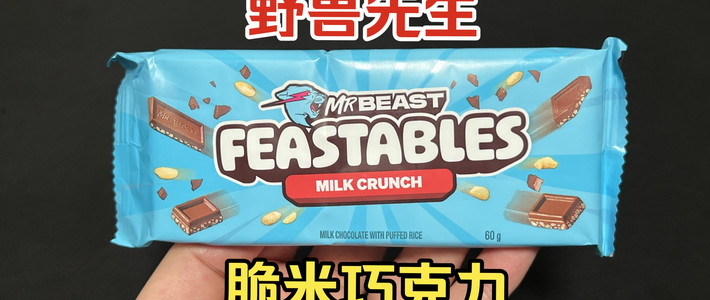
野兽先生的零食生意是真的赚钱:司库财经的测算显示,Feastables在2024年销售额约2.5亿美元、利润超过2000万美元,2026年预计利润可达3亿美元;雷科技则称巧克力业务已占他全年总营收的四成左右。 但“变现逻辑普通人能抄吗”的答案恰恰相反:这套模式里最被眼馋的部分,普通人连入场资格都没有。36氪知乎
先看普通人以为的赚钱主业——视频,实际是一台亏损机器。2024年,其媒体业务在约2.5亿美元的销售额下,录得近8000万美元的亏损。 单部成片成本常年卡在300万到400万美元,平台广告收益只占其总收入一成左右,钱刚到账就全部砸回下一期内容:光是2024年全年的视频制作总成本就突破1亿美元。 视频的真正职能不是变现,而是用亏损换流量和信任。36氪知乎
所以他的变现结构是反直觉的:内容按亏损预算,商品靠信任成交。零食赚的是“零迁移成本”的钱——Feastables选的是低价、高频、技术门槛低的快消品,“去哪买不是买”,粉丝的购买决定几乎不需要思考。但账要两头看:2000多万美元利润摊在2.5亿美元销售额上,净利率不足一成,所谓暴赚是规模生意,不是高毛利。
对普通人来说,三道门槛横在中间。第一道是资产负债表:年亏几千万美元去换流量,前提是有钱可亏,多数创作者的内容收入就是工资,断流即断粮。第二道是信任池:十亿粉丝撑起的“好感度入口”,中小账号既支撑不了SKU起订量,也摸不到商超货架和稳定渠道。第三道是品类经济学:低门槛等于红海,零食比拼的是供应链和周转,小规模复制这套模型只会把账本反噬。
真正能抄的,是把IP沉淀为品牌资产的账本思维,而不是具体那门生意。把内容当成市场费用、从商品端回收,正是国内头部创作者已经在试的方向——影视飓风近期被曝在工商经营范围中增加了食品销售,外界猜测它会走一条国产版Feastables的路。 野兽先生本人也在给中国市场热身:他B站官方账号的超市挑战视频播放量已突破千万。 而他正式进入中国视野可以追溯到2024年初现身B站并宣布全平台开设账号。 对绝大多数创作者,可行的版本是轻量的:先做品牌联名或授权,用少量SKU收回成本,等信任池撑得住再谈重资产自营。微博哔哩哔哩界面新闻
最后留个现实注脚:即便是这套玩法的发明者本人,现金流也绷得很紧——2026年年中,野兽先生自曝陷入负资产,筹备婚礼拿不出钱,只能找母亲借钱应急。 另外要说明的是,本文营收、利润与预测数字均为财经媒体测算,并非公司审计披露。知乎