11月16日晚间,小鹏集团交出2026年第三季度成绩单:总收入242.8亿元,同比增长19.1%,创单季度历史新高。净亏损8.7亿元,上年同期为3.8亿元,亏损同比扩大127.9%,但环比收窄35.1%。非公认会计准则下经调整净亏损8.9亿元,上年同期1.5亿元、二季度12.4亿元。上海证券报财联社知乎
这份热搜词条的第一层读法是"卖得更多、亏得更多",但拆开看,亏损扩大主要撞上了一个异常低的去年基数,真正的新信息在结构里:收入端,交付、营收、单车均价三条线同时创新高;支出端,研发和渠道扩张还在加码。规模与亏损赛跑的进度,要放到毛利率、费用表和第四季度指引里看。
赚钱的质量:车卖贵了,高毛利业务缩了
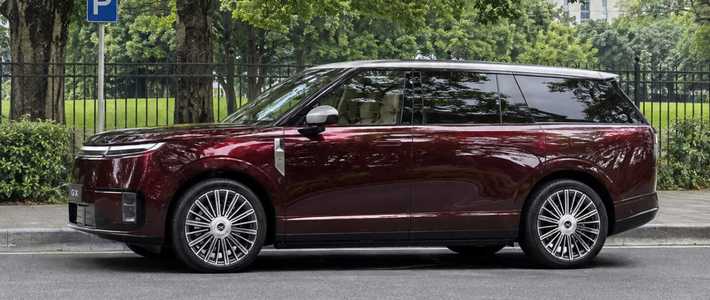
综合毛利率18.9%,其中汽车毛利率13.1%,环比提升1个百分点。卖车本身在变好,综合口径却在回落,缺口来自服务及其他收入:本季26.5亿元,同比增长13.7%,但环比下降1.9%,同比增长主要来自碳积分交易收入。单车口径的改善被高毛利业务的波动抵消,这是理解"营收新高、综合毛利率回落"这对矛盾的关键。产品结构调整也在同一方向上:何小鹏在业绩电话会披露,三季度GX交付超过2万台,在30万元以上新能源位居前列,MONA L03的10月交付也超过2万台。中国证券报上海证券报微博
花钱的方向:研发同比增17.5%,但现金流没有失血
费用方面,第三季度研发开支28.5亿元,同比增长17.5%,环比下降2.1%,增长主要由于扩充产品组合以支持未来增长、与新车型及AI相关技术开发相关的开支增加。与亏损叙事相反的一项是现金流:经营性现金流超过20亿元,10月月度交付量首次突破5万台。在手现金454.1亿元,较二季度末净增约49.3亿元。这轮投入更接近主动投资,不是靠烧钱硬冲销量。上海证券报微博知乎
钱具体烧向哪里,电话会给出了方向:10月发布技术解决方案业务XPENG AI ENGINEERING,对外开放智能电动汽车技术合作,同时输出涵盖图灵AI芯片和模型基座、自动驾驶、机器人的物理AI技术。Robotaxi业务获得L4级示范运营资质,可在广州全域范围开展公开运营。这些业务短期未必贡献利润,但它们正是"亏损换什么"这个问题的答案候选。微博DoNews
第四季度的指引才是真正考题
公司预计四季度交付16.9万辆至17.4万辆,同比增长约45.38%至49.68%,环比增长约42.75%至46.97%;总收入304亿元至318亿元。何小鹏的说法是"一步一个脚印地迈向可持续的盈利",并预计四季度交付和收入再创新高。但另一面同样写在财报里:1至9月累计交付约28.4万辆,同比仍下降约9.2%。环比近45%的跳跃式放量,同时考验供应链、渠道执行和成本控制——在指引兑现之前,减亏节奏只是进行时,不是完成时。上海证券报微博知乎
接下来值得盯的信号有三组。一是放量与月销目标:10月单月交付50237辆、年内累计334604辆。管理层把11月月销首次突破6万台定为目标,MONA L05能否按预期快速爬坡,决定Q4指引的起跑线。二是Robotaxi:正式启用"小鹏悠游"品牌后,四季度能否在广州打磨出可复制的产品和服务体系、明年向全球合作伙伴输出整体解决方案。三是毛利率:汽车毛利率能否延续回升、综合毛利率能否止跌,决定亏损收窄的斜率。8.7亿本身并不可怕,真正决定估值叙事的,是Q4指引兑现之后,减亏曲线有没有继续变陡。上海证券报微博微博