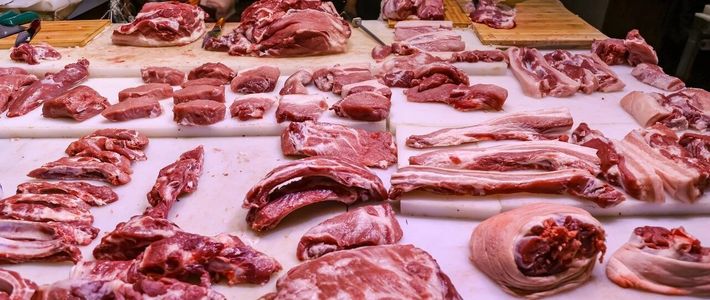
11月9日,全国外三元生猪均价降到8.63元/公斤,折合约4.3元一斤,创下年内最低价,也是最近十年国内没有出现过的低价位。对“接下来腌腊、春节会不会涨价”这个问题,目前产业研究和机构的判断比较一致:12月腌腊季和明年1月春节备货大概率会带来一波温和反弹,但涨幅有限、持续性有限;真正趋势性的上涨,预计要等到2027年。第一财经
这轮下跌来得并不体面。今年4月中旬猪价就已触底过一次,7至8月一度反弹到11.5元/公斤上方,8月底以来再度回落,国庆后不涨反跌。而四季度恰恰是传统的腌腊、春节备货旺季,“金九”行情已经落空,“银十”也直接跌成了年内新低。第一财经央广网
为什么旺季不旺、反而跌得更深?
供给端,产能在减,但减得不够快。2026年三季度末全国能繁母猪存栏3602万头,同比减少433万头、下降10.7%,三季度单季就减了178万头,去化速度比二季度更快。但从能繁母猪配种到商品猪出栏,存在10到12个月的传导时滞,眼下市场释放的仍是上一轮产能。第一财经
更关键的是“减母猪不减肉”。行业平均PSY——衡量每头母猪一年能供给多少断奶仔猪——已经从2015年的17头提高到2025年的24.5头,十年间效率提升超过40%。中国农业科学院研究员在央广网刊发的评论进一步指出,前三季度生猪出栏同比增长1.4%,同期猪肉产量增长3.2%,实际供给压力并未随母猪存栏收缩而明显缓解。第一财经央广网
与此同时,出栏均重处于高位,压栏的大肥猪仍在集中出库,冻品库存也处在偏高位置,供给端的结构性压力迟迟没有出清。第一财经
需求端同样接不住。国家统计局发布的10月数据显示,猪肉价格同比下降8.6%,沪上菜场里部分猪肉售价已明显低于蔬菜。替代品也在分流:前三季度禽肉产量同比增长9.3%而价格基本没降,禽肉消费增长明显,进一步挤压了猪肉的消费空间。新华网微博央广网
供给不减、需求不旺,华泰证券在11月11日的研报中直言,四季度生猪养殖行业“旺季不旺”基本确立。第一财经
腌腊和春节,能把猪价抬起来多少?
腌腊需求是真实的季节性托底:11月下旬起气温走低,腌腊需求集中启动,消费迎来年度旺季拐点,猪价有望底部抬升。央广网
卓创资讯的推演路径更具体:11月仍处产能释放阶段,猪价下行压力仍在;12月腌腊需求升到高位、但出栏量仍偏高,猪价大概率只是温和反弹;进入明年1月,春节前备货叠加市场情绪,预计继续小幅上涨。换句话说,腌腊和春节带来的更像一波“季节脉冲”,而不是趋势反转。第一财经
反弹高度还压着一道隐形天花板:冻品库存。一旦猪价回升,屠宰企业和贸易商就会出库获利,直接压制上行幅度;行业评论因此提醒,这轮母猪去化的供给收缩效应相对有限,不宜对后市行情抱过高预期。机构对节奏也有分歧:中信期货认为供应拐点要到2026年末才逐步兑现;国投证券更谨慎,提示未来6至8个月猪价反弹仍可能乏力。对消费者来说,现在的价位做腌腊、囤肉是划算的窗口;即便12月出现季节性回升,幅度大概率也温和,不会立刻传导成“肉价贵了”的体感。央广网第一财经
真正的上涨什么时候来?
猪价回升要靠产能真正出清,目前有三条线索。一看去化节奏:三季度末母猪存栏已降至调控目标的96%,5月修订的产能调控方案把正常保有量定为约3750万头、红线约3300万头,6月座谈会还要求大型猪企带头压减产能,“亏损倒逼”与“政策约束”正在共振。第一财经
二看亏损深度:按博亚和讯监测,11月6日当周自繁自养头均亏损约396.7元;25家A股上市猪企前三季度合计亏损244.73亿元,连成本全行业最低、9月完全成本降到约11.5元/公斤的牧原,也仍在亏损经营。第一财经
三看预警和政策动作:猪粮比价10月28日降至4.22,处于过度下跌一级预警区间之下;今年4月,四部门已部署冻猪肉商业储备收储。收储能托底情绪、缓和跌势,但从历史经验看,改写不了供过于求的方向。第一财经央广网
把这些串起来:产能去化要经过10到12个月传导,供给真正收缩预计推迟到2027年。卓创按母猪存栏趋势推演,2027年下半年猪价有望迎来趋势性上行,价格逐步修复至养殖成本线附近;但当前冻品库存高位形成的隐性供给,也会压制反弹高度。第一财经
惠誉同样预计2027年猪价逐步小幅复苏,但强调复苏时点和节奏仍不明晰,存在较大不确定性。还有一个时点细节:明年春节落在2月上旬,备货需求被压缩进12月至1月,如果节前出现出栏抢跑、大肥猪集中出清,节后的价格回踩不可忽视。第一财经
所以,判断拐点不必盯着每天的肉价,更值得盯住的是三个信号:能繁母猪存栏的月度降幅是否持续扩大、出栏均重和冻品库存率是否开始回落、猪粮比价能否走出预警区间。在这些信号转过来之前,腌腊和春节带来的反弹,更可能是旺季的正常呼吸,而不是猪周期的天亮。