10月20日,一笔首期注册资本10亿元的资金在成都被押给了一件事:把堆芯只有家用冰箱大小的核反应堆推向商业项目。 这家公司叫四川能源核产业有限公司,由四川能源发展集团与中国核动力研究设计院联合牵头组建,眼前最具体的任务,是推动全球首个铀氢锆铅铋微堆示范工程落地。在央视网的表述里,这标志着我国自主微堆技术告别实验室,进入工程化与商业化的新阶段。 微堆之所以在此时冲上热榜,不是因为某座电站并网了,而是科研端铺垫多年之后,资本、工程主体和产业链名单第一次同时就位——“红利”问题从“有没有”变成了“按什么顺序落袋”。中国新闻网央视网
微堆不是大核电站的缩小版,而是从设计之初就追求固有安全与极致小巧的新型核能装置,电功率被界定在10兆瓦以内,瞄准的恰恰是大电网覆盖不到的空白。中国核动力研究设计院副总工程师崔怀明的描述更直观:微堆堆芯与家用冰箱大小相近,整套发电系统能装进两三个集装箱,卡车、飞机、轮船都能运输。央视网
真正改写行业预期的是这套设计背后的成本逻辑。铀氢锆燃料自带“刹车”,温度升高时链式反应自动减弱甚至停止;液态铅铋合金在常压下冷却,事故时排热快、极端情况下可注水冷却形成“铅封”。风险前提变了,微堆因此无需配套安全壳、无需场外应急体系,建设周期缩短至30个月左右,较传统核电厂大幅节省建设成本。中国新闻网
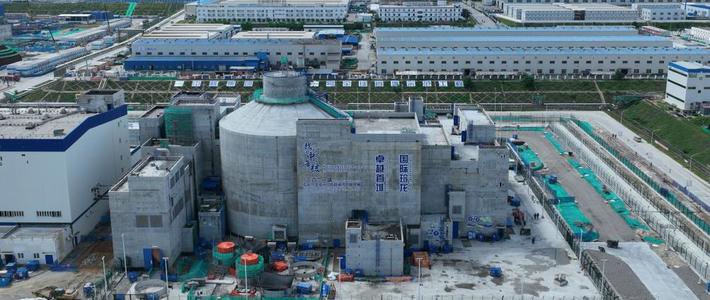
也要讲清微堆在核电谱系里的位置。海南昌江,全球首个通过国际原子能机构安全审查的陆上商用模块化小堆“玲龙一号”已完成90%的安装进度,预计今年并网发电。 小堆以更大体量服务区域电力,微堆瞄准十兆瓦以下填补电网空白,两者商用化进度差着一整步:微堆示范工程尚未破土,全球还没有任何一台商用微堆在向电网供电。热榜说的“加速”,是产业平台与示范工程落地在加速,不是电价今年就会松动。新华网
美国已有四座微堆点火,但买单的不是电力市场
这轮竞赛国外早已开跑,但进度和宣传要分开看。美国能源部把11个微型反应堆原型项目纳入反应堆试点计划,到今年7月,Antares、Valar Atomics、Deployable Energy、Aalo Atomics的四座反应堆先后完成临界测试——临界只是证明链式反应能点火、维持和关停,离发电还早。DeepTech
愿意先掏钱的也不是电力市场。8月,美国陆军宣布“Janus计划”,在5个军事基地建设核微反应堆,5年内向5家企业提供最高22亿美元合同,计划最终建成超过20座,首座拟于2028年9月投运。亚太日报
商业公司的目标客户同样指向算力:Aalo的第二座反应堆已开工,计划2027年输出10兆瓦电力、为现场数据中心供电。 监管侧也在同步放行:美国核监管委员会今年4月末公布专用于20兆瓦以下微堆的许可规则草案,为微堆建立独立许可程序,与传统大型压水堆的监管标准彻底脱钩,但草案至今尚未正式生效。DeepTech知乎
吃红利的顺序:先设备链和工程,再“柴油替代”,数据中心在后
现在可以回答“谁先吃到”。判断标准不是哪个行业时髦,而是哪个环节先产生收入、哪类场景最先有付费意愿。我国微堆产业链呈上游高度集中、中游实力强劲、下游本地化服务的格局,中游设备制造与系统集成环节是国内配套最密集的地方。 接下来两三年最确定的收入来自示范工程的采购清单:堆内构件、屏蔽泵、铅铋回路与换热设备、集装箱化发电装置,以及按短周期模式铺开的核能工程与调试服务。上游同样稀缺:核动力院是全球极少数掌握铀氢锆燃料设计与制造技术的单位,同等功率下这种燃料的铀装量还能明显更低。央视网中国新闻网
第二条红利线是场景付费,第一批去的是“柴油最疼”的地方。海岛与偏远地区,微堆替代成本高昂、供应不稳的柴油发电,浮体式微堆可建在岛礁周边、不占用陆地面积,余热还能驱动海水淡化和温水养殖,形成“发电—淡水—养殖”的综合利用。 这些场景的痛点是“有没有电”而不是“电多少钱”,电价敏感度天然低,与微堆先服务高价值场景的全球规律完全吻合。数据中心是其中最性感的叙事,但在中国的时间表里排在示范工程与用电许可之后,不是第一批。出海是另一条线:微堆适配“一带一路”沿线中小国家的分布式能源需求,而中国核能装备的出海通道已被趟开——玲龙一号已有近10个国家签署小堆合作意向协议,泰国已派学员付费参训。央视网新华网
监管、经济性、材料:红利变成现金前的三道门
红利能不能兑现,取决于三道门。第一道是监管。《原子能法》今年1月开始施行,主要面向固定核电厂的选址与建设,一台可以拉着到处跑的反应堆由谁审批、按什么标准审批、运输和部署如何监管,现行法规体系还没有完整答案。 美国同样处在“规则先行、生效在后”的窗口期。示范工程的“第一罐混凝土”,大概率要等“第一张牌照”同步落地。36氪
第二道是经济性。单台小批量制造成本尚未公开,5到10年后的换料责任与费用也没有形成商业闭环;产业界给出的2026年微型核能意向订单容量已达1.8GW、到2030年全球累计装机突破3200台、产业链总价值超过420亿美元,都是意向与预测口径,只能当需求信号看,不能当落地承诺。央视网
第三道是材料。液态铅铋合金对管道和堆芯结构存在腐蚀作用,模拟测试与实际运行是两回事,长期运行数据还没有积累,只能靠示范工程一台一台补。36氪
所以,“哪些行业率先吃下红利”其实是个顺序题:设备链和核能工程服务先吃饭,因为示范工程落地即启动采购;岛礁、矿区等柴油替代场景和应急备电接着开路,因为它们的付费逻辑不依赖电价;数据中心与制氢的想象空间最大,但要等首台国产微堆真正带电运行、拿到许可之后。在示范工程破土与并网的消息出来之前,盯着产业链只需要盯两个信号:审批进度,和订单。