












7
5
理想芯片对外卖了,开价171亿:先别急着喊「科技公司」,看看你车上那2万块钱
2026-10-20 09:40:11
0点赞
0收藏
2评论
理想这周干了两件事。10月16号,芯片子公司签下首轮融资,顺带官宣:芯片要对外卖了。10月19号,李想又宣布芯片、三电、增程器全栈自研闭环,增程器、碳化硅模块也在考虑外供。科技媒体那边讨论的关键词是「第二增长曲线」「技术平台型公司」,气氛相当热烈。
但同一时间,理想车主群里在吵的是另一件事:那个2万块选装的「双马赫M100具身智能套装」,是不是该降价了?先选的人是不是亏了?
同一颗芯片,楼上楼下两本完全不同的账。我把两本都翻了翻。
171亿这个价,是怎么「开」出来的
先看钱从哪来。
马赫芯科技,今年8月12号才注册成立,10月16号就签了16.25亿的增资协议。这笔钱的构成挺有意思:理想自己通过子公司出了10亿,外部投资人合计只出6.25亿——杭州经韬、蓝驰创投、华业天成各2亿,奇绩创坛2500万。投后估值166.3亿,如果追加认购权全部用满,最高171亿。
换句话说,这轮「融资」里,六成以上的钱是理想自己从左手挪到右手。外部真金白银6.25亿,换走3.76%的股份,另外还留了20%做团队激励。
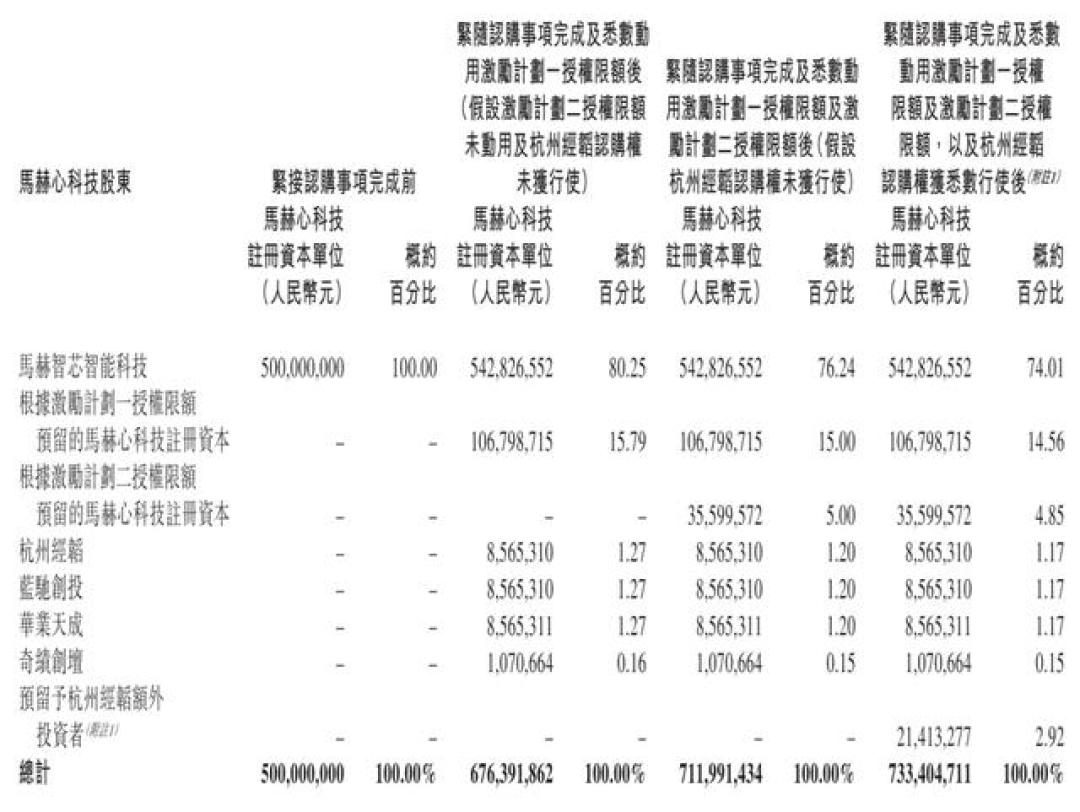
这玩法异常吗?其实不异常。这种轮次的主要目的往往不在拿钱——理想账上不缺这6个亿——重点在给芯片业务「开价」。一块业务从整车里拆出来,值多少钱?账面上只能算出净资产,算不出未来。找几家机构按高估值小额认购,价格就立住了,以后第二轮融资、团队激励兑现,都有了这个锚。
其实9月下旬晚点就报道过,理想芯片子公司在推进首轮外部融资,投前估值150亿左右。一个多月后落地,投后166亿。价格立住了,但也就立住了——机构对这门生意的态度是认个方向,还没到抢的程度。
M100是什么水平,先说人话
再来看被开价的这颗芯片。
马赫M100,5nm车规工艺,单颗算力1280 TOPS,今年5月官宣,宣传语里有两个「全球首款」:动态数据流架构的AI芯片,以及全球量产最强车规算力。按李想最近的回应,这颗芯片是自己设计、台积电代工,算力板由德赛西威代工。设计权在手,制造在外,这在芯片行业是常规分工,不是什么见不得人的事。
1280 TOPS什么概念?英伟达上一代主力的Orin-X单颗254 TOPS,新一代Thor也就700多TOPS的量级。纸面上,M100确实站在量产车规芯片的第一梯队。而且今年车企自研芯片集体量产,比亚迪的璇玑A3也陆续上车了,蔚来的芯片公司同样在独立运营——这件事本身已经不稀奇。
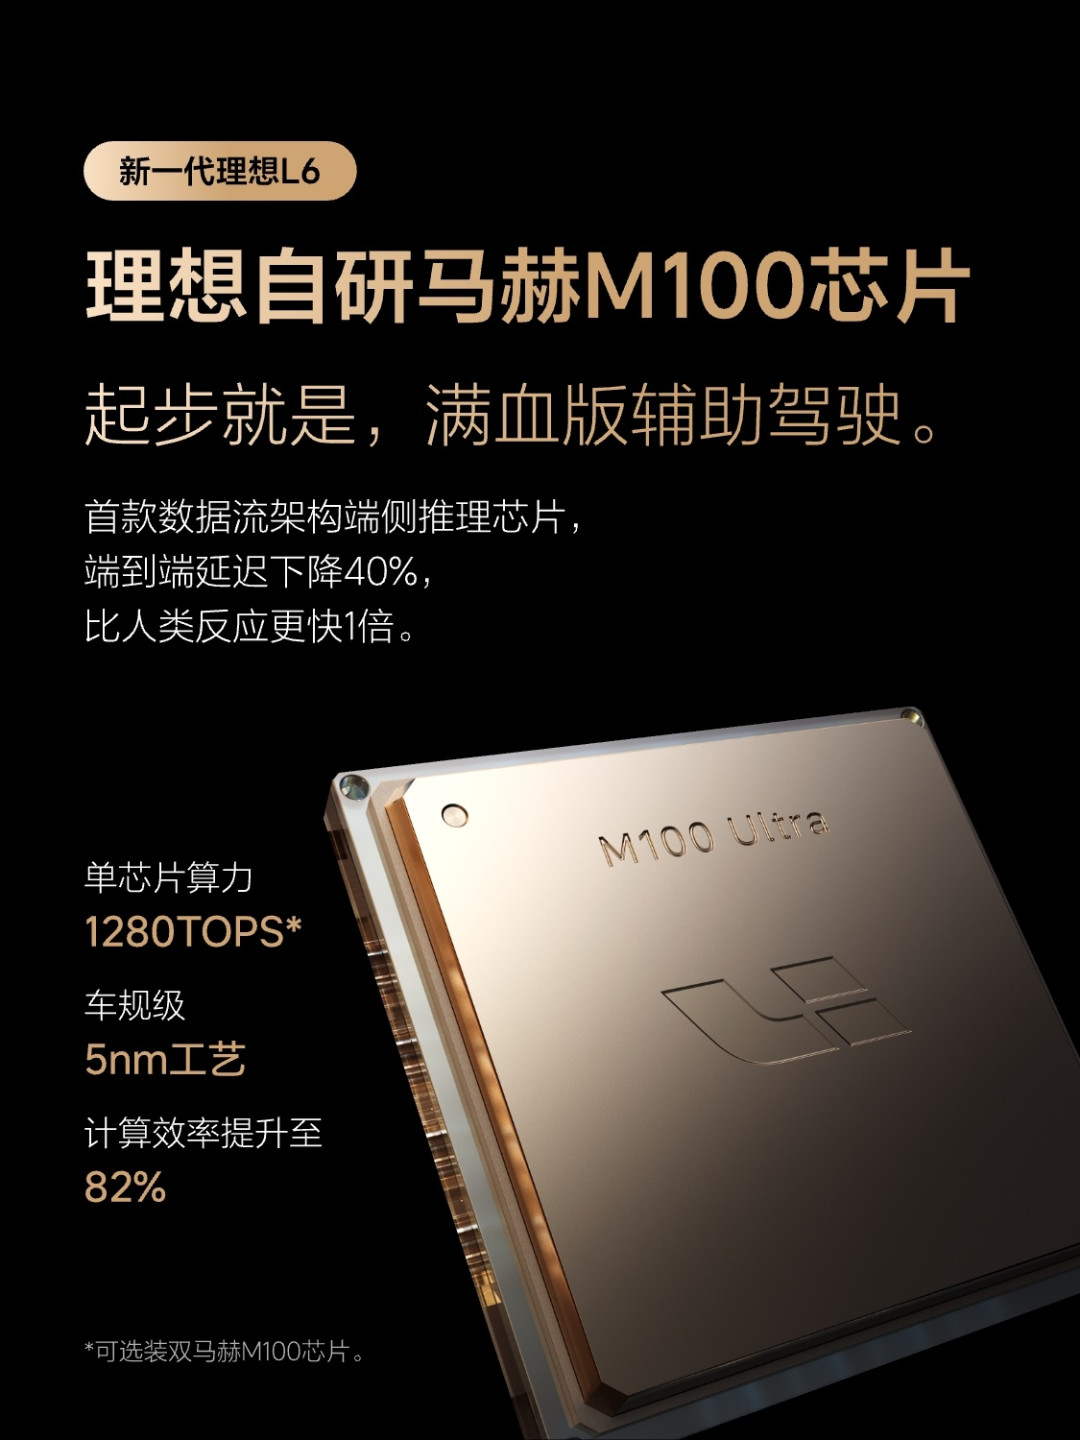
但算力这个东西,我一直建议跟相机的像素一起理解:数字是数字,出片是出片。动态数据流架构的好处,按官方说法是算利用率高、同样的活儿省电省芯片,可目前没看到任何第三方公开测试能验证「实际有效算力」到底几成。而且到今天为止,M100只有理想自己在用:新一代L6全系标配,26款i6四季度交付也带它,9月那次VLA 2.0大版本OTA,据说覆盖了将近百万台老车。
好不好用,理想车主最有发言权。而他们正好在吵。
2万块的套装,车主到底买到了什么
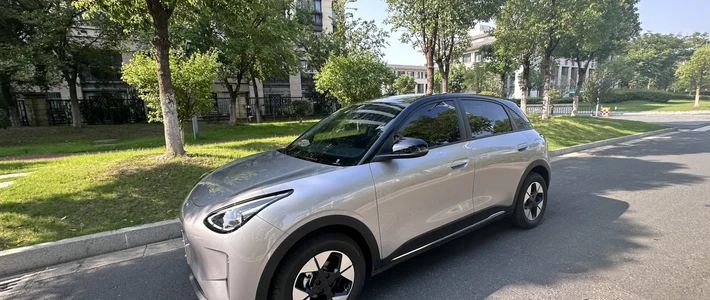
这个「双马赫M100具身智能套装」,原价3万,现在除了i8,全系折到2万选配。里面的东西:第二颗M100(双芯合计2560 TOPS)、双侧向加一个后向共三颗固态可变焦激光雷达、智能三色星环大灯、全车电容防夹电动门。
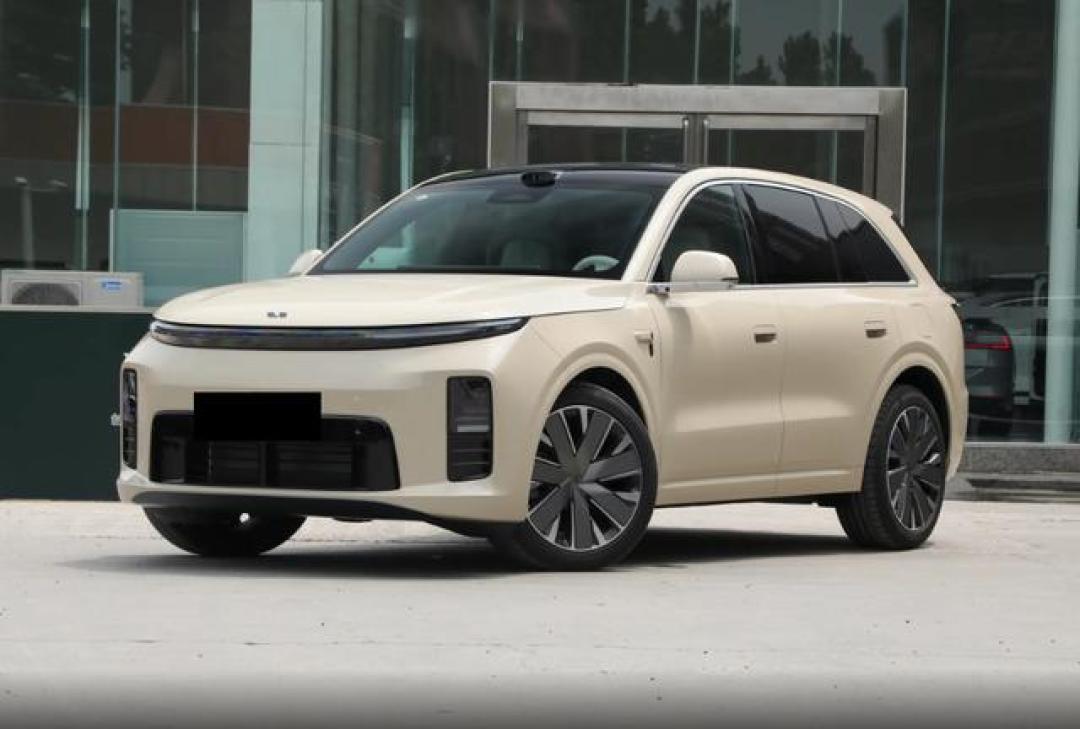
10月14号,汽车博主@鸭毛抛了个问题:按网上流传的消息,国行版i6大概率要把电动门「减配」掉——硬件还装在车上,但日常用不了。那这2万块里有一个亮点处于不工作状态,是不是该再降点价?这条微博一百多条评论,吵得很真实。
有选了的人现身说法:「建议不要选,我选了,直观感受不值。无论是智驾、安全还是车外语音,都没达到预期。」有人更狠:「谁选谁后悔,等L3的时候又淘汰了。」还有人连名字都没看懂:「至今也不明白具身智能是啥,有懂的吗?说说。」
也有人力荐,逻辑是算力余量:就像当年纠结AD Pro还是AD Max,很多人嫌贵没上,后来软件一轮一轮迭代起来,真香的不少。i9那边还有另一种情绪——有车主提醒,要是i6这套再降价,先花3万选装的老车主怎么办?
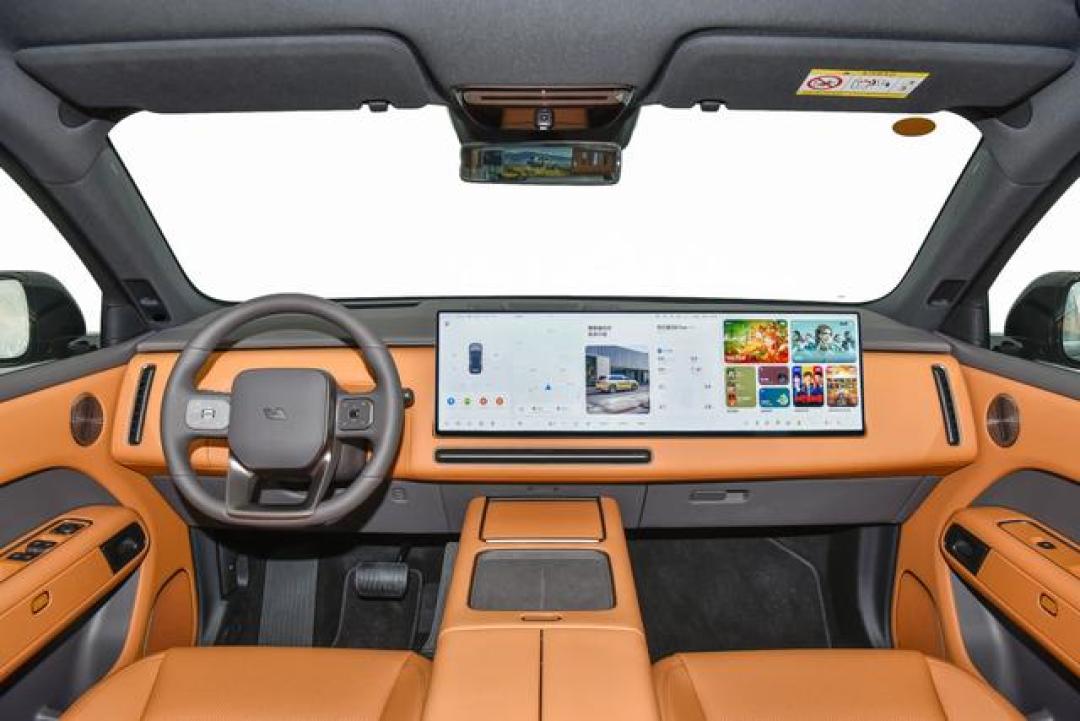
我的建议是:别整包看,拆开算。
这2万里,真正管长远的是双芯算力和三颗激光雷达,这两样决定你的车三五年后还跟不跟得上软件迭代——前提是你信理想会持续喂软件,VLA 2.0推老车这件事,至少说明目前意愿是在的。星环大灯属于锦上添花。电动门最麻烦:法规在收紧,如果硬件预埋、功能迟迟不开放,这部分钱等于买了张可能过期的期权。
至于「具身智能」那四个字,说句得罪人的话:对准备掏钱的你,它现在是个远期故事。等哪天你的车真能帮你拎行李、看孩子,再信不迟。眼下选套装,请为看得见的功能付钱,别为一个名词付钱。还有一句老话得重复:不管算力多少TOPS,现在能买到的都是辅助驾驶,人得盯着路,责任在司机,谁来都一样。
对外卖芯片,对买车的人是好消息吗
官方口径写得很清楚:把业务拓展到汽车以外的领域。
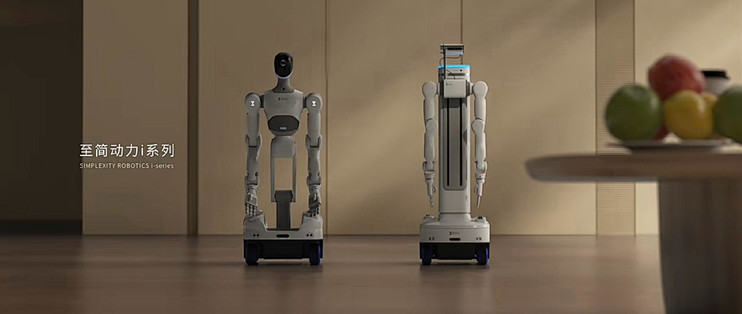
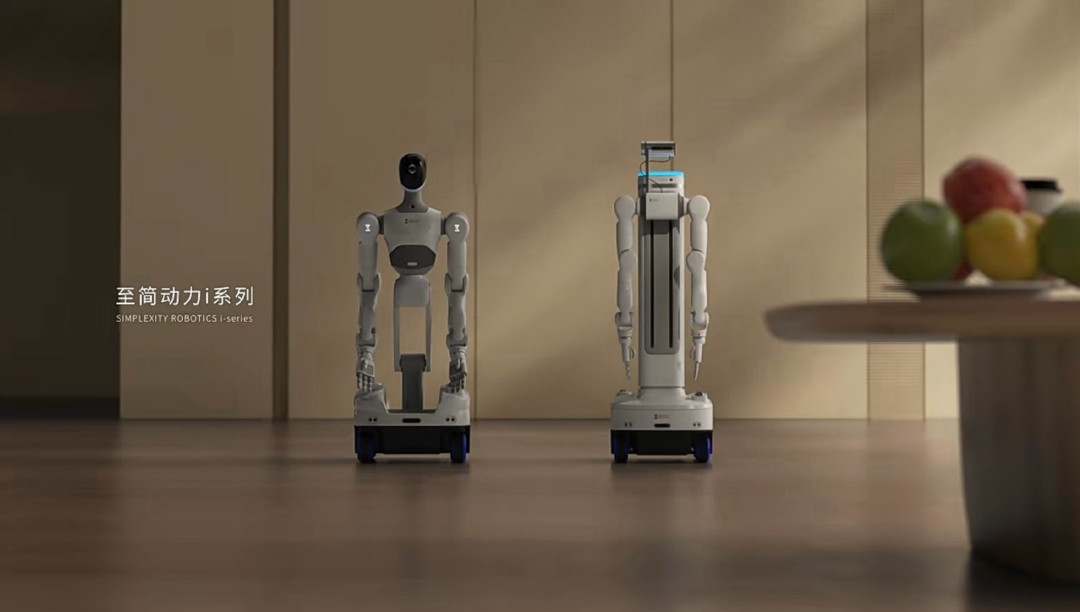
也就是说,M100第一批外部客户,大概率不是别的车企。竞品车企找对手买芯片,行业内几乎没有先例,供应链信任这关过不去。真正的出口是机器人、具身智能设备——M100立项时就考虑了智驾之外的场景。微博上甚至有分析说,第一批客户可能是理想系出去创业的公司:前CTO王凯和前智驾负责人贾鹏办的至简动力、前智驾一号位郎咸朋任CTO的昆仑行。注意,这只是博主推测,理想没有证实过。
芯片这门生意的账很简单:量越大,单颗成本越低。理想一年卖几十万台车,其中带M100的比例有限,研发投入光靠整车摊,摊得慢。卖出去,哪怕先卖给机器人行业,研发就多了一个出口。长远看这对买车的人是好事——芯片成本降下来,那个2万块的套装才有降价的底气,老车的软件迭代也更有保障。
但有个矛盾,理想自己得咽下去:智驾时代的卖点,一半在「自研独享」。今天M100是理想车的护城河,明天装进别家的机器人,后天万一有哪家二线车企买了去做车,「独享」还剩多少?车企变供应商不是新鲜事,蔚来拆了芯片公司,小鹏把技术卖给了大众,现在轮到理想把芯片、增程器都摆上货架。李想自己的说法是,自研不等于甩开供应商,是大家一起把蛋糕做大。话是漂亮话,但商业上他确实两头都想要:整车这边继续收「自研溢价」,外供那边再挣一份「科技公司估值」。
这两头能不能同时站住,我们普通人不用替资本操心,盯两个信号就够了。
第一,第一个真正的外部客户是谁、什么时候落地。如果一年后还是只有「理想系」自己人左手买右手,那171亿就仍然是一个自己开出来的价。
第二,双马赫套装降不降价。芯片成本真摊薄了,这2万块应该率先有动作;迟迟不动,「外供摊成本」暂时就只是讲给资本市场听的故事。
顺带说一句,10月20号晚上理想还有一场Power Day,主角是自研电池和5C。电池那本账更大,改天单算。芯片这本,刚刚翻开第一页——先选套装的人别急着喊亏,没选的人,也别急着为「具身智能」四个字掏钱。
内容由AI生成









校验提示文案
校验提示文案
校验提示文案
校验提示文案