









16
25
国产手机迎来结构性涨价潮:华为 nova16、小米 17 Ultra 同日调价背后的行业变局
2026-10-10 12:02:13
0点赞
0收藏
1评论
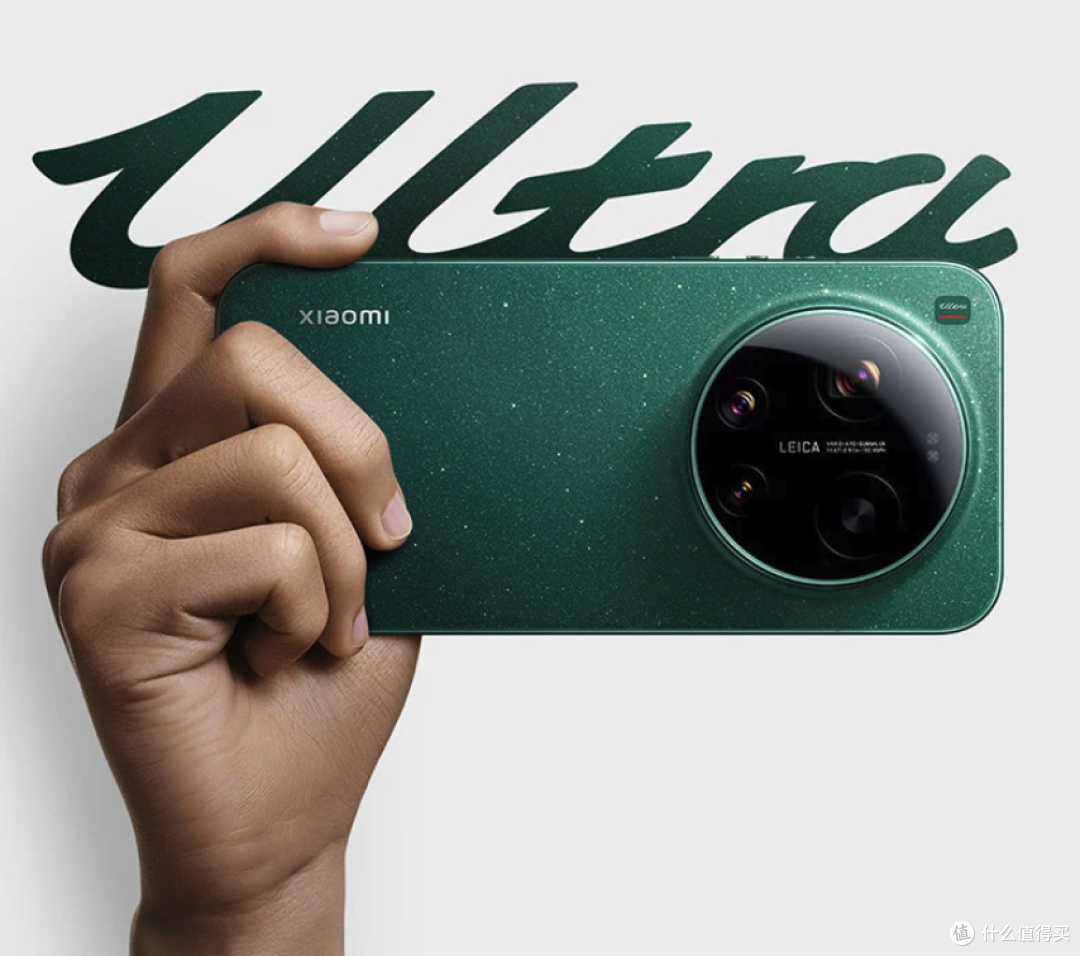
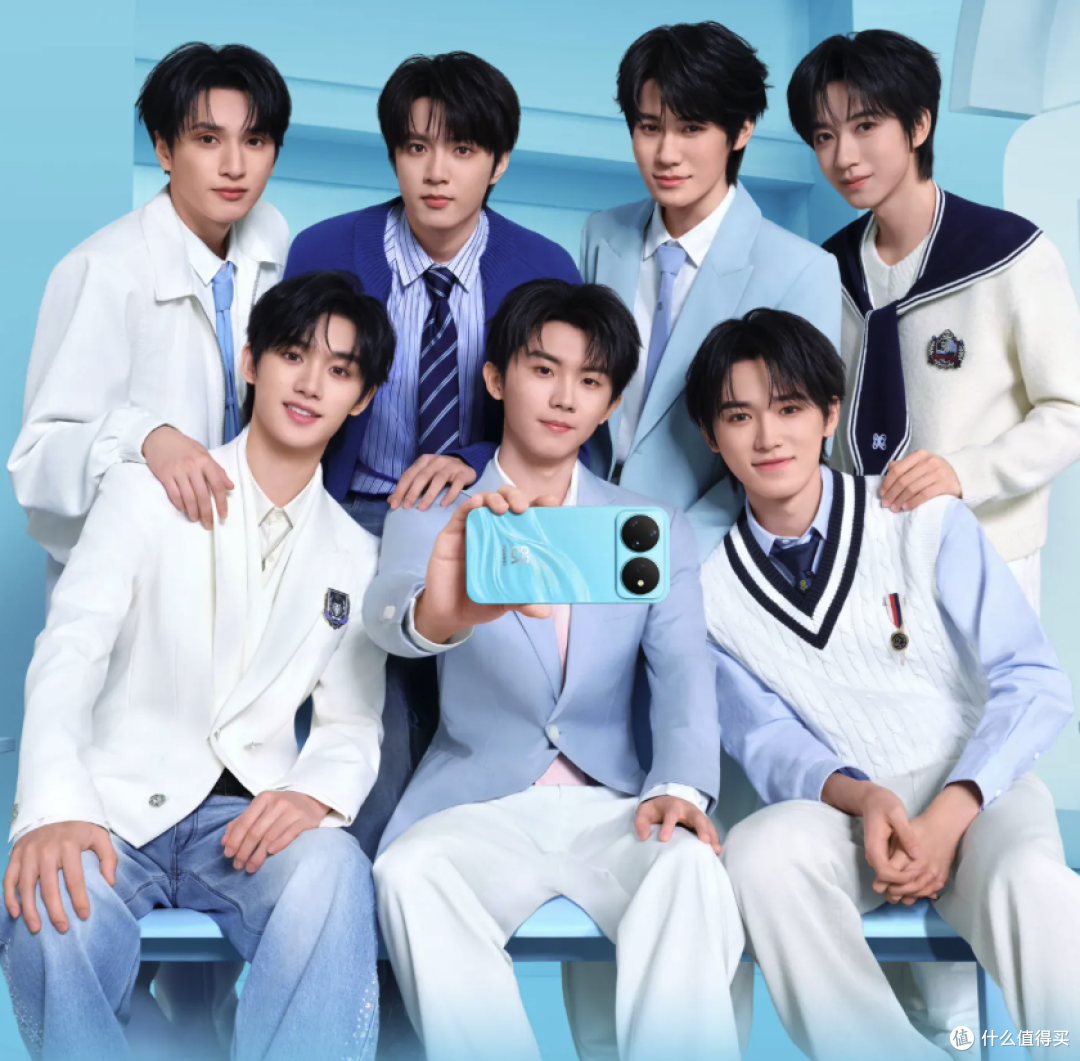
2026年10月9日,两则涨价消息在手机圈激起涟漪。华为对nova16系列部分机型上调售价,涨幅在200至400元之间;小米17 Ultra全系涨价1000元,徕卡版16GB+1TB版本站上9999元,离万元关口仅一步之遥。
 小米17 Ultra系列
 华为nova16系列
对于习惯了“发布即巅峰、此后只降价”的消费者而言,这无疑是一个陌生的信号。一部上市九个多月的手机,价签不降反升,在国产手机十余年的竞争史上几乎闻所未闻。但如果把视线从这两款产品移开,望向更辽阔的产业链上游,会发现这并非某家厂商的独立决策,而是一场由AI算力革命引发的成本海啸,终于拍打到了消费电子的岸边。
存储芯片:AI时代的“新石油”
涨价的根源,埋藏在每一部手机都离不开的存储芯片里。
过去,DRAM和NAND闪存是典型的周期品,价格随供需起伏。但2025年下半年以来,这个延续数十年的规律被一股新力量打破。AI大模型训练需要海量高带宽内存,HBM成了比黄金还紧俏的战略物资。存储原厂迅速调转船头,将产能大规模倾斜至利润丰厚的AI服务器领域。
TrendForce的数据显示,到2026年底,三大存储厂商约22%的DRAM晶圆投入将用于生产HBM,却仅贡献约9%的存储位元产出。这种“低产出、高占用”的产能置换,直接挤压了消费级存储的供给空间。DRAM与NAND闪存现货价格累计涨幅已超过300%,创下2016年有统计以来的最高值。
手机厂商的感受最为直接。Counterpoint Research数据显示,2026年第二季度智能手机内存价格环比涨幅超过80%,DRAM在旗舰手机物料成本中已超越处理器,成为最贵的单一元器件。一部1TB的iPhone 18 Pro Max,仅存储成本就比上代同容量机型上涨近300美元。
这不是某一家供应商的提价,而是整个存储生态的结构性重构。手机厂商面对的是一个简单的算术题:同样的存储芯片,AI服务器愿意出更高的价,消费电子的优先级被不断后移。
从“不挣钱交朋友”到“扛不住就调价”
理解了成本端的压力,再看华为和小米的调价,便不再显得突兀。
华为的调整相对克制。nova16系列发布于6月,全系标配7000mAh巨鲸电池和100W快充,Pro版本搭载2亿像素红枫影像,核心配置在2000至3000元价位段颇具竞争力。发布时2999元的起售价,本就是“成本上行周期中相对务实的定价”。四个月后,nova16与nova16 Pro上调400元,SE版本上调200元,Ultra和z系列则保持原价。这种“有升有保”的策略,既传导了部分成本,也试图守住产品矩阵的价格梯度。
小米的动作则更为决绝。17 Ultra发布于2025年12月,上市不到一年便全系涨价千元。标准版从6999元跃至7999元,徕卡版从7999元抬到8999元。这款搭载徕卡1英寸主摄和2亿像素长焦的影像旗舰,本身定位高端,目标用户对价格的敏感度相对较低。但在国产手机的历史上,一款已上市机型如此幅度的价格回调,仍然罕见。有分析直言,“这个时间节点涨价,不太像是为了下一代铺价格,更像是纯粹的成本因素”。
华为与小米的选择,折射出不同价位段厂商面对成本压力时的腾挪空间。中端机型利润本就微薄,存储成本占比逼近三成时,不涨价意味着负毛利;高端旗舰尚有品牌溢价可以缓冲,但千元的涨幅也在试探市场的接受边界。
涨价潮的“长尾效应”
如果将视野从这两款产品延展,一幅更完整的图景浮现出来。
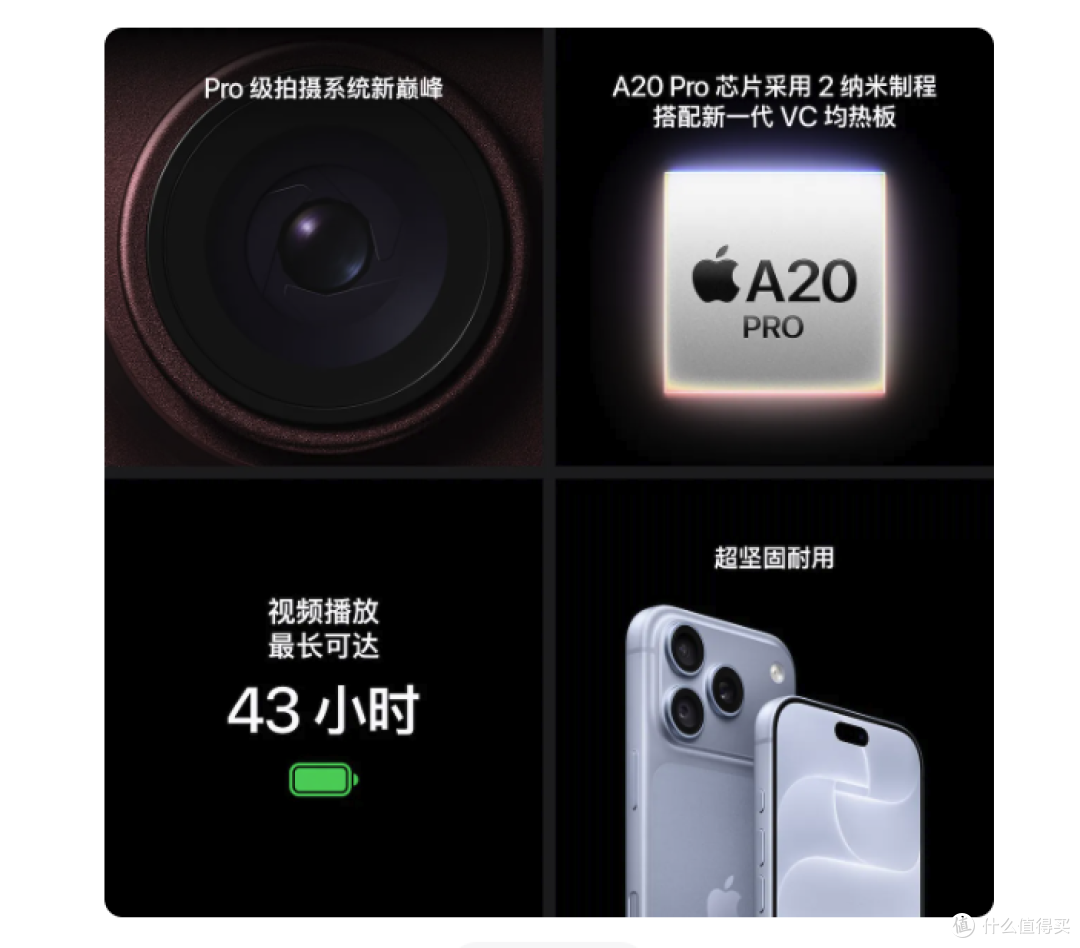
2026年以来,涨价几乎是全行业的共同动作。OPPO、vivo、荣耀在3月便已开启调价,苹果秋季发布的iPhone 18 Pro系列国内起售价较上代上涨1000元,顶配涨幅达3500元。国家统计局数据显示,8月移动电话机价格同比上涨11.0%,全球在售智能手机平均零售价年内上涨约15%。
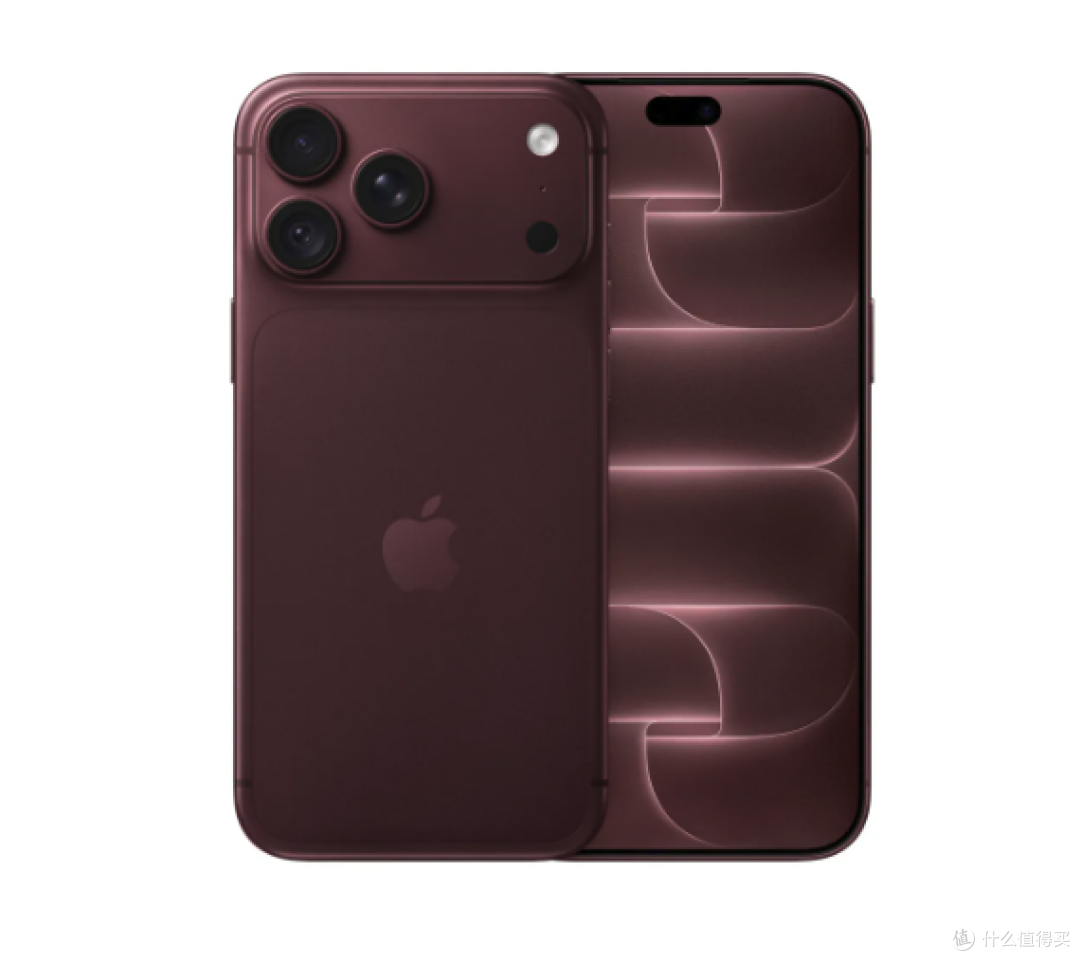 iPhone 18 Pro
更值得关注的是,苹果和三星相继传出减产消息。苹果被曝要求供应商将iPhone 18 Pro部分零部件订单下调至少15%,三星则被报道要求合作伙伴削减第四季度供货量。连拥有最强供应链议价能力的巨头都开始收缩,说明成本压力已经逼近行业承受的临界点。
这种压力正在重塑手机市场的结构。低端机型受冲击最为直接,存储成本占比过高,部分千元机已陷入“卖一台亏一台”的困境,魅族甚至公开承认“内存价格的持续暴涨让下一步新产品的正常商业化变成了不可为”。中端机型利润空间被持续压缩,厂商被迫减少产能投放。高端市场反而相对稳定,因为品牌溢价和用户忠诚度提供了更厚的缓冲垫。
手机,这个曾经最典型的快消电子产品,正在被迫“慢下来”。国内用户平均换机周期已从五年前的24个月拉长到42个月以上,“非必要不换机”成为主流选择。当涨价成为常态,消费者用延长使用时间来回应对价格的敏感,这或许是一种更成熟的消费理性。
高价时代,还是价值回归?
小米集团总裁卢伟冰曾判断,本轮内存涨价是一个“长周期”现象,预计趋势至少延续到2027年底。存储原厂方面甚至有观点认为,短缺问题要到2028年才能缓解。考虑到建厂到投产至少需要两年,短期内供给端很难出现根本性逆转。
但把视角拉得更远一些,这轮涨价潮或许并非单纯的“坏消息”。过去十年,国产手机在极致性价比的赛道上狂奔,千元机也能用上旗舰芯片,中端机堆料不输旗舰。这种竞争让消费者获益,却也使行业陷入“不挣钱交朋友”的怪圈,利润微薄导致研发投入受限,长期看并不利于产业升级。
当存储成本的外力迫使价格回归,手机行业或许正在经历一次被动却必要的价值重估。厂商不再能靠“亏本走量”抢占市场,而必须思考如何让每一款产品都具备真正的溢价能力。无论是华为将旗舰芯片和影像系统下放到nova系列,还是小米在Ultra机型上持续深耕徕卡联名,都是在尝试用体验而非单纯的价格来定义价值。
对于消费者而言,短期内确实需要接受“手机变贵”的现实。但长期来看,一个厂商能赚到合理利润、有能力持续投入研发的市场,远比一个所有人都赔本赚吆喝的市场更健康。刚需用户可以选择上代旗舰搭配以旧换新,非刚需用户不妨拉长换机周期,等待2027年存储产能释放后的价格回落。
10月9日的这两则涨价通知,像是时代转折处的一个注脚。AI算力的洪流从数据中心奔涌而出,漫过了存储芯片的堤坝,最终渗透进每一部手机的价签里。手机不会全面进入“高价时代”,但它正在告别那个“永远在降价”的旧时代。当一部手机的价值不再由参数表和价格曲线来定义,或许才是这个行业真正成熟的开始。






校验提示文案
校验提示文案