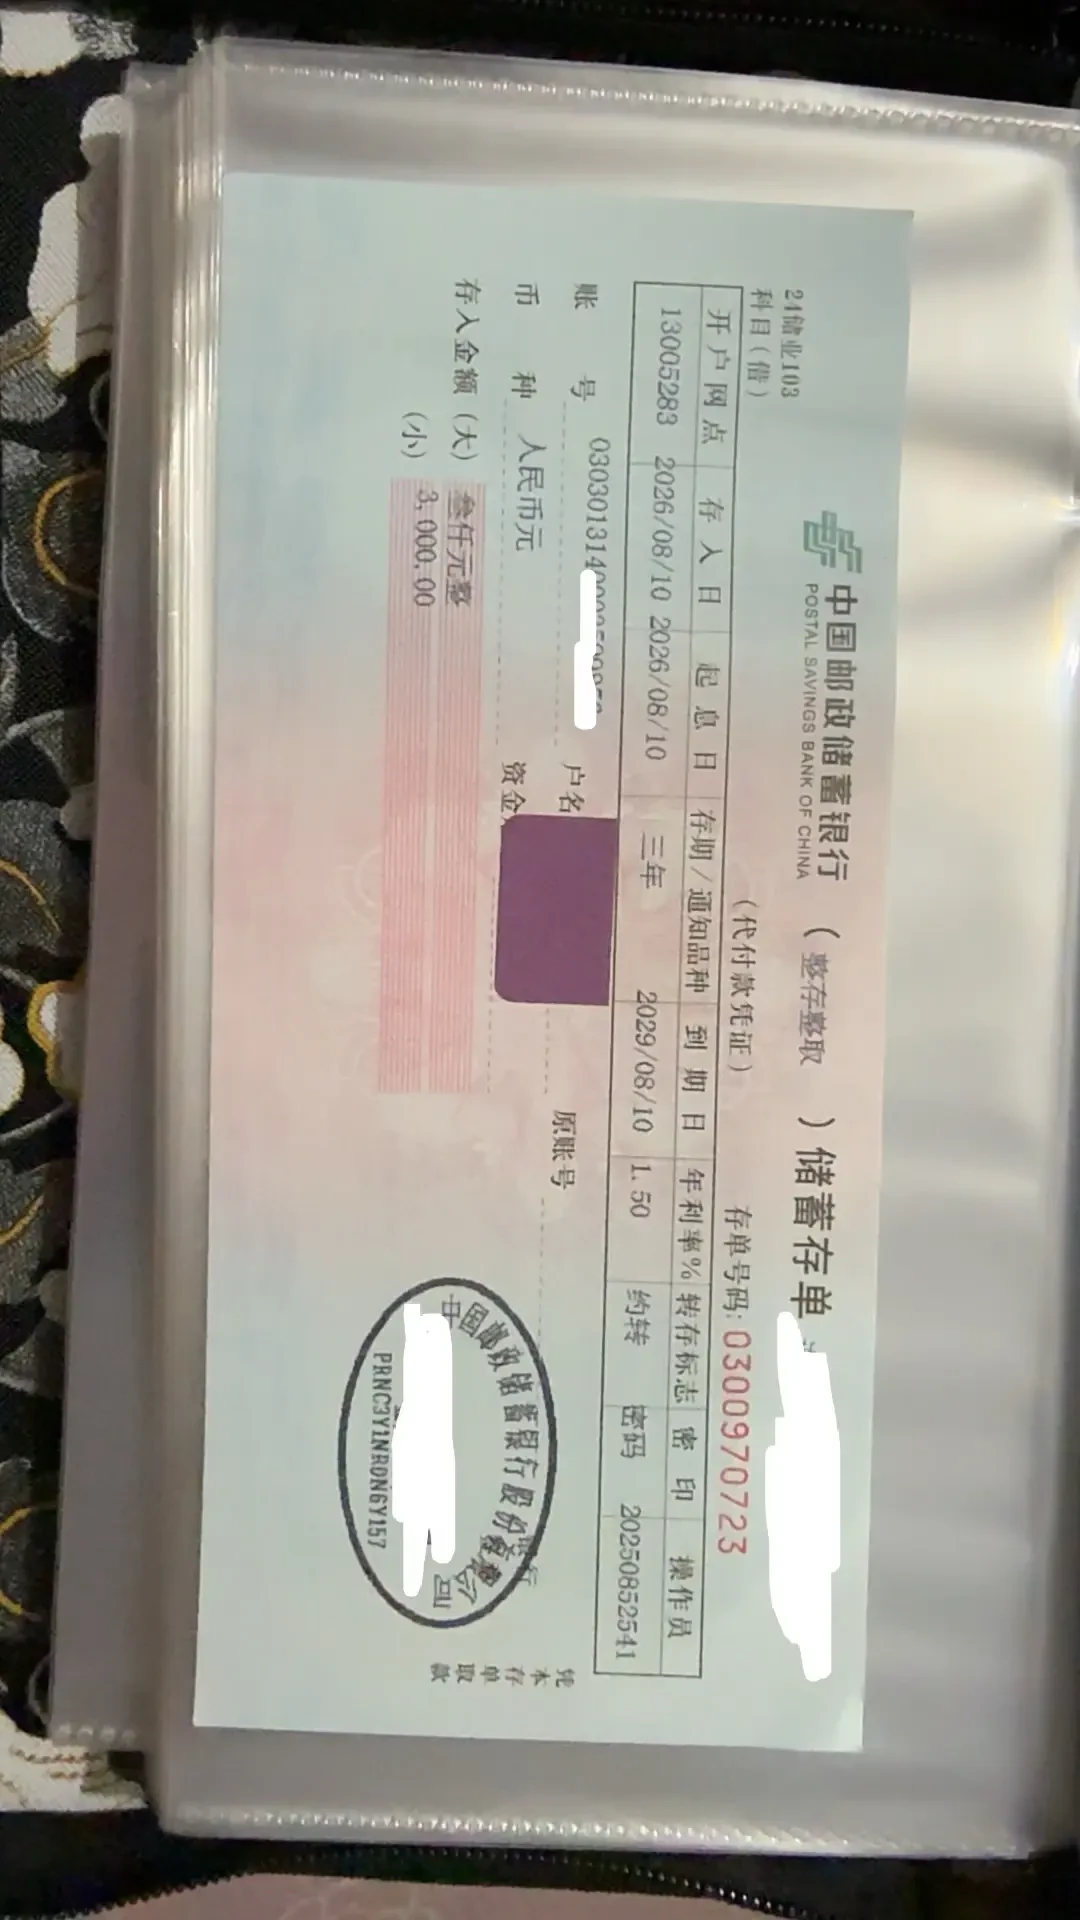
9月8日,一个小红书用户在邮储柜台办完存款后发了条笔记:“我这利息是不是太低了啊?邮储银行的,现在送的东西也是越来越少了。“这条帖子底下挤进来37条评论,堪称一场微型柜台生态展:有人报"一年定期1.5”,有人报"三年1.9”,有人说"有国债3年1.63呀",有自称银行员工的出来喊"买邮储中长期理财啊,都是好产品",还有人说"直接趸交保险"。 最绝的一条回复是"买了两个存款保险"——本想去存钱,结果在柜台被卖了两份保险。小红书
这不是段子,这是2026年下半年几乎所有去邮储转存的储户正在面对的局面:自己那笔利率明显更高的旧存单到期了,柜台里能选的东西却越来越看不懂。今天就把这笔账从头算一遍:钱现在到底有几个去处、邮储为什么是六大行里最"抠"长端利率的那个、以及站柜台时到底该说什么。
一、先厘清事实:大额存单"集体回归"是误读,邮储根本没跟
把散在各处的信息拼起来看,2026年的大额存单市场其实是两条时间线。
一条是政策线:今年6月,央行发布《大额存单管理办法(征求意见稿)》,把个人认购门槛从30万降到20万,还允许第三方平台开展转让业务。
另一条是供给线:2025年底六大行集体下架5年期大额存单之后,今年7月,中国银行、农业银行、建设银行相继重启5年期个人大额存单,年利率1.60%、20万起存。 于是"大行集体回归5年期大额存单"的说法刷了屏。但只要把在售名单完整抄下来,结论完全不一样:知乎
中国银行、农业银行、建设银行:5年期,1.60%,其中中行1.60%档已额度不足,中行想拿最高档得拼手速,农行这款只能柜面办、额度每天动态更新;
股份制银行:5年期能到1.8%左右,比大行高一截;
工商银行:在售最长期限仍是3年,利率1.55%;
交通银行:当前可购买的大额存单为零;
邮储银行:年内仅发行过1年期,利率1.20%,6月12日、6月23日都是常规发行日,发的全是短期限;
招商银行:最长2年期,1.40%。
也就是说,六大行里真正回归5年期的只有三家,“集体回归"本身就是误读。而邮储银行的情况更特殊:它不是"回归得晚”,是这一整年基本没在长端大额存单市场上露过面,6月12日、6月23日两轮常规发行也都是短期额度。如果你是想在邮储"锁个五年"的储户,这条路目前是堵着的——别听人劝你"等等就有额度",它去年一年压根没发过长期限。知乎小红书
背景压力倒是真的。据华泰证券测算,2026年一年期以上定期存款到期规模约50万亿元,其中5年期到期量就有5万亿到6万亿元,海量资金面临再配置,三家大行急着用1.60%锁长期负债,逻辑不难理解。但招联首席经济学家董希淼也说得很清楚:这是部分银行负债管理、久期管理的阶段性选择,后续更多银行全面跟进的可能性较低,不是利率触底反弹的信号。知乎
二、邮储为什么"最不缺",反而给你利率最抠?
反直觉但真实的判断是:一家银行越是不缺你的钱,越是没动力给长端高息。邮储恰好就是全行业最不缺存款的那家银行。
把邮储今年披露的中报数据拆开看:截至6月末,总资产19.82万亿元,上半年营收1924.82亿元、同比增长7.26%,归母净利润515.03亿元,净息差1.63%,延续着一以贯之的稳健底色。更关键的是负债端:邮储客户存款平均付息率进一步降至0.98%,横向对比,中农工建交几家国有大行落在1.11%至1.49%的区间。而2026年一季度商业银行净息差已降至1.40%的历史低位、国有大行只有1.29%,42家A股上市银行里36家息差还在往下走——邮储1.63%的息差在这个坐标系里是断层领先的。 它凭什么这么"稳"?家底写得很明白:6.86亿个人客户、约4万个网点里大约3.1万个是邮政代理网点,个人存款余额15.19万亿元、占全部客户存款的87%。海量稳定、低成本的县域和乡镇资金沉淀,让邮储对高成本负债的依赖度是全行业最低的。知乎知乎
翻译成人话:工行、中行们急着发5年期大额存单,是因为它们有长端到期压力、怕钱搬家;邮储的储户本来就搬不走,它不需要花1.60%的代价去锁你的钱——它只愿意用1.20%的一年期应付一下。你在小红书抱怨的"利息低、礼品少",不是某家网点抠门,是这家银行整体的资金位置决定的。看懂这一点,比听柜员推荐哪个产品都重要。
三、手里的钱分三档:现在到底怎么放
档位一:20万以下,只能在邮储体系里转。
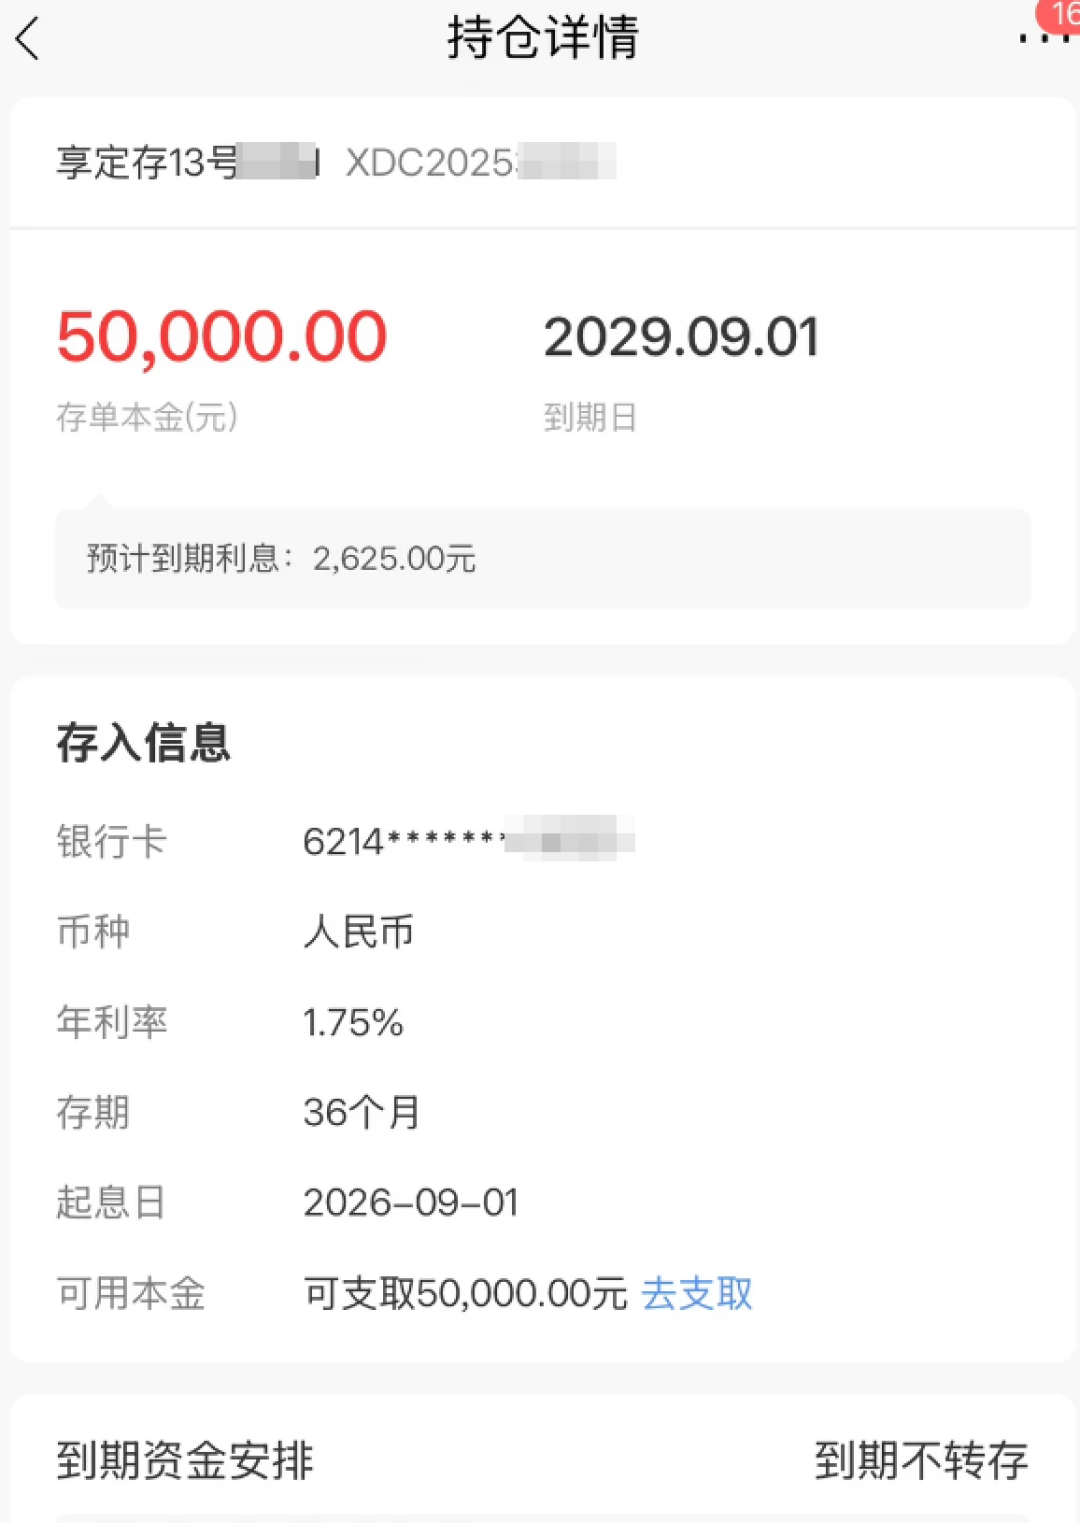
这个金额够不到大额存单门槛(哪怕是新规的20万线),主力选项就是定期存款、专属存款、储蓄国债。评论区报价混乱(1.1、1.5、1.9都有人报)恰恰说明一件事:不同地区、不同额度、新老客户,看到的利率完全不是一回事。这已经不是个别现象——据中国证券报报道,同一款三年期大额存单,无客群限制的普通版年化1.75%,面向北京、上海、杭州客群的专享版1.79%,江苏客群专享版1.78%且已经售罄,"不同利率、不同门槛"正在成为存款产品的常态。知乎有人晒出1.75%的存款利率,底下的结论很扎心——这类高息档新用户一般才会看到,有过定期存款记录的老储户看不到。所以别拿邻居的截图对号入座,打开你自己的邮储App"定期存款/特色存款"页面,看系统给你报的价,才是你的真实利率。东方财富网知乎
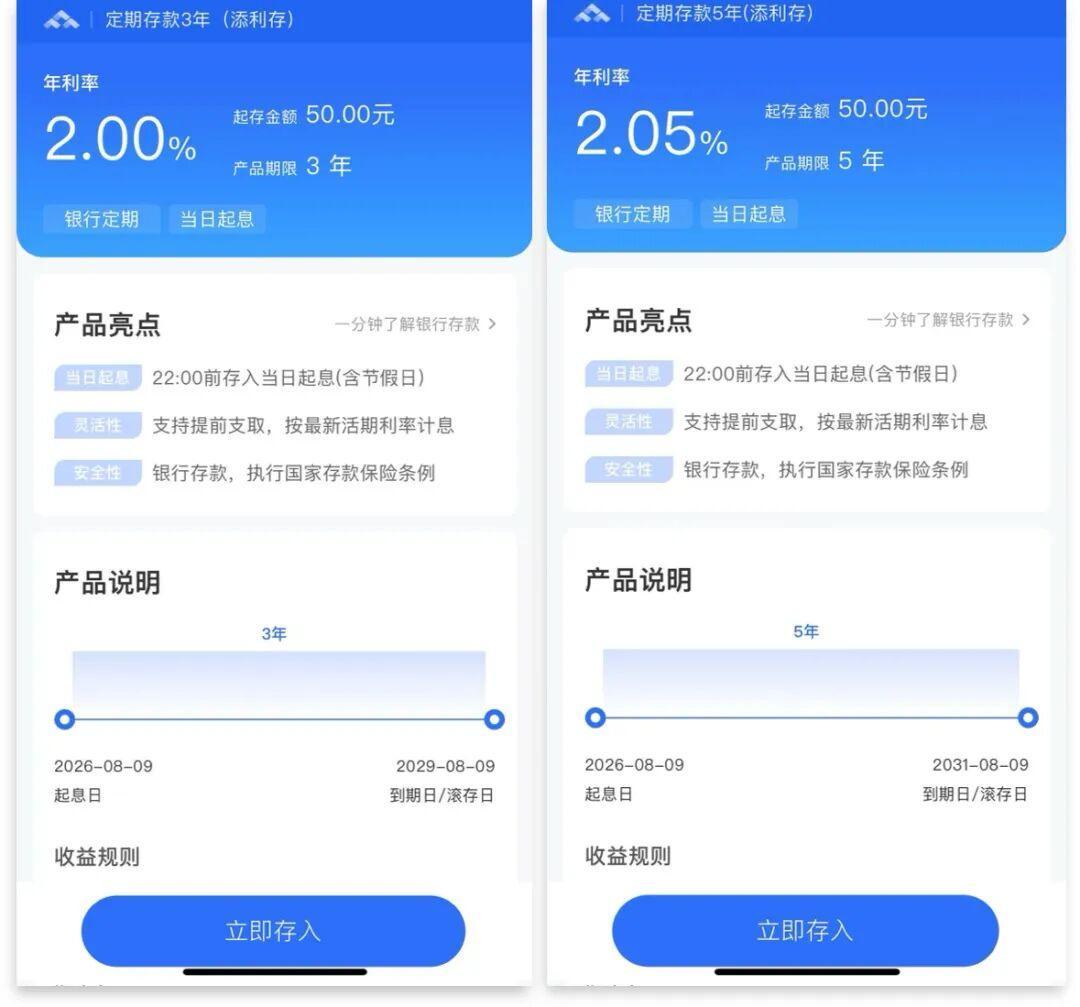
顺带一提,近期中小银行还出现了长期存款利率倒挂的现象,银行自己都不愿意付长钱了——这反过来意味着,现在任何不倒挂的长期限报价,都值得多看一眼。知乎
档位二:20万以上、这笔钱五年确定不动。
别死守邮储。中行、农行、建行1.60%的5年期大额存单和邮储1.20%的一年期之间,40个基点的差距,20万一年差800元,五年差4000元;而且邮储的一年期到期后还要冒利率再下一台阶的续存风险。但注意大额存单最大的坑不在利率在流动性:5年期一把锁进去,提前支取部分只能按活期计息,征求意见稿里的"可转让"目前还只是政策文本,没落地的东西不能当预期收益用。所以这条只适用于"五年内绝对用不到"的钱,养老钱、备用金都不算。知乎小红书
档位三:既想留邮储、又觉得定存不划算的。
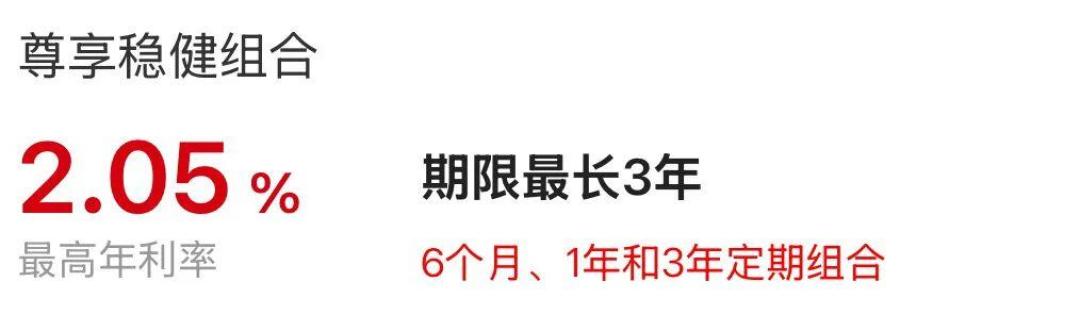
看一眼储蓄国债。评论里有储户报3年期1.63%。这个收益比邮储自家1.20%的一年期大额存单高,比1.60%的五年期存单期限短、退出成本低,而且今年6月起储蓄国债已被纳入个人养老金产品池,对有养老账户的人是双重选项。国债额度是发行日开售即抢的稀缺货,这个窗口值不值得排,取决于你对"3年"这个期限的判断。小红书中国经济网
另外提醒一句镜像信息,给家里可能要买大件的人:个人消费贷款财政贴息政策已经延长到2026年12月31日,六大行都发了公告,信用卡账单分期也纳入了贴息,单笔500元、累计1000元的贴息上限全部取消,1月1日后的消费自动适用、无需重新签署协议。低利率周期的另一面就是借钱便宜——该存存、该用贴息用贴息,两本账别混着算。微博
四、站柜台时,这五句话说给自己听
从小红书9月13日那篇被收藏的实操帖和各类翻车帖里,能整理出一套现在最通用的邮储柜台自保清单:
“办整存整取定期存款,要纸质存单”——先去邮储办整存整取纸质存单,确认这是存款(受存款保险保障、单人名下50万以内保本保息),不是理财、不是保险。中邮理财的产品的确是邮储全资子公司,但那是净值型产品,那位"2年期快到期了,从时以来,亏的最多的一周"的博主就是教训。小红书小红书
“不要理财、不要保险”——凡是让你签字的文件,先看标题里有没有"保险"“理财”"代销"四个字。评论区"买了两个存款保险"不是玩笑,是每天都在发生的真实转化。
“开通通存通兑”——不然这张存单只能回开户网点取,乡镇开户的储户冬天再跑一趟就知道利害。
“给存单设密码”——不设密码,同样只认开户行。
“到期手动转存,不开自动滚存”——实操帖写得很直白:“手动转存,不要自动转存(自动转存利率低)”。存单到期那几天再去问一次"现在新钱进来什么价",老客户身份恰恰可能是最高障碍,家人新开的卡有时候反而更值钱。
至于"送的米面油越来越少了"——2026年了,礼品本来就快退场了,与其要那袋米,不如把"我这笔钱现在到底什么价"问明白。按10万块存3年算,一个像样的上浮档和一袋米的差价,够你家吃十年米。
五、接下来盯什么
《大额存单管理办法》正式稿落地时点:转让功能一旦上线,5年期大额存单的流动性折价会明显收窄,那时候才值得把"锁五年"的优先级提上来;
邮储三季度是否跟进重启3年/5年期大额存单:它现在按兵不动的前提是付息率0.98%的行业最低身位,一旦到期迁徙压力传到负债端,姿态会变;
下一轮挂牌利率下调的窗口与幅度:中小银行已经出现长端倒挂,这是观察大行动作的前哨;
储蓄国债每月发行日历:纳入个人养老金池子后额度博弈更激烈,发行日前一周在App里看好承销公告再决定要不要排。
利率下行这几年,储户最贵的不是那零点几个百分点,是"不知道自己的钱在银行眼里值多少钱"。邮储那0.98%的付息率和1.63%的净息差摆在一起,其实就是答案的上半句;下半句,得你自己走到柜台前,用它来问价。