9月15日晚上,银行圈刷屏的是两条看起来互相矛盾的新闻。
一条来自财联社的调研:国有大行的线上大额存单,相对同期限定存的利率溢价正在快速消退——工行在售的各期限存单里,3个月、6个月、1年期利率(0.75%、0.95%、1.05%)反而低于同期限定存(0.8%、1%、1.1%),建行2年、3年期存单和定存持平在1.2%、1.55%,交行的线上存单也只比定存高5个bp,且2年、3年期干脆不卖。国家金融监督管理总局的数据给了理由:2026年二季度商业银行净息差1.41%,是2022年一季度以来首次回升,银行不打算再为"存单"这个招牌支付溢价了。财联社
另一条是微博热搜上的#大额存单也分人了#:多家银行推出客群专属、区域专享、节日专享大额存单,一改过去统一起存门槛、统一利率的标准化供给模式。工行APP上线教师专属3年期存单,20万起存、1.55%;浦发把3年期1.75%的存单拆给了私行、代发工资、30天内新开户、资产提升这些定向客群;南京银行同一个3年期卖三个价——普通版1.75%、江苏客群1.78%、北上杭客群1.79%。交行网点不定期放3年期额度,条件是50%资金从行外转入,达标才有1.75%,工行网点的人说"只有早上9点半到10点放额度那一刻能抢到"。新浪财经证券日报财联社
一边是溢价消失,一边是定向让利。如果你手里有20万以上的闲钱、主要靠存款过日子,这篇文章想拦你一下:你现在在APP存款页刷到的1.55%,很可能既不是你该接受的价格,也不是市场全部的价格。真正贴着2%的成交,藏在另一个入口——大额存单转让区。而转让区里那条被转了431次的"拼好存"解释,恰好说明绝大多数人根本没算清自己买的是什么。
先说一个刚关上的窗口:5年期重启两周,额度就没了
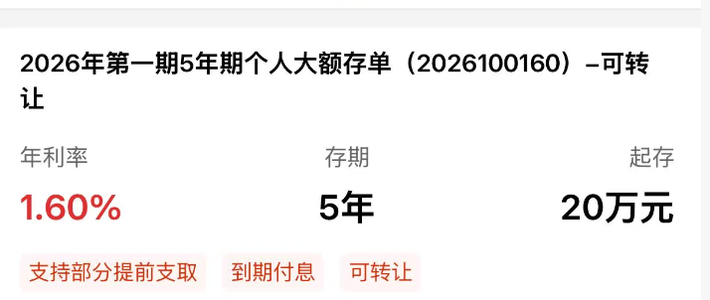
7月起四大行集体重启的5年期个人大额存单(开源证券统计利率集中在1.55%—1.62%、20万起存),9月6日环球网财经还在报"工行APP显示1.60%和1.55%的5年期产品尚有额度、剩余超1000万元"。同一张产品页长这样:环球网

注意页面上那行小字:支持部分提前支取、到期付息、可转让——“可转让"三个字,就是这篇文章的主角。而9天后财联社去查,工行"线上暂无5年期大额存单”。一个两周关上的窗口说明:在存款这条街上,"稀缺"重新出现了,只是这次稀缺的不是收益,是锁定利率的资格。财联社
转让区:新发1.55%的时代,挂牌页上是另一个价格体系
转让区的逻辑很简单:存单没到期,持有人急用钱,挂在自家银行的"转让专区"卖给别的客户。因为挂出来的是2023、2024年利率还没一路下台阶时买的老货,票面利率看起来像穿越回来的:小红书存款圈9月15日的帖子是"南京银行大额存单转让,到手2.05%,需补450元";再往前翻,有"3年期1.98%、可转让、新户还有999立减金"的晒单,也有票面挂着2.85%、甚至4%的老存单。小红书
知乎9月11日有个典型提问:转让区到底是什么、怎么捡漏、有哪些坑?评论区的高赞答案分成了两派——一派说"没啥坑,正常买就是了",另一派说"你拿到的根本不是页面上显示的利率"。两派都对,也都错,错在都没把账摊开。知乎
对照一下现在的"安全息阶梯"就知道这里为什么值得蹲:货币基金收益已经掉进1%区间;国有大行3年定存和3年新发存单都是1.55%;1.7%的5年期储蓄国债上周(9月10日)302亿额度照例"一债难求",第七期3年1.63%、第八期5年1.7%,单一账户每期还封顶50万。而转让区的实际到手利率,就夹在"新发"和"一年前的老货"之间——而且这个差距本身正在快速变化。《国际金融报》去年9月报道时,华瑞银行转让专区宣传文案的最高年利率还能到3.5%、滚动成交里多份存单以2.3%以上成交。一年后(8月末)网商银行那位晒"转让区玩法"的储户在正文里写下的对比是:“直接购买是1.55,转让区是1.58……只要(明年)高于1.44,就可以快速转让,20万多拿差不多300”。他同一篇帖子里的APP截图则显示:发行中的新发存单3年1.60%、2年1.55%、1年1.40%,而转让专区挂出的折算年利率到了1.61%(剩336-338天)——同一屏新旧并存,是蹲转让区的人每天看的图:东方财富网国际金融报小红书
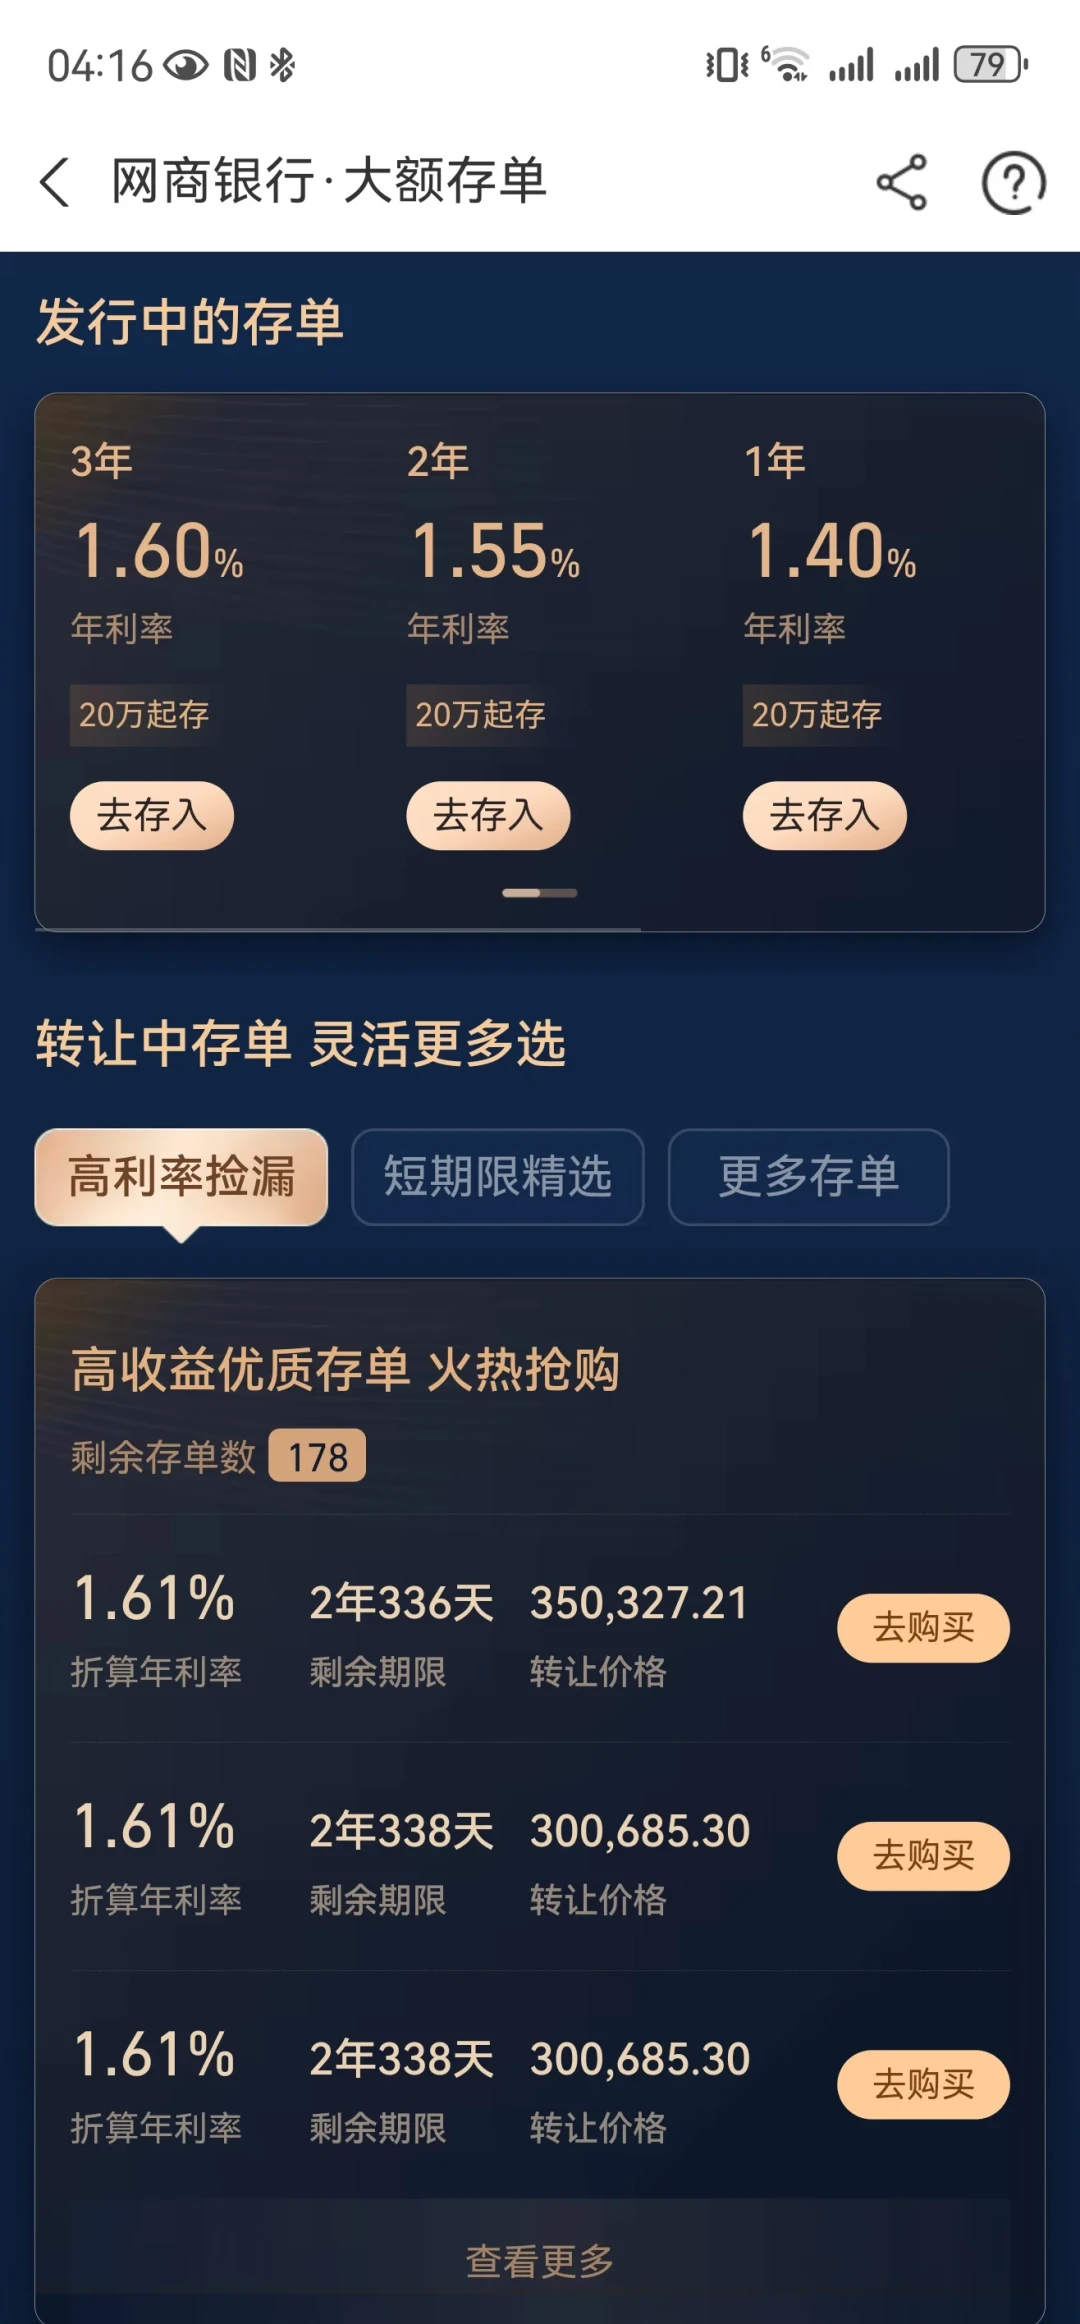
网商银行甚至把这做成了功能:转让区里可以预先设置转让金额、存单折算利率和剩余期限范围,授权机构自动匹配优质存单,折算年利率下限的可设置范围在1.50%—3.35%之间。下面这三笔账,就是用脚本来跑这个功能之前,你得先在脑子里跑通的。国际金融报
第一笔账:你补的那笔利息,到底是给谁的
转让不是跟银行买断,是接盘。一条3年期存单,第一个人存了2年,你从第3年头上开始持有——但银行只在到期日一次性付本清息,所以下单时你要把上一任已产生的利息先垫出去,等到期了银行再把整张单的本金+全部利息打给你。小红书那条431赞的解释说得很直白:银行付的总利息不变,第一个人拿前2年的,你拿第3年的,但你得先替上家垫付,这笔钱是付给卖家,不是银行扣的费。所以"到手2.05%、需补450元"里的450元,不是手续费陷阱,而是新交易的成本结构。真正的问题是第二笔账。小红书
第二笔账:页面利率是上一任的收益率,不是你的
挂牌页上显示的那个数字,口径其实已经悄悄变了——转让专区列表里写的不是票面,而是"折算年利率":

1.44%、2.05%这些"折算年利率",配上200,873.12元这样的整单转让价,才是一笔交易的真实输入。你实际拿到的年化收益只跟三个数有关:到期回款总额、你今天实付的钱、剩余期限。
拿评论区一个真实案例算:一位用户8月初差点买入别人转让的存单——20万、票面4%、5年期、已持有4年多、剩大概10个月,卖家在应计利息之外还要加收1800元溢价。到期银行付本带全部利息约24万(20万+20万×4%×5);她接手要付出的是本金20万+上家四年多约3.3万的应计利息+1800元溢价,接近23.5万。里外里,她的真实净收益只有不到5000元,摊到10个月,年化在2.5%上下——发帖人自己估的是2.7%。评论区61个赞说"这个利率很高了",说的没错;但请记住票面上写的是4%:你看到的那个数字,是四年前那个人锁定的收益,不是你的。你的收益率是被"补价+剩余期限"重新定价出来的,多数时候会收敛到剩余期限的挂牌价附近——只是老货的收敛结果(2.5%)依然高于今天的新发(大行3年1.55%),这才是转让区值得蹲的唯一理由,而不是那个吓人的票面。小红书
反过来的坑也真实存在:有用户发现同一批挂牌单,自己的"买入收益率"和转让区显示的数字对不上,还有一类疑问是"为什么转让要设最高限价"。各银行对转让挂价的规则不一样(有的允许溢价、有的限制你补的钱超过上家应计利息太多),下单页给你的"买入收益率/到手利率"才是可比口径——只按这个数横向比价,别按票面。拿不准就用一个笨公式:(到期回款-实付)÷实付÷剩余年数,10秒钟,小学算术。小红书
第三笔账:流动性出口,决定这笔钱你敢不敢放
接盘的存单不是"买了就锁死":多数银行允许你到期前再挂转让(网商银行那位玩法帖的完整策略就是"买2年期、持有一年、只要转让价还高于1.44%就转手"),也有存单支持质押贷款,但两个现实约束要看清——第一,转让区有进有出,真要救急时你能不能按体面价格快速转出去,取决于当时接盘的人多不多;第二,一旦放弃转让改走提前支取,多数产品按支取日挂牌活期利率计息,利息基本清零。所以用"未来确定不动的钱"去接盘才成立;把随时可能要用的首付钱换成一张剩10个月的二手存单,是在赌转手的流动性。
你到底算哪一档:先查三张名单,再决定蹲哪里
这轮大额存单市场最大的变化,不是降息,而是同一家银行的同一个产品,不再对所有人报同一个价。做决策前,先对号入座:
客群名单:你是代发工资客户、30天内新开户、私行或资产达标客户吗?浦发那笔1.75%的3年期,只卖给名单内的人;
区域名单:人如果在南京银行的江苏/北上杭辖区,同一张3年期多拿3-4个bp;
资金来源名单:交行网点的1.75%要求50%行外转入——行内滚动续存的存量资金,不配拿这个价。
三张名单都不在,你有三个选项:一是按财联社记者的说法蹲放额度的时点(工行网点早上9点半到10点);二是回到国债和存款的阶梯里,等10月储蓄国债、接受1.6%-1.7%;三就是打开转让区,用上面第二笔账的笨公式逐单算,或者直接用"预约匹配"功能把折算利率下限设在你认为划算的位置。至于评论区有人晒的民营银行"2年2.6%"(亿联),单一账户请守在50万存款保险偿付上限以内——这是另一条没得商量的线。
为什么这个秋天之后,这笔账越来越要紧
华泰证券测算,2026年1年期以上定期存款到期规模约50万亿元,其中2年期、3年期到期量都超过20万亿元。农行副行长王文进在业绩会上说得很直接:3年期存款挂牌利率降幅最高可达135个基点,到期重定价还会继续压付息率;建行行长张毅披露,6月末境内定存付息率比年初降了34个基点。翻译到储户这边:你2023年存的那笔"高息存款"到期后,按APP默认引导你续的价格,可能只有当年的一半。财联社
银行在等你的存量自动重定价,你在等银行放转让区的好货——这本身就是一场谈判。而眼下值得继续盯的信号有三个:转让区的挂单量会不会随着50万亿到期潮变成买方市场(卖方变多,补价才可能压下来、"折算年利率"才可能重新抬头);9月20日LPR报价后,挂牌存款利率还有没有动作;以及这个周四凌晨的美联储——海外在加息、境内在重定价,利差往哪边走,会悄悄决定"要不要留一部分外币思路"的问题是否重新上桌。
一句话收束:转让区不是坑,票面利率才是坑——它用别人的四年期,标你的十个月。下单页那个"折算年利率",配不配得上你补出去的那450块,看完这三笔账,你自己就能算。