最近四天,小红书搜"私了",按一周内最新排,能翻出 19 条帖子:律师、车险业务员、车主,轮番聊同一件事——小剐蹭之后,是收钱私了、自己掏钱,还是报保险。互动最高的一条标题是《规规矩矩开车被酒驾撞了,千万别急着私了》,426 个赞、571 个收藏:收藏比赞还多,是典型的"留着以后用"的信号。知乎这几天同时挂着"汽车出了一次车险,来年保险费会涨多少""宝马 X3 全责事故修了一万多,来年保费大概涨多少"的问题。抖音上有人直接发起投票:小剐小蹭,你选报警、私了还是走保险——评论区留了 600 多条。小红书知乎抖音
这些人卡在同一个地方:事故不大,损失几百到几千块,可三条路好像都"烧钱"——私了怕翻脸,掏现金怕报价虚高,走保险怕来年保费报复性上涨。
"2000 元以下私了"这句口口相传的话,算法就错了
社区里流传最广的口径是损失 2000 元以下私了、超过 2000 元走保险。听起来实在,但它默认了一件事:保费上涨是一笔固定数,比如"出险一次涨 1000"。实际上,出险的成本不是这次赔多少,而是明年折扣的消失——这个损失每台车完全不同,有人一次出险多交一千九,有人多交一百块。知乎
拆开看。车险的算法是:最终保费 = 基准保费 × 自主定价系数 × 无赔款优待系数(NCD)× 交通违法系数。基准保费每个季度随地区和车型动一次,这就是为什么"去年没出险今年也涨了"——那是另一件事,今天不背这个锅。和出险直接挂钩的是 NCD,阶梯是全国统一的:知乎专栏
交强险(6 座以下家用车基准 950 元):连续 1 年、2 年、3 年及以上无事故,分别打 9 折、8 折、7 折;出了有责事故(不致人死亡),折扣清零回到 950 元;有责致人死亡的,上浮 30%。知乎
商业车险(示范条款口径):连续 3 年未出险系数 0.6,2 年 0.7,1 年 0.85;首年投保或上年出险 1 次回到 1.0,出险 2 次 1.25,3 次 1.5,4 次 1.75,5 次及以上 2.0。
同一张剐蹭,两台车的答案应该相反
假设一台家用燃油车,商业险基准保费 4000 元(车损 + 三者),这次事故对方主责你次责、损失 800 元,你纠结要不要走自己车损险:
A 车:三年零出险,系数 0.6,今年实付 2400。 走保险一次:明年系数回到 1.0,多交 1600 元;交强险折扣同时蒸发,约再损失 285 元——仅明年一年,出险的真实成本约 1900 元。更隐蔽的是折扣重建周期:从 0.85、0.7 重新爬回 0.6 要三年,三年累计多交约 3400 元。800 块的剐蹭,走保险实际亏一千到三千。
B 车:去年已经出过 1 次险,系数 1.0,今年实付 4000。 再走一次:明年 1.25,多交 1000 元。看着也多,但性质不同——B 车已经不在折扣保护里,而且如果年内本来就有一笔要修的账(比如等保险处理的更大损伤),第二次出险只跳 0.25 个台阶,远比 A 车"从 0.4 连本带利往下掉 + 三年重建期"便宜。
结论就是这张系数表里反常识的部分:第一次出险最贵,越往后边际越便宜。连续零出险的年份越厚,小额事故走保险的成本越高——"没出险"这个好习惯,恰恰是你最不该为一块钣金报销的东西。所以"2000 元"不是阈值,你自己的 NCD 台阶才是。
报价之前,先问业务员这四个问题
我今年商业险系数在哪个台阶(0.6/0.7/0.85/1.0……)?
这次理赔如果赔了,记入本保单年度还是下个年度?理赔款到账时点跨过续保日,口径可能不一样——让出单员说清楚,别按电销员的记忆猜。
出这次险后,明年交强险 + 商业险的总报价是多少?直接要数字,不要听"没多少"。
报案了但最后自己掏钱,系数还能不能保住?多数公司仅报案、未赔付,通常不计入。 已赔付的,有的公司在续保前允许"退赔消记录",但这不是全国统一动作,口头承诺不算数,要工单。知乎
私了不是问题,没算过的私了才是
真实样本:9 月 21 日一位南京车主发帖,现场看着不严重的剐蹭,对方给 500 块私了;第二天去修,报价 3000——杠皮内凹,伤在卡扣和骨架上,现场根本看不出来。协议里只写了"给 500",没写清损失范围,第二天想追,全凭对方良心。小红书
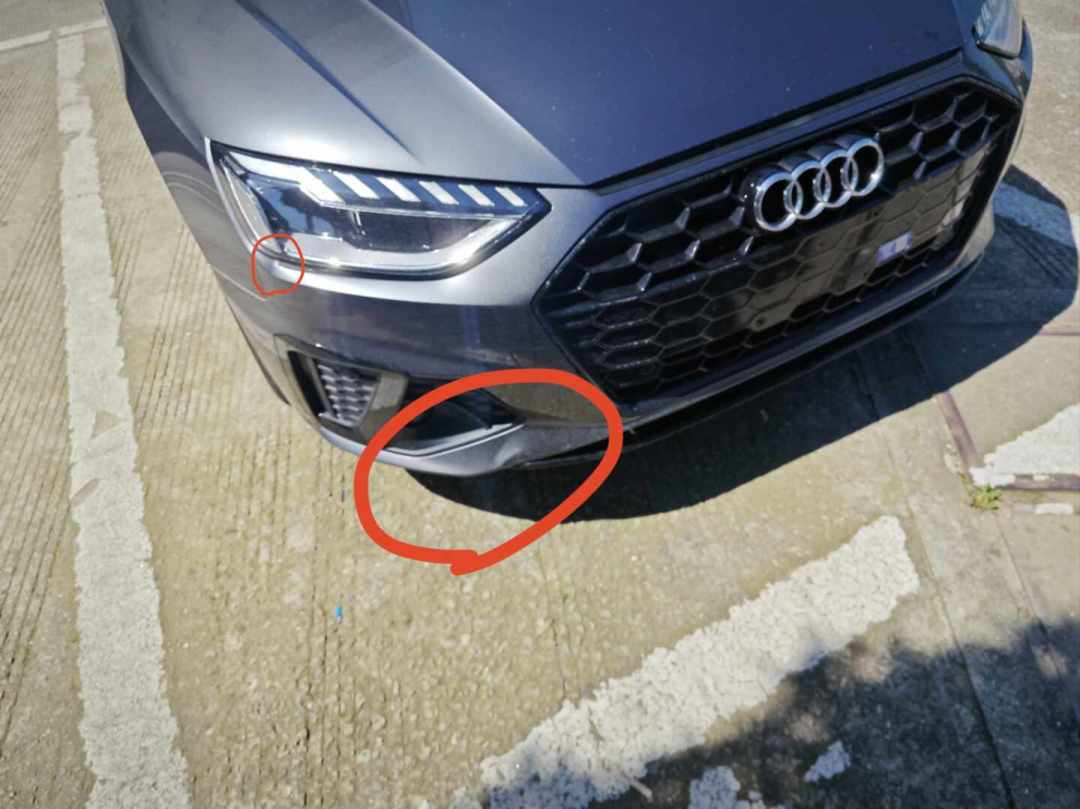
律师口径里"能站得住的私了"要同时满足三件事:损失拍清楚、金额写明白、写明一次性了结互不追究,再补一句"人身伤害除外"。缺一样,就可能被反悔两次——对方反悔(伤情后续显现,主张显失公平可请求法院撤销协议),你也反悔(发现修车超支)。中国新闻网
流程上别漏三步:互拍车牌、行驶证、驾驶证、保单四件套 + 损伤全景和特写;拍照后尽快挪到不妨碍交通的地方(高速上:双闪、警告标志摆到车后 150 米、人站护栏外)——财损小事故"该撤不撤、造成拥堵"是可以被处罚的;最后在手机上把金额和条款打出来,双方确认留痕。
四种情况,多少钱都别私了
对方涉嫌饮酒、无证、无牌、没买保险。 那篇 571 收藏的帖子讲的就是这个场景:被酒驾撞了急着收钱私了,协议本身护不住你——对方回头反咬"你肇事逃逸",现场证据已经被你亲手撤了;而替他遮掩刑事案子,是另一重风险。
有人受伤,哪怕对方口头说"没事"。 骨裂、脑震荡这类伤发作慢,老人小孩尤甚。人身损害是私了翻脸率最高的类别。
电车托底、撞到电池包。 外壳钣金几百块,电池检测和更换是另一个数量级,还夹着安全问题——这不在"私了"能覆盖的范围里。
对方是营运车、租车或脱保车。 主体不对,签了协议也可能执行无门。
不想二选一,中间还有一档:12123 视频快处
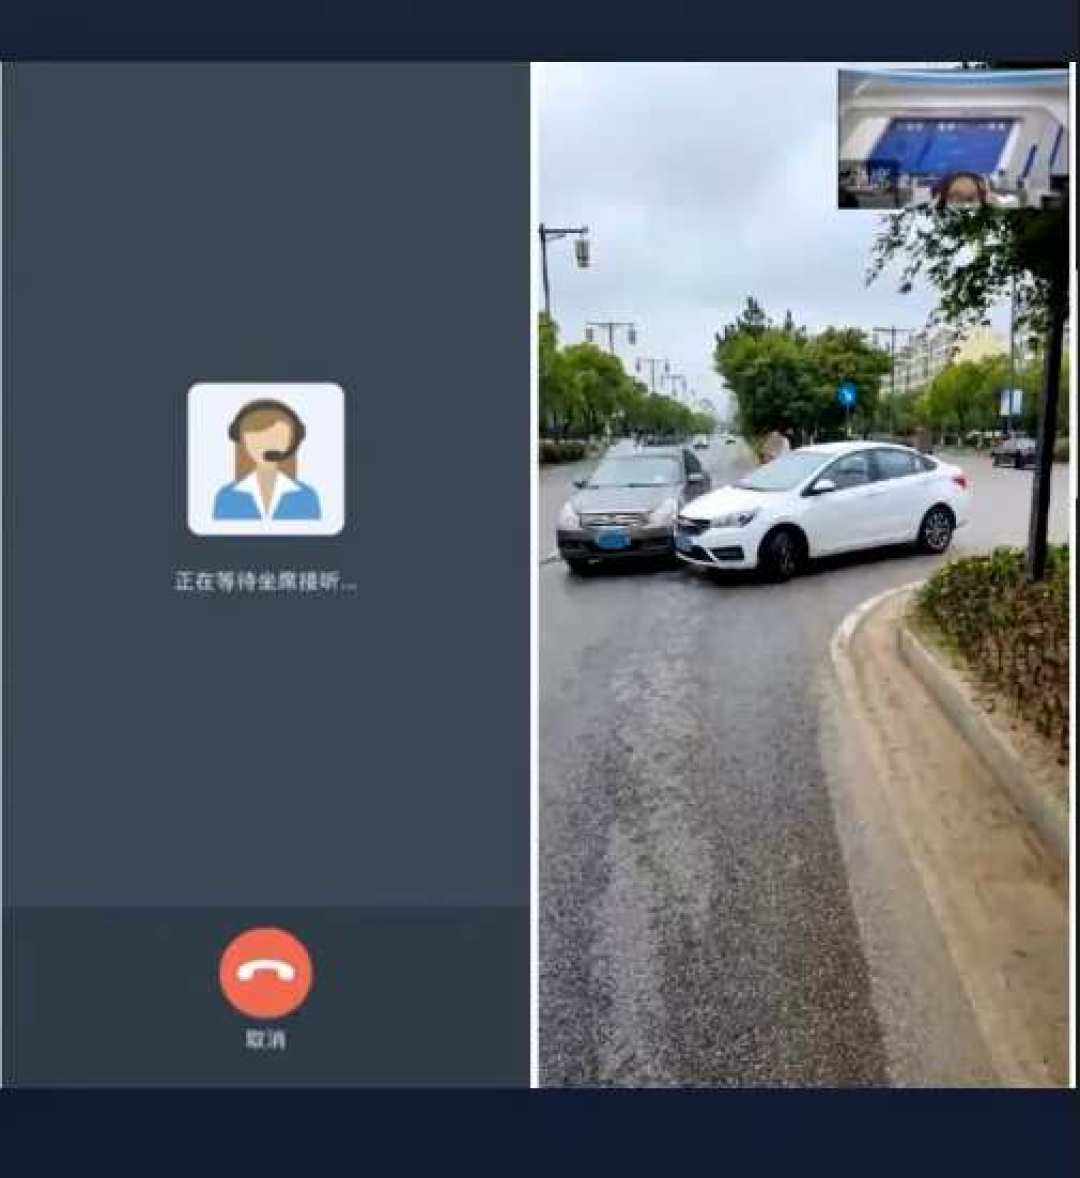
责任有争议、又怕事后说不清的,用"交管 12123"App 的事故视频快处:在线连线交警坐席,几分钟固定证据、当场出具《道路交通事故认定书》。关键是——定责不等于理赔,认定书拿到了,走不走保险还是你自己的账,这一步本身不产生出险记录。这个功能已在全国铺开,以宁夏为例,去年 1—7 月全区就通过视频快处处理了 3.09 万起轻微事故。每逢长假,交管还会联合保险机构在高速公路、景区沿线设快处快赔服务点——今年春节云南摆了 414 个。 去年国庆前的全国部署里"事故快撤快处快赔"就是保畅标配。人民网宁夏频道人民网云南频道中国新闻网
快处条件也很硬:机动车之间、仅轻微车损、车能动、人没伤、双方证件齐全、无酒驾嫌疑,任何一条不满足就报警留现场。这不是找麻烦,是把你的系数和法律风险一起挡住。
距国庆还有九天。出发前最值得做的车况功课,不是洗车打蜡,而是打开去年保单看一眼:你的 NCD 在哪个台阶。零出险三年的车,假期小剐小蹭,宁可拍全证据、私了或自掏,别报销一千块的漆面;已经在 1.0 以上台阶的车,真撞了就痛快走保险——你的折扣没了,保险再不用才是真亏。