9月4日,央行公布二季度支付体系数据,卡圈讨论最多的一个数字是:全国信用卡和借贷合一卡只剩6.77亿张,较年初少了近2000万张——折算下来,平均每天有超过10万张卡退出市场。第一财经
对照2022年二季度8.07亿张的历史峰值,信用卡已经累计"消失"了约1.3亿张。第一财经
对持卡人来说,重要的从来不是"全人类少了多少卡",而是手里这张交行卡,在不在下一批被处理的名单上。这个问题值得认真看,因为交行恰好是六大行这半年最扎眼的那一个。
交行中报里,信用卡的两笔"扎眼账"
把上市银行2026年中报的信用卡数据拆开看,交行信用卡条线是这样的:
透支余额较年初下降8.66%。六大行全在缩:工行信用卡贷款余额5971.57亿元、降幅14.39%最大,农行只降4.03%,交行的压降力度排在前列。第一财经
信用卡不良率从2.68%升到3.80%,半年抬升1.12个百分点,是上市银行里升幅最大的。同期邮储、农行还稳在1.45%、2.05%的低位,工行不良率虽到了5.37%,升幅也只有0.76个百分点。第一财经
但另一边,交行对公不良率降了0.14个百分点到1.05%,改善幅度在六大行里排第一。
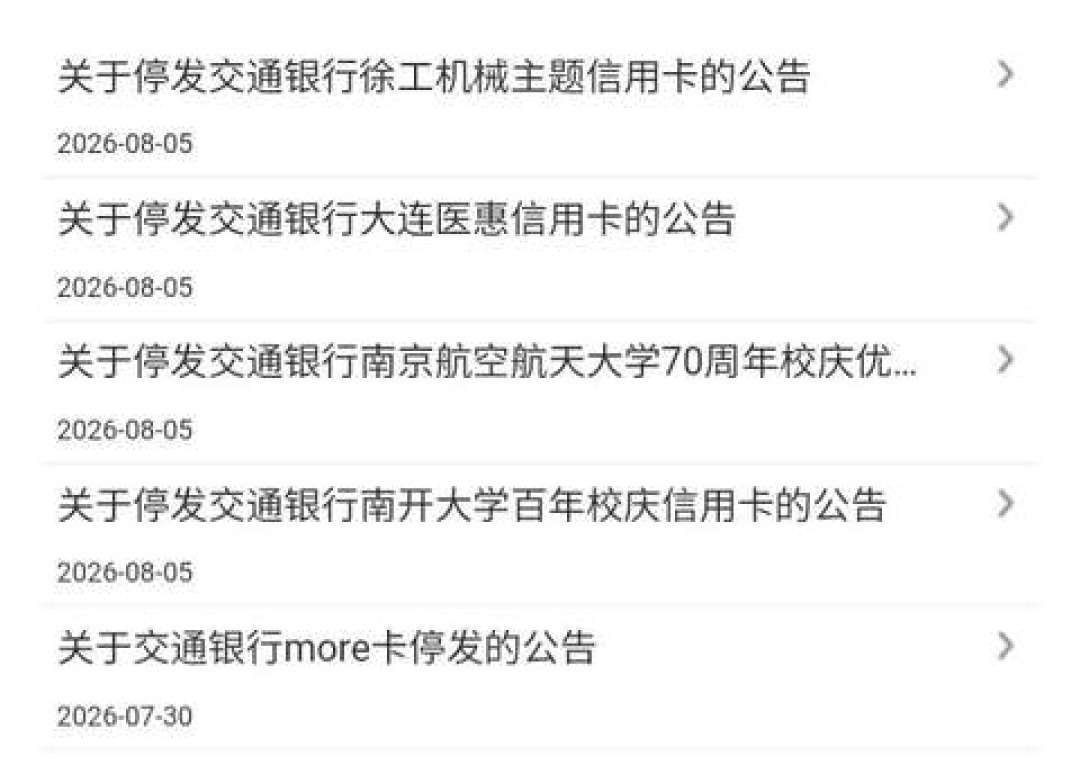
三个数字连起来读,结论不是"交行风控突然不行了",而是风险集中堆在信用卡一条线上,银行选择了压退尾部而不是整体放水:清睡眠卡、收紧高风险客群授信、下架边缘产品。7月30日交行公告more卡停发,口径是"业务策略调整"。与此同时,出清也在加速:8月全行业信用卡不良转让本息122亿元,占全部不良转让的31.7%,同比还在增长。知乎第一财经
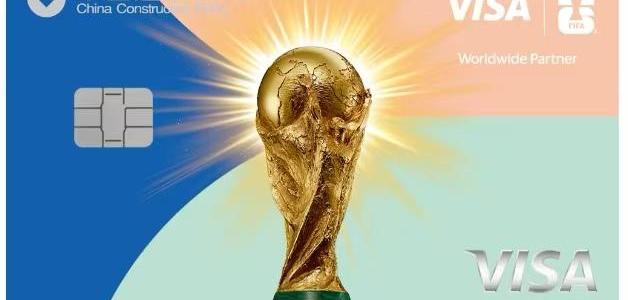
有个反例也要说清楚,免得被"集体收紧"的帖子带偏:这边在停发,那边交行的新卡面还在一张一张上——5月交行联合Visa首发世界杯主题信用卡,7款足球艺术卡面同步上线。9月20日,王者荣耀联名新卡面又上线。真实情况不是普收,而是分层——用得勤、还得起、愿意分期的客户是拉拢对象,尾部客户是出清对象。你要做的,是搞清楚自己在哪一层。微博
留还是销,先算三笔账
第一笔:你在不在被清退的名单上?
一年刷不满12次、账单经常忘还、卡躺在抽屉里吃灰的,就是"睡眠卡清理"和"授信压降"的高危对象——银行处理这类卡通常是批量降额、到期不续,很少逐个商量。自查动作很简单:打开买单吧看三个数——额度使用率、最近一笔交易日期、这张卡背后有没有独立年费。手里有三四张交行卡的,闲置卡建议主动处置,不要等银行替你决定。
more卡就是现成的例子:9月18日起停止受理新申请,存量持卡人卡片毁损、丢失不支持补换,到期不续卡、只能销卡。这张2011年前后发行的银联准贷记卡,本就游离在主流产品之外。社区里还有卡友反馈:销掉交行全部信用卡后再申请,审核明显变严甚至被拒。个案不是规则,但它指向同一个事实——销卡有隐性门槛,销之前要想清楚自己还需不需要这家行的授信。知乎
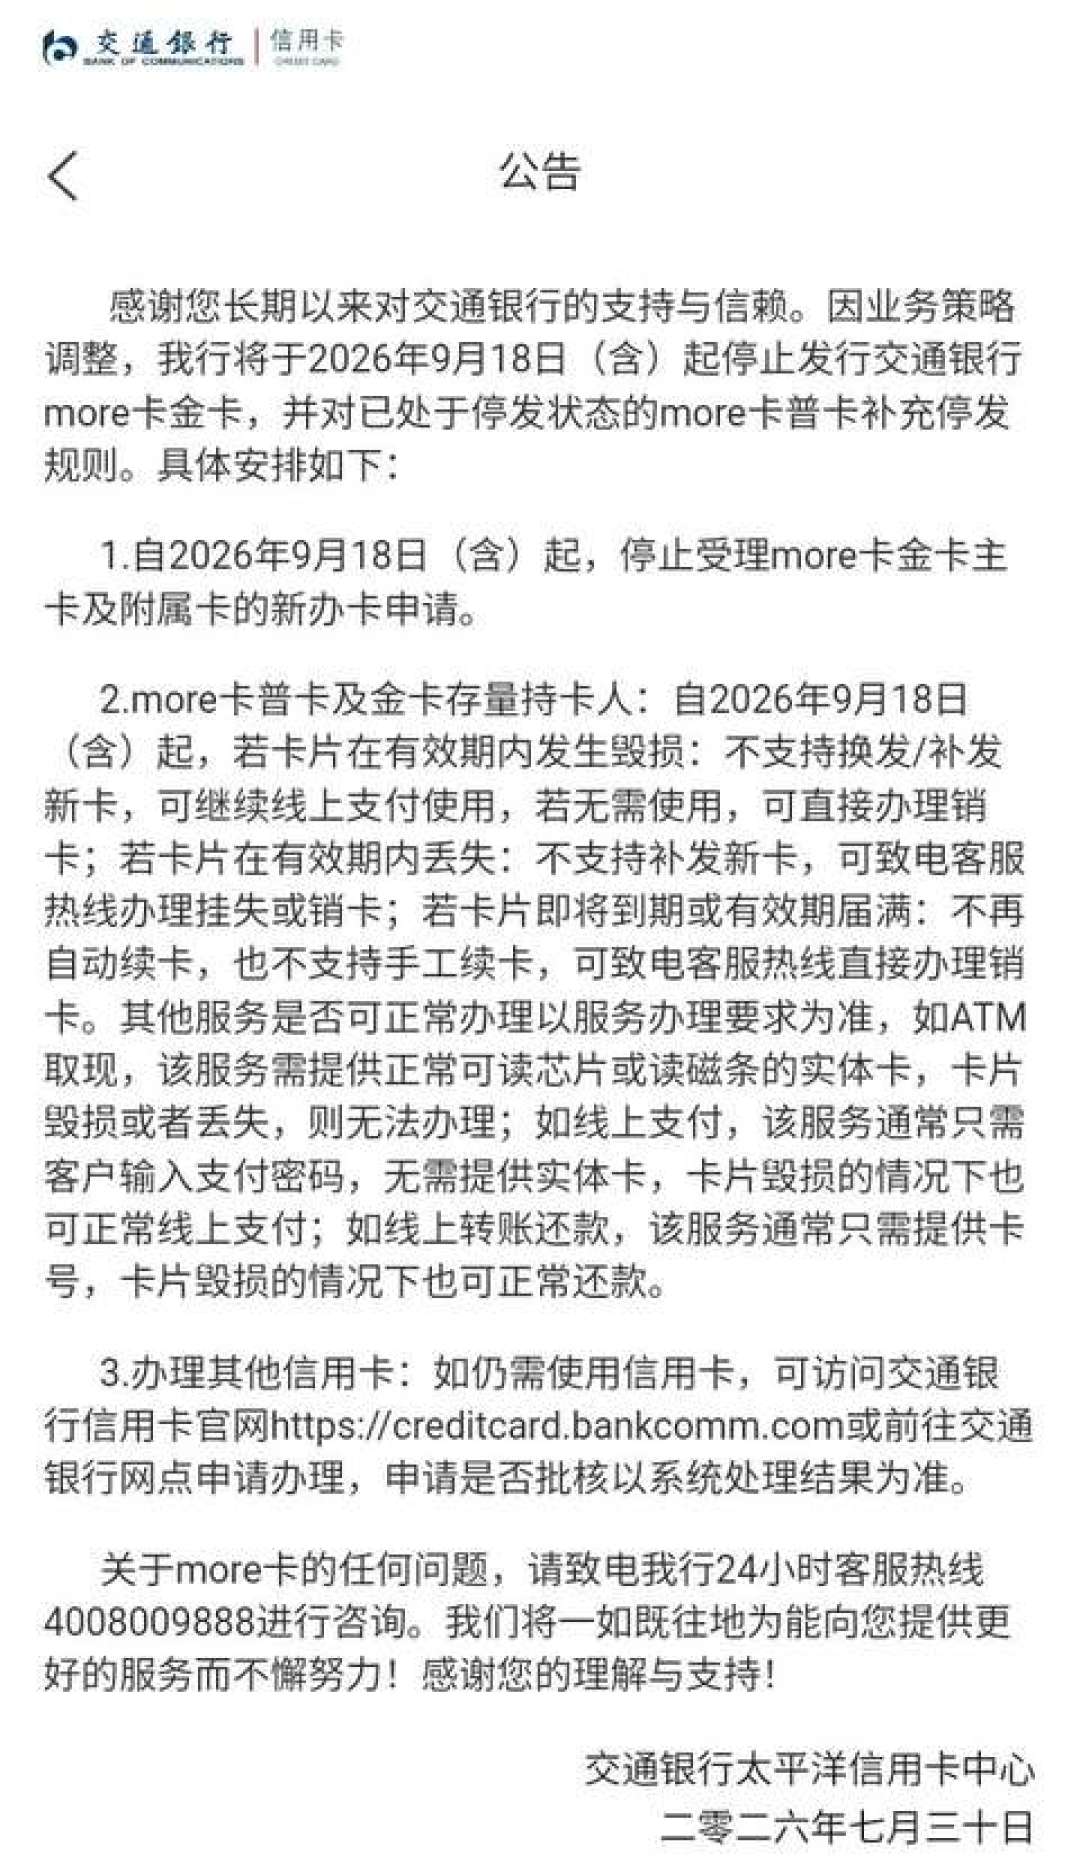
另外注意:销卡不等于销户。只销一张卡,名下账户还在,老账户的积分规则和账务关系可能还挂着你;想彻底退出,要另外申请销户,这是一笔很多人心里的糊涂账。
第二笔:留着的成本变了没有?
授信收紧的直接影响是同样一张卡的可用额度可能缩水,习惯刷到额度九成以上的人要有备用方案。计息上,这位交行卡友吐槽的"刷了1.6万、逾期2千、利息却按1.6万算",就是多数银行通行的"未全额还款则不享受免息期、从记账日起计息"条款——不是交行针对你,但最低还款不等于无息,这一点被大量卡片账单实测过。逾期后的协商同理:有人分享过"先还最低再去谈分期反而难谈"的经历,个案不能当规则,但签字前把条款看清永远是划算的。
反面红利也要接住:上半年国有六大行及多家头部股份行落地信用卡分期贴息政策,客户贴息上限提到5000元。真有账单分期需求的人,一张贴息卡比"赌气退卡"省钱——这也是别跟着"退卡论"博主一刀切的理由。第一财经
第三笔:销之前,把利益带走。
确定要出的卡,先把积分、未出账单、年费周期三件事对齐。尤其积分:交行积分兑换规则10月10日调整(打车抵扣从最高50%降到20%、餐饮外卖兑换暂停近三个月),大余额积分户如果随手销卡,兑换价值直接打折。先兑换、再销卡、后销户,顺序别反。
顺带辟个谣
最近朋友圈刷"9月起信用卡新规,同一商户刷三次就封卡",查央行和六大行的官方发布口径,都没有这么一条"新规",封停、降额的动作来自各行自己的风控,而不是某个统一红线。真正影响钱包的,是合同里写着的免息期丧失规则、最低还款计息和取现手续费——与其焦虑玄学新规,不如读懂自己那页合约。
接下来盯什么
Q3银行中报与不良转让数据:中信银行管理层已经给出判断,信用卡不良预计今年见顶。但交行不良率绝对值(3.80%)还在中位以上——如果Q3交行升幅收窄,说明压退进入尾声;继续扩大,收紧就不会停。第一财经
交行后续停发/不续公告:more卡只是开始,联名卡、主题卡的"下架名单"才是单卡持有人最该盯的信息。
银登中心月度转让规模:信用卡不良转让连续放量,说明银行出清还没结束,"误伤式降额"的概率会上升。
一句话总结:这轮销卡潮不是"信用卡完蛋了",而是一次大规模的客户重新定价。对交行持卡人——活跃的卡,拿稳贴息红利;睡眠的卡,别等银行替你销;要销的卡,先把积分和权益带走,再销卡、销户一起办。
(本文为消费提醒与信息梳理,不构成借贷或投资建议;信用卡业务规则以交通银行最新公告为准。)