最近两周,中信银行的用户社区里同时热闹着两件事。
一件是中秋晒礼。有小红书友人晒出中信银行寄来的中秋礼品,配文写着"100万以上的客户礼品,和去年一样水平"。另一篇"中信私行中秋礼物"的帖子直接挂上了#中信无限卡 的标签。另一件是分层玩梗——“中信银行的财富等级,钻石前正好9级,对应练气、筑基、金丹、元婴、化神、炼虚、合体、大乘、渡劫"的说法在知乎被转成了热帖:存款40万是"炼虚”,“能有个300-600万的银行金融资产,差不多就相当于渡劫大佬,再往上就是仙级了”。小红书知乎
梗归梗,但对账户里躺着几十万到几百万、正好卡在中信财富分层"渡劫线"附近的人来说,一个更实际的问题跟着来了:客户经理说"资产再冲一冲就到私行了,权益完全不一样"——这一冲,到底值不值?
把9月这轮晒单、吐槽帖和刚披露的半年报放在一起对一遍,你会发现"私行门槛"这四个字,网上至少同时流传着四个版本。
四个版本的"门槛",出自四套不同的逻辑
版本一:体系线——月日均600万,是钻石/菁钻卡的硬杠。
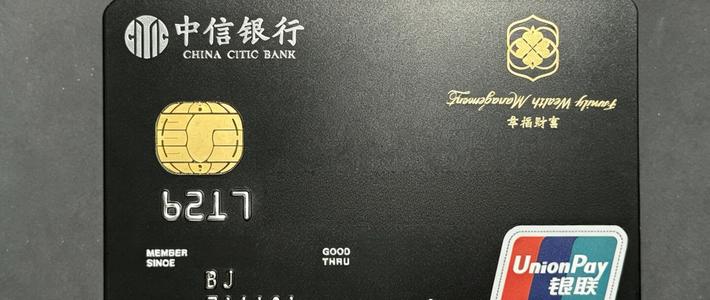
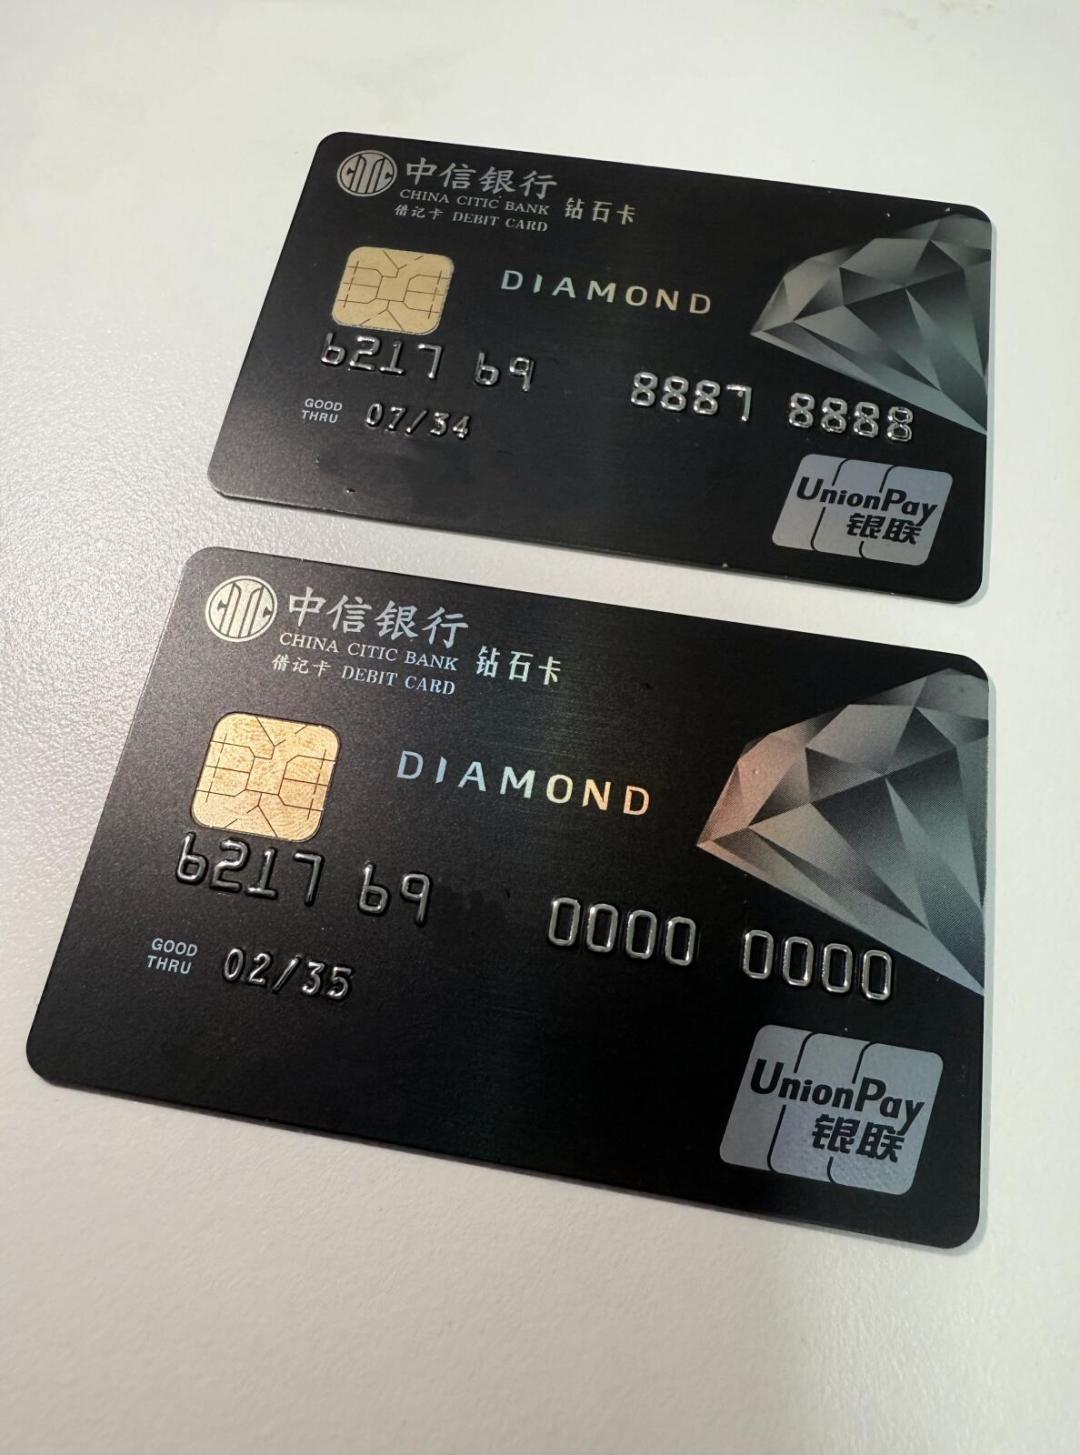
8月下旬一张"O存拿下中信钻石卡1118888"的晒卡在卡友圈传过,办理条件写得很具体:“中信银行菁钻卡/钻石卡为同一卡等级,同时也是中信私人银行级”,达标口径是私人银行月日均600万;还留了一个口子——“特殊申请体验中信私行服务”。连卡面选号都有另一道坎:这位晒卡人提到,此卡选号"要求2000w可选(不同地区规则不同)“。今年1月另一篇358赞的选号晒卡帖,晒卡人从银行得到的口径完全一致:“问了银行说600万可以开卡,2000万可以选号”。这位晒卡人选了16位卡号,理由是"好记”——在卡友眼里,卡号和卡面本身就是等级的一部分。小红书小红书
版本二:礼遇线——100万就开始发中秋礼品。
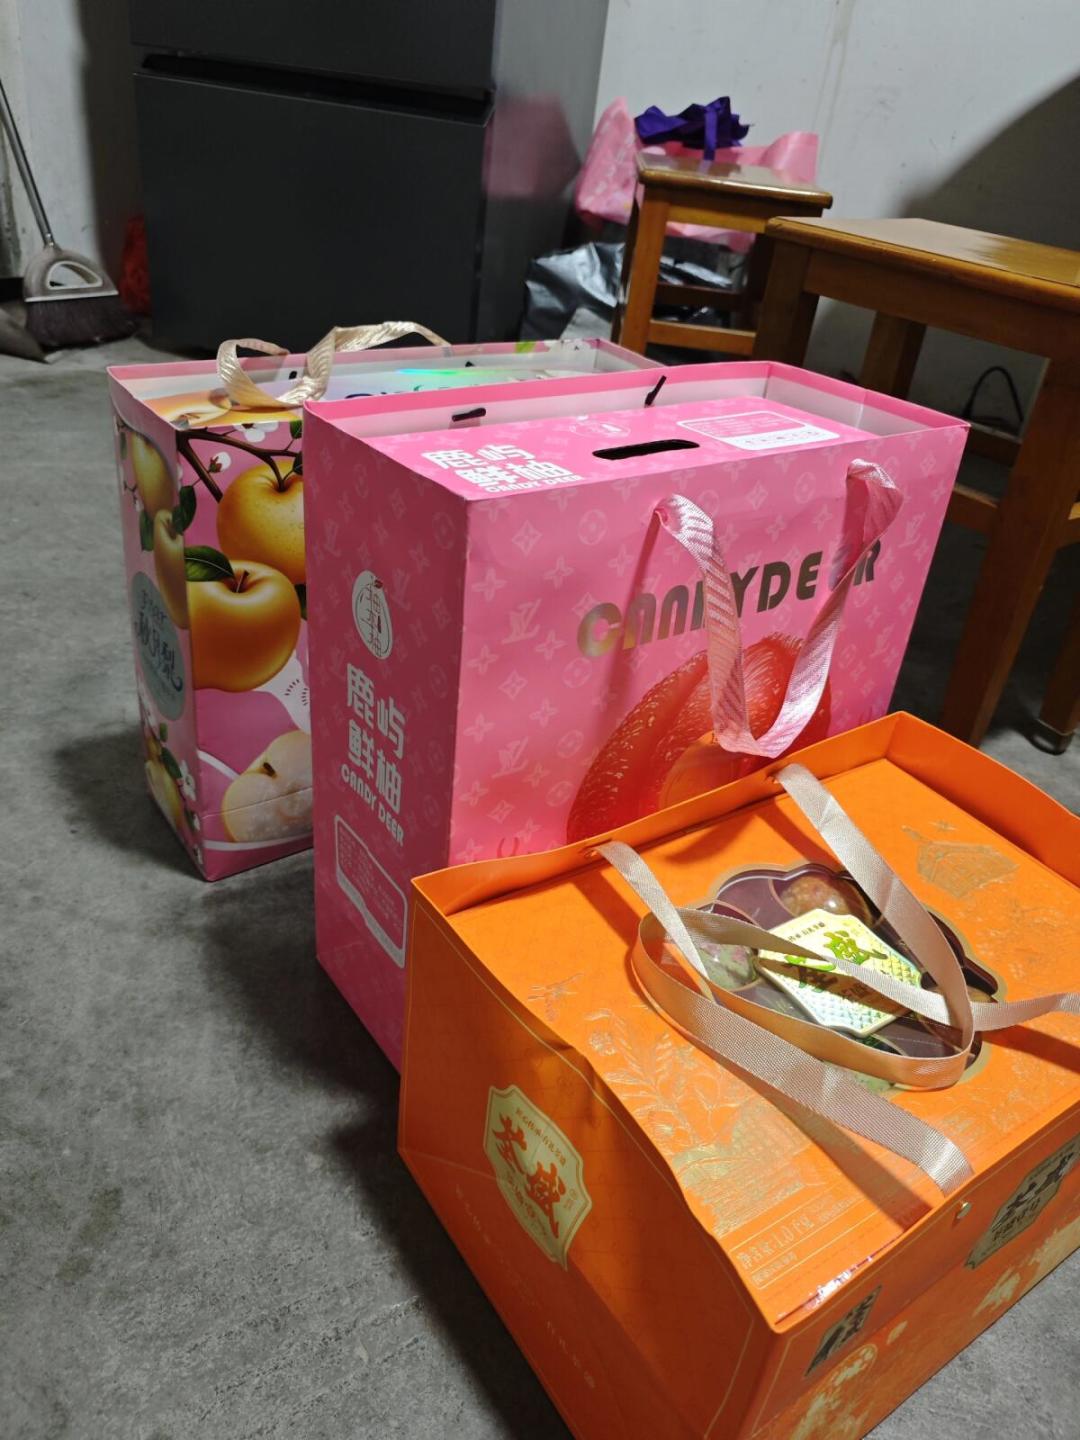
按9月21日那位晒礼品用户的说法,她收到的是"100万以上的客户礼品"。也就是说,离600万还远,银行的节日触达就已经覆盖到了——分层服务不是从私行才开始的。小红书
版本三:口头线——客服报价可以"越问越离谱"。
9月1日,数码博主"Hey贝塔"在微博发帖:咨询中信私人银行开户门槛,“人家刚开始说存款500万,后面越来越离谱,说得存3000-4000万”,他直接把能注销的都注销了。这条吐槽收了305条评论,清一色"离谱"。而在另一条银行晒单热帖里,"500→600→1000"的报价变化也在不同用户嘴里出现过。高赞晒卡帖里的口径更是按城市和卡种各说各话——一篇479赞的"中国顶级卡"帖写着:“一线城市大无限2000万、小无限1000万,普通城市最低600万敲门砖”,“储蓄卡每年满足600万可免年费”。口头报价、体验达标、正式私行、超高端、大无限小无限,混在同一个词里说。微博小红书
版本四:财报线——银行确实在往高净值客群倾斜。
8月26日披露的中信银行2026年半年报里,零售管理资产余额(含市值)5.85万亿元,较上年末增长9.22%。 管理层在业绩发布会上提到"零售富裕、贵宾、私行客户增量再创新高",副行长谢志斌则把客户需求总结为"K型分化",并明确说这对银行"分层差异化服务能力提出更高要求"。翻译成人话:分层差距往后大概率是越做越细,客户经理手里的"凑档话术"只会更多,不会更少。知乎
凑档成本单:先算你多出来的钱,再算你能拿到的东西
把体系线的600万立为靶子,一个卡在300-400万"大乘、渡劫"段位、被建议"再冲一冲"的用户,要补的缺口是200-300万。这笔钱的成本怎么算,晒单帖里其实没人提,但就三行字的事:
第一行:资金占用成本。 为了压月日均,这笔钱要么从别的渠道搬家,要么活期躺账。按当下常见的利差估个数:200万,搬家前后每年1.5%-2%的收益差,就是3万-4万/年;要是以"随存随取冲日均"为由趴成活期,机会成本只会更高。
第二行:达标维持成本。 月日均意味着不是月底冲时点就完事,得看整个月的日均水位;而"体验私行"和正式达标在晒单帖里被反复提及是两套待遇。掉档怎么算、权益留多久,口头承诺不作数。
第三行:礼品与权益的变现值。 这是最需要降温的一行。9月16日那条342条评论的"银行中秋晒礼"帖里,各家私行、高净值客户晒出来的实物是:有私行客户"送了一瓶亚麻籽油",有1300多万资产的用户晒出"四瓶洗手液",工行"私行VVIP2级客户目前屁也没拿到",反倒是"交行50万都有138元消费金"。也有好例子——农行私行客户晒出两提月饼、一盒水果加两张两百多元礼品卡——但帖内一条高赞提醒更关键:“无论银行还是券商,大多数(礼品)都是客户经理自费……可能你是分包客户,非经济关系,客户经理一分钱拿不到”。小红书
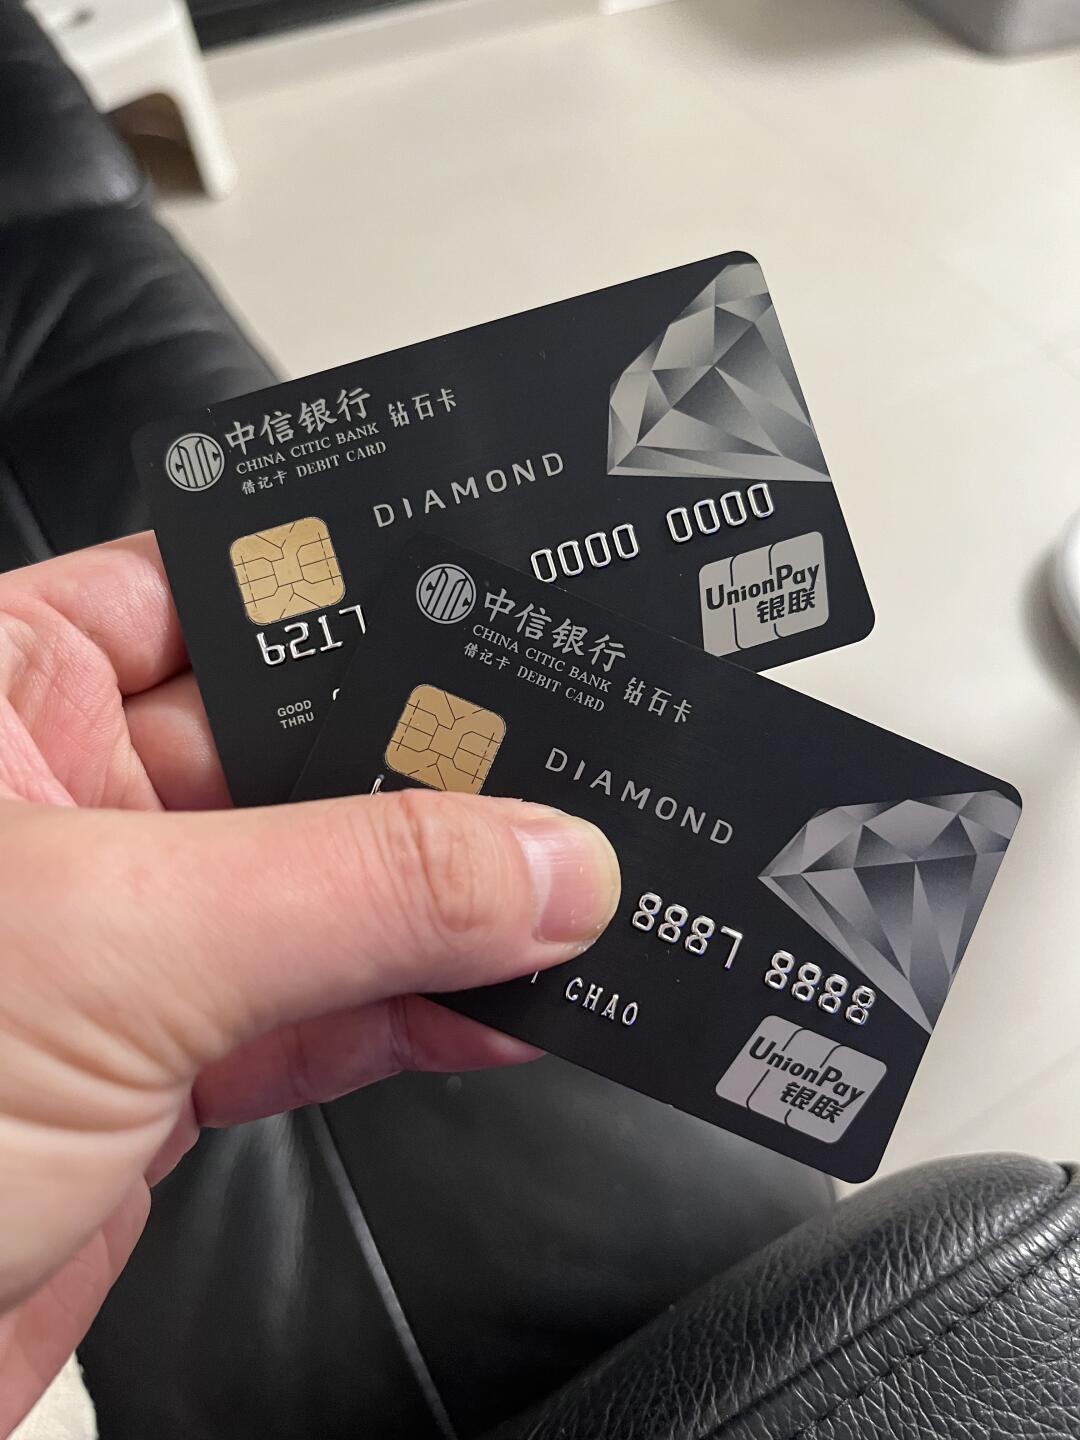
礼品值多少,中信自己有一张历史参照牌:2025年12月就有用户整理过"中信银行存600万可拿4900的京东购物卡"的年末揽储口径。就算今年权益照旧,4900元购物卡 + 几百元中秋礼,对上200-300万资金一年三五万的占用成本——这笔账在"为了礼品凑档"的人这里是倒挂的。信用卡侧同理:社区里流传的私行白金"年费6800"、靠私行身份免三四年年费的路子——晒免年费的用户说的是"客户经理上门更新钻石借记卡,顺带送了张私行白金信用卡,免了三年年费",前提还是你先站上那张钻石借记卡的日均。微博小红书
所以凑档值不值,答案其实跟"缺的那200万本来在哪"有关:
本来就闲在别的行、短期不动的:凑一下的机会成本≈利差,值不值只看你一年用几次机场贵宾厅、要不要那张卡面和选号——这是身份和体验消费,按消费的心态买,别按理财的心态算。
要从理财、房贷提前还款、生意周转金里抠出来的:不建议。月日均口径会把"临时挪来"变成"整个季度绑死",为几百元礼品付出流动性,是本季晒单帖里没人替你踩的刹车。
被"特殊申请体验"吸引的:先问清楚体验期的考核口径和到期后的处置,别拿"500万变3000万"那种口头报价当参照。
真要谈,把四个问题问成白纸黑字
与其在"冲不冲"上纠结,不如趁着中秋后各家分行冲刺AUM的窗口(半年报里"私行客户增量再创新高"说明中信内部这条线考核正热),把下面四个问题在网点或企业微信里问成文字记录:
口径:月日均还是季日均?哪些资产计入——存款、理财、基金、代销保险、三方存管,按揭和信用贷资产算不算?
体验与正式的差别:"特殊申请体验私行"到期后等级怎么变?掉档有没有缓冲期?
权益清单:中秋礼、购物卡、贵宾厅、体检这类权益,哪些是系统按等级自动发放、哪些是客户经理个人自掏腰包的"心意"——上一节说过,"自费送礼"撑不起一个稳定预期。
费用合同:如果顺带办私行信用卡,把免年费的期限、次年恢复标准写进确认函,晒单帖里"年底到期再升级继续免"这类说法,落成文字才算数。
至于"钱放中信安不安全"这个底层顾虑,9月这轮国际评级动作可以归进事实索引:穆迪将中信银行长期外币存款评级从Baa2上调至Baa1。 标普则在9月22日把中信银行评级展望由"稳定"调整为"正面",同批上调的还有浦发、民生、华夏。它改变不了上面那张凑档成本单的任何一个数字,但至少说明:纠结该不该凑档的人,不用把"银行本身"再列进风险清单。东方财富网金融时报
等级梗可以把"渡劫"当乐子,但对准备往里添钱的每一万,还是按账本来。你在中信卡在哪一级、被客户经理劝过"再冲一冲"吗?评论区把行别和报价数字摆出来,正好互相校一遍这"四个版本"哪个才是你网点的那份。











觉悟吧少年
校验提示文案
觉悟吧少年
校验提示文案