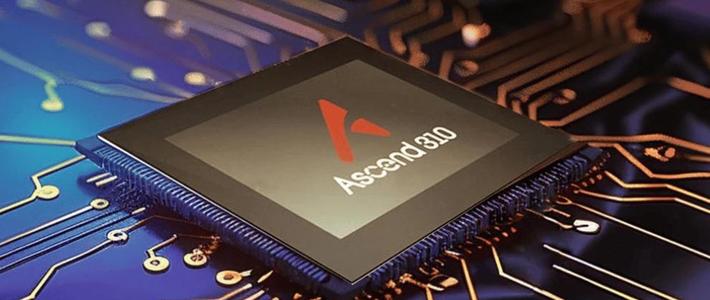
昇腾份额反超英伟达,从3%到50%,国产AI芯片拿下国内半壁江山
04:29
精选参考来源

放牛娃2026 2026-10-03
来自新浪微博
网络用户 2026-10-03
来自今日头条来源
精选参考来源
1. 四年惊天逆转!国产AI算力彻底翻身,昇腾拿下国内半壁江山 国内AI芯片市场,彻底变天了!10月3日华为官方最新官宣,昇腾AI芯片国内市场份额已经突破50%。对比数据简直不敢相信:2022年的时候,英伟达在国内AI市场一家独大,独占95%份额,而国产昇腾仅有3%,基本没有话语权。 短短四年时间,局势完全反转:英伟达国内份额仅剩8%,华为昇腾直接登顶、占据市场半壁江山。很多人疑惑,制程受限为什么还能逆袭?华为也坦诚说了实话:单颗芯片工艺确实存在短板,没法跟最先进的海外芯片硬碰硬。 但华为换了一条赛道,不走单芯片极致性能,而是靠大规模芯片集群互联,搭建超节点算力体系。靠体系优势弥补单芯差距,最终实现整体算力全球领先。 还有一个关键信息:昇腾目前优先保国内供应。虽然海外多国需求非常旺盛,但因为产能有限,暂时不会大规模出海,仅做少量测试与有限供货。这也侧面说明:国产算力现在是供不应求、严重紧缺。从过去完全被卡脖子,到如今撑起国内AI半壁江山,这四年,是国产算力最硬核的突围之路,也是自主可控最扎实的一步!

新浪微博 2026-10-03 00:00:00
2. 假期大利好!华为:昇腾AI芯片供不应求、国内市场份额高达50%!

今日头条 2026-10-03 00:00:00
3. 徐直军:华为昇腾中国份额已超英伟达!
今日头条 2026-10-03 00:00:00
4. 昇腾50%对英伟达8%,中国AI芯片翻身仗
今日头条 2026-10-04 00:00:00
5. 昇腾在中国市场的份额压过了英伟达,四年翻了这一局
网易 2026-10-05 00:00:00
6. 华为官方确认,昇腾AI芯片份额,已超过英伟达了!
今日头条 2026-10-02 00:00:00
7. 英伟达:中国份额归零?华为昇腾:50%拿下,产能还在翻倍
今日头条 2026-10-02 00:00:00
8. 华为徐直军:昇腾AI芯片中国市场份额已超越英伟达

微信公众号 2026-10-05 00:00:00
9. 行业跟踪|华为昇腾中国份额达50%,反超英伟达
微信公众号 2026-10-04 00:00:00
10. 昇腾份额超英伟达:四年,一场静默的换庄
今日头条 2026-10-04 00:00:00
11. 一夜变天!昇腾中国份额50%碾压英伟达8%
今日头条 2026-10-03 00:00:00
12. 华为徐直军:昇腾芯片中国市场份额已超越英伟达
网易 2026-10-05 00:00:00
13. 【新闻】徐直军:昇腾在中国份额已超英伟达
微信公众号 2026-10-02 00:00:00
14. 华为:�N腾AI芯片中国份额已超过英伟达

什么值得买 2026-10-03 00:00:00
15. 华为:昇腾AI芯片中国份额已超过英伟达
今日头条 2026-10-03 00:00:00
16. 四年完成惊天翻盘!华为昇腾登顶国内AI芯片市场 国产算力彻底突围
今日头条 2026-10-05 00:00:00
17. 华为称昇腾AI芯片中国市场份额达50%
网易 2026-10-03 00:00:00
18. 华为:昇腾AI芯片中国份额已达50%
微信公众号 2026-10-03 00:00:00
19. 华为昇腾干到一半市场份额 华为昇腾中国市场份额从 3% 冲到 50%,英伟达从 95% 滑落至 8%。出口管制倒逼出的产业拐点。单卡性能仍有差距,赢在系统效率与供应确定性,国产芯片更贵,企业却抢着买,背后是总拥有成本账,全球 AI 芯片从此分成两个平行体系,各自独立运行,最艰难的从 0 到 1 已经走完,接下来才是真正的比拼。#科技拆解 #商业观察 #财经拆解 #华为昇腾ai芯片 #英伟达
抖音 2026-10-04 00:00:00
20. 50%对8%,这组数字刷屏了。但先说清楚,50%是华为自己说的 2022年,英伟达在中国AI训练芯片市场的份额是95%,昇腾只有3%。四年后,10月3日,华为轮值董事长徐直军说:昇腾在中国的份额已经达到50%,英伟达滑到8%。 但这个50%,是华为口径。我翻了一圈IDC、Counterpoint和伯恩斯坦的公开数据,昇腾的第三方统计份额在30%到37%之间。而IDC的出货量口径是另一回事——2025年英伟达中国AI加速卡出货约220万张,仍占55%,华为81.2万张。一个是份额,一个是卡数;一个算的是今年,一个是去年的数。这差出来的十几个点,才是真的值得看的部分——口径差在算力还是卡数、有没有算上合规受限的海外芯片。 这四年的份额转移,顺序是这样的。 先是断供。 2023年起出口管制收紧,中国云厂商和政企智算中心失去了大规模采购英伟达高端产品的合法渠道。需求没有消失,但海外巨头被迫退场。 做采购的心里都清楚,英伟达最大的问题不是性能,是你不知道明天还能不能拿到货。路透社2025年7月拍过深圳十几家专修走私英伟达卡的店:一家每月修500块A100和H100,收费1400到2800美元;另一家每月修200台,收费是官方零售价的10%。这些卡没保修——英伟达在中国大陆不提供官方维修。走私解决的是“有没有”,华强北解决的是“能撑多久”。 更讽刺的是价格。从市场报价看,H20八卡服务器从140万砸到100万,比昇腾910B八卡还便宜一成多——但大厂不接。因为机柜、电费、液冷、网络全都要钱,芯片省下的全贴给机房了。业内管这叫“便宜得不敢买”。 然后是补位。 昇腾接住了溢出的采购订单。但单卡性能受制于先进制程,华为的解法是系统堆叠——自研Peerium片间互联加灵衢总线,把多台计算卡封装成一个巨型虚拟处理器。廖恒在大会上说,国内6到7家前沿实验室正在部署测试的昇腾超节点集群,规模达25.6万张卡,瞄准10万亿到40万亿参数的基础模型。用组网硬扛制程差距,在极限吞吐率上还没追平全球顶尖,但在大模型分布式训练中已形成商用替代。 2026年这两年,才是生态门槛真正开始松动的时候。 华为过去几年最大的功课,就是把CANN等自研软件栈的迁移工具做扎实。CUDA的护城河不是显卡,是开发者十几年的使用习惯。让工程师从CUDA平移到昇腾的摩擦降到可接受的程度,这件事没有捷径,只能一版一版地磨。 但断供是双向的。国内2025年9月也把H20列入了黑名单,2026年1月美方批准H200对华出口,但至今没有一家实际采购——卡在美方发证和中方审批双重环节。 国产GPU四小龙——摩尔线程、沐曦、壁仞、燧原——2026年上半年营收分别为17.36亿、13.24亿、12.36亿、11.20亿元,合计约54亿元,均已跨过样片和小批量验证阶段。其中沐曦归母净利6.12亿元,是四小龙中首家实现盈利的。竞争焦点正从“能不能做出芯片”转向“能不能稳定、大规模且具成本效益地运行”。 当年的95%到8%,是政策断供的必然结果。但接下来的50%能不能守住、能不能扩大,靠的是产品力和生态力。客户的心态从“试一试”变成“主力机”,不仅是地缘风险对冲,还有本地化维保响应速度、专属适配服务和国家数据安全合规要求的综合考量。 你觉得国产AI芯片下一阶段最大的瓶颈,是先进制程、软件生态,还是盈利能力?评论区聊聊。 (本文不荐股,产业分析仅供参考。) #中国AI芯片 #华为昇腾 #国产替代
今日头条 2026-10-06 00:00:00
21. 深度 | 华为昇腾50%对英伟达8%:这不是国产替代的胜利,是市场裂成了两半
微信公众号 2026-10-05 00:00:00
22. A股国产替代重要数据,芯片概念迎来重大利好 国内AI算力芯片,昇腾份额已经超过英伟达;产能优先供给国内,海外只少量供应;长期目标是半导体全链条自主可控。 昇腾国内份额反超英伟达,意味着国内大模型、智算中心的算力采购,主力已经切换到国产昇腾体系。过去国内高端AI算力高度依赖英伟达,现在国产算力已经成为市场主力,国产替代从概念落地成现实。 昇腾优先保国内,海外只能少量供货,核心短板是产能不足。不是不想出海,是芯片产量跟不上国内需求。短期主要矛盾从“能不能做出来”变成“能不能大规模量产”。 国内AI算力国产替代迎来里程碑,昇腾成为国内算力主力;利好整个昇腾产业链,但短期受产能限制,增长主要依靠国内市场,半导体全链条自主是数年维度的长期主线。
今日头条 2026-10-03 00:00:00
23. 华为昇腾份额突破50%,到底谁在买? 华为昇腾AI芯片在国内市场迎来里程碑式突破,国内市场占有率已经突破50%,短短几年时间,直接扭转了过去海外芯片一家独大的局面。这一份额数据,也标志国产AI算力正式站上行业舞台的中心。而在这一轮国产算力崛起的浪潮里,Deepseek是和华为昇腾深度绑定的代表企业,这笔订单的规模,也一直是行业里面大家重点关注的话题。 根据行业公开消息,Deepseek计划采购至少16万颗华为昇腾950DT芯片,这批芯片将部署在内蒙古乌兰察布的大型智算中心,主要用于大模型推理业务。这也是目前公开信息里面,规模最大的国产AI芯片集群订单之一。这笔大额订单落地,是Deepseek深度拥抱国产算力的关键一步,也是华为昇腾生态扩大影响力的标志性事件。当然也要区分清楚,这批昇腾芯片主要承担推理任务,模型训练环节,Deepseek依旧保留多套算力方案并行。 除Deepseek之外,国内不少知名企业都在大规模使用华为昇腾芯片。字节跳动是昇腾非常核心的大客户,在模型训练与推理侧,字节签下约25万颗昇腾芯片的大单,用来支撑大模型持续迭代。百度的文心大模型,也完成了和昇腾全系列芯片的适配,国内多个智算中心都部署了大量昇腾集群。除此之外,美团、很多地方智算平台,还有不少政企、金融机构,都在落地昇腾算力集群,国产算力生态正在快速铺开。 但有意思的是,国内头部大厂并不是全部都单一绑定华为算力,算力供应链呈现多元化布局。最近爆出的消息,腾讯和甲骨文签署了长期算力租赁协议,租用东南亚数据中心大约10万颗高端AI芯片,五年协议总金额70亿美元。很多人看到这个消息,就会疑惑,既然昇腾份额已经过半,腾讯为什么还要海外租算力。 其实腾讯并不是完全不用华为昇腾,内部业务场景,也采购了数万颗昇腾芯片用于部分业务推理与训练。但腾讯的AI底层系统长期基于海外CUDA生态搭建,整体迁移成本极高。海外租赁的这批高端芯片,是用来补足顶级训练算力缺口,属于算力的补充方案,并不是放弃国产算力,只是没有把全部算力资源绑定在华为昇腾这一条线上。 再看阿里巴巴,算力布局思路和腾讯又不一样。阿里核心的算力选择,优先使用平头哥自研的真武系列AI芯片,支撑通义大模型的训练和推理,在阿里云集群大规模落地。与此同时阿里云采用一云多芯策略,平台也兼容华为昇腾,但是阿里并没有把全部算力资源绑定华为昇腾,自研芯片是阿里算力体系的核心主线。 梳理完几家头部大厂的布局就能看懂,现在国内AI算力,不存在单一芯片一统天下的局面。华为昇腾拿下国内过半市场份额,代表国产算力已经具备大规模商用能力,Deepseek、字节这类企业重仓昇腾,是看重国产算力自主可控的长期价值。 但大厂的算力选择,都会做多元化储备。有的企业自研芯片,有的一边采购国产昇腾,一边海外租赁高端算力,各家根据自身模型、软件生态、业务需求做取舍。这种差异化布局,背后是AI行业激烈的技术竞争,也是出口管制背景下,头部企业为算力安全做出的战略安排。 算力赛道的分化,同样也会传导到资本市场。算力硬件、大模型相关标的,会随着算力订单、技术突破的消息反复出现行情波动。昇腾份额持续走高,意味着国产算力产业链的成长空间持续打开,但也要看到,各家大厂算力路线并不统一,行业竞争依旧复杂。 本文内容仅作为科普,不构成任何投资建议。#华为昇腾# #AI芯片# #芯片#
今日头条 2026-10-05 00:00:00
24. 华为高管宣布中国份额昇腾超过英伟达!网友:又赢了,那是人家不卖你!
网易 2026-10-05 00:00:00
25. 昇腾在国内卖得比英伟达多了:华为 AI 芯片翻盘的底气在哪
今日头条 2026-10-03 00:00:00
26. 徐直军说了一句话:昇腾在中国已经超过英伟达 9月30日,华为轮值董事长徐直军在公司的问答发布会上说,根据华为掌握的数据,昇腾系列人工智能处理器在中国的市占率已经超过英伟达。他同时承认,要精确取得英伟达在中国的份额数据有难度。 这句话值得拆开看。第一层,它是企业单方口径,没有公布份额数字和统计方法,暂时无法独立核实;第二层,它依托的是一套真实的替代逻辑——美国对人工智能加速器的出口限制,让国内政企把"供应确定性"排在了"单点性能"前面。徐直军的表述是:"我们的芯片可能没那么先进,但至少供应是有保障的。"英伟达高管也承认,获准出口中国的相关芯片收入,占其数据中心营收不到1%。 第三层,是规模换性能。华为正在推进拥有25.6万张算力卡的Atlas 950超级集群,目标是支持数万亿参数模型的训练与推理,未来计划扩展到100万颗处理器。软件侧的护城河也在松动:华为海思首席科学家廖恒说,过去18个月,随着模型架构演进,开发者的编程方式在变,曾经被极度依赖的CUDA生态"重要性大不如前";本周,有国产大模型厂商发布工具,帮助其他实验室更顺畅地迁移到昇腾。 判断一句话:份额是结论,供应是原因。这场竞赛真正的分水岭不是谁的单卡更快,而是谁能稳定地把卡交到客户手里——在这一点上,被限制的那一方,反而先学会了不用等。
今日头条 2026-10-02 00:00:00
27. 硬科技早报|昇腾中国份额超英伟达;东芝大扩产机械硬盘;野村看好阿里AI云
今日头条 2026-10-03 00:00:00
28. 英伟达市值暴涨5200亿 华为芯片占国内市场份额一半,AI面试上热搜
今日头条 2026-10-04 00:00:00
29. 华为说昇腾份额超了英伟达!但徐直军一句话,暴露了更大的问题!
今日头条 2026-10-03 00:00:00
30. 2026年上半年,中国芯片打出了一手硬牌。 阿里平头哥、寒武纪、华为昇腾,三家联手,撑起了中国AI芯片的基本盘。 正是有了这三家,中国在AI芯片领域,才有了拒绝欧美的底气。 平头哥走的是全栈整合。2026年5月,平头哥新一代训推一体AI芯片真武M890亮相,144GB显存,片间互联带宽800GB/s,性能是上一代的3倍。真武系列已累计出货56万片,服务400多家客户,覆盖20多个行业。 芯片、云、模型,三样东西自己全有。交付给客户的不是一颗孤零零的芯片,是一套能跑通的系统。芯片是地基,云是骨架,模型是大脑——三样焊在一起,才叫真本事。 寒武纪走的是业绩兑现。上半年营收59.96亿,同比增长108%。归母净利润23.11亿,同比增长123%。云端产品线贡献了99.98%的收入,研发人员占比超过80%。芯片公司最硬的底气,不是PPT上的参数,是利润表上的数字。 华为昇腾走的是扛大盘。2025年昇腾出货约81万张,占国内AI加速卡市场约20%。2026年昇腾950PR规划产量约75到80万片,国内多家知名公司已下单。DeepSeek V4发布首日就完成昇腾全量适配。最好的模型,跑在了国产芯片上。 三条路,三个方向,拼在一起,是一张完整的拼图。 2026年,国产AI芯片在中国高端市场的份额接近90%,英伟达的份额从2025年的约40%掉到8%。 这不是替代,是换芯。不是能用,是好用。 芯片是AI时代的粮食。以前粮仓在别人手里,现在建在了自己家。 拒绝的底气,不是喊出来的,是造出来的。
今日头条 2026-10-02 00:00:00
31. 华为昇腾AI芯片国内市场份额已超过50%,以昇腾950为代表的超节点在国内供不应求,AI大爆发,单纯的算力服务器已无法满足对算力爆发性增长的需求,以超节点为代表的算力集群成为主流解决方案;9月30日,中国移动正式启动2026-2027年新一代AI超节点设备集采,集采规模为大型万卡级智算集群规模,是中国移动AI超节点集采史上单批次规模最大的一次,也是国内运营商在智算基础设施领域最大手笔的单笔招标之一,金额超过60亿,超节点时代已经到来,该超节点订单最终花落谁家备受关注。
今日头条 2026-10-03 00:00:00
32. 英伟达中国90%跌到8%,华为昇腾冲到50%!关键不是芯片,是这句话
今日头条 2026-10-04 00:00:00
33. 恭喜华为了!华为昇腾在中国市场上的份额反超了超英伟达。 徐直军说了一句话:根据华为收集的数据,昇腾芯片在中国市场的份额,已经超过英伟达。 目前,华为的昇腾超节点部署超过1000套,昇腾950PR性能对标英伟达H200,字节跳动、阿里、腾讯集体下单。DeepSeek V4发布首日,就完成了昇腾全量适配。 市场份额不是喊出来的,是一单一单交出来的。 徐直军同时说了一件事:由于产能不足以满足国内需求,华为目前没有计划全面拓展国际市场,但正向部分需求强劲的国家提供少量产品。 这句话翻译过来就是:先喂饱自己人,再谈别人。 AI芯片是战略物资。中国AI的算力底座,不能建在别人的地基上。英伟达的芯片再好,也是别人家的。今天能卖,明天可能就不能卖了。华为把有限的产能优先供给国内,不是在放弃国际市场,是在守住最不能丢的那块阵地。 先守住自己的粮仓,再谈给别人供粮。 向部分需求强劲的国家少量供应,是外交,也是试探。华为不是不出海,是先把家门口的仗打完。 我认为,英伟达失去的,不是几块芯片的订单。 它失去的是全球最大的AI芯片市场。中国每年进口芯片超过千亿美元,AI芯片是增长最快的那一块。这块市场,以前是英伟达的提款机,现在成了华为的主场。 值得一说的是,华为不是单卡对手,是系统对手。 昇腾芯片、鲲鹏CPU、欧拉操作系统、鸿蒙终端系统、华为云、超节点互联——华为手里是一整套算力底座。英伟达的护城河是CUDA,华为用CANN开源、开发者生态、超节点系统能力,一点一点把河填平。 英伟达失去的不是一个客户,是一个定义标准的资格。 当你最大的市场不再用你的标准,你的标准就不再是全球标准。
今日头条 2026-10-03 00:00:00
34. 昇腾超英伟达 存储再涨价 壁仞GPU点亮

知乎 2026-10-03 00:00:00
35. 华为突然超过英伟达!震惊行业
微信公众号 2026-10-03 00:00:00
36. 要不是美国步步紧逼,中国AI芯片哪会这么快迎来重大突破? 2026年7月13日,上海的一场发布会上,东方算芯推出了DF1000芯片,这颗芯片在14纳米制程工艺上跑出了每秒520万亿次浮点运算的算力,访存带宽达到每秒6.4TB,靠的是软件定义与三维近存计算相结合的底层架构创新,走了一条不依赖先进制程的高端算力路线。十四纳米,放在几年前几乎没人相信能做出这种性能,可这条路偏偏被逼出来了。 美国在半导体上对中国的限制不是一天两天的事。2026年1月14日,美国商务部工业与安全局发布新规,对英伟达H200、AMD MI325X等芯片出口至中国采取逐案审核政策,同时要求申请方提供美国市场供应充足、对华出口总算力不超过对美同类产品50%等证明文件。 到了5月31日,又进一步封堵所谓“监管漏洞”,规定只要实体总部设在中国,哪怕注册在境外,向其出口先进芯片仍须申请许可证。层层加码之下,国内企业采购海外高端芯片的路越走越窄。可越窄的路,反而越逼着人去找新路。 东方算芯创始人魏少军在发布会上提到,GPGPU路线高度依赖工艺制程进步,但在地缘政治扰动下获取先进制程受阻,团队因此选择了软件定义与三维近存计算相结合的“第三条路线”。 这条路线不依赖最先进的工艺,也不依赖国际上受限的大容量存储,供应链反而更加稳定可控。配套的全栈软件工具链同步发布,兼容主流深度学习框架,形成了从加速卡到液冷超节点再到大规模智算集群的完整产品体系。 华为的步子也迈得很快,2026年3月,搭载昇腾950PR处理器的Atlas 350加速卡正式发布并实现规模量产,单卡FP4算力达到1.56 PFLOPS。到了9月17日的华为全联接大会上,轮值董事长汪涛宣布昇腾超节点已部署超过1000套,昇腾950超节点开始规模商用。 华为云CEO周跃峰同时透露,灵衢昇腾950智算集群云服务将于9月30日面向国内市场商用,11月30日面向全球市场商用。会上发布的昇腾960超节点采用正交架构和全液冷设计,可扩展至4096卡规模,用5500个Hi-ONE光引擎替代了原本需要的4万8千颗800G光模块,功耗降低超过550千瓦。 寒武纪同样在加速跑,2026年上半年实现营业收入59.96亿元,同比增长108.13%,归母净利润23.11亿元,同比增长122.61%。公司已完成GLM、DeepSeek、Qwen、Kimi、MiniMax五款国产主流大模型的推理适配,第六代智能处理器微架构和指令集也在研发之中。 2026年4月DeepSeek-V4发布当天,寒武纪就完成了两个版本的Day 0适配,适配代码开源到了GitHub社区。国产算力芯片在资本市场也迎来密集动作,9月11日燧原科技正式登陆科创板,开盘大涨188%,至此摩尔线程、沐曦股份、壁仞科技、燧原科技四家国产算力芯片企业齐聚资本市场。 下游的接受速度比想象中更快,9月9日,京东云宣布基于摩尔线程全功能GPU建设十万卡智算集群,打造超大规模国产智算基础设施,聚焦大模型训练、推理及具身智能等领域,并向全行业开放算力服务。 智谱已在7月落地1GW级国产AI算力数据中心,全部采用国产AI芯片,硬件效率和词元成本已达到与主流英伟达GPU相当的水平。彭博社9月报道,DeepSeek计划在内蒙古乌兰察布的数据中心部署至少16万颗华为昇腾950DT芯片,用于运行旗下模型。 市场格局的变化更加直观,市场研究机构TrendForce的报告预测,2026年中国高端AI芯片市场中,国产芯片的市占率将达到90%左右,而AMD和英伟达等海外厂商的份额将降至10%。 英伟达CEO黄仁勋在2026年5月接受采访时坦言,公司已基本将中国AI芯片市场拱手让给了中国公司。从三年前约95%的份额跌到如今不足一成,这个反转来得太快,快到连美国自己恐怕都没预料到。 不过芯片设计能力上来了,另一个坎还横在面前,HBM高带宽内存的供给缺口依然很大。韩国半导体产业协会9月16日首次量化了中国存储芯片与韩国的技术差距,NAND闪存仅落后1年,DRAM落后2年,HBM落后约3年。 长鑫存储刚启动HBM3E模块的试产,良率仅约25%,在TSV硅通孔工艺上仍面临挑战,到2026年底将拥有月产5万片的HBM专用产能,计划2027年扩大规模。 据估算,2026年中国国产AI芯片需求约420万颗,但供给仅约260万颗,160万颗的缺口主要卡在HBM配给不足,而非芯片设计或制造能力。 从14纳米跑出大算力,到超节点集群规模商用,再到国产芯片市占率逼近九成,每一步突破背后都有外部封锁推着走的影子。压力变成了动力,这条路虽然走得辛苦,但走出来了就是自己的路。
今日头条 2026-10-02 00:00:00
37. 华为AI芯片份额要超 50%,为什么大厂还在疯抢海外芯片? 华为 AI 芯片份额眼看要破 50%,国内大厂抢海外芯片的动作反而更猛了。伯恩斯坦预测 2026 年中国 AI 半导体市场华为份额预计超 50%,英伟达占比回落至约 8%,但腾讯刚与甲骨文签下 70 亿美元五年租赁协议,拿下约 10 万枚 AI 芯片, 字节也在马来西亚部署数万枚 B200, 这 50% 份额主要覆盖推理场景与千亿参数内训练,万卡级顶尖大模型训练仍靠海外供应链补缺口 ,不是替代不彻底,本质是大模型快速迭代期的双供应链安全策略,本土芯片保基本盘产能与成本,海外顶尖算力保迭代速度, 双线并行是当前阶段的最优解, 而非长期固定格局 ,接下来的竞争从来不是单一份额数字的比拼, 是本土产能爬坡速度与大模型迭代节奏的赛跑 。
今日头条 2026-10-03 00:00:00
38. 说供就供、说给就给,华为昇腾反超英伟达 据The Register等外媒报道,华为9月30日在公司问答中说,根据华为掌握的数据,昇腾系列AI芯片在中国市场的份额,已经超过英伟达。 这话有背景。过去两年美国管制反复收紧又放松,国内数据中心运营商被限供吓怕了,开始大规模转向国产芯片。英伟达自己在财报电话会上也承认,H200对华出货占其数据中心收入不到1%。 徐直军说得很直白:我们的芯片可能不是最先进的,但供应有保障,不用天天担心拿不到货。 有意思的是他对海外市场的态度:产能连国内需求都满足不了,没计划大规模出海,只给极少数"没有替代方案"的买家限量供应。 海思首席科学家廖恒还补了一句:昇腾过去最大的门槛不是硬件,是CUDA这套软件生态;但最近18个月模型架构变了,大家改用新的编程方式,CUDA没那么重要了。 在本所看来:这场份额反转的核心变量不是性能,是确定性——当断供风险可以被定价,"差点但稳"就成了理性选择。 "说供就供、说给就给",这份踏实以前只能指望别人,现在国产芯片自己做到了——这个"稳"字,你打几分? #华为# #昇腾# #英伟达# #AI芯片# #国产算力#
今日头条 2026-10-01 00:00:00
39. 华为四年把英伟达从中国市场挤了下去
今日头条 2026-10-04 00:00:00
40. 昇腾芯片逆袭英伟达?华为董事长喊话,中国市场故事才刚开始!
今日头条 2026-10-04 00:00:00
41. 昇腾份额超了英伟达

小红书 2026-10-03 00:00:00
42. 路透电报|华为昇腾领跑国内AI芯片、国足U23斩获亚运铜牌、游戏交易 - 哔哩哔哩

哔哩哔哩 2026-10-03 00:00:00
43. 昇腾第一次压过英伟达:华为25.6万卡集群开建,谁在供货
微信公众号 2026-10-01 00:00:00
44. 华为称昇腾中国市场份额已超英伟达|科技速报
哔哩哔哩 2026-10-04 00:00:00
45. 昇腾份额反超英伟达,壁仞 BR20X点亮,DeepSeek把CUDA的替代品开源了
微信公众号 2026-10-04 00:00:00
46. 华为轮值董事长发声:昇腾中国市场份额已超英伟达! 这个超越意义挺重大,但就是没多少热度。主要是如果英伟达没有被禁止出口,华为市场份额不会增长这么快。从芯片的性能看,华为跟英伟达还是有差距的。 总之,从最近华为表态看,要做中国的英伟达,而不是做中国苹果,中国特斯拉!现在英伟达是全球市值最高的公司,华为瞄准英伟达前途无量啊。
今日头条 2026-10-03 00:00:00










已收藏
去我的收藏夹