





















30
38
年底前69天,我把个人养老金的账对着税率表算了一遍
2026-10-23 18:13:51
0点赞
0收藏
0评论
今年年终奖刚到账,我老婆就在家庭群里甩来一句:「同事都在交个人养老金,能抵税,你俩一人先转两万四,一步到位。」我差点当场转账,后来还是把政策翻出来对了一遍——不对不知道:额度这个东西,一年一个数,攒不了。今天离12月31日还剩69天,这笔账来得及算完。作为家里管钱的人,我的习惯是老规矩:钱没转出去之前,先把规则对完、把账算一遍,再决定我家的怎么动。
这笔账只回答一个问题:我家这个个人养老金的额度,给谁用、用多少、什么时候用、怎么申报。
一、先把规则对完:就三条
个人养老金听起来复杂,剥掉包装就三条规则。
第一,缴费自愿,每人每年上限12000元,按自然年算。2024年在全国推开个税优惠的公告(财政部 税务总局公告2024年第21号)白纸黑字:缴费按12000元/年的限额标准据实税前扣除。想一人一次转24000抵两年?只能扣当年的12000,多出来的部分白锁着。今年不缴,今年就没有这笔扣除——额度不是存钱罐,过了12月31日就翻篇。
第二,税优分三段:缴费时可以从综合所得里扣;账户里的投资收益暂时不征税;等退休领取时,单独按3%计税,不并进当年的综合所得。钱存进去之后买存款、理财、保险、基金目录里的产品,那是另一笔账,今天我只算「缴费—抵扣—领取」这条税的账。
第三,封闭运行。除了达到领取基本养老金年龄、完全丧失劳动能力、出国(境)定居这些规定情形,这笔钱要一直放到老。
三条合起来,这笔账的本质就一句话:拿一笔长期不动的闲钱,换当年少交的一笔税。
二、税率对照表:别只看当年省多少,还要看回头交的那3%
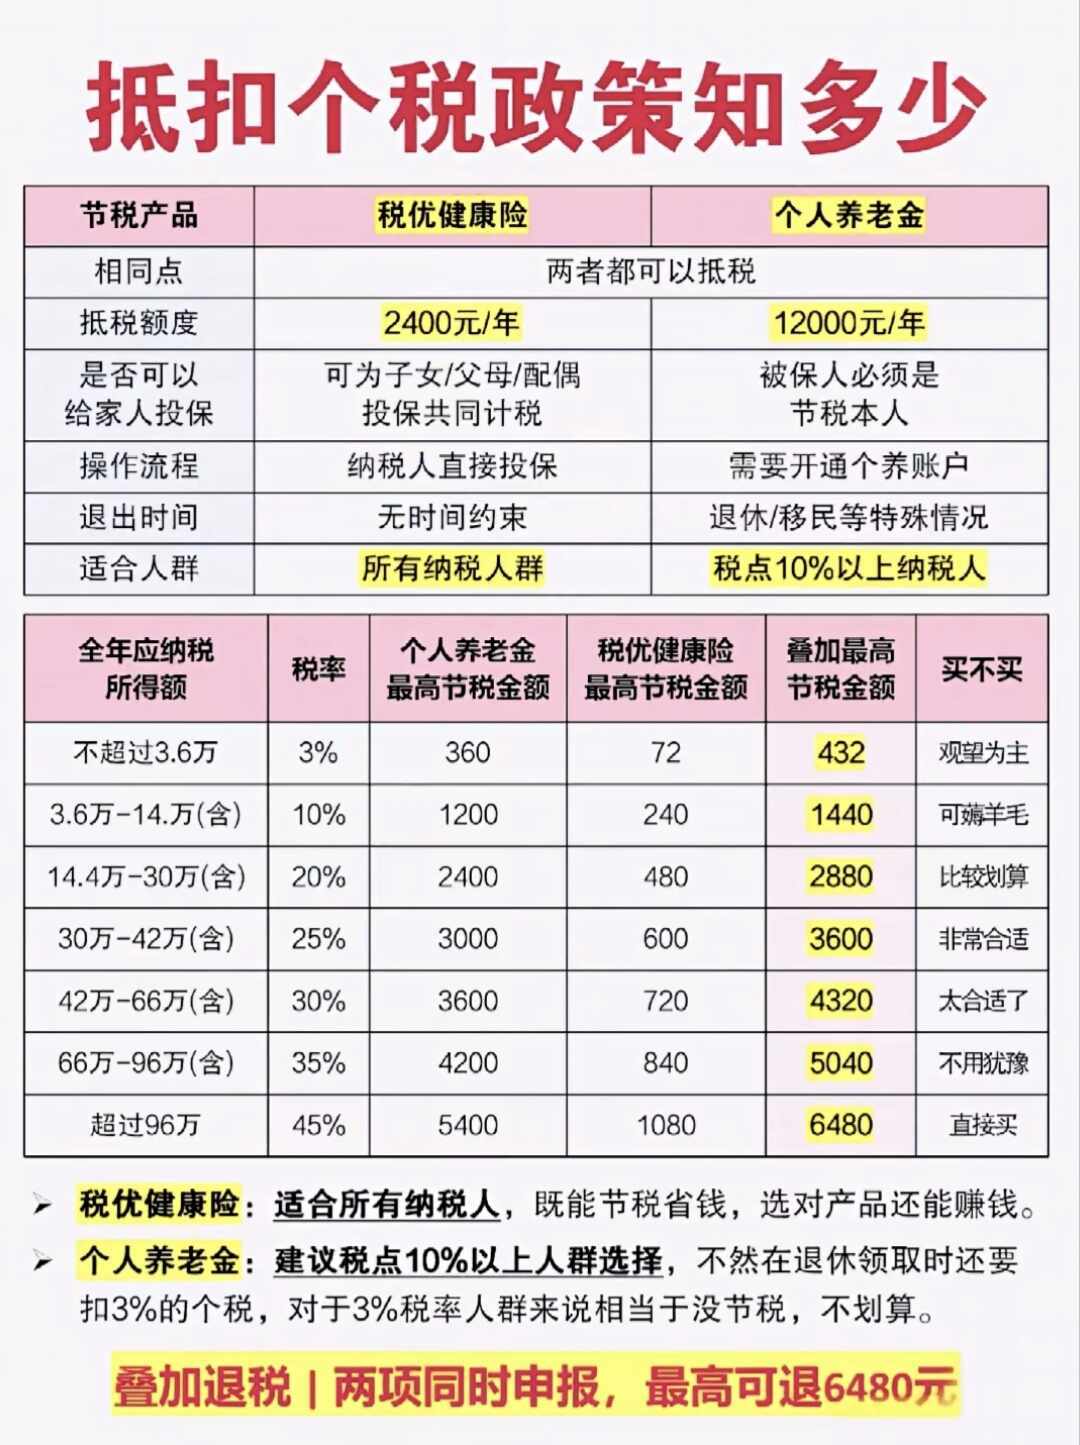
抵扣多少,等于实际缴费乘以你所在的个税档。我把12000元额度和七档税率做成了一张对照表,税率档直接抄自个税综合所得税率表:
全年应纳税所得额 | 税率档 | 缴满1.2万当年抵税 | 领取时本金交3% | 按本金口径净省 |
|---|---|---|---|---|
3.6万以内 | 3% | 360元 | 360元 | 0元 |
3.6万—14.4万 | 10% | 1200元 | 360元 | 840元 |
14.4万—30万 | 20% | 2400元 | 360元 | 2040元 |
30万—42万 | 25% | 3000元 | 360元 | 2640元 |
42万—66万 | 30% | 3600元 | 360元 | 3240元 |
66万—96万 | 35% | 4200元 | 360元 | 3840元 |
96万以上 | 45% | 5400元 | 360元 | 5040元 |
这张表可以带走,用法就一行公式:按本金口径,净省税 = 12000 ×(你的税率档 − 3%)。
盈亏线就卡在3%档:当年省360,领取时交回360,缴满额度等于白忙,钱还要锁十几年。本来不用交个税的,更别硬凑——领取那3%就是净亏。还有一条容易看漏的:领取时3%是按本金加收益一起算的,所以表里的「净省」只是本金口径,别把它当成稳赚的数字。
三、我家两笔账:我存满,我老婆为什么只存6000
我的账:去年汇算清缴,我的全年应纳税所得额落在14.4万—30万那一列,20%档。存12000,当年少缴2400,将来领取时本金交回360,按本金口径净省2040。代价是时间:这12000要放到我领养老金的年纪才出来。我翻了全家现金流:房贷月供每月雷打不动,应急钱按之前排好的四条路留足,这12000属于十年内碰不到的钱。我存。
我老婆的账:她在10%档,存满12000净省840,数字上也成立。但我拦了她:她工资是家里的现金流主力,明年家里有一笔车要换。按我家「先留活钱、再放锁死的钱」的规矩,今年先缴6000:据实扣除,抵600,扣掉领取税净省420。剩下6000留在活期里,家里等钱用时不求人。
四、我踩过的坑:缴了钱,忘了申报,等于白缴
写这段,是因为去年我是真栽过。
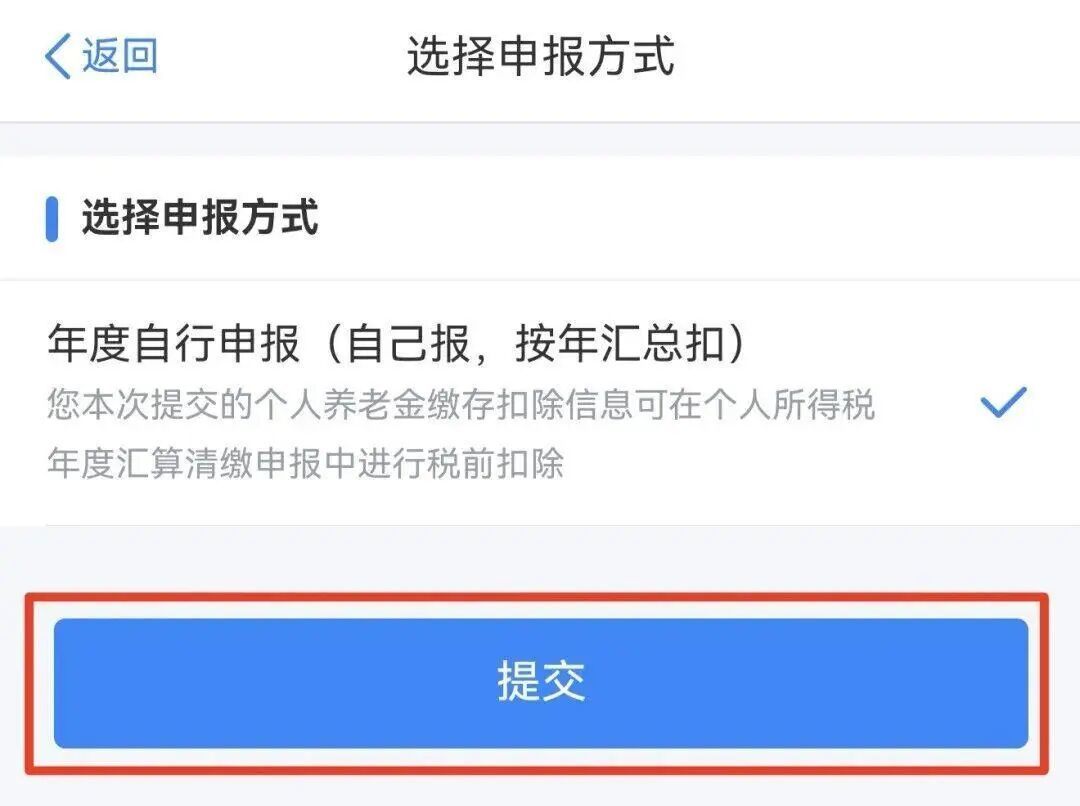
去年12月,我卡着年末把12000缴了进去,以为从此自动抵税。今年3月办汇算清缴,页面显示「应退税额0」,我一度以为这政策是假的。翻了一晚上指引才搞明白:个人养老金不会自动扣,得在个税APP里主动申报扣除,入口是「其他扣除」,和专项附加扣除根本不是一个位置——我连填报入口都先找错了。补完申报、更正申报走了一遍,2400的退税到5月底才到账。钱是真能省,但漏一步,就全靠自己熬夜补救。
三个细节,我踩完坑记进家庭备忘录的:
一是缴费凭证按自然月生成,每月8号以后才查得到上月的,每年的年度凭证要从2月1日起查。刚缴完查不到,不是系统坏了,是凭证还没出。
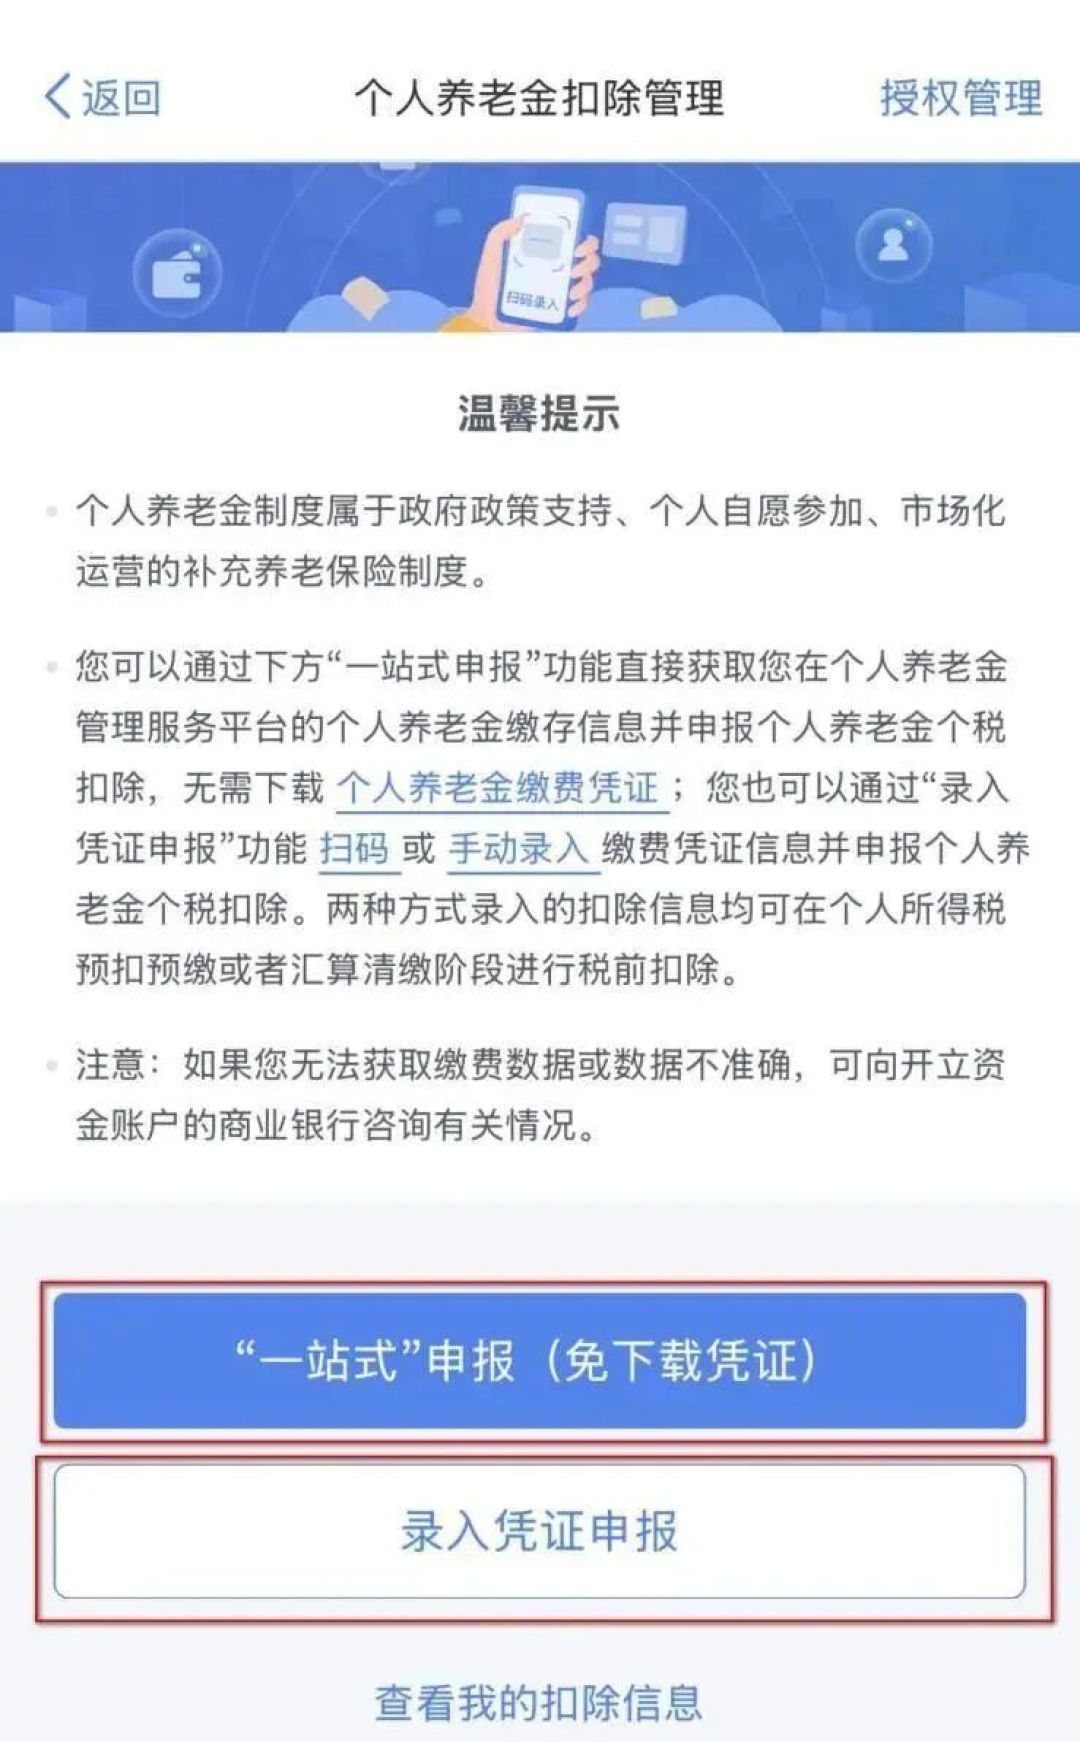
二是申报分两条路,凭证类型决定你能走哪条:月度凭证可以交给单位,走预扣预缴,当月发工资就能见效;年度凭证只能次年汇算清缴时自己报。所以想「当年省税」,缴存动作就得往前赶;卡在12月才存,退税只能等明年春天。
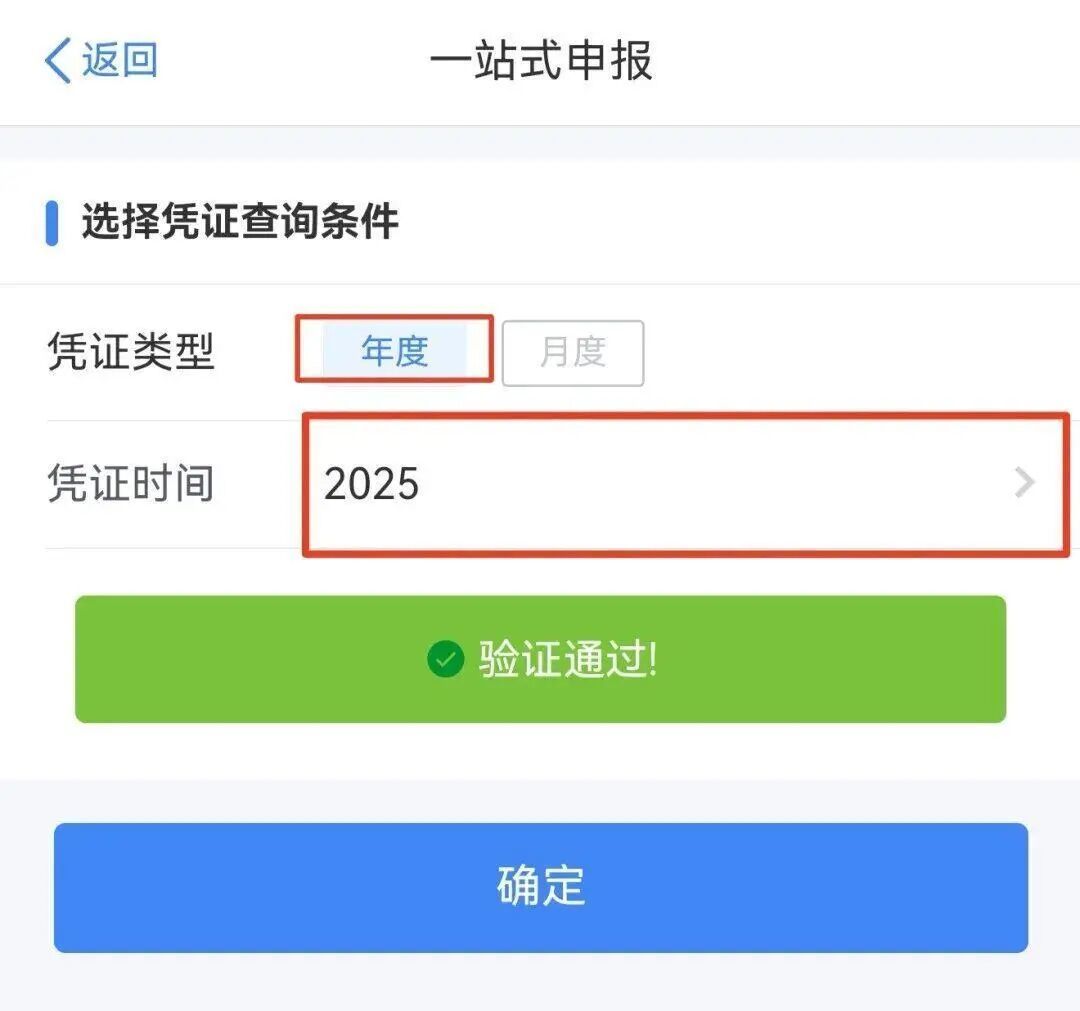
三是现在个税APP有「一站式申报」,不用先下载缴费凭证也能调信息;万一调不出来,再下载缴费凭证,用扫码或输凭证编码录入。
五、你可以带走的三句话
第一句,先查档:打开个税APP,看自己的全年应纳税所得额落在哪一列。够不到3.6万这档的,这笔账先不用算,这是给纳税人的抵扣,不是给所有人的补贴。
第二句,先查钱:只有确定放得住的钱才配进这个账户。我家的尺子是应急金——它满了,已定的大开销都排掉了,再谈额度。
第三句,定两个日子:缴,要赶在12月31日前实际到账,过一天今年额度作废;报,别等明年手忙脚乱,月度凭证早交给单位财务,年度凭证开春汇算时一次搞定。
我家的安排是:我11月缴12000,凭证交给财务,12月工资里兑现;我老婆的6000,等年底现金流落定再缴。69天的倒计时,账算完了,动作也定了。
老周说账:以上是我替自己家算的账,我的选择不是普遍建议;每个家庭的税率档和现金流不一样,请对着自己家的数字算。政策口径以财政部、税务总局等官方现行文件为准。
内容由AI生成