今年存储圈最戏剧性的一幕,出现在10月15日晚上。
A股存储模组一哥江波龙发布业绩预告:前三季度净利润140亿到149亿元,同比涨了超过18倍。光是第三季度单季赚的38亿到48亿,就足够让绝大多数上市公司眼红。华尔街见闻雷递
但市场没欢呼。因为公告里还有一句话:DRAM和NAND的价格涨幅已明显收窄,“存储价格上涨对公司盈利的边际贡献显著趋缓”。翻译成人话:红利在退潮。华尔街见闻
这不是谦虚。江波龙上半年赚了105亿。三季度单季怎么算都是环比下滑,市场估算回落超三成,甚至有测算在四成左右。同一天晚上发三季报的瑞芯微、海光信息、复旦微电,一批都是同比大增、环比下滑。更早之前,江波龙股价已经从7月高点跌了近七成,市值只剩1100多亿。市场对"退潮"的投票,比公告早了三个月。知乎微博知乎雷递

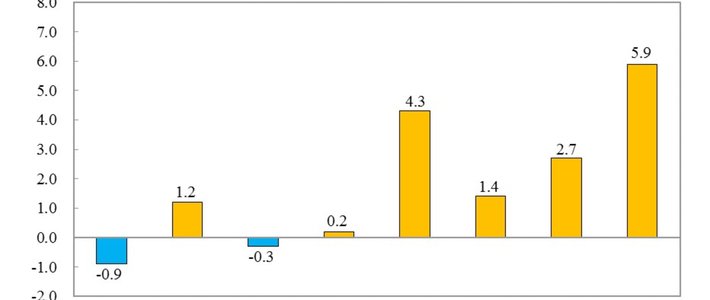
巧的是,就在前一天,国家统计局公布9月物价数据。冷的一面,猪肉同比跌了10%,鲜菜跌了8.1%。热的一面,数据存储设备涨了46.7%,手机涨14.9%,电脑涨21.8%。这是存储涨价第一次出现在官方价格指数里。你抽屉里的硬盘,正式成了抗通胀资产。微博知乎微博知乎
微博上有条扎心见证:“去年双十一700块买的硬盘,现在要卖1200”。微博
另一位网友翻出订单:24年10月底不到1200元买的8TB希捷酷狼,如今标价2850元,是当初的230%。小红书

上游说红利退潮,零售端还在涨,到底该信谁?
答案是:都真。"退潮"退的是涨幅,不是价格。伯恩斯坦最新报告预计,三季度DRAM和NAND均价环比还要涨15%到20%,供应短缺要延续到2027年。知乎
这轮涨价的根子不在你买盘的热情,而在AI机房把产能买走了——AI服务器要的内存是普通服务器的8到10倍,原厂把同一片晶圆拿去做HBM,利润远高于给你做DDR5。全球超过70%的高端存储产能,已经被AI数据中心需求锁定。所以哪怕IDC说三季度全球PC出货同比跌了20.1%、创有记录以来最惨三季度,存储价格照样纹丝不动。真正买不到货的人,根本不在排队。知乎知乎

那么双十一,记住三个判断:
第一,别指望"红利退潮"传导成双11降价。模组厂现在卖的,是半年前低价锁定的库存,零售端的每一次回调都比上游慢半拍。年初那波回调的教训还在——3月底消费级内存现货刚跌了一点,没几周就掉头重新往上走。知乎
第二,盯住真正的拐点信号:原厂把产线从HBM挪回消费级、现货价持续回落、渠道大规模清库存。到今天,一个都没出现。
第三,刚需可以冲,囤货别冲动。双11如果有真补贴、好价出现,早买早享受,今年确实是"早买早省钱"。但想靠囤硬盘等涨价发财?最大赢家的股价都跌了近七成,凭什么觉得零售柜台能跑赢周期?微博

最后多提醒一句:涨价期减配盛行。内存悄悄从16GB变8GB。固态拿TLC换QLC的也有。下单前把参数看仔细,再防一手先涨后降。知乎知乎