固态已经成了隐形理财产品。一年时间,SSD 大宗价翻了 4 倍,还连着涨了六个季度:256GB NAND 合约价从去年的 33 美元干到 134 美元,512GB 从 62 涨到 252,一个季度涨两成。三星 T7 2TB,去年 9 月有人 1149 元拿下,现在 2387。知乎
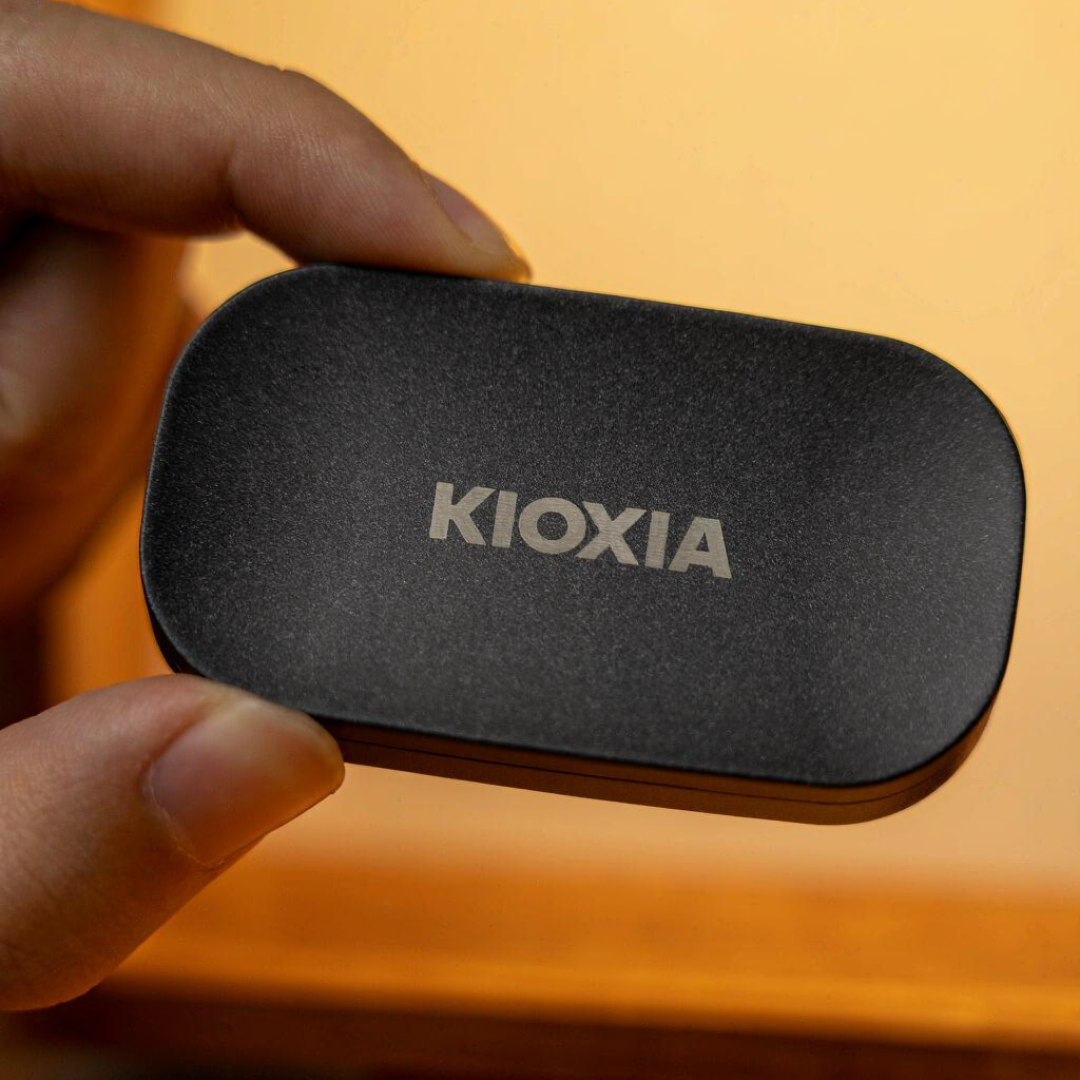
但邪门的是,今年双 11 货架上还真能撞见「降价」:铠侠 VD10 2T 干到 1400 元,宏碁 GM9 4T 3080,折合 1T 才 770,DIY 圈都喊近期低价。等等党当场懵圈:合约价不是还在涨吗?好价盘怎么反而松了?知乎
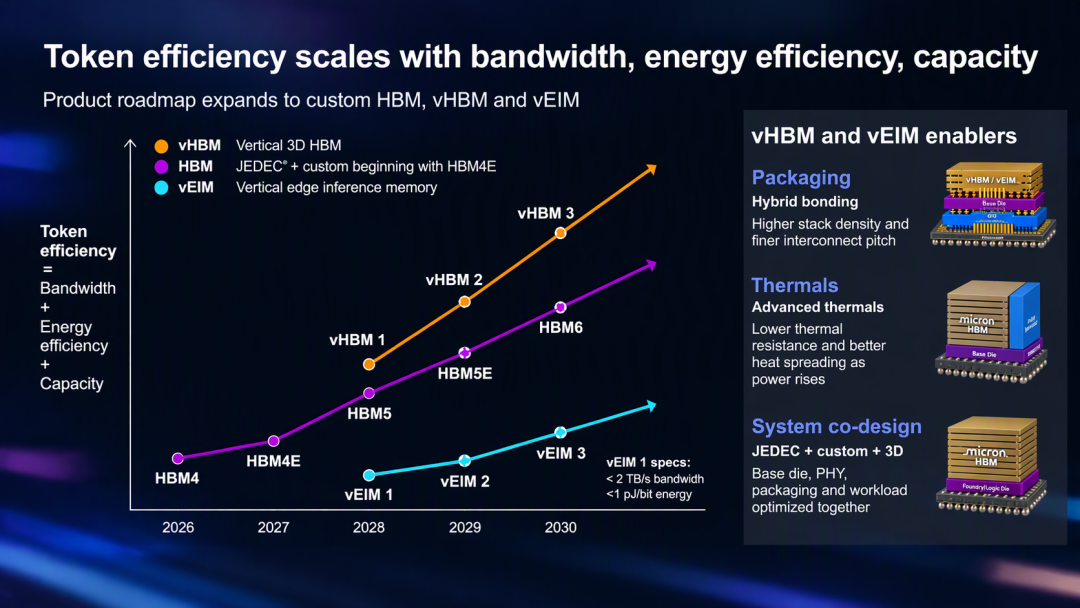
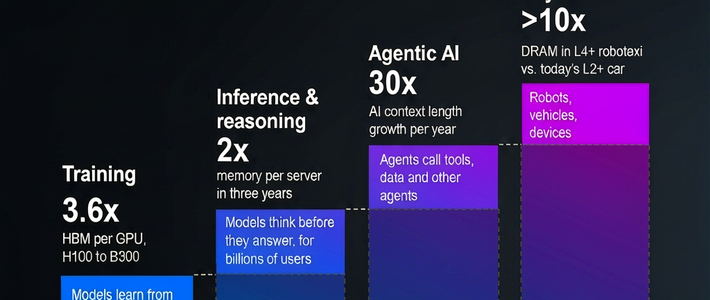
答案:产能都给了 AI。
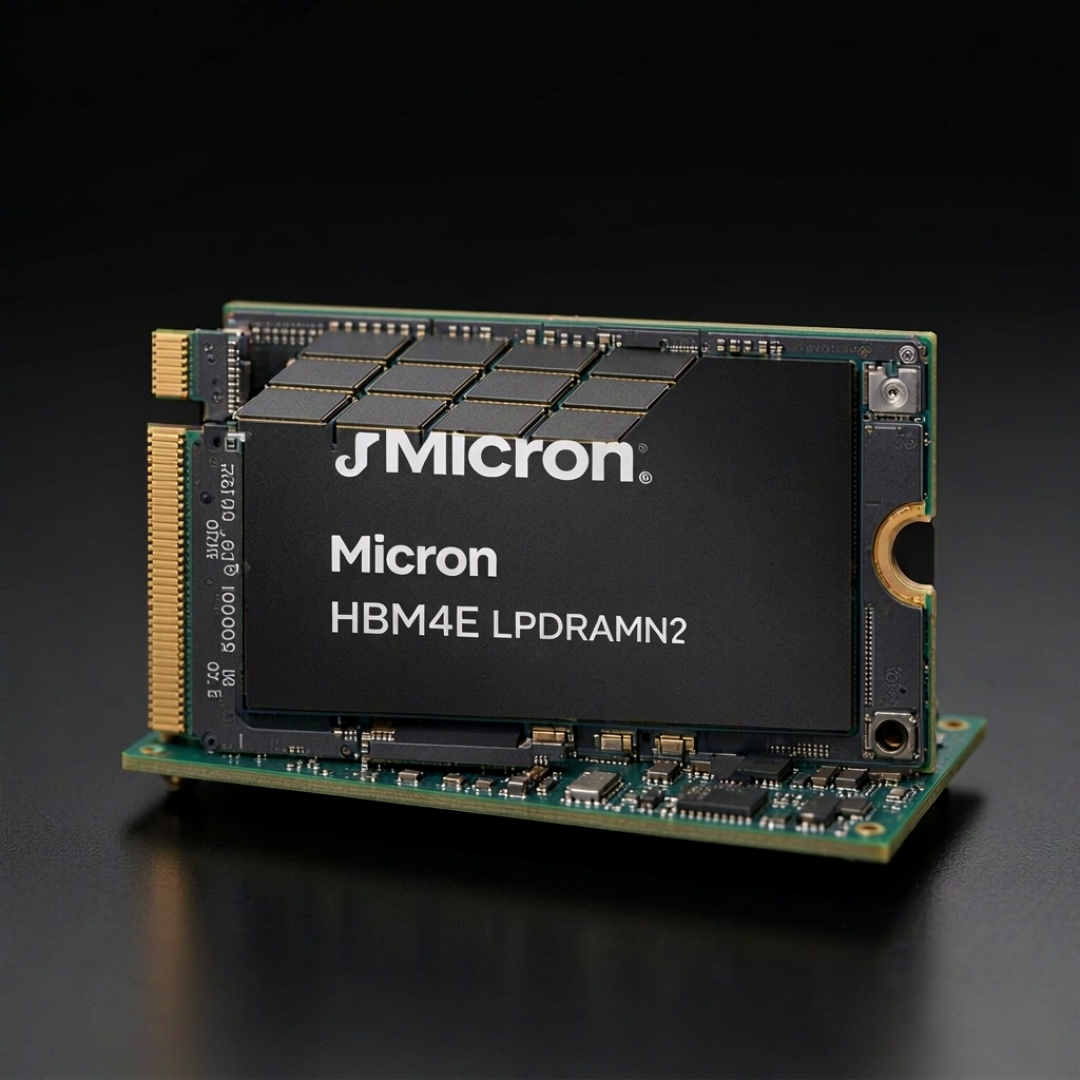
美光 10 月 21 日的技术研讨会刚把牌摊开:HBM4 已大规模量产;DDR6 带宽翻倍(8800-17600MT/s),2028 年商业化,服务器和数据中心先用,才轮到消费平台;NAND 的 G11 一代突破 400 层,单晶圆比特密度较 G9 提升一倍以上,计划 2027 年下半年量产。算笔直白账:新 NAND 产能爬坡到货架,最早也得 2028——在那之前,存量产能一寸不让。知乎
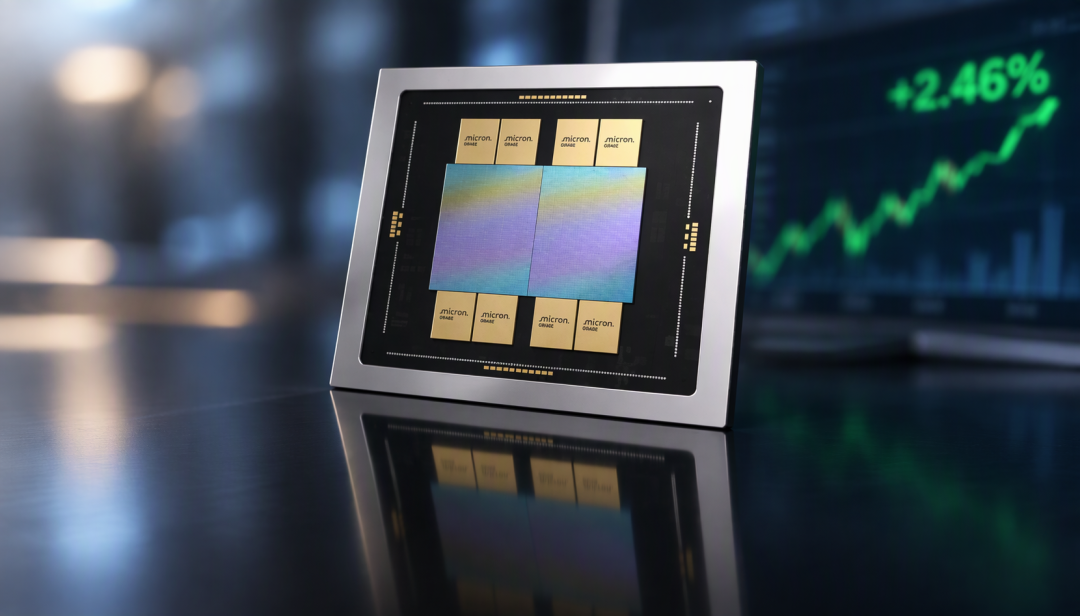
另一个变量刚落地:SK 海力士放弃了 Solidigm 的美国 IPO 计划。LYNX 分析师算得很直接(10 月 23 日报告):IPO 募资本要扩美国 NAND 产能,这个「三年乃至更久之后」的新增供应压力,如今随融资渠道关闭而消散,对美光和闪迪「均属实质性利好」,美光当天收涨 2.46%。华尔街见闻
三块证据拼一个结论:这轮短缺不是一两个季度的事。长江存储对投资者直言:NAND 整体涨了 3 到 5 倍,短缺可能还得持续三年左右。群智咨询的数据也显示,四季度消费级 512G 固态合约价还要再涨一成多。知乎
那好价哪来的?因为涨价顺手把需求打崩了。原厂产能倾斜给企业级大单,消费级货压在货架,渠道只能放高端盘的促销——那不是普跌的开始。看 1T、2T 的中低端位,照旧贵着。知乎知乎
直给结论:
刚需(盘真满了、素材真没地儿放):双 11 就买,盯高端盘折扣窗口,今年等降价,大概率是等涨价。
不急的:别囤。在峰值囤一柜子盘想转手,就是接最后一棒。
下单前先删重复文件,清出空间再算缺口,按缺口买,别按页面里「每 TB 最便宜」的那格买。
想等拐点,记两个日子:G11 量产 2027 下半年,DDR6 商业化 2028。新产能真落地,周期才可能见顶。
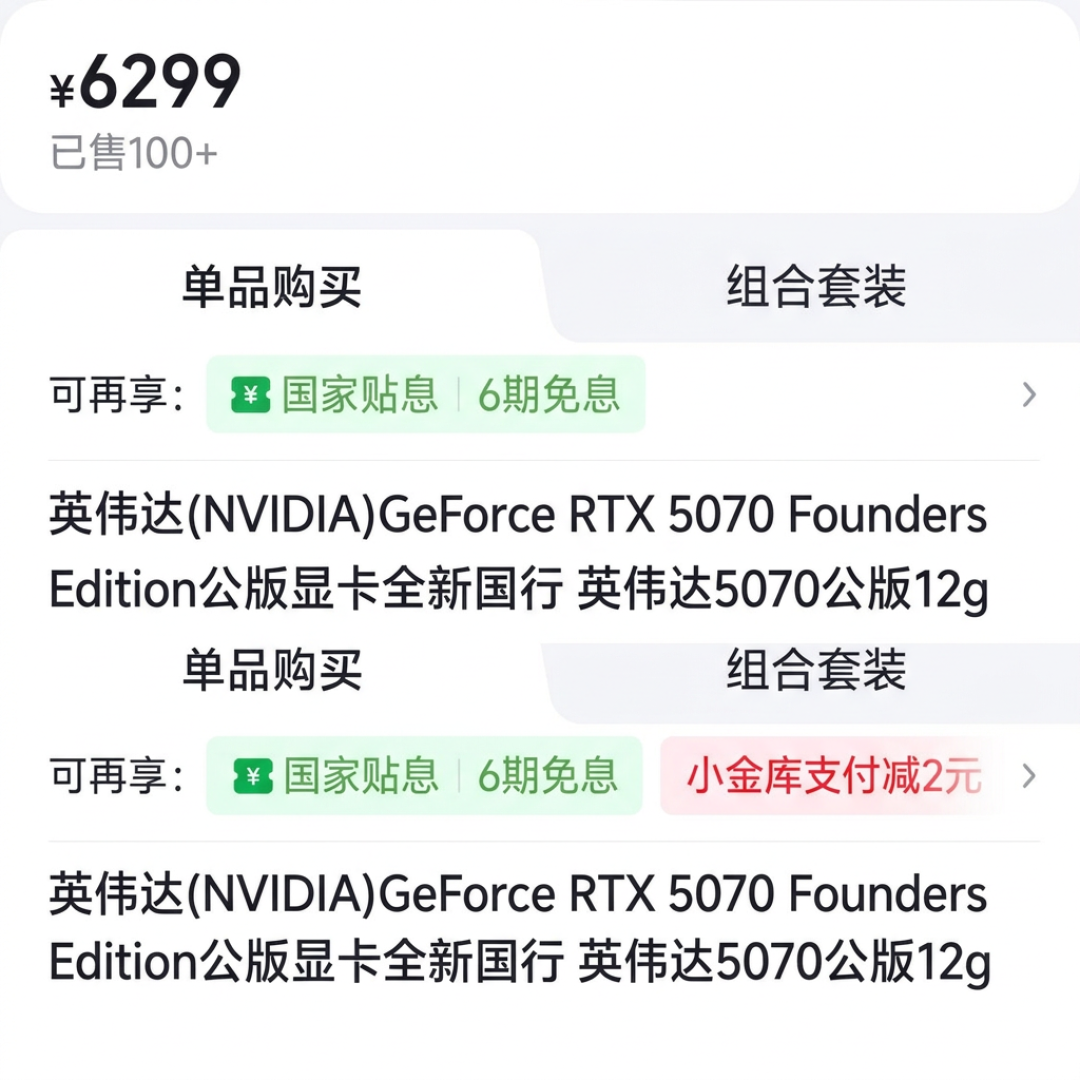
等等党从没输过,这次等来的是涨价——不是他们算错了,而是这回站在对面的是 AI,它从来不砍价。