9月22日晚上,财经媒体像对过稿一样:财联社、华尔街见闻(引彭博数据)、智通财经、新浪财经,十几家同时推同一个数字——英伟达未来12个月预期利润的市盈率跌到不足17倍,接近十多年来的最低。财联社
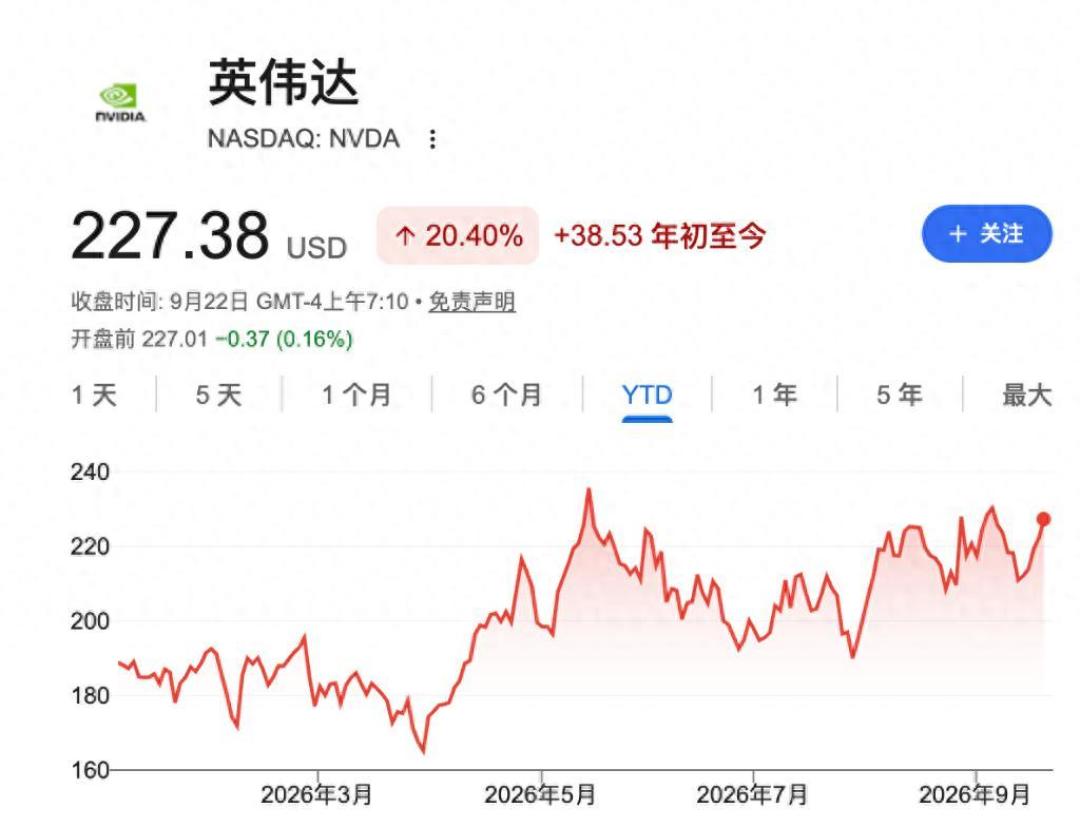
反直觉的是,这并不是什么"暴跌新闻":截至周一,股价反而连涨了五个交易日,今年以来还有22%的涨幅,在七巨头里排第二,仅次于苹果的25%。华尔街见闻
业绩四年最快,估值十年最低——同一天出现在同一家公司身上,这就是这周多空吵起来的源头。9月19日,林园在凤凰湾区财经论坛放话,英伟达市值太大了,早晚得倒霉。这条转载微博695赞、204条评论,评论区最高赞(109赞)回了一句"林老师还是白酒喝多了"。同一天前后,黄仁勋在高盛科技大会上给英伟达的新定位是——“全球第一家也是唯一一家成长型价值股”,并说公司"被市场严重误解"。微博华尔街见闻
老板说被误解,大V说早晚倒霉,机构说估值便宜得"合理"。谁对?先别站队,把四个数看完。
17倍不是"打折",是市场对增速打了一个问号
先对口径,这个17倍是前瞻市盈率(用未来12个月预期利润当分母),不是你行情软件里挂着的静态市盈率。同一套彭博统计里还有两个容易被划过去的数:
2025年,英伟达营收利润增速还更慢的时候,估值是现在的约两倍;
今年5月,它的远期市盈率还在25倍以上。财联社
也就是说:股价没怎么跌,压缩几乎全发生在分母上——市场愿意为"未来12个月"付高价,但对"之后还能不能一直这样赚"开始打骨折计价。
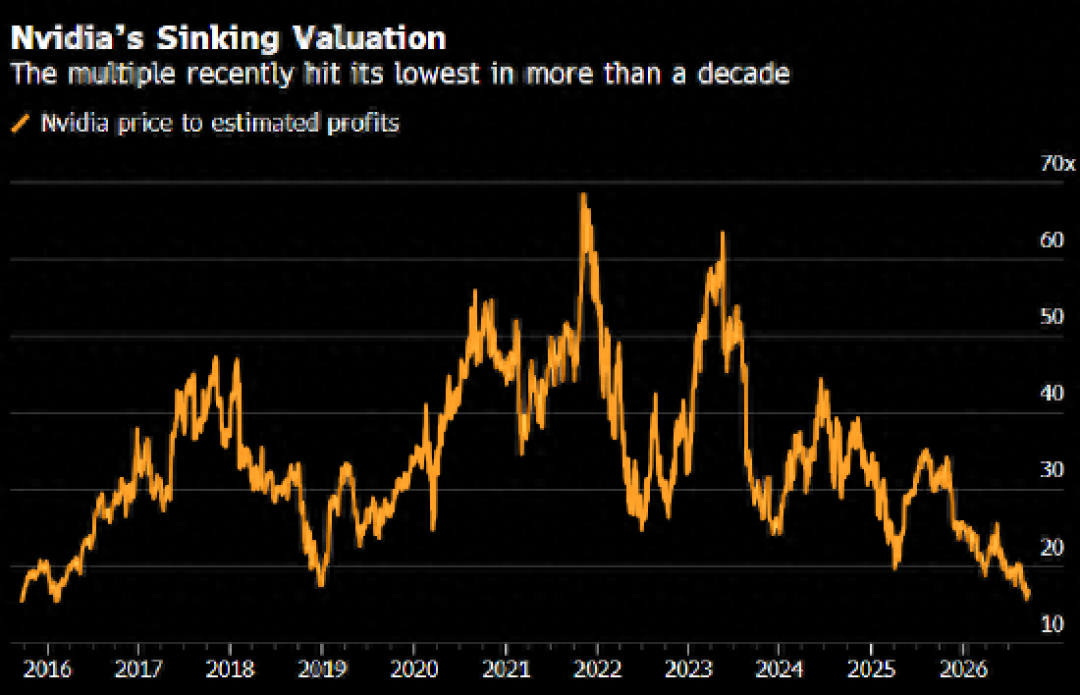
更有参照感的一组对比:费城半导体指数整体前瞻市盈率约20倍,英伟达现在比它本该带动的指数还便宜。今年半导体里的钱明显没跑,美光、英特尔、AMD年内涨幅全都超过180%,而英伟达在指数成分股里只排倒数第五——整个指数的预期市盈率还挂在20倍附近。资金不是撤离板块,是从"垄断溢价"搬去了"产业链贝塔"。低估值翻译过来就一句话:有人赌英伟达利润里最肥的那部分,正在沿整条链往外散。财联社华尔街见闻
市场赌的三个方向,恰好都是N卡玩家自己先看见的
"泡沫"喊了两年,股价四年涨超1600%,营收从2023财年的约270亿美元干到2027财年预计约4100亿美元,全球市值第一。但这次市场的担心非常具体,不是玄学:财联社
其一,毛利率。8月26日的二季报:营收962亿美元(同比+106%)、数据中心890亿美元(同比+117%,占92.5%)、净利润约597亿美元,毛利率75%。而分析师一致预期是:第四财季毛利率降到72%以下,之后才回升。原因英伟达自己说了——内存等关键零部件成本上涨。这个信号的最前线其实是站内各位:9月20日显卡日报里RTX 5070涨到6949元刷新历史最高价,京东在售的耕升RTX 5070页面价已经站到6999元(去年11月历史低价还是4319元),AMD全系+10%的涨价函落在Q4——英伟达在电话会上说成本抬头,是你先按街价付的账。新华网财联社知乎
其二,大客户自研。Meta、谷歌都在推进自家AI芯片。TradeStation的David Russell说得很直白:企业希望降低对英伟达的依赖,毛利率更可能降而不是升。蹲过TPU进董事会、昇腾超节点那几篇的读者,其实是在提前读这份"英伟达风险账"。华尔街见闻财联社
其三,资本开支可持续性。9月14日市场被"放缓前沿模型开发"的喊话吓得费城半导体指数单日跌近6%;周一Meta的智能体早期数据积极,指数又反手涨4.3%,创8月4日以来最大单日涨幅。来回打脸够狠,但截至目前,空头要成立需要两件事之一落地:超大云厂砍资本开支,或者监管刹车。一件都没出现,摩根大通反而预计明年数据中心AI开支或达1万亿美元。华尔街见闻微博
TCW的基金经理Eli Horton对现价的判断代表了冷静一派:17倍已经计价了资本开支放缓,但放缓本身还没有影子——"树不可能长到天上去"是谨慎,提前赌树停止长高,不算聪明。财联社
三个阵营,各自要看的验证点完全不同
黄仁勋阵营:“成长价值股"要成立,靠的是下一次把预期再抬高——二季报给的2028财年营收增速指引是70%,当时市场预期只有45%,这么大的预期差,股价都没怎么奖励。他要证明市场"误解”,得连续几季超指引。华尔街见闻
看空阵营:不是赌崩盘,是赌"五年后的高增长不可复制"。评论区有人替林园把账摊开:市值5.36万亿美元,未来12个月再翻倍的概率很低,“美股里概率更高的标的不少,为什么非要买它”——这是机会成本逻辑,不是泡沫逻辑。微博
条件单阵营(多数机构):Russell给了一把尺子——估值倍数扩张的前提是"竞争地位好、且还在改善",英伟达目前不具备这个特征;等它具备(毛利率回升+自研威胁证伪),会不缺席地涨回来。财联社
值得强调的是,三拨人争的从来不是"业绩好不好"——2027财年营收、净利润预增90%、99%没人否认。争的是这个增速在哪一年变得不可复制。华尔街见闻
对号入座,你只需要盯自己那条线
手里有NVDA的:下次财报就核一件事——第四财季毛利率是否跌破72%。跌破,17倍就有理由;没破,折价逻辑就反了。另外盯一眼DIY渠道的DDR5回落(16G已经从前高1500回到1199)会不会传导到企业级内存——毛利率故事的下半场从这里开始。知乎
拿着半导体ETF/基金的:别只盯英伟达,盯指数涨幅结构。"费半+76%、英伟达+22%"的剪刀差继续拉大,就是产业链轮动还没走完;哪天广度收窄、英伟达重新领涨,才是市场回归"不可替代"定价。华尔街见闻
想进场抄底的观望党:别把17倍当买点信号,它是市场对增速的折价,不是价格的折价。等两个证伪信号之一出现再说:云厂资本开支指引真砍了,或者自研芯片开始成规模出货。
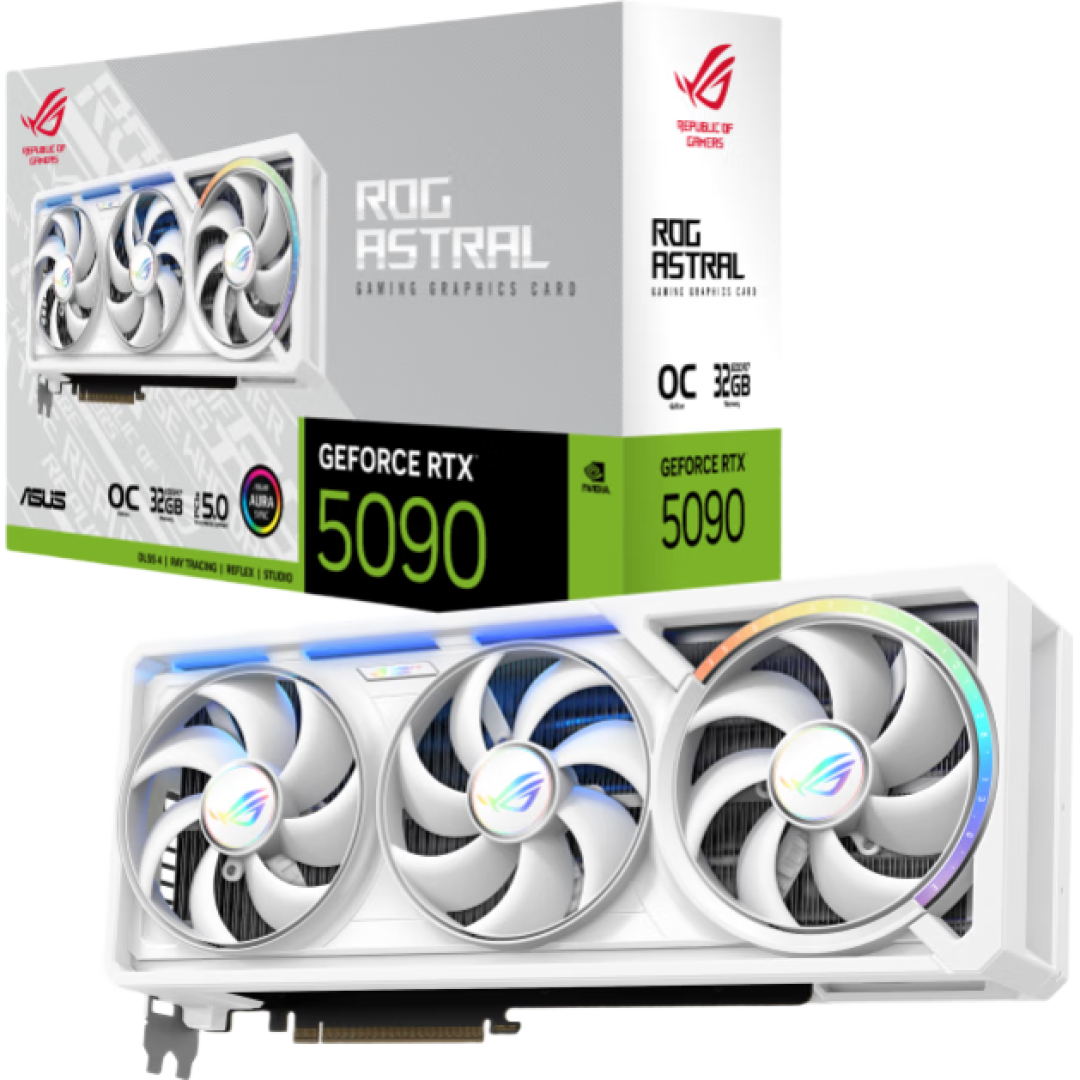
只是来换显卡的:估值吵架不改明天的街价,短期卡价还是内存和供货说了算;但如果你发现街价坚挺、旗舰卡官方渠道迟迟不放量(比如京东在售的ROG RTX 5090页面价仍在43999元),你看到的本身就是这场万亿美元资本开支之争的需求端投票。
尾声
智通财经那句表述,可能是这轮"十年最便宜"刷屏里最诚实的注解:警告信号不来自业绩本身,而来自市场的定价方式。业绩是业绩,怀疑是怀疑,两份账在下一份财报之前谁也说服不了谁——按英伟达的节奏,年内就会揭晓。在那之前,17倍不是任何人的结论,只是市场暂时开出的价格。
(本文为公开信息整理,不构成投资建议。)