过去两周,电脑DIY圈子分裂成了两拨人,而且吵得不可开交。
一拨是"缺货派",声量越来越大。SK海力士CEO最近公开表态,内存短缺可能持续到2030年,B站搬运新闻的评论区里,点赞最高的回复是"懂了!2031年换电脑"。SK集团会长崔泰源8月也发出警告:2027年大概率是存储芯片供应缺口最大的一年——AI半导体需求预计同比增长60%到100%,整体存储需求增长50%到60%,而很多厂商根本还没准备好扩产。更早的6月初,还有分析师预测内存要"再大涨50%"。哔哩哔哩知乎新浪科技
另一拨是"博弈派",手里的证据也不弱。8月底有网友发现,京东华硕旗舰店悄悄给板U套装、显卡、电源开出了24期免息——1100元出头的5700X+B550M-K板U套装,分24期,“每月一包华子钱”。4月,B站多条视频爆料内存固态的囤货商开始抛货,注意,抛货价依然是原价的3倍。3月就有数码博主点破:内存市场"价格一个比一个高,真实成交很少",终端厂商在减备货,模组厂出货困难。知乎哔哩哔哩微博
一边说没货,一边分期甩卖。对真要装机的人来说,到底该信谁?
这两天我把微博、知乎、B站、小红书上多空两边的证据全部翻了一遍。先说结论:两边各对了一半。这轮涨价,成本端是真的,但零售端被渠道情绪放大了不少——两层价格,两个拐点。看懂这个结构,"该不该买"就不再是个无解的问题。
先盘点:9月的价格到底有多离谱
空谈误国,先上配置单数据对齐一下行情。
深圳一家装机店9月17日晒出的实装单:9800X3D散片2580元、华硕TUF B850M主板1730元,这两样还算"正常人价格";但华硕TUF 5070 Ti要12000元,宏碁掠夺者24G×2的DDR5-6000套条4800元,致态TI600 1TB固态980元,2TB要1980元。全套下来26810元,其中显卡+内存+固态三项占了将近七成。哔哩哔哩
这不是个例。小红书有用户发帖说,自己之前一套800多的内存,如今涨到了6700。机构现货数据显示,DDR5现货价同比涨幅超过5倍,有口径给出544%,创下DRAM市场有记录以来最大涨幅。9月9日供应链端的消息更夸张:DDR5现货一周再涨25%,单条32GB干到239美元。小红书小红书知乎
显卡这边,装机帮扶站8月底算过账:微星RTX 5070硬派师从常态4800元涨到7200元,几个月涨幅50%。RTX 5060 Ti从3000元附近干到5000-6000元。7月底网上流传的一份"经销商大会保底价"更扎眼:5050不低于3000、5060 Ti 16G不低于5500、5070不低于6000、5070 Ti不低于9000、5080不低于12000。知乎微博
美国那边5090线上一周卖空,第三方炒到6万以上。甚至有AI公司批量收5090拼服务器,把单卡报价买过了5000美元。哔哩哔哩哔哩哔哩
一句话概括9月的涨价地图:内存固态暴涨、显卡普涨三到一倍、主板9月开始接力上涨、CPU最稳、机箱电源基本没动。装机帮扶站测算,同配置整机成本比去年同期涨了20%-70%。知乎
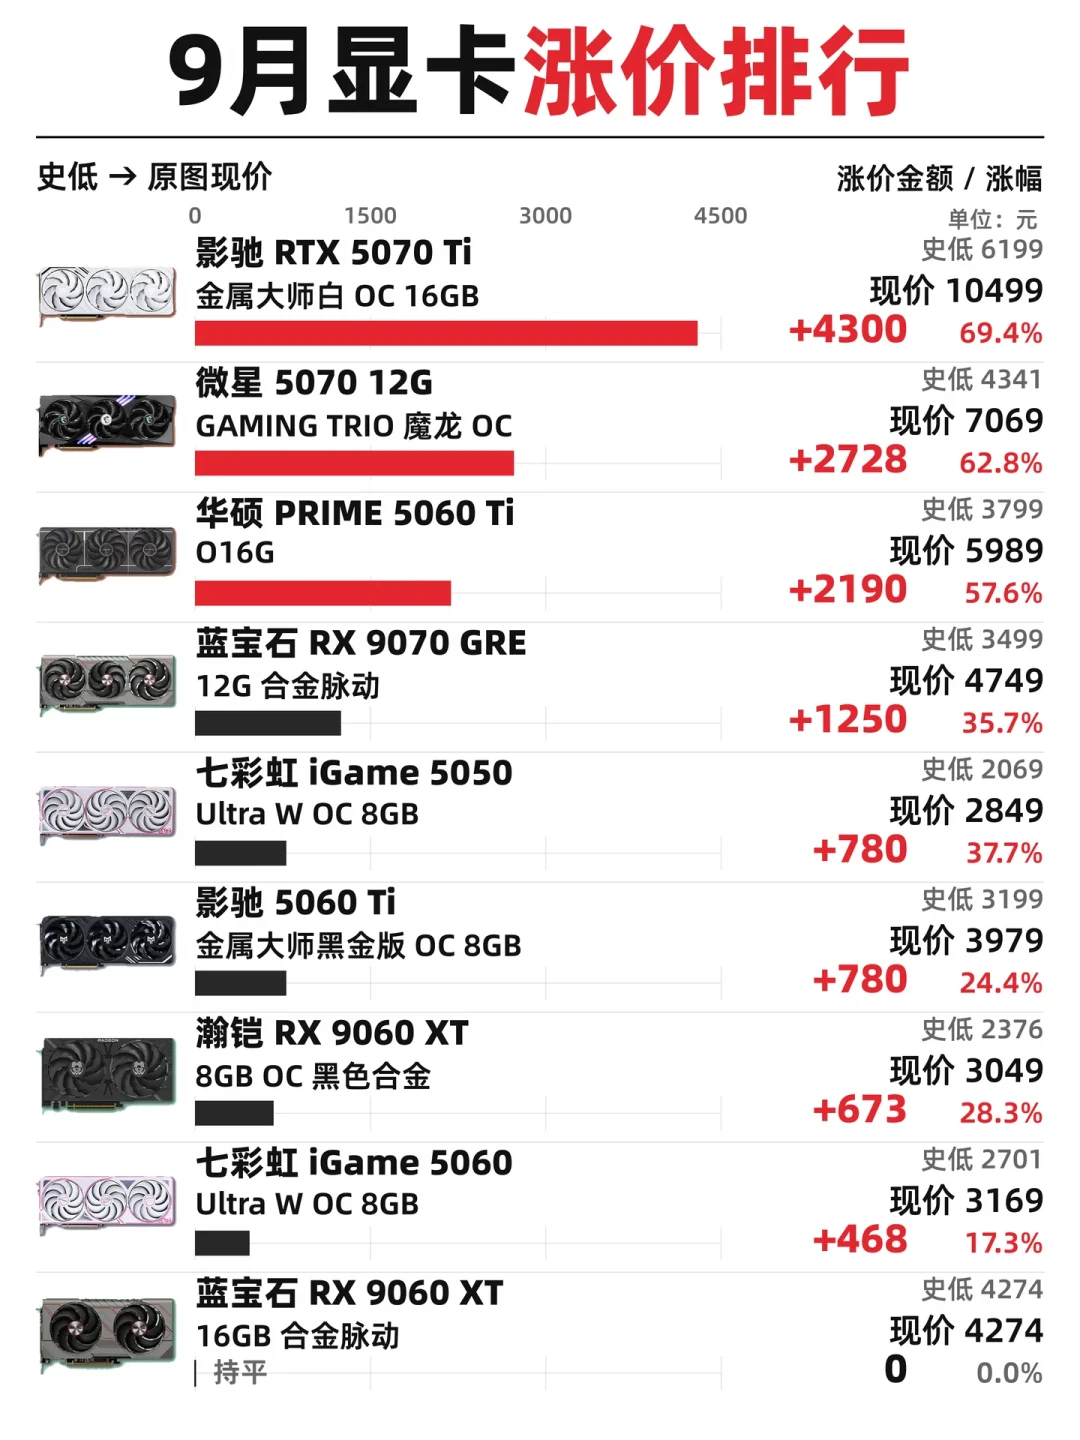
有意思的是结构变化。小红书有位从5月持续追踪硬件价格的博主观察到,9月"价格终于出现一点降温迹象,但主板突然涨猛了"——内存固态涨了半年开始滞涨,主板却接棒了。因为PCB产业链有自己的剧本:4月中东石化厂遇袭、PPE树脂断供,覆铜板巨头建滔半年里发了6次涨价函。而知乎9月初有回答注意到,建滔7月6日之后就没再发新函——"不发函"本身,就是信息。小红书哔哩哔哩知乎
把涨价拆成两层:成本是真的,情绪是放大器
为什么能涨成这样?传导链条其实不复杂:
AI算力需求爆发 → 三大原厂把DRAM产能挪去做HBM和服务器内存 → 消费级颗粒供给收缩 → 原厂停报价、“一小时一价” → 模组、固态、显卡显存成本全线上抬 → 终端普涨。
这条链每一环都有实锤。2024年5月,三星、SK海力士就开始砍DDR3利基型供应冲刺HBM;今年4月,三星把LPDDR4/4X直接送进EOL、产线转移。去年11月起,三大原厂对下游基本停止长期合约报价,转为"月度报价",到今年3月已经是"一天一价甚至一小时一价",手机厂先扛不住集体调价。9月上旬更进一步:供应链端传出三星对DDR5合约"没有可售库存、暂停接新单",海力士、美光跟进。知乎有从业者援引韩国KB证券9月7日的研报:三星和海力士的内存库存已降到10天以下——正常水平是4到6周;三星到2031年前约70%的存储产能签了长协,客户全是英伟达、微软、谷歌这个级别;海力士2026年的HBM产能,2025年底就被包圆了。原因也不复杂:同一块晶圆,做HBM毛利超70%,做普通DDR5毛利约50%,产能往哪边挪,原厂用不着开发布会解释。36氪微博知乎
6月底,三星、SK海力士、美光还在美国联邦法院吃了集体诉讼,被指控合谋操纵DRAM价格、制造"内存末日"。官司结果难说,但三巨头能被一起告上法庭,本身就说明这市场有多集中:全球九成以上DRAM握在三家手里,扩产周期动辄两三年。海力士龙仁新厂第一个无尘室2027年2月才进设备,四座厂全部建成要等到2033年。新浪科技知乎
所以说,成本层的上涨是真的,而且远水难解近渴。
但如果只看这一层,你会漏掉另一半故事:从颗粒到内存条,涨幅被渠道情绪放大了好几倍。
4月有B站视频给过一个粗账:颗粒涨了约3倍,内存条一度被炒到7-8倍——中间差的这几倍去哪了?装机猿直播间评论区一位"小奸商"的自白很说明问题:圈里从2024年底就开始囤货,CPU、固态、显卡全囤了,后来发现内存条"波动最小、涨价接受度最高、换代升级绕不开",于是主力囤内存。装机猿自己给今年行情定的性是"18年内存翻版+21年矿潮结合体",经销商备货本质是赌,“暴涨暴跌全看胆量”。哔哩哔哩哔哩哔哩
囤货的另一面,是终端FOMO被成功养了出来。7月,"内存条涨7倍"的视频刷爆B站,其中一条评论区盖了8000多层楼。9月,出现了《宝妈都来囤显卡了》这种现象级标题。连二手笔记本都跟着涨了一波。当圈外人都开始聊囤显卡的时候,你要明白:此刻的价格已经不全是刚需党定的了。哔哩哔哩哔哩哔哩
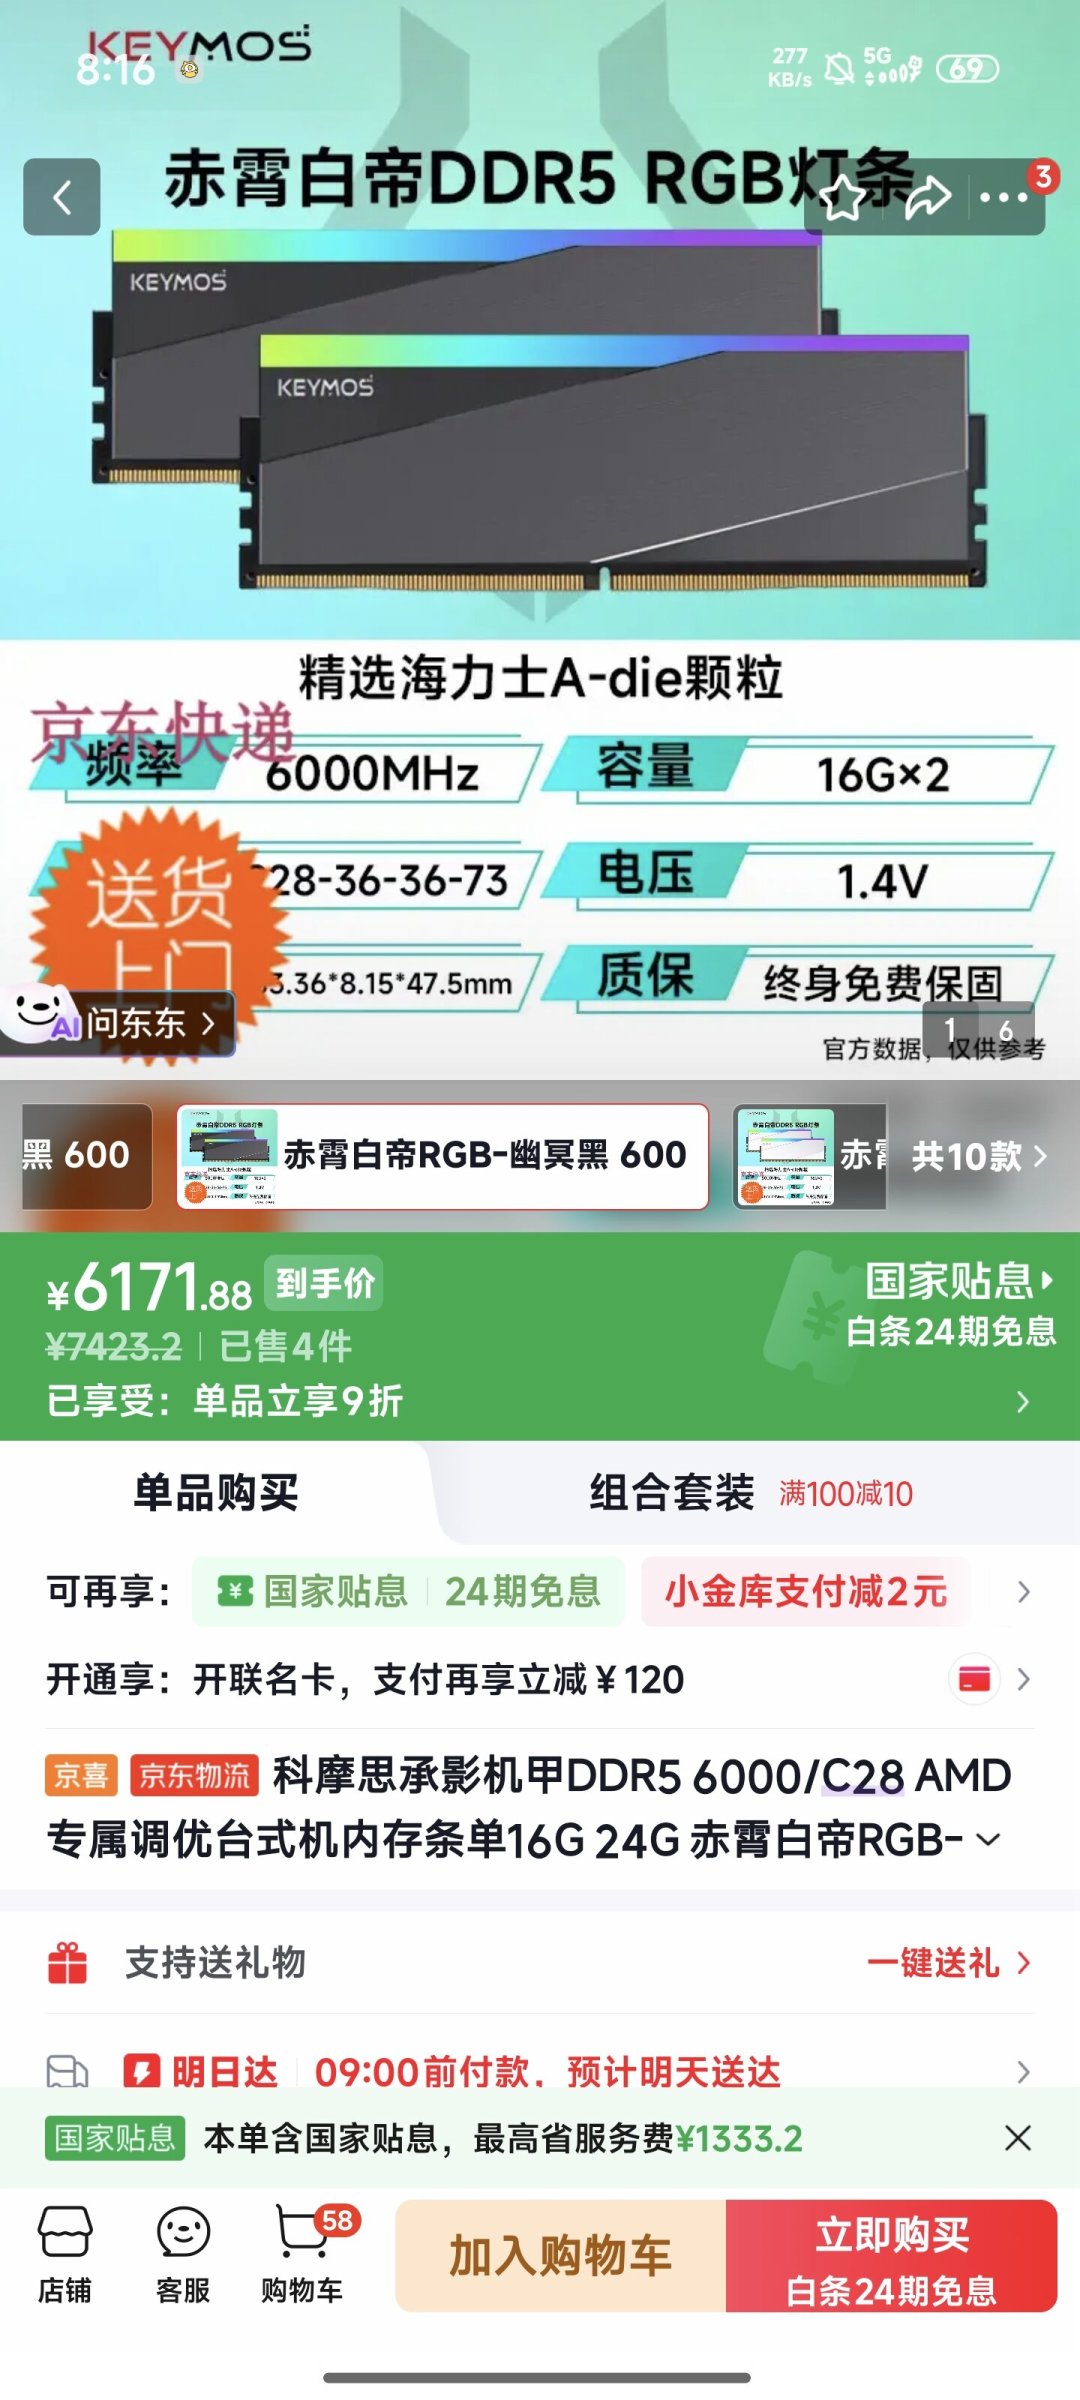
一句话:现在的零售价≈成本层(真涨了)×情绪层(囤货溢价+恐慌加价)。两层的拐点会先后到来,触发条件完全不同——这是后面所有判断的钥匙。
多空证据对垒:顶部到底什么时候来
把两边的牌摊开看。
看多派(还要涨/短缺继续)的牌:
海力士CEO:短缺可能持续到2030;崔泰源:2027年缺口最大
6月分析师预测还要再涨50%
原厂停报价、老产品线EOL,库存紧张是实的
HBM需求半年翻倍,AI订单排到几年后,新产能远水不解近渴
看空派(拐点将近)的牌:
长鑫存储:外媒报道其年底产能将达约35万片/月、逼近美光,还把DRAM技术授权给另外三家国内厂一起扩;8000Mbps的DDR5新品去年底就发布了,腾讯也签了200亿大单——国产产能是成本层最大的变数
长江存储:NAND出货已冲进全球前三梯队,三期工厂投产在即
上游涨价函停发:建滔已连续两个月按兵不动
渠道用脚投票:免息分期越铺越开、抛货传闻不断、9月现货出现降温迹象
需求端拒接:3月就"真实成交很少";知乎高赞观点认为再涨下去"普通人彻底不玩了,PC DIY彻底死透"——C端萎缩本身就是价格的自我修正机制
历史规律:有人梳理过,上世纪80年代日厂扩产后内存暴跌90%,亚洲金融危机后暴跌96%。周期只会迟到,不会缺席知乎
历史剧本值得单独说一句。2018年内存行情、2021年矿潮,是最近的两个参照系。矿潮把3080炒上一万多、3060 Ti炒到一万的价位,最后怎么收场的?不是等厂家扩产,而是以太坊合并直接把需求端抽走,显卡价格一夜塌方。两次故事共同点是:顶部往往不是"供给来了",而是"边际买家消失了"。而眼下,边际买家(刚需装机党)正在被价格一批批吓跑。哔哩哔哩
我的综合判断是这样的(保留不确定性):
情形A(概率较高):高位钝刀。成本层被B端需求托住,情绪层被囤货商控盘撑住,四季度价格整体横盘偏涨,双十一出现局部好价。知乎9月有供应链背景的回答判断也差不多:大概率横盘或小涨,双十一可能有一波好价。知乎
情形B(概率中等):情绪层先裂。囤货商资金链吃紧+免息分期救不动需求,模组零售价率先向颗粒价回调,但合约价依然坚挺。触发特征:现货周涨幅转负、抛货从传闻变成普遍现象。
情形C(中期变数):2027-2028真跌。国产产能如期落地+AI资本开支放缓,重演2019年剧本。社区里已经有人给出"2028年是拐点"的具体判断。但要打个折听:厂商"缺货到某某年"的表态,历来都出现在周期顶部附近,2018年和2021年都有人喊过"长期短缺"。微博
一句话:顶部的精确时点没人算得准,但顶部通常有长相——厂商喊得最凶、圈外大妈进场、渠道开始分期甩卖。现在三个特征都在场。
四类人,四种打法
判断说完,落到行动上。
① 硬刚需党(开学季、干活吃饭、老机阵亡):现在就买,但要买得聪明。
内存:单条24G DDR5起步。跑Win11足够宽裕,还给以后留了插槽。社区里既有"16G属于无效配置"的暴论,也有"32G是高位接盘"的担忧,24G单条就是这个时代的折中答案。48G/64G高价套条,除非干生产力,否则别碰。知乎
固态:1TB主流PCIe 4.0够用了,对比618大促普遍涨了150-300元,肉疼但不致命。千万别贪来路不明的"捡漏盘",3月就有视频曝出扩容盘"深水鱼雷"。哔哩哔哩
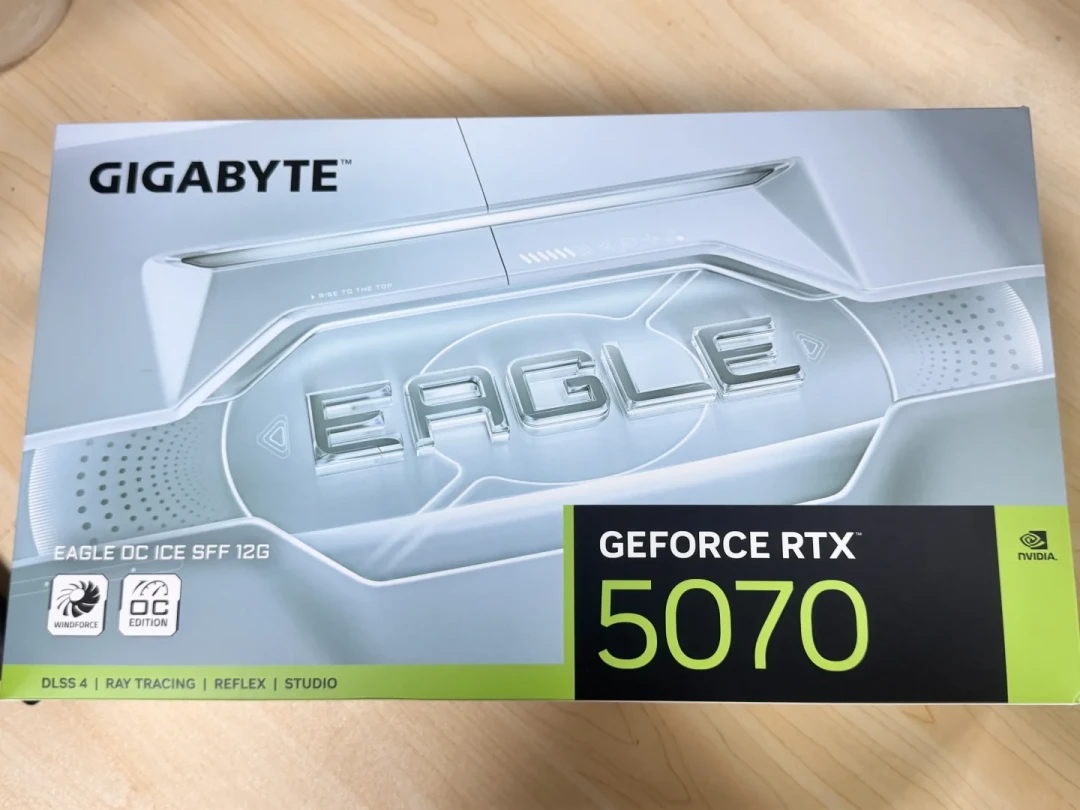
显卡:对着保底价名单买"没离谱太多"的档位,5060 Ti 16G这一级还算能看;5070 Ti以上先问问自己,12000元你能不能接受。别追被AI扫货扫疯的高端卡——那些给工作站、服务器准备的特供型号,压根不是给游戏玩家定的价。价差实在太大的型号,已经有人在用脚投票:小红书有用户完整记录了亚马逊海外购下单一张技嘉RTX 5070、17天到货的全过程,海淘重新成了备选通道。小红书
CPU/主板:全单最稳的一环,部分型号散片甚至在阴跌(9500F盒装快跌到7字头)。但涨价函已经在路上,这块洼地不一定守得住,刚需别等。
付款:官方渠道的免息分期可以用,把涨价期的一次性现金压力摊平;但别因为"月供看着不高"就上探预算。
② 半刚需党(能撑3-6个月):等节点,设触发器,别干等。
把双十一和明年618当观察节点,给自己设触发条件:下面五个信号里亮两个以上(尤其现货周涨幅转负+抛货实锤),就分批出手。别等媒体集体宣布"内存崩盘"再动——那种标题出来时,好价早被先动的人捡完了。
③ 升级党和老机持有者:现在是历史性流动性窗口。
旧内存、旧显卡正在集体升值:有人情人节收到的RTX 6000 Pro,半年后卖出了近12万。2023年装机的人被满屏称为"受益者"。如果你本来就打算换代,"卖旧补新"的价差现在是近十年最小的——旧内存高价卖掉补贴新内存,等于天然对冲。不急着动的可以继续持有,但记住显卡有代际技术贬值,情绪溢价不会永远在,2023年4090一夜变理财产品、后来又一夜变烫手山芋的剧本,老玩家都见过。微博哔哩哔哩
④ 垃圾佬/纯观望党:捡漏窗口还没开。
二手市场现在跟着新品坐地起价,矿卡、扩容盘、翻新货混杂,"300元收的矿渣三个月翻20倍"是卖方市场的神话,不是买方市场的机会。等情绪层裂开、第一批真实抛货出现,再进场捡漏不迟。
最后,五个从今天就能盯的信号
不管你是哪类人,建议把这张清单收好,每两周扫一眼:
三大原厂报价行为:合约报价是否恢复、是否重新接受长期订单。停报价是这轮周期的"油门",恢复报价才是松油门的第一个动作。
DDR5现货周涨幅:9月上旬还是单周+25%的加速状态。哪一周转负,就是情绪层开裂的第一天。盯Geizhals价格指数或国内现货商报价都行。
国产产能落地:长鑫年底35万片/月能否如期、其DDR5模组的市场定价、长江存储三期爬坡进度。这是成本层最硬的变量,也是唯一能真正终结行情的力量。
上游涨价函:建滔们是否恢复按月发函。半年6函是加速期,两月不发是滞涨期,重新发函则主板链条还要再涨一轮。
渠道动作:免息分期是否蔓延到更多品类、双十一促销力度、二手挂单量变化、抛货是否从传闻变实锤。渠道用脚投票,永远比通稿诚实。
收个尾:刚需党买聪明,半刚需党盯触发器,老机持有者别浪费窗口,垃圾佬别接飞刀。这轮行情的顶没有人能提前算准,但有了两层结构和五个信号,你至少不会再被任何一句"再不买还要涨"或者"马上崩盘快抄底"牵着走。
你的内存条是多少钱买的?配置单总价多少?评论区报一下你的入手价和城市,我们一起拼一份9月装机价格采样——行情越乱,真实成交数据越值钱。