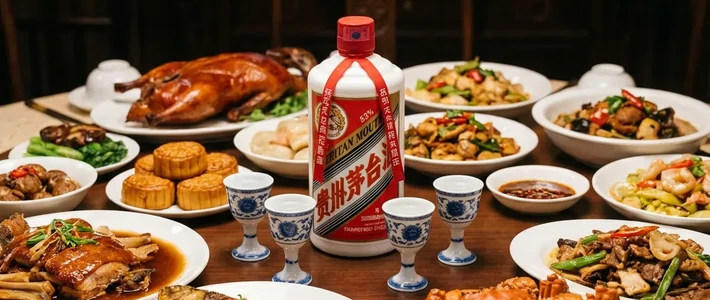
飞天茅台终端价跌至2200元,单瓶跌600元,囤酒理财时代终结
09-19 23:16
精选参考来源
精选参考来源
1. 连茅台,也开始过苦日子了

微信公众号 2026-09-13 00:00:00
2. 飞天茅台跌到1499,随便可以买了,直接对经销商“动刀子”,这盘棋赢家到底是谁?
微信公众号 2026-09-12 00:00:00
3. 从高点1338.68元回落至1263.30元,贵州茅台持续回调背后的深层逻辑 不少投资者留意到,A股“酒王”贵州茅台自前期高点1338.68元一路震荡下行,今日盘中最低来到1263.30元,短短一段时间,股价回撤幅度不小。作为消费板块的压舱石,茅台持续走弱,并非单一消息冲击,而是消费大环境、企业自身变革、估值重估、资金偏好切换多重因素共振的结果。 一、终端消费场景回归理性,高端白酒需求的增长预期降温 支撑茅台过去高估值的核心逻辑,是商务宴请、礼品社交两大场景的持续扩容。而当下整体消费心态趋于保守,高端礼品、大额商务用酒的需求不再像过去那样旺盛。 过去飞天茅台兼具消费品、礼品甚至保值藏品的多重属性,不少经销商、收藏群体囤货,形成价格上涨的正向循环。如今投机囤货的热情大幅消退,飞天茅台的市场批价逐步贴近官方指导价,白酒的金融属性明显弱化。 市场不再相信酒价会持续上涨,渠道拿货变得谨慎,以随用随采为主,不再大规模备货。虽然茅台品牌护城河依旧深厚,刚需基本盘稳固,但高增长预期已经被打破。资本市场买的是未来预期,当增长想象空间收缩,估值就会被动下调。 二、半年报“增收不增利”,打破长期稳定盈利的固有印象 2026年半年报数据,是本轮估值调整的关键节点。上半年营收小幅增长,但归母净利润同比小幅下滑,出现多年少见的增收不增利,二季度单季利润下滑更为明显。 利润承压,一部分来自渠道改革带来的短期阵痛。茅台正在加速推进渠道转型,扩大i茅台直营渠道占比,压缩传统经销商利润,同时主动缩减高毛利非标酒投放,调整产品结构。长期看,直营转型有利于把利润留在上市公司,减少中间商炒作;但短期产品结构变化,会拉低整体毛利率,压制利润增速。 另外,被寄予厚望的系列酒增长乏力,第二增长曲线不及预期,也让机构下调对公司中长期业绩的乐观预判。 三、资金结构发生变化,长线资金调仓,风险偏好下降 财报披露,中央汇金、证金退出前十大股东名单,这个信号在二级市场引发较大情绪冲击。很多长线资金把茅台作为底仓资产,当长期底仓资金选择减持,市场会重新评估这只标的的配置价值。 叠加当前A股整体市场风险偏好偏低,资金持续从大消费板块撤离,转向其他赛道。茅台体量巨大,少量机构减仓,就可以带动股价持续阴跌。同时,前期大量套牢盘分布在上方区间,每一轮小幅反弹都会遭遇解套抛压,缺少增量资金进场承接,股价便容易震荡走弱。 四、估值逻辑重构:从成长股,转为高股息红利资产 在多年前,市场愿意给茅台较高的成长估值,默认它能够持续保持双位数业绩增长。现在市场预期已经发生改变,资金不再用成长股的标准定价茅台,而是切换为红利资产估值体系。 红利资产的特点是现金流稳定、分红稳定,但增长弹性有限,对应的估值中枢本身就要比成长估值低。这也是为什么即便股价持续回调,资金依然保持观望,等待中秋、国庆旺季动销数据来验证需求能否回暖。 五、客观看待:回调不等于基本面崩塌 也要理性区分,股价持续回落,不等于企业经营出现危机。茅台依旧拥有极强的品牌壁垒、充沛现金流,分红能力稳定。本轮下跌本质是估值回归,是市场对增长预期重新修正的过程。后续行情的转折点,很大程度取决于双节旺季终端动销情况,看礼品、宴席需求能否回暖,渠道库存能否持续消化。 白酒板块现在处于周期调整阶段,即便是龙头茅台,也无法脱离大环境走出独立行情。 免责声明:本文仅为市场行情复盘与行业逻辑分析,不构成任何投资建议。个股波动受消费环境、资金、行业政策多重因素影响,请保持独立判断,理性看待市场风险。 #贵州茅台 #白酒板块 #消费股 #股市复盘 中国散户

今日头条 2026-09-16 00:00:00
4. 茅台自营店前几天挂了个新规矩出来。个人买500ml飞天,一年最多5箱,一天最多1箱,执行价1766元一瓶。企业那边额度大些,单日5箱,一年50箱。5箱啥概念?一年60瓶。六天喝一瓶,一个爱酒的家庭勉强够用。 你可能觉得这限购挺严。其实跟年初比,反而松了。元旦那天i茅台上线1499的飞天,单日限购12瓶,当天秒光。结果才过两天,1月3日晚上直接砍到6瓶。那阵子抢到的人是真高兴。 但现在不一样了。你去看看市场价就明白。9月17日的终端零售均价是1798元,就在1800门口晃。自营店卖1766,中间就差了三十来块钱。年初可不是这样,那时候i茅台1499,外面市场价一千六七,差价摆在那,抢到就是赚到。 今年茅台调了好几轮价。3月31日,自营零售价从1499提到1539,合同价从1169提到1269。7月18日又动了一次,i茅台零售价1539涨到1639,合同价1269涨到1369,各涨100。到了9月,自营店这边已经是1766了。 有人算过一笔账。7月份涨价之后,黄牛抢散瓶飞天的利润只剩20块左右,箱装也就30到40块,把物流人力一扣,基本白忙活。有个北京的黄牛自己说了,原来1539抢、1635回收,能赚96块。后来变成1639抢、1665回收,利润26块。这生意换谁都不想做了。 茅台自己怎么说的?“随行就市、相对平稳”,意思就是市场卖多少,我就定多少。以前官方价1499,市场价两千多,中间几百块的差价就在那摆着。现在官方价一步一步往市场价靠,中间那层空间越来越薄。 还有个事很多人没注意。四川、重庆一些茅台直营店已经不接受新的纳税达标企业来平价申购了。道理很简单,直营价跟市场价差不多了,企业拿货再倒出去,已经赚不到什么钱。 i茅台上的酒也没以前那么难抢了。茅台代总经理王莉在8月的业绩会上说,社会渠道茅台酒每月存销比都小于1.0,流通库存处在良性水平,投机性库存已经压到很低了。 说白了,这次限购的额度放不放宽,已经不太重要。真正让黄牛算完账沉默的,是1766跟1798之间那三十来块的差价。折腾一瓶酒赚二十块,扣掉成本,还不如干点别的。 茅台今年做的一系列价格调整,核心就一件事:把官方价和市场价这两条线往一块儿并。并得越近,中间环节越没生意可做。至于普通消费者能不能更方便买到,那是另一个话题了。#上头条 聊热点##MCN微头条伙伴计划#
今日头条 2026-09-18 00:00:00
5. 消费降级越来越严重了, 底层逻辑还是收入和预期的问题。 今年中秋临近, 有两个反常现象。 第一个高价月饼崩了, 今年却卖不动了。 消费者不在为豪华包装买单。 第二个白酒也卖不动了, 中秋历来是白酒旺季, 今年却有点冷, 动销同比下滑20%到30%。 重要的是消费价格上已经明显滑档, 所以茅台也会不受影响? 厂家硬撑的价格, 最后还不是在销量上体现? 还有那个泡泡玛特, 消费降级了, 会一点影响没有?#酒不涨价# #茅台为何很难抢# #茅台控量政策# #首次到酒摊买酒# #白酒茅台批发价# #茅台渠道新政# #酒类从业者必看# #茅台年份酒行情# #茅台消费者# #卖酒的老陈# #茅台涨价套路#
今日头条 2026-09-16 00:00:00
6. 飞天回调为何没引发茅台全系列普跌?
今日头条 2026-09-12 00:00:00








已收藏
去我的收藏夹