9月16日中午,“平台月付将退出支付选项"登上微博热搜。网传说法有板有眼:9月30日起,余额宝、零钱通不能再直接付款,得先转回余额;花呗、白条也要被"下架”。
第一财经的记者当天中午直接打开了微信和支付宝的收银台:页面确实变了,但变的不是传的那个。
这篇把三件事一次说清:谣言的完整时间线、新规到底改了什么、以及比"还能不能付款"更实际的问题——在货基收益破1之后,你的闲钱还该不该继续躺在余额宝里。
一、先站正事实:一条谣言和五次辟谣的时间线
2026年4月:央行、工信部、市场监管总局、金融监管总局、证监会、国家知识产权局、网信办、外汇局八部门联合发布《金融产品网络营销管理办法》,答记者问里其实已经给出了重点:支付机构的收银台页面中,支付工具必须与贷款等金融产品区隔展示,不得误导用户混淆支付工具与贷款产品。施行日期写在第三十九条:2026年9月30日。第一财经
9月上旬:部分自媒体把第十二条"非银行支付机构不得将贷款、资产管理产品等金融产品列入支付工具选项"解读成"余额宝、零钱通不能用于付款、将退出收银台",传言开始扩散。经济日报
9月11日:社交平台流传多条信息,声称9月30日起支付宝和微信零钱通不能用于消费付款,引发热议,腾讯方面就此回应媒体,"零钱通、余额宝不能消费付款"被多方标注为谣言。微博·北京日报
9月15日:经济日报发文,点明传言源头只是对第十二条的片面解读。经济日报
9月16日:话题登上热搜当天,记者从支付宝、抖音等平台客服处了解到,目前上述月付服务仍可正常使用;业内人士明确表态,这种解读出现了偏差,新规重点在隔离展示。第一财经
换句话说:到9月30日,没有任何一款主流产品被要求"退出付款"。
二、真正变的四个区:媒体实探已经改好的收银台
一财记者9月16日查看发现,部分平台的收银台已提前调整,付款渠道按分类呈现,分别设有"理财"“银行卡”“信贷”"分期付款"等区域:
花呗列在信贷区,花呗分期归入分期付款区;
零钱通、余额宝列在理财区;
入口全部保留,但与银行卡、账户余额这些基础支付工具分开展示。
这组分区不是文字游戏,是已经发生的界面事实——9月16日,微信、支付宝付款页面的收银台展示方式已有调整,相关页面分别设有"理财"“银行卡”“信贷”"分期付款"等区域。第一财经
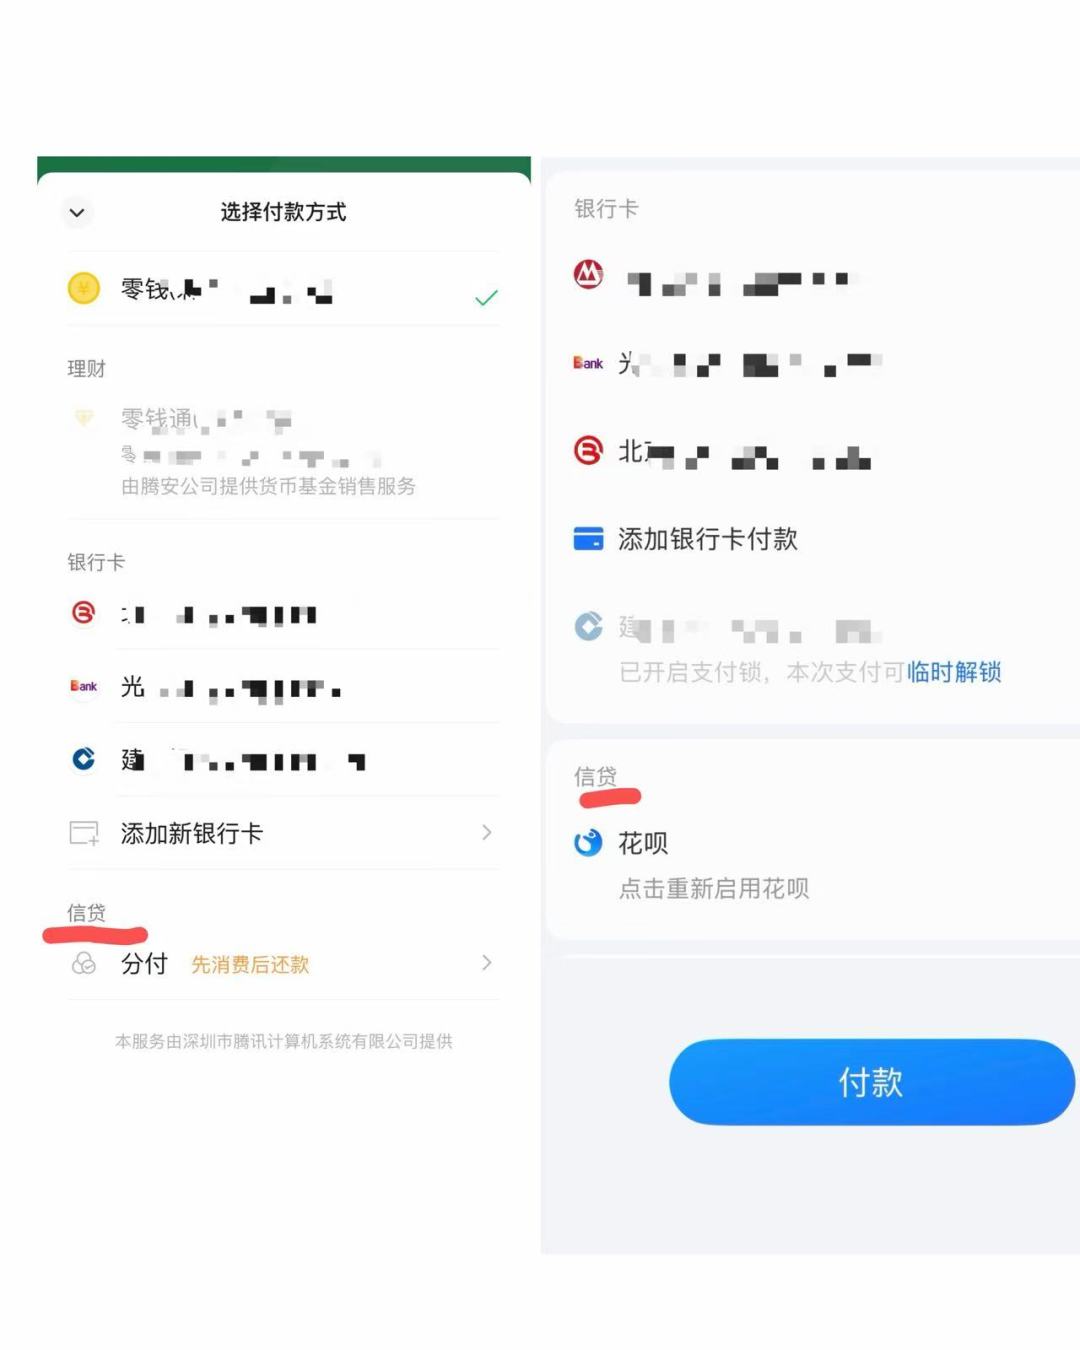
所以新规动的是"陈列位置",不是"能不能用"。真正从收银台消失的是两样东西:金融产品混排进支付选项、以及收银台里附带的营销服务。对你来说的体感差别只有一句话:以后用余额宝付款,从"默认就在那"变成"你去理财区里选它"——多一步操作,少一次误会。美团金融客服9月16日的答复也印证了这一点:美团月付服务目前正常提供,“会遵守国家相关规定,持续优化用户服务体验”。东方财富网
误会的代价谁吃过谁都懂:此前支付页面混杂贷款、理财、保险产品,有人不小心被默认勾选分期,有人扫码充电被悄无声息扣了保险——"自己的钱"和"借的钱"混在一个下拉列表里,稍不留神就误购、误开、甚至莫名背上一条借贷记录。这次新规本质是把选择权还回去:让支付归支付,理财归理财,风险与便利各归其位。经济日报
三、比辟谣更有用的三条新规条款(你刷到的内容会先"变天")
1. 默认搭售没了。 第十五条要求:组合销售金融产品的,应当以显著方式提醒金融消费者和投资者注意,不得违法搭售,不得将组合销售金融产品的选项设定为默认同意。付款页"顺手勾上月付/保险"那一套,9月30日起是违规动作。知乎
2. 违规话术要清理。 第十条白纸黑字:不得明示或暗示资产管理产品保本、承诺收益,不得使用"低风险"“高收益”“秒到账"这类诱导性用语。也就是说,到9月30日之前你在朋友圈、直播间、信息流里看到的"XX%稳赚”"无脑上车"式理财种草,属于顶风作案——它还在批量出现的领域,本身就是违规重灾区。知乎
3. 卖理财的"入口"正在搬家,而且平台已经动手清退。 第十六条要求:通过公众号、直播、短视频营销金融产品的,应当在金融机构自营平台或其在第三方平台合法开设的账号进行,营销人员须为金融机构从业人员并获授权;第十八条:未取得资质的账号名称不得使用"理财"“财富管理”"投资顾问或咨询"等涉金融属性字样。
平台侧不是等9月30日才收网:9月16日抖音公告,2026年第三季度平台累计处置财经类违规内容超4.5万条、处置违规账号逾千个,全面清退6888名"理财师"认证账号;腾讯近期开展金融广告全域排查,已下架违规金融广告53条、封禁无金融资质账户3个;小红书也于9月15日出台首份《社区金融生态公约》。东方财富网东方财富网
对普通用户的判断方法只剩一条:点进任何理财入口,看它是否跳转到金融机构自营平台、有没有机构署名与持牌认证——三不管的"老师带你理财",新规之后是明确违法。
四、新规背后更硬的那个现实:余额宝的收益,市场已经先把它"改了身份"
收银台区隔只是把"余额宝是理财、不是零钱"写进规定;真正逼普通人对表内资金重新分类的,是收益。
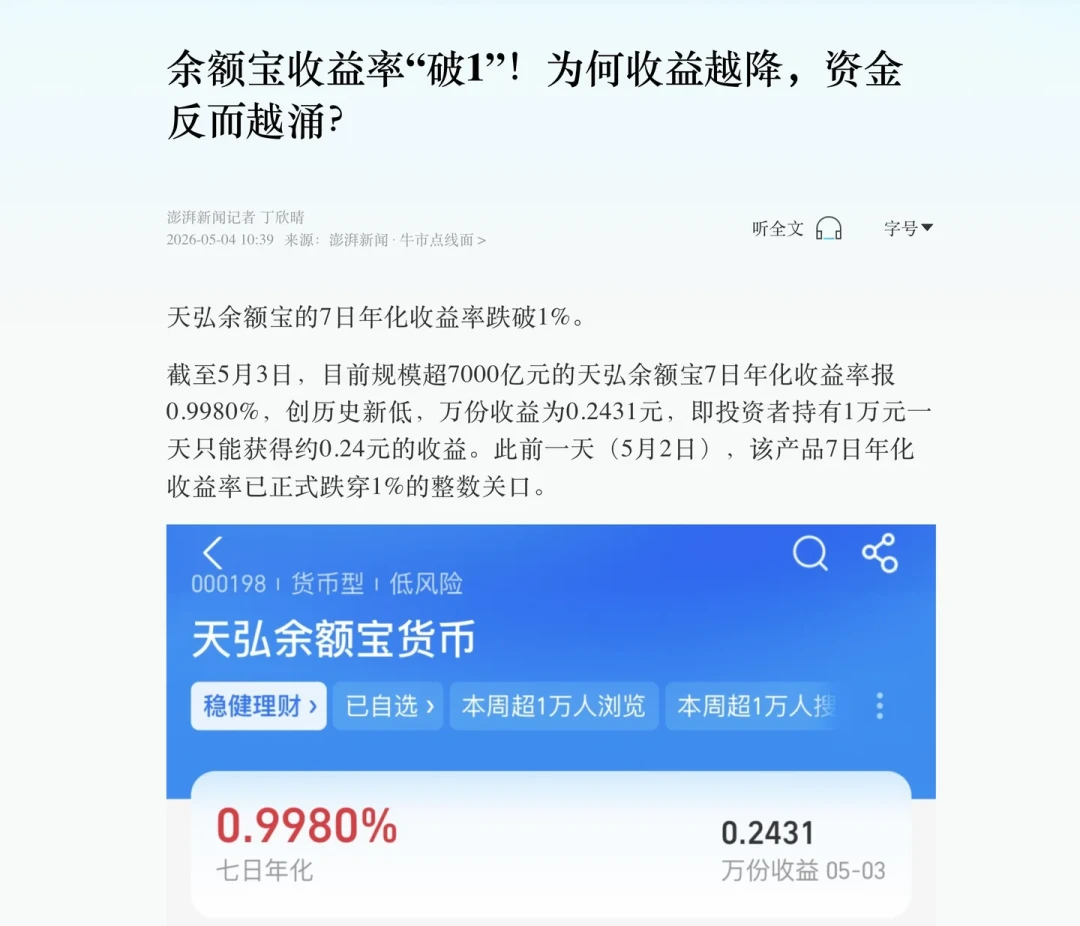
5月2日,超过三成的货币基金7日年化收益率不足1%,颇具代表性的天弘余额宝基金7日年化收益率正式跌破1%——一年定期存款利率"破1"、银行理财平均收益率"破2"之后,货基这最后一块活钱地板也塌了。微博·第一财经
银行理财的整体收益中枢同样在下移:2023年全市场理财产品平均收益率还有3.94%,2024年降到2.65%,2025年破2至1.98%,2026年上半年回升也仅回到2.05%;很多现金管理类产品的7日年化早已跌到1%附近。知乎
普益标准数据显示,开年以来多家银行理财子公司已密集下调旗下固收类产品的业绩比较基准,部分产品降幅达100个基点。知乎
利率环境也没有给收益回升留空间:9月16日央行以固定利率、数量招标方式开展1100亿元7天期逆回购操作,操作利率1.40%;9月7日刚做了5000亿元3个月期买断式逆回购、属等量续作——银行体系"钱多不紧"、同业存单净融资连续为负,货基的底层资产收益托不住。知乎
用户端的体感已经到位:“发工资就马上放进余额宝先,收益才那么点”(小红书攒钱打卡,9月16日深夜)。小红书
10万元躺在1%的货基里,一年约1000元利息,日息不到3块。余额宝的"身份"已经从"有点收益的钱"变成"付了便利费的钱包"。
五、9月30日前,按新收银台的"四个区"重新分钱
这篇内容只解决一个问题:钱该在哪个区。按四种钱处理——
支付零钱(一两千以内):原地不动。 放余额宝/零钱通,别为1%以下的收益折腾搬家,搬家的操作成本和心理成本高于收益本身。新规之后只是付款时去"理财区"选它,接受这多出来的一步。
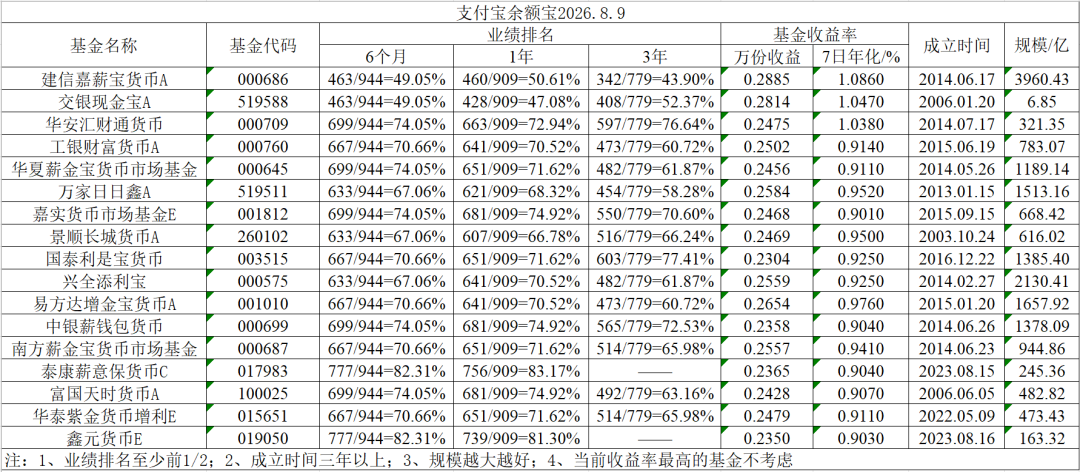
应急金(3-6个月支出):货币基金仍是首选,但要摸清取钱的水位。 按现金管理类产品的既有规定,单只货基单日快速赎回(T+0)通常上限1万元,大额动用要么走T+1,要么拆分一部分放进银行T+0现金管理理财。这笔钱的目标是"随时取得",不是"多赚0.3%"——即便同为货基,货架内部也有0.2个百分点左右的利差(下图为8月9日支付宝在售货基的七日年化对比,0.903%-1.086%)。9月4日那篇被大量转发的理财帖里有句话值得抄下来:差0.2%、0.3%的收益,一年下来也差不了几块钱,反而要注意不要为了这点收益去承担额外的风险。知乎
1-3个月不用的闲钱:只有愿意接受波动,才考虑挪去"固收区"。 短债、低波固收类产品的收益中枢在2%-3%一线,10万元一年多赚约1500-2000元,代价是净值会红、赎回到账慢一两天。承受不了浮亏的人,留在1%不丢人——在现在的利率环境里,"没亏"本身就是收益。
一年以上的长钱:别指望"既保本、又高息、又随取"。 这个三角组合已经不存在了。谁都说三者兼得,那就是第十条明令禁止的违规话术,可以顺手举报。
六、9月30日之后,盯这四个信号
平台公告:收银台分区已成事实,关注10月起支付宝、微信对"默认付款顺序""快捷方式"的正式规则——会不会给余额宝加回快捷入口,决定了你的操作成本;
本月20日前后的LPR报价:8月1年期和5年期以上利率均维持不变,9月是下一个观察窗口;若报价再动,货基和存款的"1%身份"会有更多产品来当。第一财经
清理后的种草区:如果直播间还能看到"保本高息"话术,那本身就是新规的违规证据,截图比下单值钱;
双节前截点:9月下旬还有一轮节前资金安排窗口,届时余额宝们的快速赎回限额会集中接受压力测试——节前别把应急金全押在"秒取"的预期上。
这次新规最大的变化,不是逼你搬钱,而是第一次把"你付款用的是谁的钱"写进了规定:余额宝是理财,花呗是债,银行卡是银行卡。9月30日起,收银台诚实了,收益也诚实了——继续自我欺骗的,只剩下对收益的预期。
(本文为公开信息整理与观察,不构成投资建议;文中产品不构成任何推荐。)