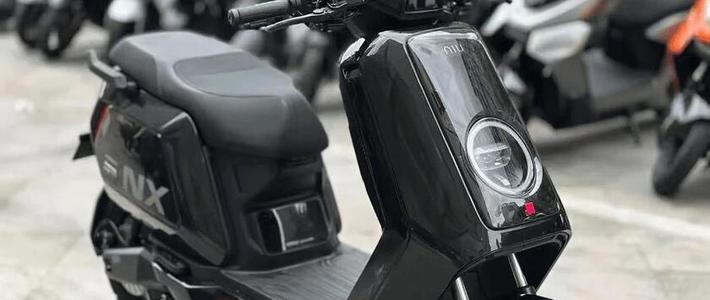
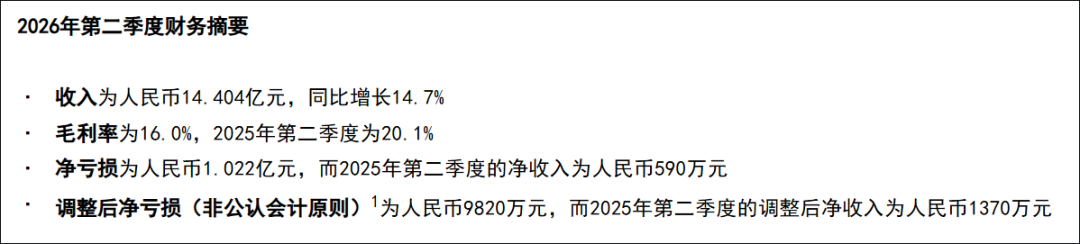
8月10日,小牛电动(NASDAQ: NIU)发布2026年二季度财报,当天股价暴跌17.28%,收在2.04美元——对比2021年53.38美元的高点,累计跌幅已经超过96%。财报本身看着挺"热闹":二季度整车销量43.47万辆,同比涨24.2%;中国市场卖出40.22万辆,增长26.2%;营收14.404亿元,同比增长14.7%。但利润端直接从去年同期的盈利588万元,掉到亏损1.02亿元;把上半年加总,销量69.63万辆、营收23.50亿元,净亏损1.96亿元。星河商业观察快科技消费者报道
隔壁九号公司几天后交出半年报:上半年营收143.58亿元、归母净利润10.08亿元、两轮车销量284.4万台。经济导报干脆在微博上开了个话题:#同"驴"不同命!上半年九号赚了10个亿,小牛亏了近2亿#。财新网经济导报
卖得越多、亏得越多,小牛到底怎么了?现在抄底小牛的车,是捡了价格战的便宜,还是接了品牌下行的风险?九号、雅迪是不是更稳?翻完6家两轮车上市公司的半年报、投诉平台的集体投诉记录和车主社区的讨论,这三笔账拆给你看。
第一笔账:小牛自己的利润表——钱去哪了
把二季度报表拆开,亏损主要来自三个方向的挤压:
① 单车均价在跌。销量涨24.2%,营收只涨14.7%,倒算下来单车收入已经降到3029元,同比下滑8.6%;2025年全年小牛的平均售价是3614元,而这之前已经连跌三年。以价换量是这轮亏损最直接的原因:新国标全面落地后,高线城市的高端电动自行车需求走弱,小牛把重心转向定价更低、毛利更薄的电动摩托车——如今电摩已经占到国内销量的六成左右。规模接住了,利润空间也跟着让出去了。颗粒度财经星河商业观察
② 毛利率在掉。二季度毛利率从去年同期的20.1%掉到16.0%,毛利润2.30亿元,同比少了2200万元。品类切换(电自转电摩)、终端降价、海外滑板车库存清理,三个因素叠在一起。星河商业观察
③ 费用反而在涨。销售及营销费用2.39亿元,同比增长18%;研发费用5150万元,同比增长17.8%,两项费用增速全部跑赢14.7%的营收增速。今年小牛在品牌上花钱很凶:1月官宣宋雨琦为全球品牌代言人。吴磊的代言合作也在推进,3月又发布AI车机系统"灵犀AIOS",拉上高通、禾赛、高德组队。量增、价跌、费用高增,三重挤压砸出单季1.02亿元的亏损。星河商业观察界面新闻
还有两个细节值得记下:
一是财报前小牛给二季度的营收指引是15.70亿—18.21亿元,实际14.40亿元连下限都没摸到,这是股价当天暴跌的直接导火索。新给的三季度指引是同比增长10%—20%(18.63亿—20.33亿元),市场对这份指引的可信度已经打了折扣。星河商业观察快科技
二是一季度光汇兑损失就近3000万元。曾经撑起半边天的海外业务,上半年累计销量继续下滑,二季度才勉强回正到3.6%,存量滑板车库存还在消化。经济观察网星河商业观察
把时间拉长:从2022年由盈转亏起,小牛已经连续亏损四年(2022年亏0.49亿、2023年亏2.72亿、2024年亏1.93亿、2025年亏0.39亿),累亏超5亿元。2025年全年营收43.079亿元、同比增长31%,净亏损收窄到3940万元,本来眼看要上岸,2026年上半年又亏掉1.96亿,四年半累计亏损接近7.5亿元。趣解商业界面新闻
第二笔账:行业面——不是小牛一家在失血
只看小牛自己的报表,容易得出"这家公司不行了"的结论。但把6家上市公司的上半年成绩单摆在一起,会发现这是一场集体承压:
公司 | 2026上半年营收 | 归母净利润 | 备注 |
|---|---|---|---|
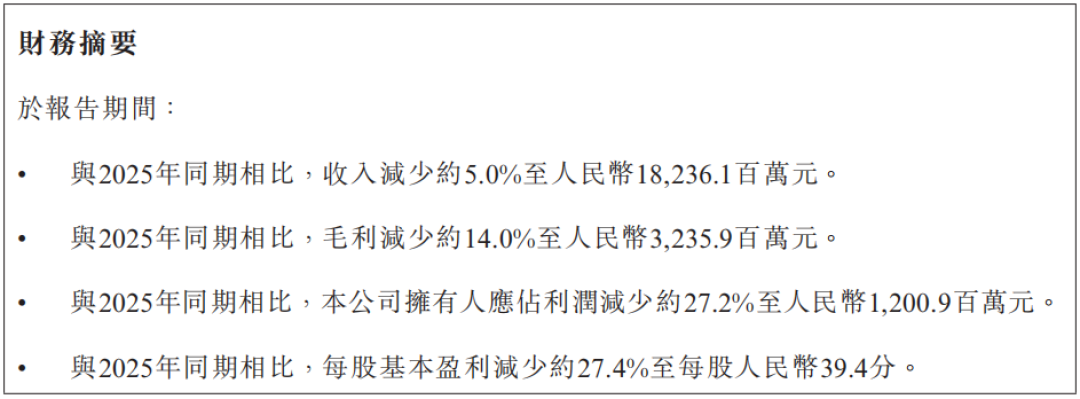
雅迪控股 | 182.36亿(-5.0%) | 12.01亿(-27.2%) | 毛利率降至17.7% |
九号公司 | 143.58亿(+22.28%) | 10.08亿(-18.79%) | 两轮车销量284.4万台(+19%) |
爱玛科技 | 114.40亿(-12.21%) | 6.65亿(-45.15%) | 据半年报数据 |
新日股份 | — | 同比降幅超45% | 据消费者报道梳理 |
小牛电动 | 23.50亿(约+21%) | -1.96亿 | 上年同期为亏0.33亿 |
台铃科技 | 未上市 | — | 港股IPO招股书失效,一月4次抽检上黑榜 |
背景是两件事叠加。第一,盘子缩水:2025年上半年的以旧换新透支了需求,2026年上半年电动两轮车内销2825.2万台,同比下滑12.6%,一季度降幅一度达17.4%。中泰证券预计三季度行业销量同比才能转正。第二,新国标满一年:25km/h限速、48V电池、400W电机功率的硬上限,意味着3000块和1万块的车上路极速一样。"高端电自"的溢价空间被物理压缩,全行业都得靠"智能"重新讲出溢价理由。网易科技中泰证券颗粒度财经
所以公允的说法是:行业整体在打存量价格战,小牛是被打得最疼的那个——从微利到大亏、指引落空、股价长期跌去96%。但把亏损全归因于"小牛不行"也不公平:雅迪上半年归母净利润12.01亿元,同比大跌27.2%。九号同样增收不增利。观察者网
第三笔账:小牛和九号——差距到底在哪
"同驴不同命"其实有点标题党,因为九号那10.08亿净利润,同比也下滑了18.79%。但两家的差距是真实的,差在三个地方:
规模。九号两轮车上半年卖284.4万台,同比增19%,是小牛69.63万辆的4倍多;国内门店超11500家,是小牛4570家的2.5倍。规模意味着供应链议价权和费用摊薄能力。星河商业观察
有意思的是,价格战里也有逆势的:据奥维云网《中国电动两轮车消费趋势洞察报告(2026)》,83.7%的用户购车时优先选智能车型,14.6%的人直接放话"非智能不买"。九号、小牛、极核这批主打高端智能的品牌,反而是上半年全行业里还在逆势增长的阵营。智能化是少数还能讲出溢价的方向——这也解释了为什么亏损中的小牛还要把研发费用往上抬17.8%。36氪
多元化。九号不只靠电驴赚钱——电动滑板车、全地形车、割草机器人都在贡献利润:旗下未岚大陆上半年营收25.39亿元、净利润2.68亿元。小牛则几乎押注两轮车单一业务,外加一块正在缩水的海外滑板车。星河频率
价格带。九号靠高价位产品矩阵稳住毛利;小牛靠低毛利电摩冲量。一个是"卖得稳",一个是"跑量换生存"。
但对消费者来说,更有意义的对照是:两家都在做智能化、都在打价格战、也都上过投诉平台——8月九号同样被媒体曝出遭遇集体维权。品牌的利润表不直接决定车好不好骑,但它决定三件事:门店会不会收缩、App和车机服务还养不养、你手里的车保不保值。观察者网
对小牛财报的正确打开方式:窗口期是真的,但有三件事要防
先说结论:从这份半年报看,小牛离"崩"还很远。营收在涨、销量在涨、4570家门店没有收缩,二季度同店销售额增长24%、线上销量增长50%,三季度指引也是正增长。一两年内售后网络大面积瘫痪的概率不高,现在确实是它"以价换量"的放量期,渠道优惠是真金白银。星河商业观察
但三个风险要心里有数:
1. 降价频繁、没有价保——下单时点比选车更重要。这个夏天小牛在黑猫投诉上遭遇集体投诉。有消费者通过电商平台在线下门店下单MT Sport,一周内还没上完牌,同款降价400元;另一位618期间在京东小牛电动旗舰店4549元买的MT Sport 4830,6月1日起全平台同款降到3999元。找门店和电商平台讨说法,得到的却是互相踢皮球。深圳商报颗粒度财经
市场监管部门的口径很明确:价格保护并非商家的法定义务。这笔亏只能自己防——下单前把京东、天猫、线下门店、直播间全渠道比一遍价,让销售在聊天记录里承诺"近期最低价",新品上市前后(比如9月中旬新款风速系列)先观望半个月再动手。颗粒度财经
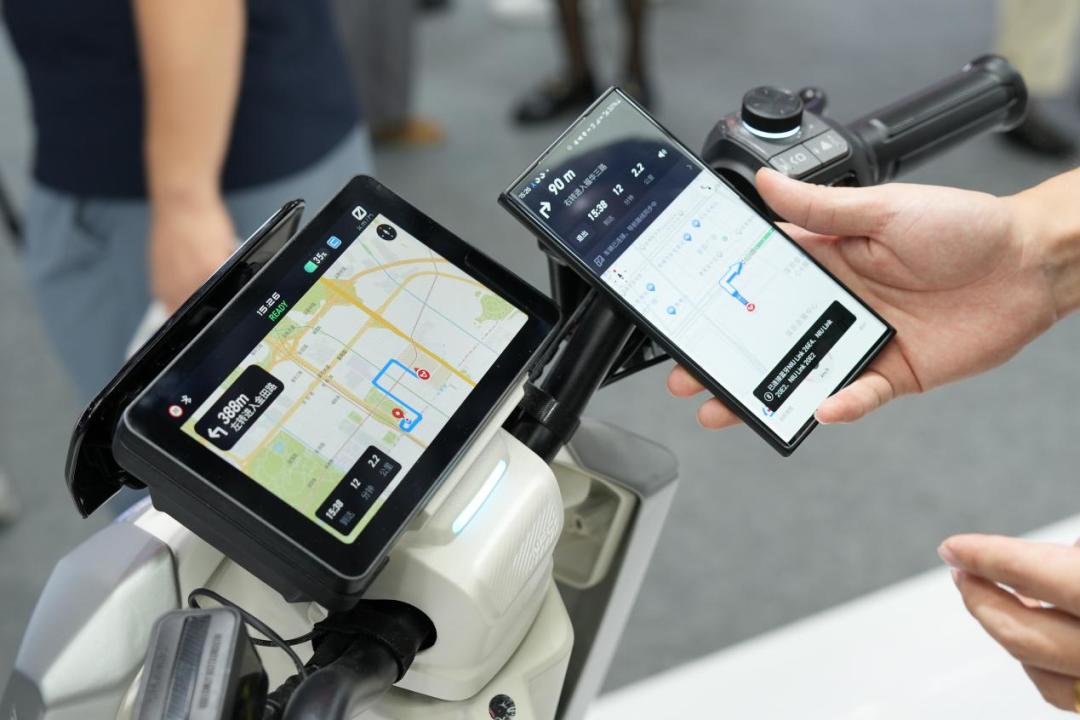
2. 营收压力下,"向存量用户收费"会更积极。公司亏损时最常见的动作就是从老用户身上找收入。小牛的锐智VIP已经从38元/年涨到69元/年,不续费会影响云端定位防盗这类核心功能(这笔账之前单独拆过,这里不展开)。这还不是小牛一家的动作:8月中旬,“女子买智能电动车1年后不续费变智障"冲上微博热搜,济南一位车主买车时销售只讲智能方便,一年后APP突然弹窗——远程开锁、定位报警全部要续费才能用,有律师公开表态:售前隐瞒年费侵犯消费者知情权。智能车的"服务订阅化"是整个行业的方向,小牛只是走在前面的那个。今年主推的灵犀AIOS——NXT2首搭的"小牛同学"语音助手、哨兵模式、鸿蒙投屏导航——目前随车免费公测。后续会不会转正式收费、会不会和VIP绑定,是最值得盯的动作。小牛官方账号发布AIOS的帖子下面,老车主在追问"K Citi会有吗”“老车机能OTA升级吗”,官方至今没给出明确的老车型升级清单。闪电新闻小红书
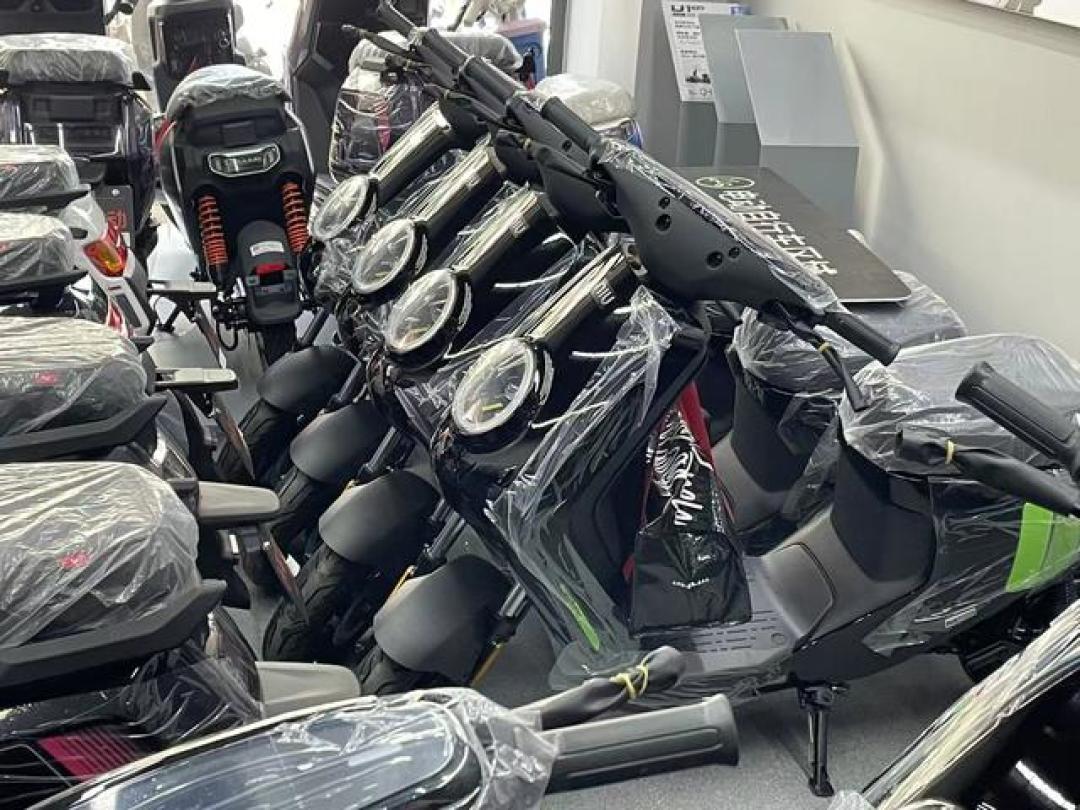
3. 新车降价会直接传导到二手残值。新车均价掉到3029元,二手价格跟着塌方,9月的二手挂牌潮里三个月车龄的车两千出头就能拿下。如果你打算骑两三年就换车,把残值损失提前算进总持有成本,别只看落地价。
四类人,四种做法:
预算3000—5000的实用买家:这是抄底小牛的好窗口,公司要冲量、渠道有优惠。动作要领只有"买低"两个字:全渠道比价、书面留痕、避开新品发布前后一周。
智能玩家:灵犀AIOS+鸿蒙车机+车机原生高德导航,目前仍是小牛对雅迪、爱玛的差异化武器。但想清楚:核心智能功能依赖云服务,长期使用成本要按VIP续费口径算。
要确定性的人:如果对"品牌在亏损"这件事本身不安,选雅迪、爱玛(门店密度大、售后省心)或九号(盈利、多品类、保值率相对稳)。代价是同等配置下价格略高,或智能功能偏保守。
小牛存量车主:不用恐慌。不必因为财报消息急着换车,但也别冲动囤长期服务包、延保——等11月的三季报看清趋势再决定。
接下来盯什么信号
三季度财报预计11月中旬发布,三个指标比"亏不亏"本身更重要:
单车收入是否止跌。3029元是当前的底线:继续跌,说明价格战还在加码,抄底窗口还会更长;回升,说明管理层"三季度补齐5000—7000元中高端电自"的回血计划开始生效。颗粒度财经
毛利率能否在16%企稳。企稳则亏损收窄的路径成立;跌穿,则降本动作可能延伸到服务和品控,那才是车主真正需要警惕的信号。星河商业观察
门店数量和AIOS收费节奏。4570家门店守不守得住、免费公测的AIOS什么时候开始收费——这两件事直接关系每个车主的钱包和售后体验。
一句话总结:小牛的亏损是行业存量价格战和自身以价换量策略叠加的结果,短期不会崩,对买家反而是真金白银的窗口期;但代价是价格波动频繁、服务收费化倾向明确。现在买车,把"买低"做足;手里有车,盯住11月那份财报再做决定。