10月27日美股盘后,希捷交出一份几乎挑不出毛病的季报。营收42.3亿美元,同比增长61%。华尔街见闻八卦小郎君
毛利数字更夸张。非GAAP毛利率57.8%,比去年同期高17.7个百分点。华尔街见闻
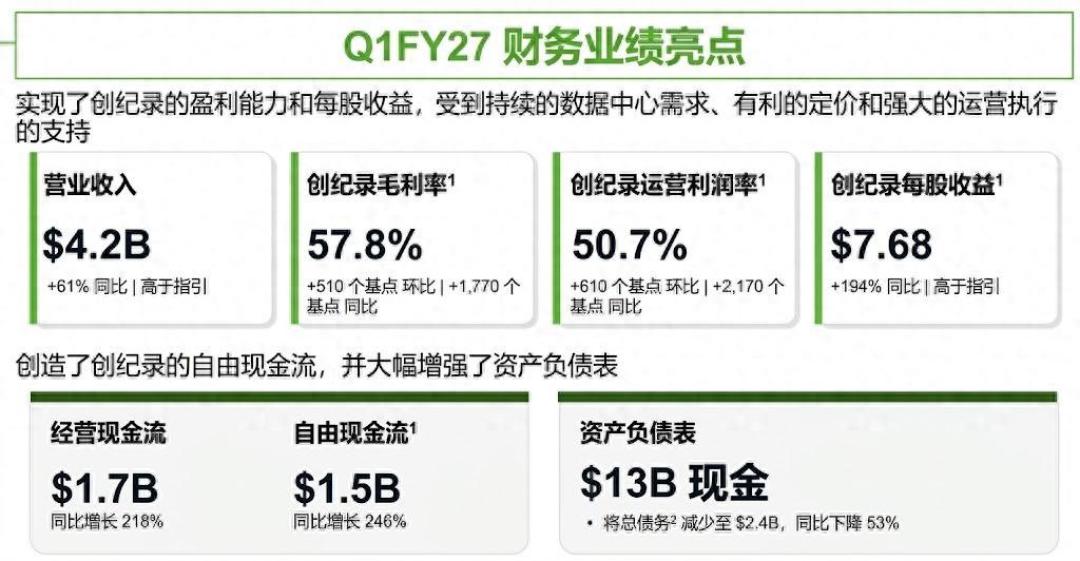
股价却往下走。盘后一度跌超8%,当天正常交易时段它还涨了3.7%。华尔街见闻
把时间拉长,落差更大。10月1日到26日,希捷从946美元跌到644美元,跌掉约32%。海豚研究
最赚钱的一个季度,撞上最不被信任的股价。市场到底在担心什么?
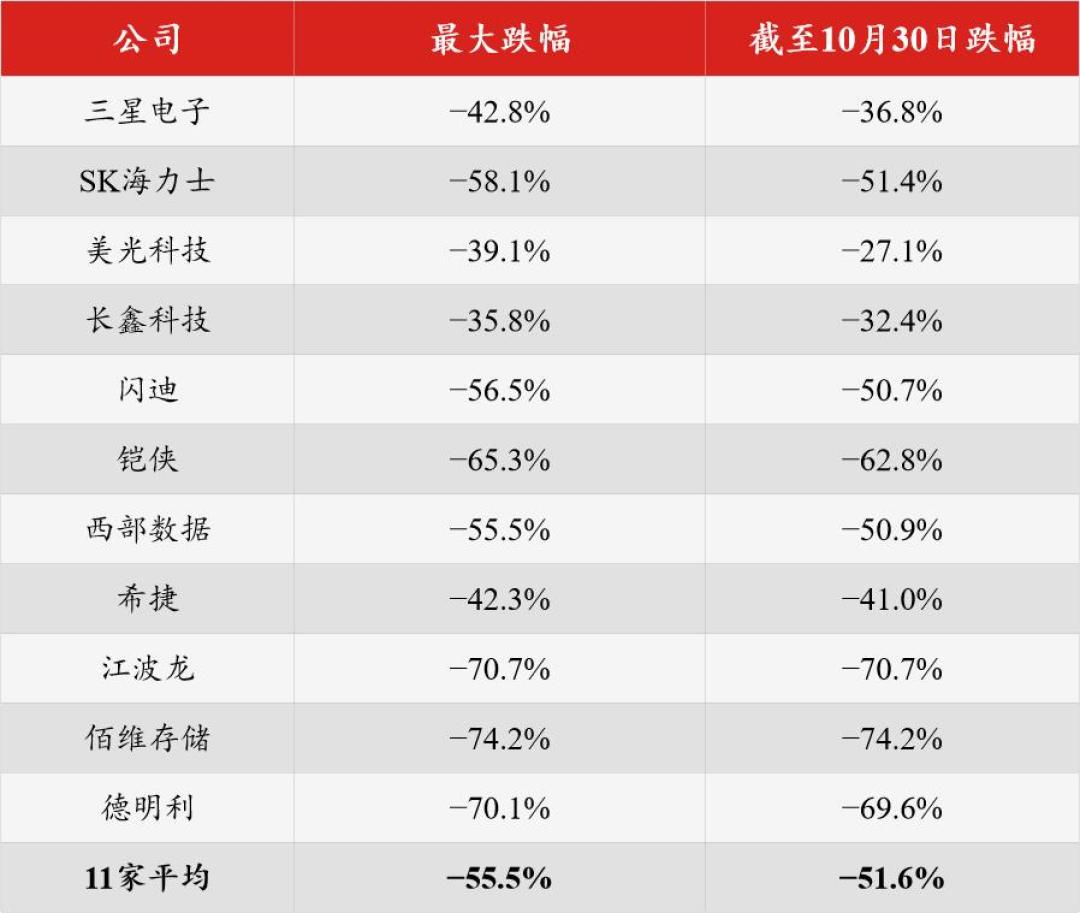
跌的不只是希捷。截至10月30日,11家存储企业平均回撤51.6%,比光通信、云厂商都惨。希捷也在其中,较年内高点回撤约41%。36氪
先看钱从哪里来。这一季,希捷数据中心收入34.5亿美元,同比增长63%,占总收入的81.5%。海豚研究
近线盘出货198EB,同比增长24%;每TB均价19.2美元,同比涨了33%。海豚研究
成本却没怎么动。收入涨了61%,收入成本只从15.92亿美元升到18.06亿美元,增幅约13%。华尔街见闻
经营费用3.6亿美元,两年来几乎没变。多出来的钱,几乎都落进了利润。GAAP经营利润率从去年同期的26.4%升到48.8%。华尔街见闻
消费端也在涨,但涨的是价不是量。Edge IoT收入7.8亿美元,同比增长52%,出货只有22EB,环比还降了3%。海豚研究
那股价为什么跌?涨得太多,是第一个原因。年初至今,希捷股价涨了接近150%。超预期的门槛,被自己抬高了。华尔街见闻
更重要的原因,来自供给端。过去两年,硬盘涨价靠的不只是AI需求。希捷和西数都不新增产线,只靠提高单盘容量接订单,供给一直绷着,价格才有往上走的底气。
10月初,东芝把这条默契撕开了一道口子。它计划投资约600亿日元扩建菲律宾工厂,到2027财年末,把按容量计算的HDD产能比2025财年提高近一倍。海豚研究
东芝这一扩,等于把桌子掀了一角。10月还没过完,希捷股价已经跌掉三成。
更微妙的是磁头。TDK是全球唯一一家独立生产硬盘磁记录磁头的厂商,希捷、西数、东芝都要从它拿货。产业深度
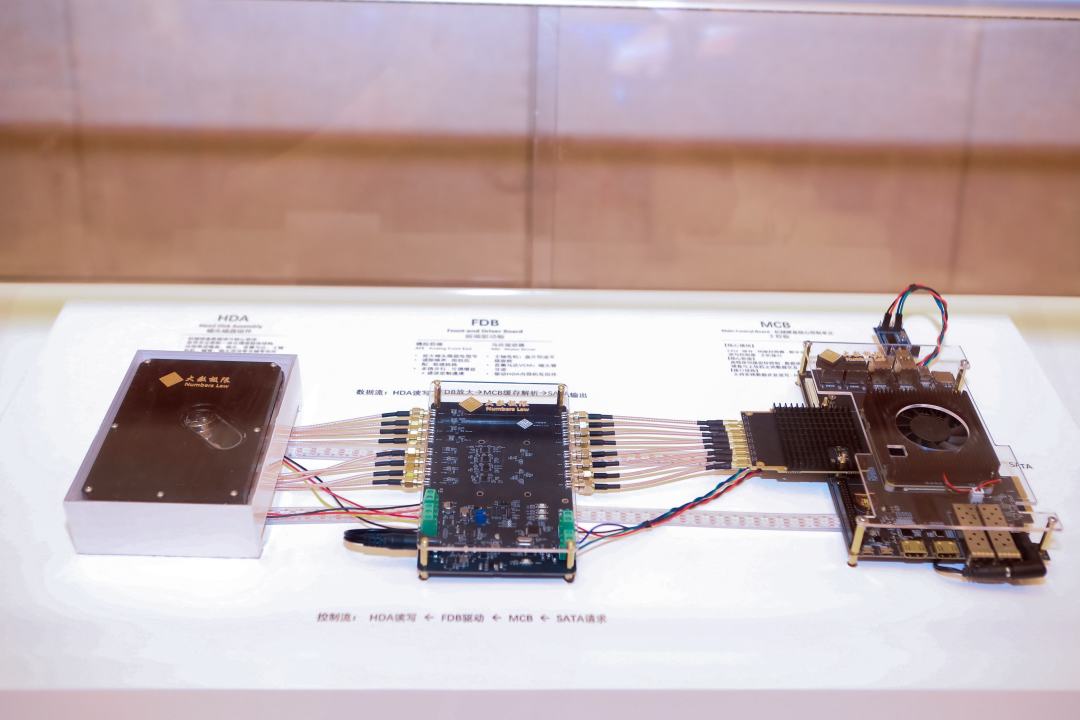
今年春天,东芝先和TDK谈收购;夏天,希捷报了更高的价。交易金额最高可能达到数十亿美元。产业深度
谁拿下TDK,谁就捏住了另外两家的咽喉。东芝扩产要靠它的磁头,希捷和西数也绕不开。这也是为什么,一笔零部件收购会惊动整个硬盘行业。
但要说硬盘马上降价,还太早。希捷说,2028年的近线产能已经基本分配完。AMPEXIUM
HDD的长协只锁量,不锁价,价格通常要到交付前约12个月才定。所以涨价不会戛然而止。海豚研究
东芝扩产的短期影响也有限。两年新增产能不足150EB,而行业今明两年的供给缺口约300—400EB。海豚研究
对普通买家来说,短期内很难看到硬盘大降价。真正的变化,要等2028年前后的供需重新排定。
市场真正紧张的,是2028年。按盘后股价,希捷对应FY28只有约11倍PE,看似不贵,但市场担心2028年可能就是这轮周期的盈利高点。它不是在怀疑AI存储需求,而是在给“好日子能持续多久”定价。海豚研究
接下来两个信号值得盯:12月季度出货能不能重新跳升,2028年的合同价能不能继续往上谈。
希捷这个季度赚到的钱,证明AI确实把机械硬盘从夕阳产业里捞了回来。可资本市场已经在问下一个问题:扩产的闸门一旦推开,这份利润还能维持几年。
最赚钱的季度,和最多疑问的季度,可以是同一个。