












2
3
固态硬盘终于降价了,但手机的大存储版本不会跟着降
2026-11-06 09:30:25
0点赞
0收藏
0评论
上周同一天,微博热搜挂着「内存短缺或持续到2030年」,我手里翻着的却是CFM闪存市场的固态硬盘渠道报价——连续第二周下跌。一边告诉你存储要一直贵下去,一边价格真的在掉。手机存储正在爆红条的你,估计已经被这两条消息搞糊涂了:到底该信哪个?
我把两边的数据摆到一起对了一遍,越对越清楚:都是真的,只是说的不是同一个东西。
跌的是渠道的货,不是你购物页里的东西
先把这轮降价捋清楚。CFM闪存市场的周报显示,10月底国内渠道SSD报价大面积下调,主流的1TB PCIe 4.0单周跌了7.69%,更老型号跌得更狠;集邦同期的数据里,上游NAND晶圆现货价也在跟着回落。这是近一年来消费级SSD第一次像样的集体回撤。

跌的原因比跌幅本身有意思。过去半年,存储的代理商、贸易商怕货继续涨,争相囤货,上下游积了一堆库存;现在消费需求冷下来了——贵了就不买,接着用旧的——库存成了烫手山芋,一部分囤货商开始宁可亏钱也要出货回笼资金。
每天盯报价的「显卡日报」专栏给了个关键细节:这轮是缩量下跌,成交很乏力,本周跌幅已经比上周明显收窄,而且跌得最狠的集中在SATA、PCIe 3.0这些本来标价就虚高的老型号。
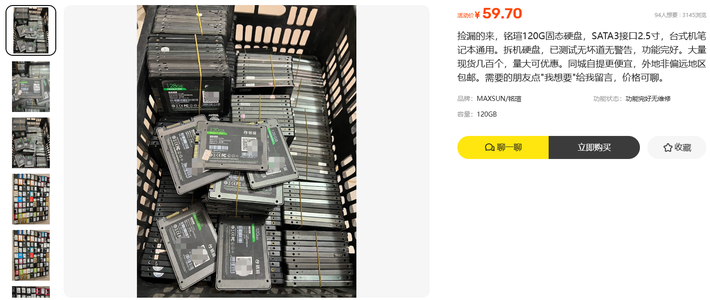
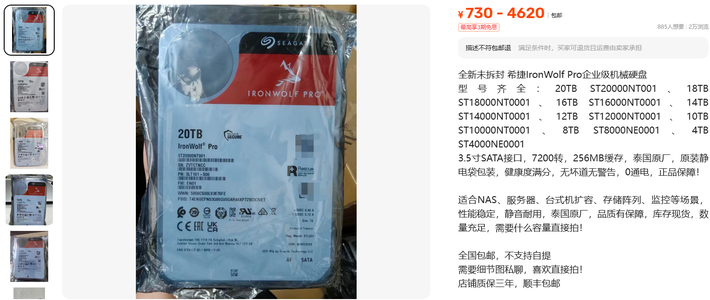
所以这波降价的性质很清楚:囤货商踩踏出货,原厂那边没有降价,合约价还钉在高位。而渠道价是批发价,不会立刻体现在零售页面上。按我凑到的现行行情,大厂移动固态2TB到手价普遍还在1600元以上,离标题里的「崩了」差得远。
手机大存储版本,更不会跟着动
如果你等的是这波降价传导到手机价签上,可以不等了。
手机大存储版本的溢价,跟的是厂商的采购合约价,不是现货价。供应链博主数码闲聊站11月4日放出的行业信息是:原厂预计内存短缺持续到2029-2030年,手机厂商的物料采购价还在持续走高,甚至已经有厂商开始囤货。(爆料层面的信息,当观察信号看。)而这轮涨得最凶的是DRAM,内存条的渠道报价这两周纹丝不动,NAND和DRAM一个松一个死,走势完全分家,行业里管这叫K型分化。

一台手机的存储成本,是NAND闪存加DRAM内存的组合,一头现货松动、一头纹丝不动,厂商采购又走长约锁价。零售端凭什么降?
眼下的现实是:iPhone 17从256GB到512GB差2000块,这个差价一年多没动过;刚上市不久的iPhone 18 Pro更直接,官网购买页上512GB到1TB一口气差出3500。国产阵营稍好,容量档之间普遍也就差几百块。

2000块差价是什么概念?它差不多能买一块大厂2TB移动固态,还剩点钱开云存储。当然,外置是外置,要插线、要随身带、备份分两步,方便程度跟机内存储没法比。所以这笔账得按习惯算,不能按差价算:拍照随手拍、从来不清理的人,这2000块买的是永久省心,值得掏;有定期整理照片习惯的人,一块外置盘完全兜得住,省下来的是真钱。
那双11这几天,到底怎么办
手机真的快爆了,几万张照片、微信占掉上百GB的——刚需就买盘,别等地板价。只有一条纪律:只买大厂的当代主流型号;看到「4TB移动固态卖800」这种,掉头就走。在大厂2TB还卖1600多的行情里,这个价格本身就是警报,多半是虚标或者U盘级主控的杂牌货。数据这东西,只有一次机会。

还能撑半年的——开个云存储基础套餐过渡,一年一两百块,是最便宜的短期方案。然后盯两个信号:CFM周报里主流1TB、2TB的跌幅是否重新扩大,成交量有没有回升。两个信号一起出现,才是零售端真正跟跌的时候。丑话说在前面:别指望跌回2025年的价位有明确时间表,AI还在抢产能,谁给你承诺具体底价,谁就是在猜。
已经决定换手机的——容量按你现在的习惯定,别赌大存储版本以后会打折。该换就换,别把换机拖到明年,这轮固态降价改变的是「机内还是机外」的账,改变不了换机时机。
对了,买盘之前先去手机设置里看一眼微信占了多少空间。很多人的聊天记录缓存清一下,能腾出几十个GB——说不定就把这笔钱推迟半年再花。

内容由AI生成










