10月29日盘后,英特尔财报电话会上,一位分析师追问第四季度指引的18亿美元缺口。CFO津斯纳先提到以色列工厂和PC业务,分析师补了第三个词:执行力。
第二天,英特尔收盘跌28.58%,收在65.76美元,盘中一度跌近30%。这是1974年7月以来最惨的单日表现,一天跌掉近四分之一个自己。硅基研究室

单看三季报,很难解释这场暴跌。营收165亿美元,同比增长21%;数据中心与AI业务73亿美元,同比涨78%,是15年来最强的一次。36氪
调整后每股收益52美分,比市场预期的40美分高出一截。问题出在下一季。
英特尔给第四季度的指引只有150亿到160亿美元,华尔街原本预期170亿美元。毛利率从44.1%降到38%。海豚投研
每股收益从0.52美元掉到0.25美元。市场买的从来不是上一季,而是下一季。
第一处漏在PC。三季度客户端业务收入81亿美元,同比下降5%,低于市场预期。
更麻烦的是,全球PC出货量当季同比下滑17%,内存涨价把整机成本推高,渠道还在去库存。海豚投研
英特尔预计今年PC市场缩水12%,明年再缩10%。CPU卖得再贵,也挡不住买整机的人变少。智东西

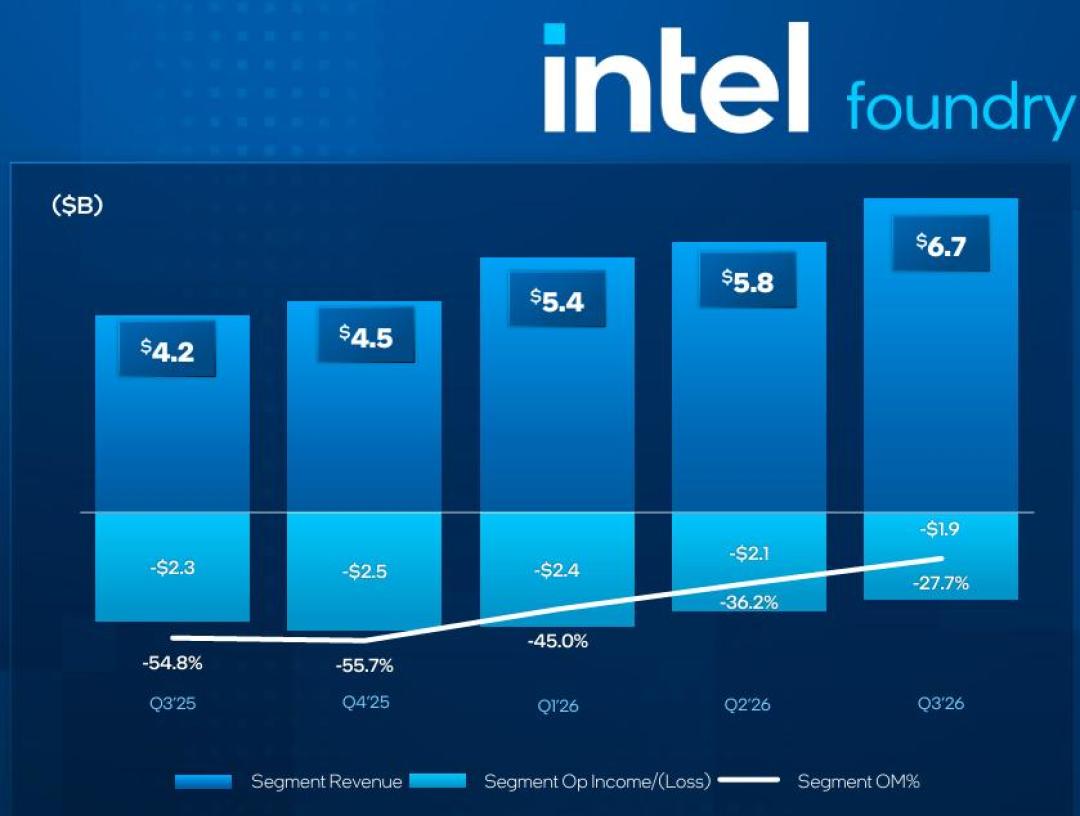
第二处漏在代工。三季度代工部门收入67亿美元,同比增长58%,听着不错。
但其中62.91亿美元来自英特尔自己,真正的外部客户只贡献4.11亿美元。整个部门单季运营亏损19亿美元。工厂建好了,客户还没来。硅基研究室
第三处漏在明天。2026年资本开支200亿美元,2027年还要显著增加。
CFO把2027年叫作“投资年”,同时承认全年无法实现正的自由现金流。今年8月刚做完230亿美元股权融资,钱还没捂热,就要继续往厂里填。智东西

这就是英特尔现在的拧巴。18A已经量产,搭载18A的产品收入占比从年初不到5%拉到近三分之一,Wildcat Lake甚至卖断货。
可另一边,代工的外部订单迟迟不落地,PC又在大盘下滑。两任CEO,基辛格大干快上,陈立武收缩止血,最后都被同一张工厂账单困住。
以色列工厂的爆炸又添了一笔。10月中旬,位于加特镇的工厂发生爆炸,造成3名工人受伤。新华网
工厂停产约两周。公司预计四季度营收因此少3亿美元,毛利率少2个百分点。36氪
对普通买家来说,这场暴跌最直接的启示,不是“英特尔要完了”,也不是“CPU要降价了”。
英特尔眼下更像是在用服务器CPU赚的钱,养一座还没装满客户的工厂。
PC端的压力主要来自内存和整机成本,CPU只是其中一环。双11如果真要买本子或装机,先看整机报价和内存/固态的配置,别把“英特尔跌了”当成打折信号。
市场现在等的,不是下一份财报有多好看,而是第一个愿意把大单交给英特尔代工的外部客户。
那张订单没来之前,股价的每一次反弹,都只能算试探。