中国汽车年销量突破3400万辆,蝉联全球第一,但行业利润率却持续下滑至4.4%,陷入增收不增利的困局。钱究竟流向了哪里?这背后是价格战、产能过剩、成本飙升与高额研发投入多重压力的结果。深入剖析这一现象,对于理解中国汽车产业从规模驱动转向价值创造的转型路径至关重要。
 智能速览
中国汽车年销量破3440万辆,行业利润率却低至4.4%。
激烈价格战导致单车均价下降1.4万元,毛利仅剩1.4万元。
产能结构性过剩,部分企业利用率仅60%,远低于健康线。
电池原材料与芯片成本飙升,进一步挤压车企盈利空间。
新能源与智能化转型投入巨大,行业平均研发费用率达5.6%。
 精华内容
销量屡创新高,利润却不升反降,中国汽车产业正面临一场深刻的盈利危机,其背后的原因复杂且深远。
利润的挤压
价格战是首要因素。2025年国内乘用车均价降至17万元,较上年下降1.4万元,单车毛利仅剩1.4万元,盈利空间被持续压缩。
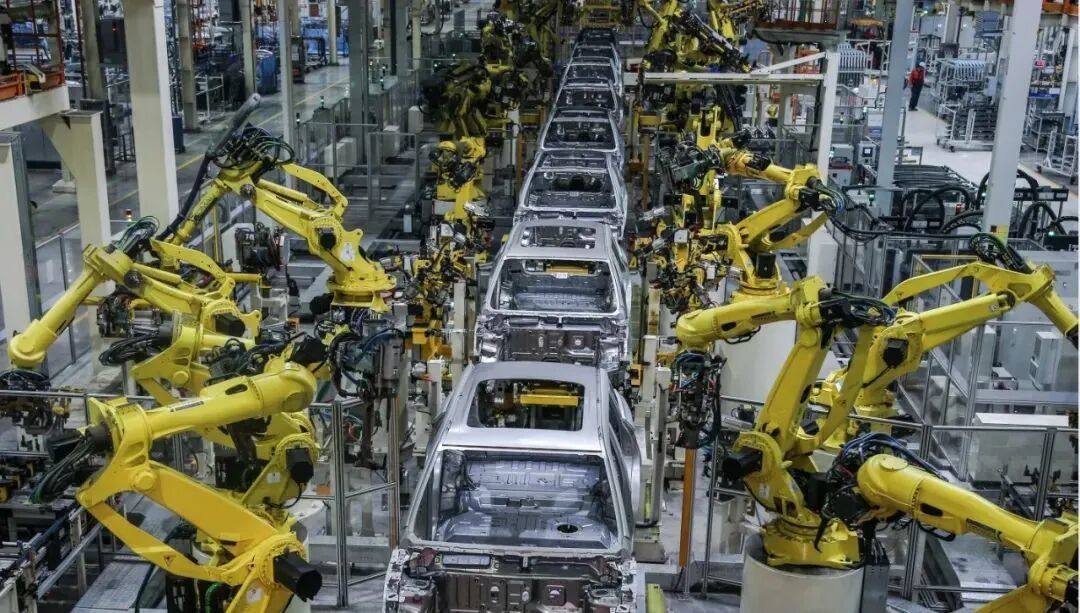
其次是产能过剩问题。2024年行业产能利用率仅为72.2%,部分国有、合资及新势力企业甚至低至60%,远低于75%的健康水平,供给过剩直接导致降价清库存。
成本压力同样显著。动力电池原材料如碳酸锂价格一度突破每吨15.9万元,芯片等核心部件成本上涨,进一步侵蚀了利润。
最后,高额的研发与转型投入无法在短期内变现。行业平均研发费用率已达5.6%,电动化、智能化转型需要持续投入巨额资金。
连锁反应
盈利困局对产业链产生深远影响。中尾部车企生存空间被大幅压缩,甚至面临破产风险,行业洗牌加速。
成本压力向上游传导,导致零部件企业经营困难,拖欠账款现象增多,破坏了产业链的稳定性与协同效应。
更严峻的是,利润压力可能迫使车企削减长期研发投入,转而追求短期生存,这将延缓行业整体的技术创新速度和核心竞争力。
破局之路
破解困局的关键在于跳出“以价换量”的恶性循环,转向价值创造。车企应优化研发投入,聚焦高性价比技术,并通过平台化复用降低成本,部分车企已借此降低研发成本30%。
同时,需探索高科技、高价值的新发展模式。未来车企的竞争力将不只在于制造,更在于软件定义汽车、数据服务和生态构建能力。
最终,通过技术创新、品牌提升和盈利模式多元化,实现从量的积累到质的飞跃,才能赢得长远发展。
中国汽车产业的增收不增利是转型期的阵痛,也是从“大而不强”迈向“又大又强”的必经考验。当竞争从规模转向价值,从价格战转向技术战,那些能够构建起技术护城河与生态服务体系的企业,终将在这场利润攻坚战中脱颖而出,引领中国汽车走向高质量发展的新阶段。