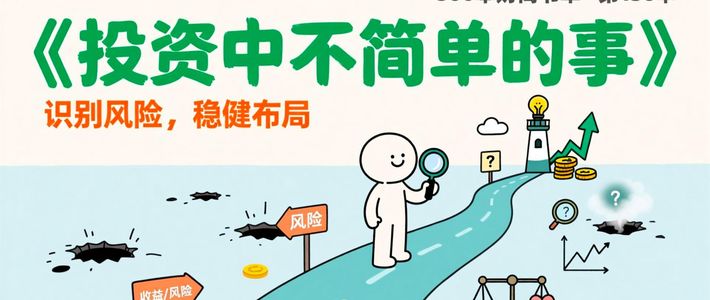
许多人投身股市却持续亏损,根源在于将投资简化为低买高卖的游戏。《投资中不简单的事》一书,由顶尖投资人邱国鹭与邓晓峰合著,揭示了价值投资的真实面貌。它并非速成手册,而是一套在实战中淬炼出的思维模型,帮助投资者穿透市场噪音,从行业、公司、管理层三大维度构建坚实的认知地基,真正理解财富增长的逻辑。
 智能速览
真正的投资是在不确定性中寻找确定性,回归商业本质。
挑选公司需从行业、公司、管理层三个维度进行深度穿透。
价值投资的本质是赚企业成长的钱,而非市场博弈的钱。
股价下跌要区分杀估值、杀业绩与杀逻辑,后者最危险。
面对不确定性,需升维思考以把握大格局,降维执行以深耕能力圈。
A股市场真正值得长期持有的优质公司凤毛麟角,需严格筛选。
 精华内容
投资的成功并非源于复杂的模型,而是建立在坚实的认知地基之上。书中提出的三个核心维度,正是穿透迷雾、看清本质的基石。
赛道选择定生死
投资如买房,行业就是小区。若地段荒凉、环境脏乱,房子再好也难保值。书中以空调行业为例,2005年后格力和美的形成双寡头格局,即便行业增速放缓,龙头依然能赚取丰厚利润。反之,早期智能电视或手游等处于混战期的行业,看似机会遍地,实则是利润稀薄的“杀戮场”。投资的本质,是寻找那些有门槛、有护城河的稳定赛道,而非人人都能参与的红海。
精选龙头识忠诚
在好的行业中,要寻找“越做越强”的公司。许多软件外包企业虽然销售额增长,但因缺乏规模效应导致人均利润下滑,属于典型的“越做越难”。真正优质的公司,规模扩大反而加深护城河,使赚钱变得更容易。与此同时,管理层的能力与忠诚度至关重要。专业的投资者甚至会通过“潜伏调研”观察员工对董事长的真实评价,这种凝聚力往往比财报更能预示公司的未来。
回归价值本源
买低估值的蓝筹股并非价值投资,而是一种误解。价值投资的核心在于清晰界定自己的回报来源。如果收益来自于企业持续创造的价值,那就是价值投资;如果寄望于赚取市场情绪博弈的钱,则属于投机。书中强调,在成熟市场,指数化投资或许是最佳策略,但在非完全有效的市场,深度研究仍能发现企业成长带来的超额收益。
原则与逆向思维
书中提出了极具操作性的“10-3原则”:买入前先判断公司十年后是否还存在,再论证其三年内有无盈利和估值双击的可能。对于股价下跌,必须区分是“杀估值”(好机会)、“杀业绩”还是“杀逻辑”(需坚决回避)。面对A股市场,一个残酷的现实是,十家公司中可能只有一家真正值得长期持有。因此,投资者应关注被市场冷落的“月亮”,而非追逐繁杂的“星星”。
《投资中不简单的事》的核心在于,投资是一场修行,它要求逆向思维的勇气、深度研究的能力和长期的耐心。最终,投资的真谛不是为了战胜市场,而是为了战胜自己的人性。当能坦然面对波动,专注企业价值时,便已走在正确的道路上。在充满噪音的时代,坚守常识是否更为珍贵?