10月30日,英特尔开盘后一路下坠,盘中跌幅一度超过30%。收盘报65.76美元,跌28.58%,市值一天少掉近1500亿美元。这是52年来最大单日跌幅。
就在暴跌前一天,它刚交出一份营收和调整后利润都超出预期的季报。
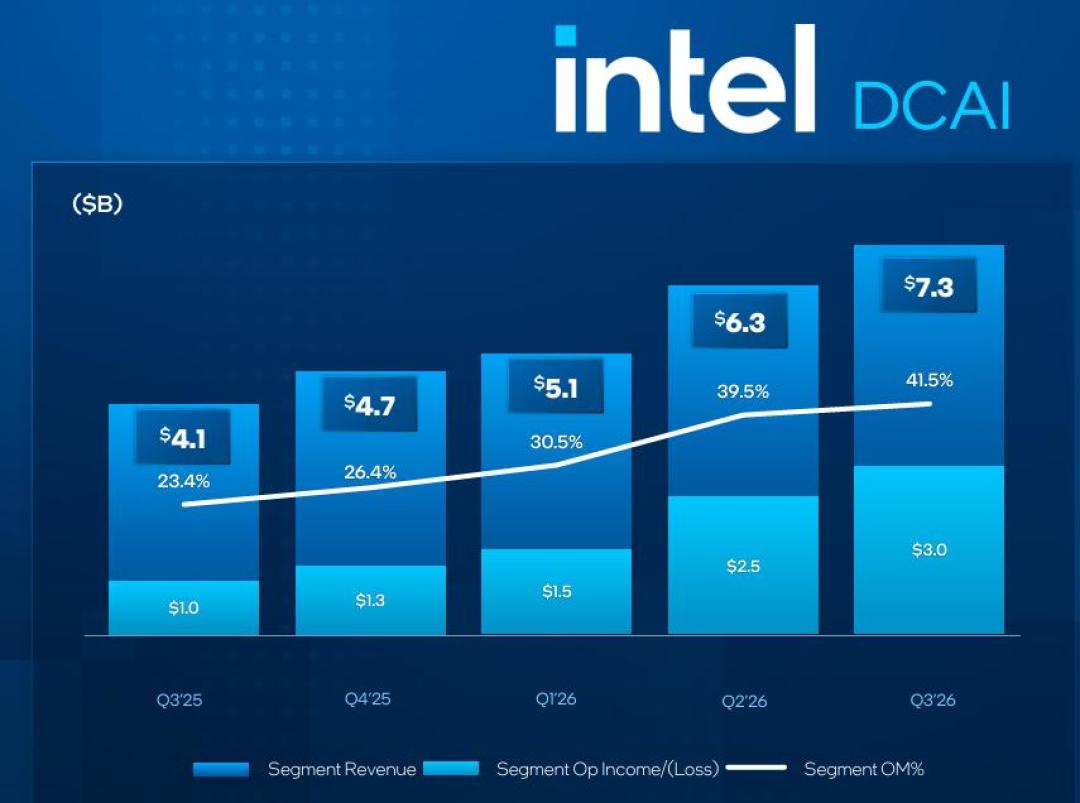
三季度营收165亿美元,同比增长21%;数据中心与AI业务收入73亿美元,同比增长78%,是15年来最强的一次增长。调整后每股收益52美分,高于市场预期的40美分。
账面净利润33亿美元,同比下降18%;按非通用会计准则,净利润28亿美元,同比增长169%。
一边是15年最好的AI增长,一边是52年最差的股价。市场到底在怕什么?
先看四季度指引。英特尔预计营收150亿到160亿美元,低于分析师平均预期的170.7亿美元。第一财经
调整后每股收益0.25美元,只有三季度的一半;调整后毛利率从44.1%降到38%。
CFO戴维·津斯纳还把2027年称为“投入之年”:资本开支大幅增加,全年无法实现正自由现金流。
PC这条腿也在变短。三季度客户端业务收入81亿美元,同比下降5%,环比下降9%。公司预计四季度客户端收入环比再降20%以上,2026年全球PC市场缩水12%,2027年再缩10%。36氪
存储芯片涨价抬高了整机成本,需求被压住。英特尔判断,库存去化至少要持续到2027年一季度,PC市场的放缓也会延续到2027年上半年。
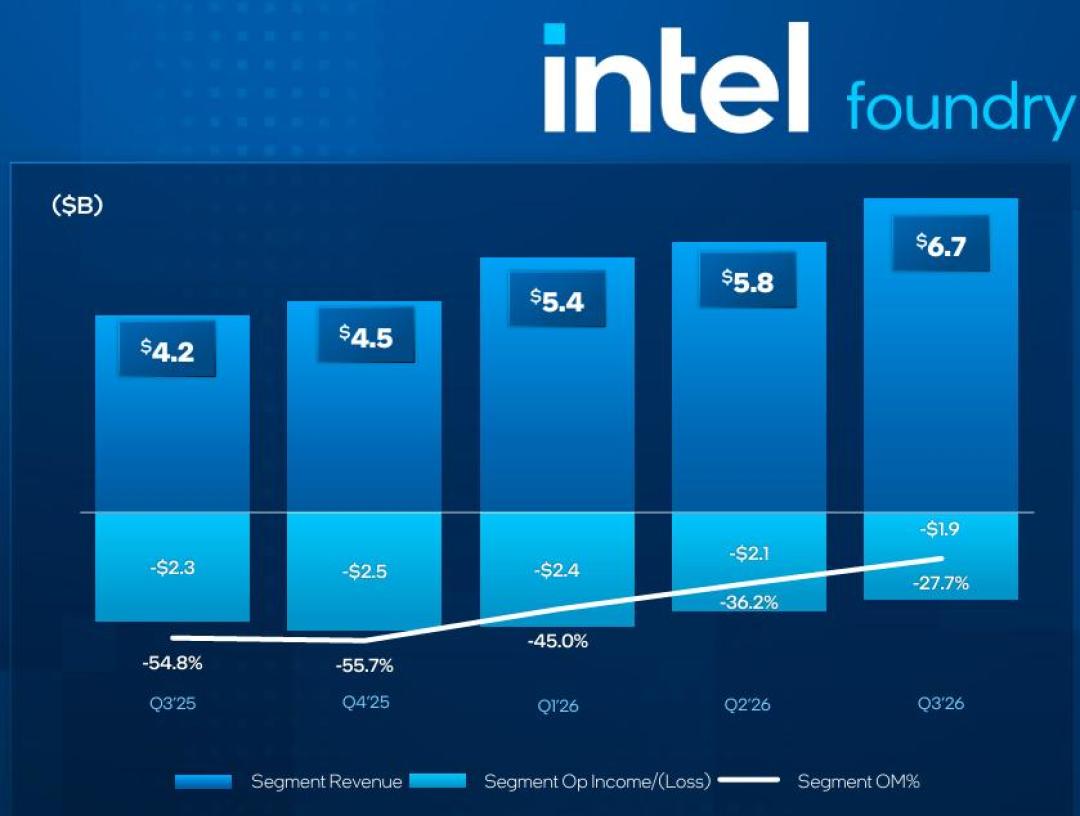
但真正压住估值的,是代工。三季度代工收入67亿美元,同比增长58%,看起来像第二增长曲线。
拆开看,62.91亿美元来自英特尔内部,外部客户只贡献4.11亿美元,占6%。代工部门单季运营亏损约19亿美元。36氪
工厂已经建了,钱还得继续花。2026年资本开支200亿美元,2027年还要大幅增加。
18A良率在改善,18AP年底推出,14A的0.9版PDK刚发给核心客户,这些都需要订单来摊薄成本。
可外部大客户名单传了一轮又一轮,至今没有一家正式官宣。英伟达、AMD、苹果这些潜在客户,同时又是英特尔的竞争对手。把芯片图纸交过来,等于把产能优先级和技术安全一起交出去。
同一周,AMD给出另一组数字。三季度营收134亿美元,同比增长45%;数据中心收入85亿美元,同比增长97%。
四季度指引170亿美元,比英特尔指引的上限还高10亿美元。 财报后,AMD盘后股价一度涨超9%。第一财经
AMD不建先进工厂,主要把制造交给台积电,资本开支的包袱不在自己报表上。AI需求来了,订单可以更快变成收入和利润。
所以,英特尔这轮暴跌不是“AI故事破了”。它的数据中心业务确实在起飞,至强CPU供不应求,客户想签长期协议锁产能。
问题在于,AI赚来的钱,要先填先进制程和代工产能的坑。2027年资本开支继续上升、自由现金流为负,意味着股东短期内看不到现金回报。市场卖的不是“没有增长”,而是“增长很贵”。
如果你在等PC大降价,英特尔自己的判断也不乐观:PC市场的放缓至少会持续到2027年上半年,内存价格是关键变量。短期内,别把希望押在“下一代CPU发布就会便宜”上。
对英特尔来说,牌还没有打完。18A、14A、先进封装,以及美国目前唯一先进逻辑芯片制造商的地位,都是筹码。但在第一家外部大客户正式签约之前,这座工厂既是它的护城河,也是它的账单。