








27
49
亚朵的两条增长曲线,绑在了一起
2026-11-12 18:39:06
0点赞
0收藏
0评论
亚朵增长的AB面。
作者 | 郝文
编辑 | 趣解商业
在酒店行业的存量竞争压力之下,亚朵集团找到了一条跳出“客房定价战”的赛道,正拉动业绩向上增长。
亚朵集团(ATAT.US)2026年第三季度实现营收34.29亿元,同比增长30.5%;调整后净利润为6.15亿元,同比增长26.2%。亮眼的季度经营表现,也支撑公司上调全年收入目标,将全年收入同比增长指引从原先的30%,更新至33%-35%。
 图源:财报截图
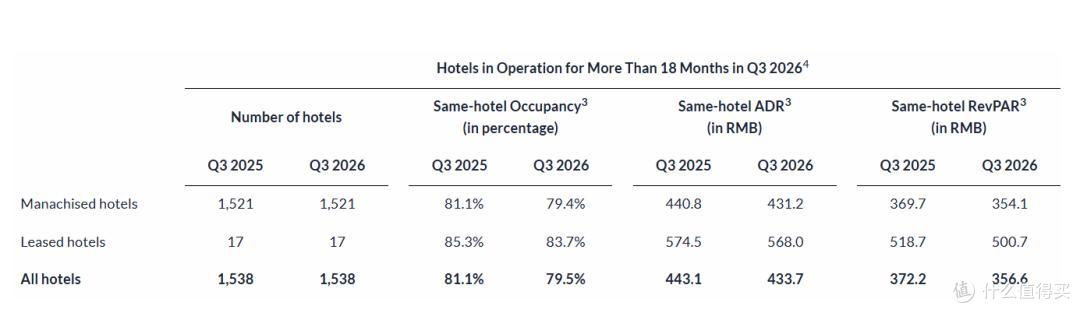
不过,业绩走高背后,亚朵集团的三季报中也藏着几组走弱的数据,归母净利润约4.48亿元,同比下降5.5%;同时,开业满18个月的同店指标均录得同比下滑,意味着其成熟门店经营面临压力。
01.老店“失守”?
第三季度亚朵集团的净利润与营收的走势明显背离,主要受股权激励费用大幅增加所致。
第三季度,亚朵集团的营业成本及费用合计约27.66亿元,同比增长39.07%;其中,股权激励费用约1.67亿元,去年同期仅为约0.13亿元。由于这1.54亿元的新增股权激励费用不能税前抵扣,直接推高了当季的实际有效税率;同期,所得税费用约2.64亿元,上年同期约2.01亿元。
酒店业务仍是亚朵集团的核心基本盘,三季度托管与租赁酒店合计收入占总营收近59%;其中,来自加盟管理酒店的收入约18.78亿元,同比增长20.4%;来自租赁酒店的收入约1.34亿元,同比减少18.6%。
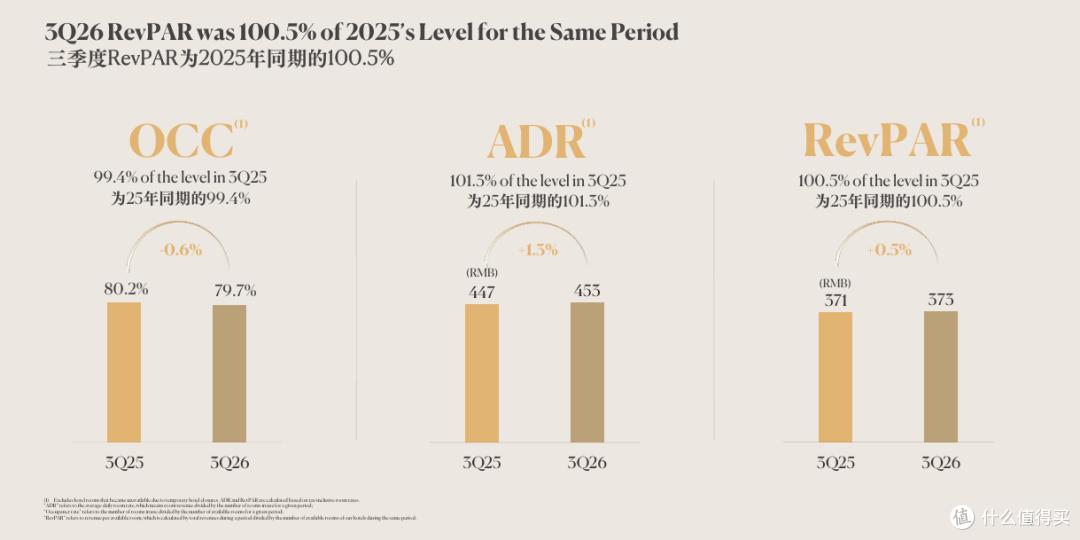
三季度集团RevPAR为373元,较去年同比微增0.5%;同店日均房价453元,同比上涨1.3%;入住率为79.7%,同比微降0.5%。
 图源:三季报截图
而这个微弱的RevPAR正增长,是靠新店拉高均价撑住的。把新店剔除后再看同店数据,开业满18个月的1538家店,RevPAR为356.6元,同比下降4.2%,同店房价下滑2.1%,同店入住率下降约1.6%。
房价、入住率双双走低,降价也没能托住客流。
拉长时间线看,这是开业满18个月的成熟门店的同店RevPAR连续第四个季度同比下滑。颇具反差的是,三季度是暑期旺季,本应是酒店价格韧性最强的窗口期,同比跌幅反而创下阶段新高。
原因并不复杂。
一方面,供给还在放量。2026年上半年,国内新增酒店超过3500家,新增总客房超过31.6万间;其中,中高端酒店及以下占比接近八成。
同时,亚朵自己也在密集开店。2026年三季度新开业酒店128家,关闭13家,净增115家,前三季度新开339家;三季度末在营酒店总数达到2288家,同比增长17.5%。
另一方面,需求结构也在变。暑期旅游客流扛起旺季基本盘,商务需求支撑偏弱。亚朵三季度中央预订渠道(CRS)里企业协议间夜占比为20.7%,二季度是20.4%。
 图源:罐头图库
亚朵内部也在制造新的“竞争”。
亚朵这几年迭代越来越快,亚朵酒店最新一代亚朵3.6版本在营规模已超过200家,第三季度RevPAR超过410元;已成为独立品牌的亚朵酒店4.0版本“亚朵见野”在营酒店RevPAR超过520元;主打中端市场的轻居3.3RevPAR超过360元,轻居三系在营酒店数量超200家,未来向“千店品牌”目标推进。
亚朵集团创始人、董事长兼首席执行官王海军表示,“酒店业务方面,在‘质量优先’的原则下,我们稳步扩大高质量酒店网络;通过进一步细化各品牌的定位与产品特色,我们得以为酒店客人提供更丰富多元的住宿体验。”
事实上,体验更好的新店更容易吸引优质客流,老店面临分流压力,只能下调房价,但降价也并没有把入住率稳住。
集团层面尚能依靠零售业务对冲压力,加盟商未必有这个缓冲空间。同店房价、入住率双双下行,营收跟着缩水,而租金、人工、品牌管理费刚性不变,叠加CRS相关抽成,收入端一降,加盟商的GOP(毛收益)会被进一步压缩。
截至三季度末,亚朵尚未开业的储备酒店数量从二季度末的811家降至778家,三季度新增签约的酒店数量明显低于二季度。亚朵酒店已经是业内加盟店占比最高的酒店集团之一,一旦同店每间可售房收入持续下滑削弱加盟商回本预期,导致前端加盟签约放缓,将影响公司的营收。
02.零售“躺赚”
开店带来的增长红利逐步收窄,在存量竞争激烈、加盟端趋于谨慎的背景下,亚朵开始深挖门店场景价值,扎根在客房、大堂的零售业务,也就成了近两年最亮眼的增量板块。
今年三季度,亚朵零售收入为13.62亿元,同比增长61%,占集团当期收入的39.7%;前三季度合计40.08亿元,已经超过2025年全年的36.71亿元。
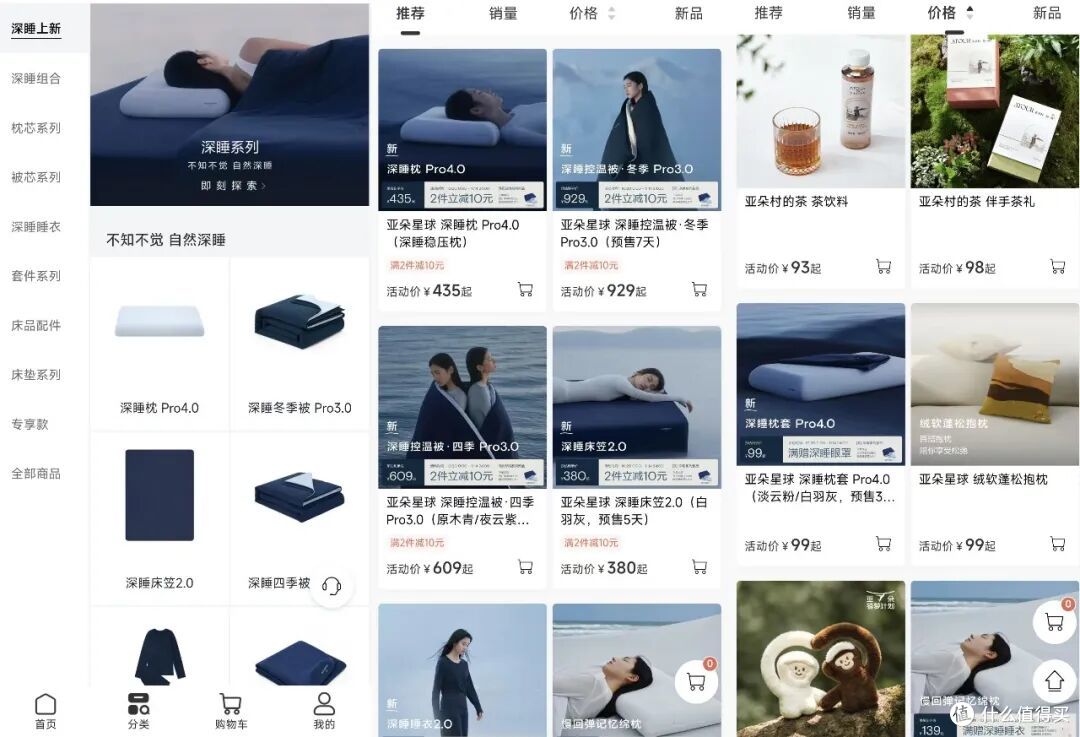
亚朵集团的零售业务以亚朵星球睡眠产品为主,核心大单品是深睡枕、控温被等,同时延伸至床笠、深睡睡衣等寝居用品,也包含亚朵村的茶等少量生活好物。
 图源:亚朵星球截图
其中,卖得最好的还是枕头和被子两个品类,深睡枕Pro系列累计销量突破1300万只,新一代Pro4.0上市17天销售额就突破亿元;被子品类三季度收入同比增长超过70%。与此同时,睡衣2.0、床笠2.0等新品类也开始起量,为亚朵星球带来更多增长动能。
亮眼的销量表现,也让管理层上调了预期,业绩会上将全年零售收入增速指引调至50%–55%,相比二季度约40%的目标再上一个台阶。
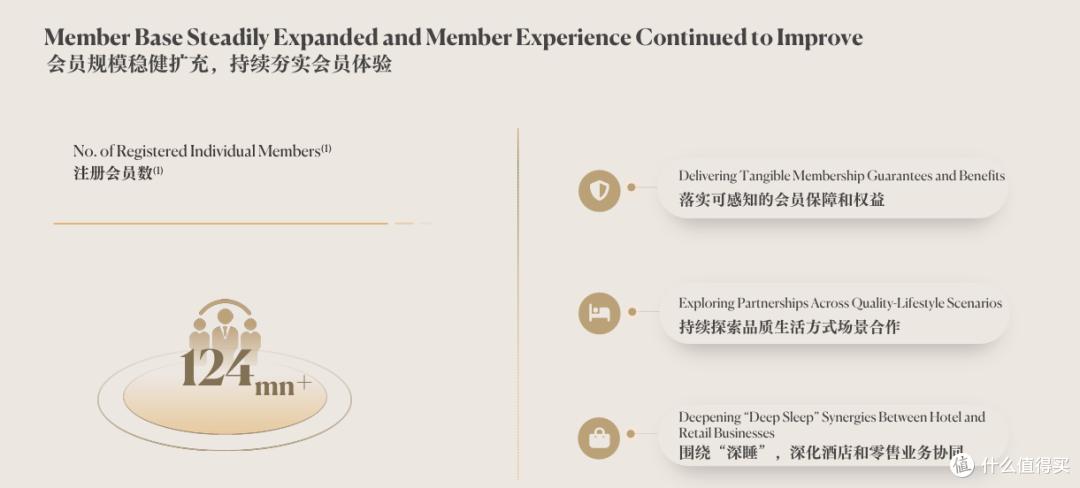
这份增长并非凭空而来,背后依托着亚朵集团多年沉淀下来的会员体系。截至今年三季度末,亚朵注册会员数已超过1.24亿。随着会员规模持续扩大,会员体系在住宿与零售业务之间的连接作用进一步增强。
 图源:三季报截图
但快速发展的零售业务,并不一定能为加盟商提升投资回报率——亚朵的零售业务销量绝大部分由线上贡献。
通过App、小程序等自有渠道下单的住客,会直接归入亚朵会员体系,身份可追踪、可联动;客人在客房体验完寝具,不用换账号,就能下单复购,天然分担了获客成本。这也是亚朵集团和普通家纺品牌最大的不同。
这套独特的场景转化模式,撑起了零售的高增长,但利润端的压力也开始显现。
三季度零售业务毛利率为52.1%,低于去年同期的52.7%以及2025全年的52.6%,同比、跨年度对比均小幅回落。
如今,亚朵零售业务的重心更多放在线上,成本投入也在增加。原本酒店场景带来的低成本“种草”红利正在边际弱化,如果要维持利润增长,品牌或许需要在营销成本、供应链或者定价上做出权衡。
另一方面,零售业务收入依赖枕头、被子爆款产品,睡衣、床笠等战略品类还在爬坡;一旦营销成本抬升,或者爆款进入换代空窗,毛利率存在承压的可能性。
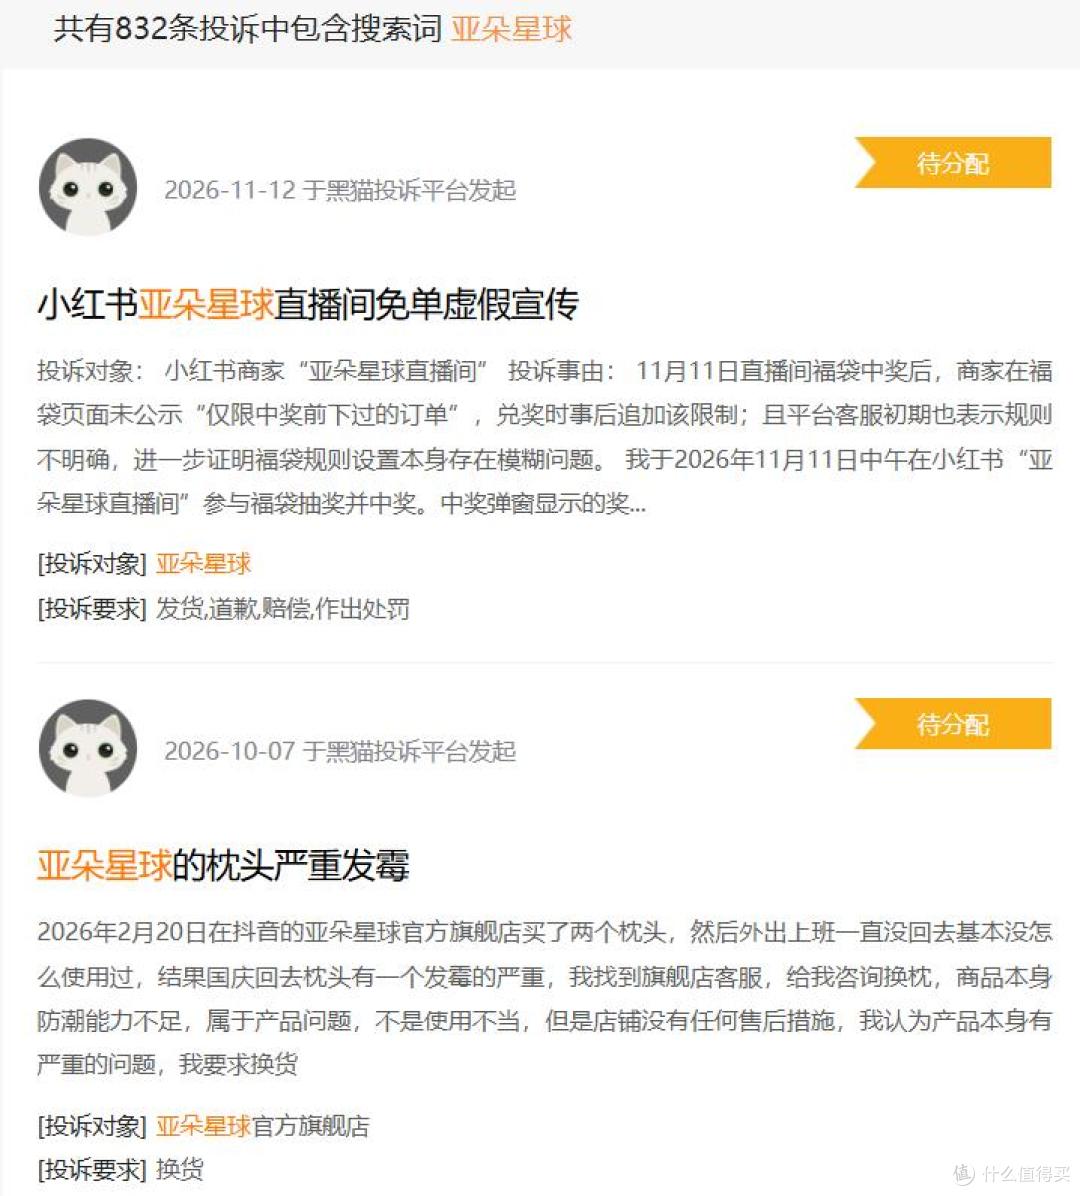
“趣解商业”注意到,关于亚朵星球的产品,消费者的体验感受呈现分化。社媒平台上,不少网友赞扬其产品“好睡”,但也有不少网友吐槽产品贵且质量不如预期。
“黑猫投诉”平台显示,有超过800条投诉包含搜索词“亚朵星球”,投诉内容涉及枕头发霉或开胶、被子有异物、夸大宣传等方面。
 图源:黑猫投诉截图
亚朵星球的产品,多为代工厂生产。这种模式属于轻资产运营,但供应链的管理压力也随之转移到品牌端;如果想持续守住消费者对寝具的体验预期,亚朵集团需要持续强化对供应链的管控。
回头来看亚朵,一边是酒店主业陷入存量竞争,另一边是零售业务成为新增长引擎,两条增长曲线紧紧绑在一起。对亚朵集团而言,接下来的考验,是稳住老店的经营韧性,同时持续打磨零售的供应链与产品矩阵;二者如何高质量协同发展,将决定其长期的增长成色。








