





















15
28
MONA独立门店2027年开张,这场分家分的是价格带,不是感情
2026-11-11 22:35:42
0点赞
0收藏
0评论
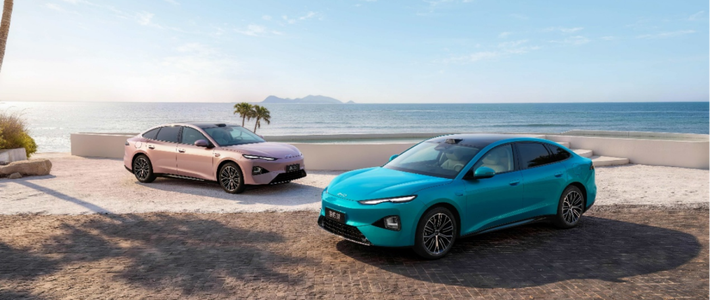
这几天车友群里刷屏的话题是“小鹏要把MONA分出去”。源头其实不新:王凤英在巴黎车展期间已经确认,2027年开始部分城市要设MONA独立门店,未来“不排除品牌独立”。但一线渠道的动作比官方口径快——广州海珠一家商场已经挂出“小鹏MONA销售中心”的围挡,北京销售也在跟客户放话“以后分开卖”。组织上早就铺好了:F、D、I、G四条产品线合并成G、D两条,MONA独享D线。分家不是突发新闻,是蓄谋已久。

有意思的是评论区的态度。一边是M03、L03的准车主在问:独立了,车会不会更贵?牌子是不是更“低”了?一边是小鹏主品牌车主在问:没了MONA撑量,20万以上的故事还讲得动吗?这两拨担心凑在一起,恰好说明大多数人选车时其实没搞明白一件事:MONA独立要解决的,从来不是面子问题。
一台畅销车被“请”出展厅,是因为另一台车要进门
我在车企做产品规划时,最怕的就是两种价格带挨得太近的车摆进同一个展厅。MONA现在撞上的就是这个局面:L05卖到14.48万—17.68万元,小鹏G6的起售价正好是17.68万元。顶对顶,同店销售就是自己抢自己的客户。更别扭的是人群——M03车主里30岁以下的占55%、女性过半,而主品牌这拨要服务的是盯着20万以上AI智驾旗舰的用户。两拨人挤一个店,销售顾问自己都不知道该主推谁。

所以独立门店在商业上是顺理成章的一步,跟“看不看得起MONA”没关系。2023年小鹏花最高58.35亿港元从滴滴手里接下这个项目时,对外口径本来就是“全新品牌”;是2024年7月M03上市前一个月,何小鹏把独立收了回来——当时月均交付不足9千台、上半年净亏26.5亿,确实养不起第二个品牌的渠道。现在又要把MONA挪出去,是因为规模够了:10月小鹏交付5.02万台,创历史新高,L03一款车单月交付超2万,MONA系列累计交付超过36万台,占同期国内销量46%以上。
同一件事,缺钱时不独立,有钱了反而独立。这里藏着小鹏真正的心事:MONA把规模托上了5万台,却没把单车均价托上去——二季度均价掉到16.5万元,环比少了1万,汽车毛利率停在12.1%。低价车卖得越好,“卖得多、赚得薄”就越难看。分家,分的是价格体系,不是感情。
准车主那几句担心,哪句是真问题
担心涨价的,可以先把心放一半。渠道分开不等于涨价,直营体系下车价还是官方统一定价,独立门店反而少了从前同店时“推高配、清库存”的动力——销售指标只对着MONA几款车,价格政策会更干净。真正该盯的是交付和售后:L03的订单已经排到20周开外,L05上市头几天首批准现车就售罄,2027年新店铺开时交付资源往哪边倾斜,是准车主比“品牌故事”实在得多的问题。
担心牌子变“低”的,方向可能正好相反。MONA当年不独立,很大原因就是怕没了小鹏背书,12万的车撑不住信任;如今M03连续24个月霸榜10—20万纯电轿车,它不需要借名字了。反而网约车这个标签,是车主社区吵了很久的痛点——MONA便宜好开,跑营运的人盯得紧,上个月还闹过“MONA跑网约车质保缩水”的讨论。渠道一旦分开,家用客群和营运客群的服务边界大概率会划得更清,对私家车主反而是好事。何小鹏在L05发布会上公布过一组数字:MONA高阶智驾车型订单占比91%,L05的智驾选装率98%。十几万的车,智驾不是噱头是默认项,这才是MONA独立后最值钱的资产——比“性价比”三个字硬得多。

主品牌车主的担心就没这么好打发了。把低价车挪出展厅,高价车不会自动好卖:今年9月,P7卖了1317辆,G9只有135辆,X9卖出805辆,三款负责“品牌向上”的车加起来不及MONA一款车的零头;均价从2024年上半年的23.76万元滑到2026年上半年的16.9万元。分家对MONA是松绑,对小鹏主品牌是一场裸考——展厅空出来的位置,得用20万以上的订单填回来。
值得盯的三个时间点
这场分家最后是不是双赢,不用等分析师下结论,明年就能看出苗头:一看2027年第一批MONA门店开在哪类商圈、带不带独立售后;二看分开之后M03、L03的价格权益有没有松动;三看G6往上那几台新车能不能站回20万。MONA那台十几万的车已经在证明自己不需要标签了,剩下的悬念是小鹏自己——把最能卖的车请出去之后,“高端”这两个字,得靠订单重新写一遍。

内容由AI生成









