1月29日,格米莱向港交所主板递交上市申请,中信证券独家保荐,要冲"国产咖啡机第一股"。 5月下旬,证监会下发境外发行上市备案补充材料要求,追问股权架构及返程并购合规性、境内运营主体历史沿革、业务是否涉及外资限制领域等三大方面,并要求律师核查出具明确法律意见。 然后就是7月29日:那份递了半年的招股书满6个月,程序性失效。截至发稿(9月中旬),我没有检索到重新递表或排期聆讯的公开消息。失效不等于被否,重递也是常规流程,但"国产咖啡机第一股"这杯咖啡,眼下还没冲出来。深圳商报和讯网
财经号给这事贴的标签很热闹:“IPO前突击分红”“重营销轻研发”“大股东套现”。但在咖啡圈内部,这个话题一点不冷:小红书"国产咖啡机第一股"帖下挂着61条评论,“碎碎念"帖50条。顶高赞只有一条:应该先把维修网络铺开,而不是上市圈钱。 更多是机主们的自嘲:手上的机器马上也是上市级别产品了。 回复区整整齐齐接一句"股东你好”。小红书小红书
这篇不聊打新值不值,只干一件事:把招股书里和钱包有关的数字,全部翻译回"买不买、买哪台、什么时候买"。适合正在格米莱里纠结的人——入门在看3006A/云象One,中端在看3148档,轻商用预算五六千,或者在蹲鹦鹉二代、骑士4代Ultra的等等党。
一、"均价翻倍"是真的,但不是你看中的那台在涨
招股书里最扎眼的数字:家用半自动意式机均价从2023年的781元/台涨到2025年前三季度的1680元/台,单价翻倍,而2025年前三季度较2024年全年均价就提升了32.8%。 公司自己的解释写在招股书里:主要系推出和更新了更高端的产品——是结构上移,不是同机型普涨。和讯网新浪证券
拆开看,把均价抬上去的是那批当年还不存在的新机器:卖到14999元的鹦鹉二代3131D、8月底经销商放料、9月1日出现"新品正式上市"帖的骑士4代Ultra(3211H)。
而入门价格带完全没有涨声:最近一周小红书还在密集刷3006A"成功下车",站内历史文实测过3006新机京东叠加券能凑到1414元;德龙入门级半自动的价格甚至只有格米莱最便宜的猫头鹰系列的一半——入门段上面始终悬着一个海外标杆,涨价的底气最难长在这一段。新浪证券
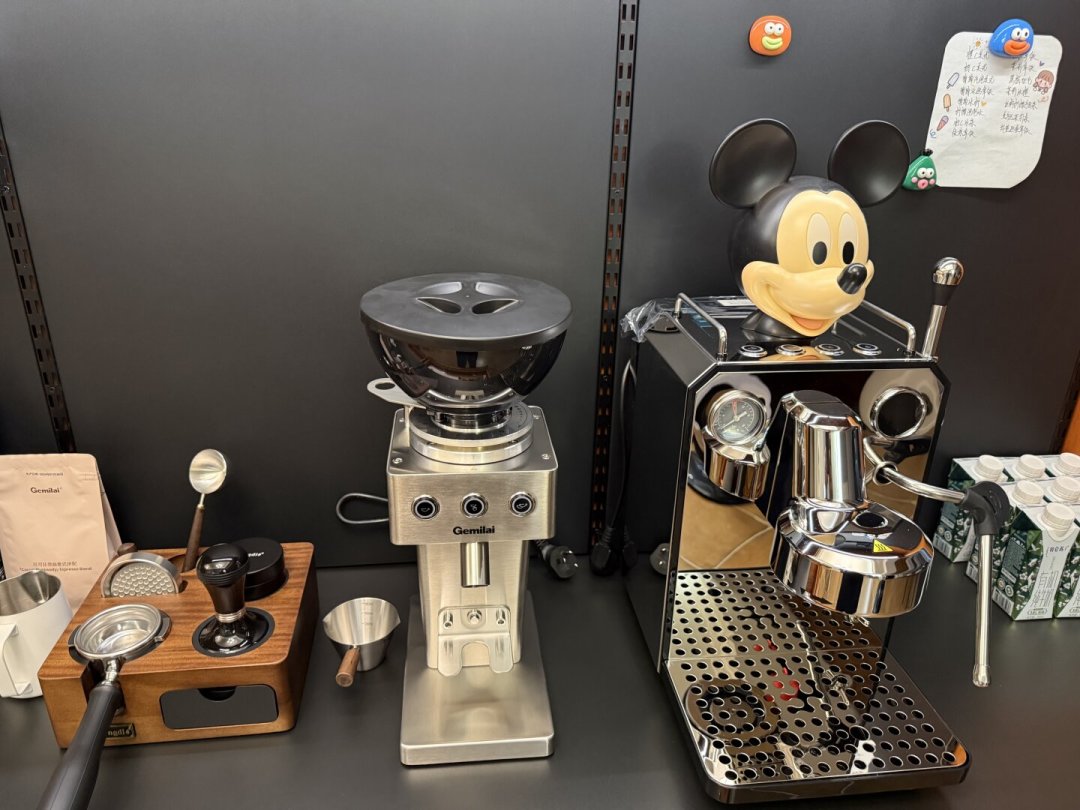
反向的信号在商用。和讯网旗下证券之星拆解招股书:商用机是报告期里唯一均价走低的品类,毛利率从2023年的49%跌到2025年前三季度的37.2%,全产品线跌幅最大;原因也写得直白——高端商用赛道长期被国际品牌把持,连锁咖啡店经营者尤为看重品牌声誉与售后稳定性,格米莱作为后来者,为争夺商用份额主动降价。 如果你手里正拿着"5k左右买商用半自动"这类攻略帖在选设备,卖家这条降价曲线是实打实的买方窗口。证券之星
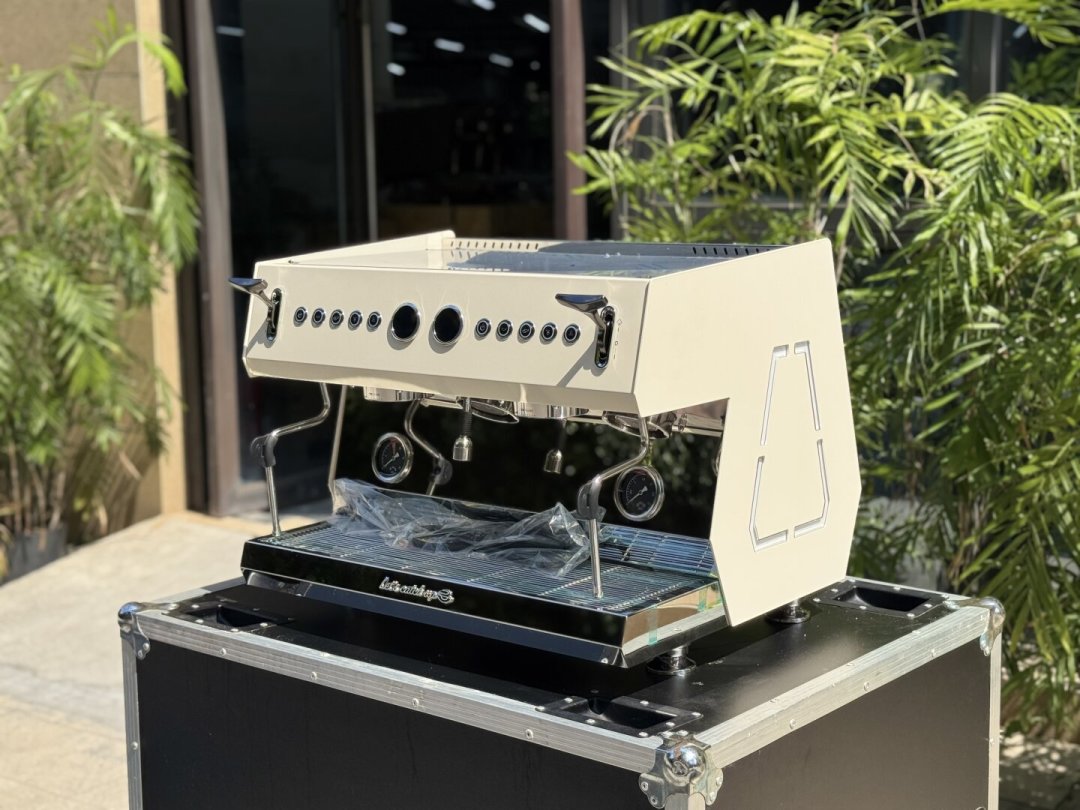
所以这一段的行动结论是:别被"品类均价翻倍"吓退,也别拿"入门机反正便宜"当免检牌。下单前查的是你看中那一台的成交价曲线,不是品类新闻。均价是公司的报表,标价才是你的成本。
二、营销费比研发费贵,恰好解释了你感受最深的两件事:型号翻得快、售后快得反常
费用表(招股书口径,多家财经媒体交叉核对)摆在一起很扎眼:
营销及促销开支2023—2025前三季度分别为4121万、7448万、6701万元,占营收比例从13.31%爬到14.92%,连涨;
研发开支占比从6.82%降到4.02%再到3.79%,连降;
放到更大的"销售及营销费用"口径里,占比在20%上下,其中七成以上是营销及促销——仅营销促销这一项就超过了同期的研发开支;
人头上:员工716人,研发86人、占12%。
这条营销向上、研发向下的反向曲线,是深圳商报读创从招股书里拆出来的。 新浪证券进一步估算,按"营销及促销开支除以销量"口径,获客成本从249.76元涨到449.74元,两年多累计上涨80.1%。 而截至2025年9月底,研发部门人均成本约14.54万,销售部门人均约14.81万——研发和销售,拿基本一样的钱。读创新浪证券微信公众号
这些数字对圈里人来说不是报表,是日常。那位写过"浅聊格米莱"的从业者(26条评论)的原话:商用机"小问题太多……为了抢占市场,研发新产品速度太快,就像是未经公测的游戏"。 但同一个人紧接着说:“国产咖啡机售后这一块,格米莱绝对国内第一”——当天下午报配件工单,当天顺丰空运,第二天中午配件到手,判断不明的故障直接换整套,“我买机器花两万,一万八买的是售后体验”。另一边,IPO帖评论里是"买了3028谁知道一年多后出了个3028A,哎,3028A才是我的理想型,买早了呀"。小红书小红书
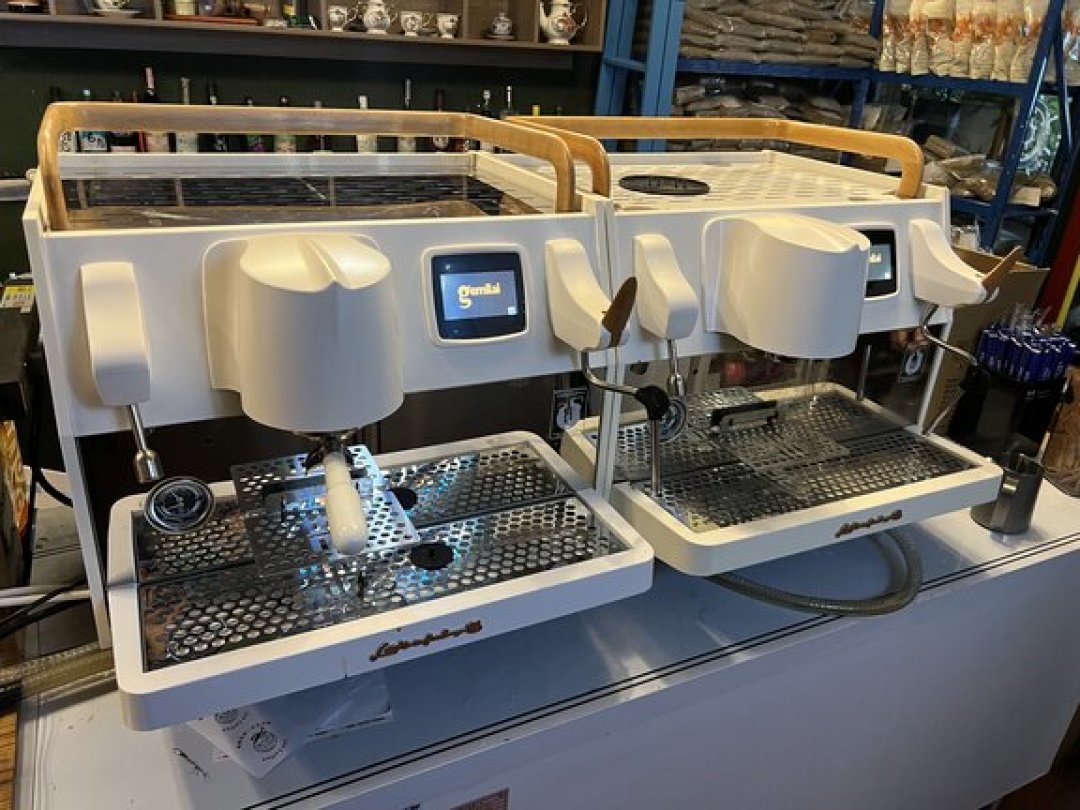
把费用表盖在这两个现象上,逻辑就通了:线上销售占比已经攀升至58.3%,电商流量按坑位和话题买——新机型=新流量位+新促销资源位,营销费(占销售费用七成)花在哪,一眼可见。 而获客成本涨到450元/人之后,售后就不再是"良心",是最便宜的新客获取和复购口碑投资,简单粗暴换整套恰恰是算过账的。和讯网
这一段给两个判断。第一,别指望"上市募资→研发补课"在短期内改变产品力节奏:招股书里募资用途的排序是产能扩建与数字化第一、品牌营销及服务体系建设第二、提升研发能力第三——顺序本身就是答案,而且全是"未来五年"的口径。第二,“更新快、不保值"不是玄学吐槽,是这家公司的成本结构决定的惯性,短期不会停。想追新型号的,买单前先想清楚:你会不会是下一句"买早了呀”。
三、IPO前分红1.3亿 vs 账上现金2252万:你真正该担心的不是"圈钱",是"上市后服务缩水"
分红这一项:2023年派2500万、2024年派2500万、2025年前三季度派8000万,累计1.3亿元,超过同期三年净利润(2200.5万、4000.6万、5397.2万)的总和;仅2025年前三季度这一次,派息率就约148%,持股47.24%的谢建萍按股权推算落袋约6141万元。凤凰网财经新浪证券
代价写在资产负债表上:2025年前三季度,期末现金及现金等价物从2024年末的2554.3万元降到2252万元,流动净资产从2867万元缩到1236万元,速动比率0.5倍。 另一个合规尾巴也刚收:第三方付款安排直到2025年11月才终止,此前2023、2024年通过第三方收款占总营收的14.7%、9.2%。 截至2025年9月30日,短期有息负债约3081.7万元,而账面流动资金只有2251.9万元。和讯网凤凰网财经新浪证券
更反常的是对供应商的付款周期不升反降:贸易应付款周转天数从2023年的104.9天缩到2024年的82.3天,再到2025年前三季度的72.5天。 现金吃紧时主动压缩账期,公司解释为供应商管理实践调整与引入质量保证金安排。财经媒体把这解读成"清仓式分红+募资补流",那是给股民看的。对买家,它翻译成一句话:评论区那条6赞的"应该先把维修网络铺开"说对了一半——招股书"服务体系开发"那一项,面对的正是账上只剩2252万、短期有息负债3081万的流动性,上市募资先填的是窟窿,不是"服务会更好"的承诺。和讯网
但也别退到另一个极端。今天格米莱的售后口碑——当天发顺丰、直接换整套——是上市之前就存在的,3028两年长测帖底下93条评论没见谁喊服务崩了,评论区还有第一台机器用了五年没坏的钉子户。真正的风险不在存量服务,在增量交付:商用从业者吐槽的小毛病集中在冲市场、赶节奏的新品上。机器越新,越应该等首批机主的批量作业帖再决定入手节奏——3006J交付期的教训摆在那儿(站内历史文:首批机主晒了定温奶泡和冷萃,但三个问题官方至今没给答案)。
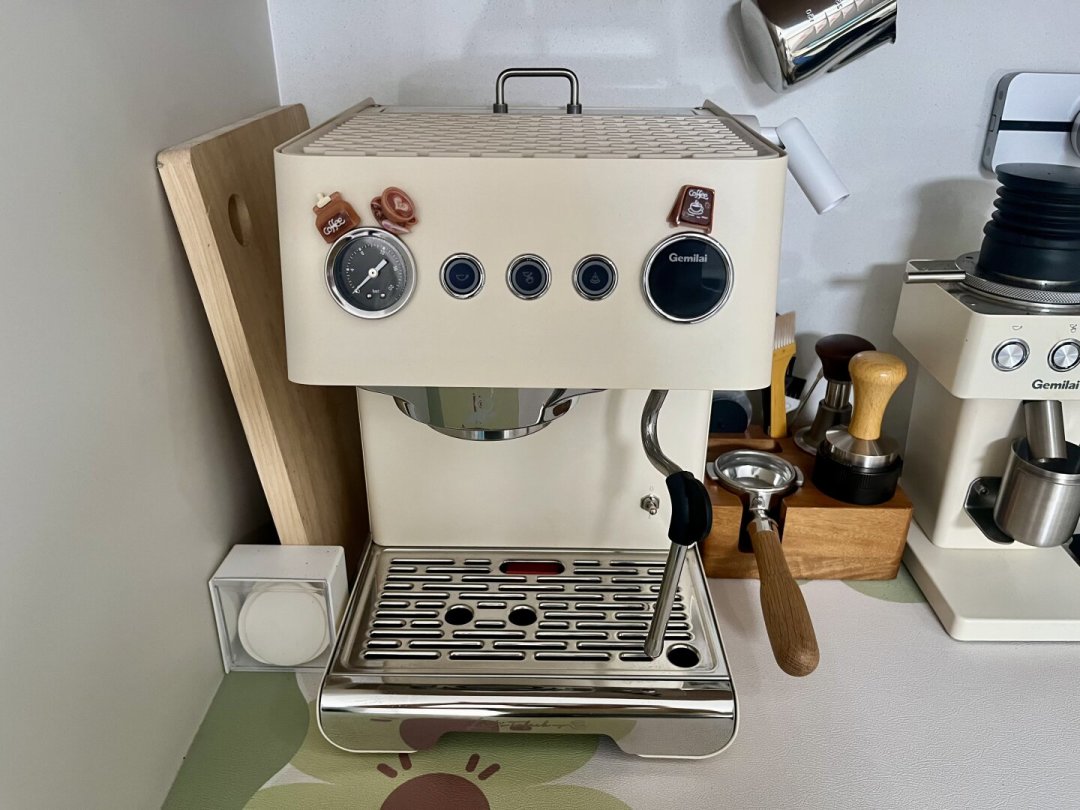
收尾:现在买还是等等?给你三个可执行的观察信号
看中的是入门机(3006A/云象One/3028档):不用等IPO,均价翻倍和你无关;双十一前别只看挂牌价,拿"成交价+二手准新挂单"双口径对——二手市场里那些"传家宝价"松动到多少,说明新机标价的真实水分有多大。
看中的是新款(3211H、3131D、3006J这类):型号翻得越快,"买早了"的成本越高。等首批交付帖、看故障反馈密度再上车;品牌的新动作可以关注,新品牌的机器别抢头啖汤。
盯IPO进展本身:1月递出的招股书已于7月29日到期失效,下一个公开动作——重新递表还是补完备案后排聆讯——决定"服务体系"那笔钱什么时候真正到账;如果迟迟不重递、继续靠分红和短债过日子,那才是售后承诺真正的天花板。
评论区那句"股东你好"的自嘲,其实比437赞的爆款推文更诚实:对圈里人来说,格米莱从来不是一个资本故事,而是一台会坏但修得快、不停出新款、不等你纠结清楚就翻篇的机器。招股书每六个月翻一次页,你的咖啡角每天只萃一杯。把三个数字装进口袋——入门看成交价、新款看交付帖、服务看现金流——剩下的,跟机器本身没多大关系。