这周持有英伟达股票的人,大概率睡得都不太安稳。
先是上周末,Anthropic的Amodei发帖说要"放缓前沿模型能力提升,给安全测试留出时间",奥特曼和马斯克跟进表示同意——市场直接把这条解读成"AI带头大哥要踩刹车"。 周一韩股收跌3.26%,SK海力士-8%、美光-6%、康宁-12%,费城半导体指数一天跌掉6%,AMD、英伟达集体调整。周三晚间,道琼斯盘中跌破52000点,满屏都在问同一句话:AI泡沫,是不是要破了?微博微博
中间还夹着一段花絮:9月14日的All-In峰会上,特朗普当场开骂"末日论是骗局",黄仁勋拿起话筒附和。 会中接总统电话的扩音事故,顺带给全场加了一次戏。 中国外交部随后也表态,“散播威胁叙事不符合任何一方利益”。微博36氪
到了9月16日,美股三大股指又小幅高开,费城半导体指数涨超1.5%,英伟达涨0.76%,所有人都在等凌晨2点的美联储议息结果。微博
一句话总结这一周:金融端上蹿下跳,崩盘、辟谣、反弹全套走齐。
但在装机社区里,很多人真正在等的是另一个问题的答案:股市都崩了,显卡街价是不是该降了?
而二十四小时之内传回来的,是一张方向完全相反的纸——
9月15日晚间,博板堂消息:AMD已向多个合作客户下发通知,计划把旗下全系列芯片报价统一上调10%左右,今年第四季度内正式落地。注意,这次不只是Radeon显卡,AI加速卡、主板芯片组全在涨价清单里。知乎
直接推手是台积电:全球最大代工厂已经通知客户,晶圆代工报价上调约10%,而AMD的芯片绝大多数在台积电流片——成本没有第二条路,只能往下游传。知乎
同一时间窗口里:英特尔PC处理器的报价单也传到了10月5日再涨10%。 华硕、技嘉已经确认本月对大陆市场部分显卡型号执行调价,单款最高上调500元,华硕第一波动的就是RTX 5070全系列。半导体产业纵横知乎
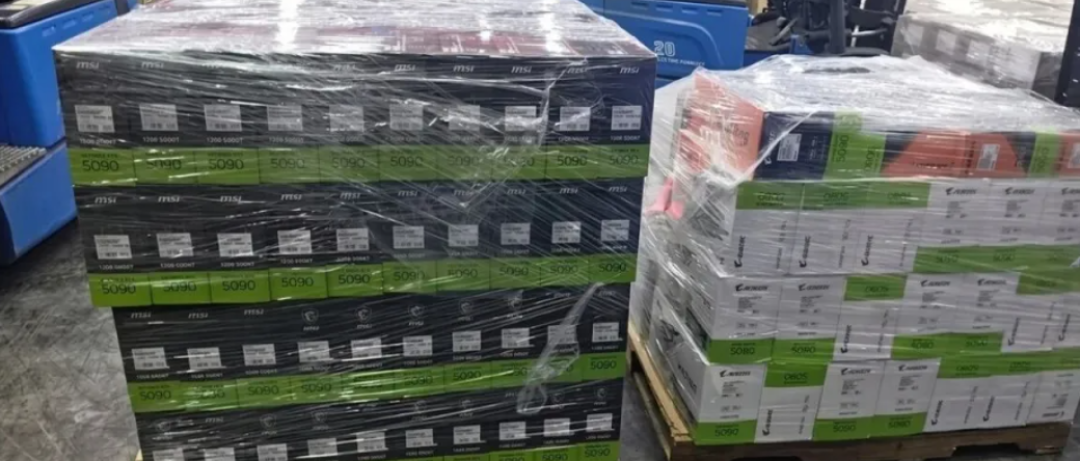
再往前,5090官方渠道断货数周,美国市场基本只剩新蛋、亚马逊上的第三方卖家在出货。知乎
一边是"泡沫、放缓、末日论",一边是"涨价、断货、新高"。两条新闻线发生在同一周、同一个行业里,看起来像互相打脸。
但只要把两条传导链拆开,就会发现它们不但打架,还各走各的。
第一条:需求链——泡沫论 → 股价 → 出货决策。
这条链要真正打到你的钱包,得走完整套流程:泡沫破裂 → 云厂商下调资本开支 → 英伟达、AMD订单减少 → 厂商主动砍产能、压库存 → 街价下跌。每一环至少一个季度,而且现在断在第一环:三巨头喊的是"放缓模型能力",没有任何一家云厂商下调资本开支。 AMD本月初在花旗全球TMT大会上,把2030年AI总可寻址市场规模预期从1万亿美元级别大幅上调至2万亿美元,Helios机架在Meta手里拿到了超额订单。 英伟达8月底那份财报里,管理层罕见给出长期展望:2028财年收入预计增长约70%,黄仁勋进一步表示,客户需求实际增速接近100%,70%不是需求上限,而是现有供应能力可以确定的天花板。 只要订单簿长这样,跌的是股东名册,不是产能分配。微博华尔街见闻微博
第二条:成本链——代工/存储 → 板卡厂 → 街价。
这条链不看情绪,只看账单:台积电+10% → AMD全系+10%、英特尔CPU跟进 → 显卡、主板芯片组、板卡厂层层传导 → 你。GDDR7和HBM被AI服务器抽走产能,本质是同一张账单的另一行。而且这条链已经走到最后一环——"下发通知"这一步。换句话说,金融面还在争论泡沫是真是假的时候,成本面已经把价格定完了。
所以这轮行情里最反直觉、也最重要的一条判断是:等等党等的"破",落到钱包里大概率不是降价,而是涨价函。街价从来没问过K线。
但判断要划边界,不能一刀切说降价彻底没戏,有两个信号值得单独拎出来:
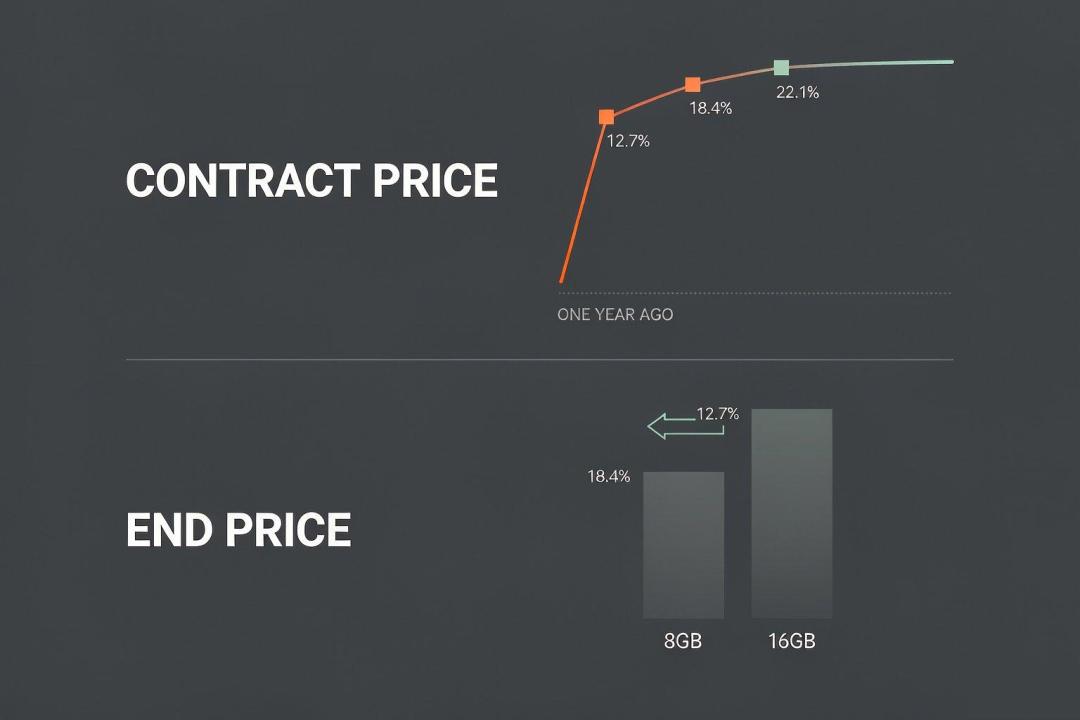
第一,内存的涨速确实在放缓。TrendForce的DRAM合约价环比,从一季度的+105%一路降到三季度的+13~18%,而一年累计,64GB DDR5套装从191美元涨到了1118美元(+485%)。 涨价"踩了刹车"是真的。但刹车不等于倒车——显卡街价里8GB型号虽然进入横盘状态,中高端型号涨幅依旧比较明显,整体价格还停在天上,没有开始还债。知乎知乎
第二,AMD这次涨价是成本逼的"保毛利",不是需求旺的信号。它的财报里有个扎眼的数字:游戏业务收入暴跌31%,转头就宣布全系列涨价。 需求疲软+成本上行,对厂商是最难受的组合,但它给出的应对不是降价换量,而是全系提价——这恰好解释了为什么"股价跌"和"街价涨"能同时成立:股价交易的是未来的需求预期,街价结算的是现在的成本。知乎
把这两条链收拢,对不同状态的人,账要分开算:
双11前有刚需的(20系/30系升级,预算在5070—5080档)。Q4的涨价是已经发函的明牌:单款500元的调价已经在路上,全系10%落地后每张卡的涨幅大致在四五百到一千出头。而双11本身有平台券和店播活动,历史上叠完券的到手价经常能拉回涨价前水位。结论:刚需看到到手价回到9月初水位就可以动手;但不值得囤——10%的涨幅撑不起任何套利空间。
本来想"润去A家"压制N卡溢价的。"用A压N"这条路线本周正式失效:AMD这次连主板芯片组一起涨,而芯片组是你装AMD新机绕不开、又最容易在整机单里被忽略的一笔隐形成本。AM4/DDR4老平台目前的存量价格还便宜,能凑合的不必抢跑;但计划上AM5新平台的,最好赶在Q4涨价落地前把整套算完。
蹲高端的(5080/5090)。RTX 5080街价这周冲到12205元、又刷新了历史最高价。 5090D 32G也涨至40896元,同样站在历史最高位,第三方5090更是官方断货后的溢价盘。 这一档现在的问题不是"等不等得起",而是上车价和官方定价已经完全脱钩:等,成本在涨;上车,买的是溢价。建议给自己设一个明确上限价(比如5080回到11000以下再动),设不到就继续等Q4渠道真实成交,而不是跟着情绪冲。知乎知乎
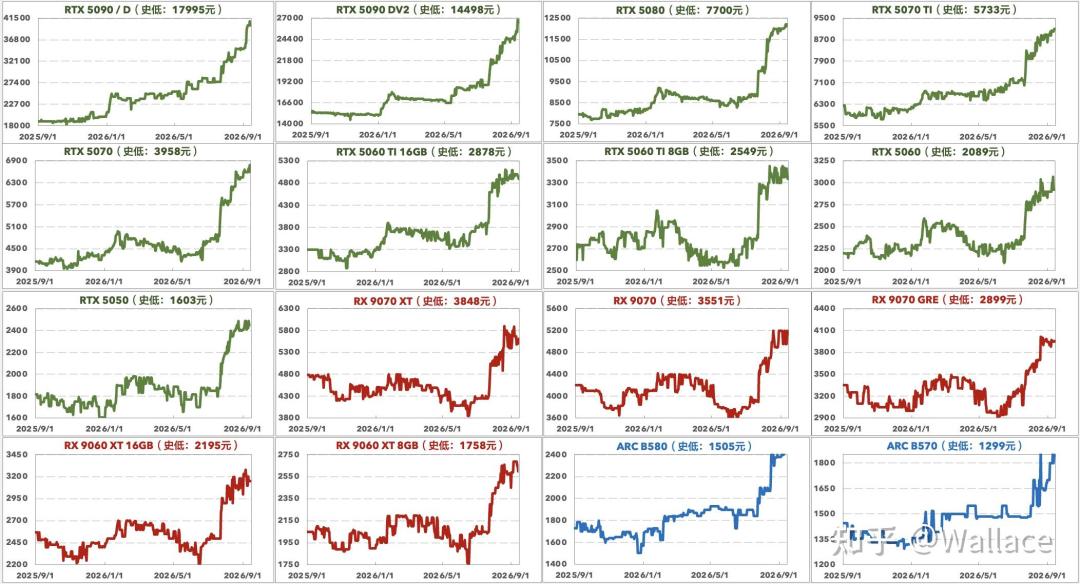
跑本地AI、认大显存的。5060 Ti 8G和16G的差价已经拉到1600元——这波存储涨价里,GDDR7产能被AI服务器抢走,8G涨到3400元、16G干到5000元,差价从一千拉大到一千六。 显存溢价是AI那张账单最直接的呈现。这台账的逻辑和游戏装机不同:显存对你就是生产力本身,越早锁定16G/24G档越便宜的判断,兑现概率反而越高。知乎
同时持股又装机的。两本账务必分开:K线跌不跌,是美联储、估值和"泡沫真伪"的事;显卡涨不涨,是台积电和显存产能的事。最贵的一种错误,是拿股市情绪做装机决策,再拿显卡基本面反驳自己手里的股票。顺便说一句,软银2019年初清仓的那4.9%英伟达股份(当时卖了约29亿美元)又被反复翻出来晒——留到今天,值2600多亿美元。 这个圈子的老教训一直没变:在泡沫里提前下车的人,往往比泡沫先出局。微博
最后,接下来一个月,盯四个信号比听任何末日论都有用:
凌晨的美联储议息结果——利率路径决定"泡沫论"的资金环境,这是本周唯一真正悬着的宏观变量;
下一轮云厂商财报和资本开支指引——只要出现实质性下调,需求链才算开始松动,那是街价第一次真正可能转势的前置信号;
Q4板卡厂的实际成交,而不是通知——看电商在售价和渠道日报,若落地价低于函件价,说明渠道库存还能消化涨幅,刚需可以再等等;
10月底的Q4 DRAM合约价(TrendForce口径)——看+13~18%的环比是继续减速还是反弹,显存和内存的账单决定这一轮涨价还剩多少后劲。
回到开头那个问题:AI到底是不是泡沫?专业人士都吵不出结论——一边是经济学家排队预言"惨烈破灭",一边是英伟达说产能跟不上需求、AMD把五年后的市场翻倍。这篇不负责回答它。但有一件事不需要争论:泡沫是真是假,可以等;Q4的涨价,是已经发函的事。街价不赌泡沫,只看账单。