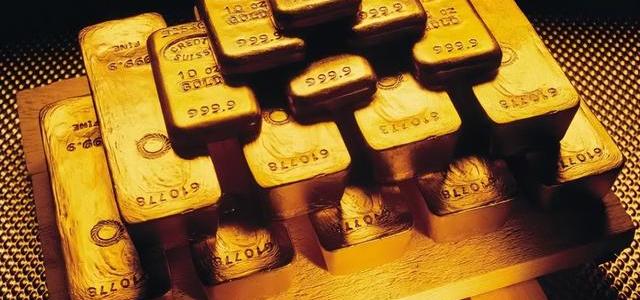
中国前8月进口超1000吨黄金创历史新高,三路资金齐加仓背后的买金逻辑已变
09-25 22:25
精选参考来源

精选参考来源
1. 中国突然买走1000吨黄金

搜狐 2026-09-23 00:00:00
2. 中国前8个月黄金进口额达1588亿美元、创历史纪录!紫金矿业旗下资管机构:这并非短期交易,而是多年期资产重新配置

知乎 2026-09-23 00:00:00
3. 金店的首饰卖不动了,中国买黄金却创纪录:8个月花掉1588亿美元

今日头条 2026-09-23 00:00:00
4. 中国黄金需求突然爆发!三路资金齐加仓,前8个月进口已超去年全年
搜狐 2026-09-23 00:00:00
5. “中国黄金进口,创历史新高”

新浪 2026-09-24 00:00:00
6. 9月17日现货黄金大涨1.84%,收报4341.01美元,盘中一度站上4381;18日亚市早盘在4345附近震荡。 这只是短期波动。真正在改写黄金定价逻辑的,是一批不看价格的买家。 截至8月末,中国央行黄金储备7673万盎司(约2386.57吨),环比增65万盎司,连续第22个月增持,单月增持量创2023年10月以来新高。节奏还在加快:今年3月以来从16万盎司一路扩大到8月的65万盎司。 金价调整,它却在加速买。答案不在价格里,在比例里。中国黄金储备占外汇储备的比重只有约9%,不足一成。而美国、德国的黄金储备占外储比例均超过80%,俄罗斯约45%;截至2025年底,黄金在全球各国央行全部储备资产中的占比已达27%。以欧洲央行的口径看,我们的配置比例明显偏低,可增持的空间还很大。 这不是中国的独角戏。韩国央行宣布增加黄金官方储备,为2013年以来首次购买实物黄金;纳米比亚银行计划在2027年3月底前把黄金储备占比从1%提高到3%。世界黄金协会调研显示,近九成受访央行认为未来12个月全球央行黄金储备将继续上升,45%计划增持,比例创调研历史新高。 看多的独特视角就在这里:过去支撑金价的是"谁在买",现在变成"谁还没买够"。 普通投资者算的是价格,央行算的是结构。前者的需求随价格起伏,后者的需求跟着比例缺口走。缺口没填平之前,这批买家对价格并不敏感,这是黄金历史上少见的一幕。 短期变量也摆着:美联储9月已加息25个基点,10月再加息概率约51%。但推动金价走出长期趋势的,从来不是利率的短期起伏,而是货币信用结构的迁移。 方向向上,回调是变量,不是转折。
今日头条 2026-09-18 00:00:00
7. 央行连续22个月增持黄金,市场对美元信用的定价出现了哪些变化
搜狐 2026-09-20 00:00:00
8. 人民币机会来了!全球不再信美元,金价遭疯抢289吨,创历史纪录
今日头条 2026-09-20 00:00:00
9. 凤凰国际财闻汇 | 1000吨黄金落地中国,全球金市迎来东方定价时刻
今日头条 2026-09-22 00:00:00
10. 欧洲炼金厂:正疯狂帮中国铸金条!西方买不动黄金,中国替它买
今日头条 2026-09-21 00:00:00
11. 不去伦敦了!俄罗斯黄金正疯狂涌入香港,中国一盘大棋正在成型?
今日头条 2026-09-19 00:00:00
12. 凤凰国际财闻汇 | 八个月超1000吨,中国黄金进口刷新纪录
搜狐 2026-09-22 00:00:00
13. 中国和美国闹下去结局可能就是脱钩。中国持续抛美债。中国能从美国买的只有芯片。而美国又不卖给我们。且层层限制我们。我们要美债没有什么用! 过去,中国出口商品获得大量美元,再把其中一部分配置到美国国债市场,这套循环能够长期运转,一个重要前提就是贸易、投资和金融渠道相对稳定。 到了2026年9月,先进芯片、人工智能、半导体设备已经越来越多地和出口许可、安全审查联系在一起,原来的资产配置方式自然也要重新计算。 美国财政部历史数据显示,2013年11月,中国持有美国国债达到13167亿美元。此后持仓规模一路震荡下降。美国财政部2026年8月17日公布2026年6月国际资本流动数据,截至2026年6月底,中国持有美国国债6334亿美元,较2026年5月的6593亿美元减少259亿美元,也比2025年6月的7314亿美元少了980亿美元。 与2013年的高点相比,规模已经减少一半以上,这不是简单的“把美元都不要了”。2026年9月7日,国家外汇管理局公布数据,截至2026年8月末,中国外汇储备仍有34383亿美元,比2026年7月末增加195亿美元。 与此同时,中国黄金储备在2026年1月为7419万盎司,到了2026年8月已经增至7673万盎司,黄金储备价值约3501亿美元。 储备家底依然庞大,只是资产摆放的位置正在变化。为什么会变,芯片是绕不过去的一笔账。中国海关总署数据显示,2025年中国进口集成电路5916.9亿个,金额达到4243.334亿美元,同比增长10.1%。 如此庞大的进口规模说明,中国已经拥有完整而庞大的电子制造产业,但在部分高性能芯片、先进制造设备等环节仍然存在现实进口需求。 偏偏这些产品又是美国出口管制最集中的领域。2026年1月13日,美国商务部工业与安全局调整对华半导体许可政策,英伟达H200、AMD MI325X以及性能类似的部分产品可以在满足条件后接受逐案审查。 换句话说,并不是所有美国芯片都不能进入中国市场,但越接近高端算力和关键技术环节,需要跨过的许可门槛越多,企业能不能买到、什么时候能够交付,也不再完全由正常商业交易决定。 账算到这里,美债问题也就更容易理解。一个国家配置外汇储备,需要考虑流动性、收益、安全和支付能力。美国国债依旧是全球规模巨大的金融资产,中国目前也仍然持有六千多亿美元,但这并不意味着持仓必须长期保持在一万多亿美元。 尤其当先进技术获取受到越来越严格的政策限制以后,把过多储备长期集中在美元债券上的必要性自然下降,增加黄金等资产配置、分散风险,也就有了更加现实的意义。 更重要的一层变化发生在产业端。过去进口解决不了的问题,可以继续寻找海外供应商,现在中国面对的是另一种环境。如果关键产品存在被限制的可能,企业就必须准备替代方案,国内产业也必须补齐短板。 芯片如此,工业软件、高端装备和人工智能基础设施同样如此。这个过程很慢,也需要持续投入,但产业链越完整,受到单一外部供应渠道影响的程度就越低。 所以,中美如果继续沿着科技限制、贸易壁垒和供应链重组这条路走下去,所谓“脱钩”未必表现为两国从此一件商品都不买卖,更可能是关键领域越来越分开。 普通消费品还能交易,涉及先进技术和产业安全的环节却逐步形成各自的供应体系。从2013年11月的13167亿美元,到2026年6月的6334亿美元,美债持仓变化已经持续多年;从2026年1月7419万盎司,到2026年8月7673万盎司,黄金储备也在增加。 #上头条 聊热点#
今日头条 2026-09-19 00:00:00
14. 在俄罗斯提议中印把黄金存到本国之后,西方媒体却发现“神奇一幕”:近100吨俄罗斯黄金竟直接涌入中国香港!西方制裁大棒挥了半天,结果把俄罗斯逼成了香港金市的大客户,这波操作让伦敦看傻眼。 据《金融时报》援引海关数据显示,今年前7个月,俄罗斯运往香港的黄金接近100吨,创下历史新高。 作为年产320至370吨的世界第二大黄金开采国,俄罗斯以前的黄金基本全往英国伦敦送。 西方本想通过吊销其交割资格来切断俄罗斯的变现渠道,却意外促成了这波黄金大转移。 这批黄金涌入香港,并非西方炒作的“交底牌”或单纯存放,而是急需变现的现实需求。 内地对黄金进口有严格配额,香港作为自由港则不受此限。 更核心的逻辑在于,香港的主权归属让西方机构无法长臂管辖。 俄罗斯在这里采用“物理金条交割+非美元结算”的模式,实际上在西方金融体系外硬生生撕开了一个不受纽约和伦敦控制的交易闭环,让针对俄罗斯的黄金制裁彻底失去抓手。 对中国而言,这笔买卖最直接的账面收益在于价格差。 今年4月初以来,俄罗斯开始以低于国际市场15%到20%的价格出售实物黄金。 中国作为目前极少数有足够资金池吃下百吨级黄金的超级市场,自然能承接这波红利。 但这并非西方挑拨的“发战争财”或“拿捏俄罗斯”,它是俄罗斯在失去伦敦后的必然市场选择。 大量现货在香港交割,客观上做大了中国黄金市场的周转量,这种基于底层利益的深度贸易互补,远比西方想象的要稳固得多。 本文信息来源于新浪财经 #上头条 聊热点#
今日头条 2026-09-18 00:00:00
15. 外媒怀疑,中国大买黄金,买了报告的两倍,这压制了顺差 高盛最新估算,中国实际黄金购买量约为官方披露数字的两倍。 高盛的估计是,中国7月买了35吨黄金,是当月最大买家,占了央行购金总量44吨中的大部分。这是图二官方公布的月度购金量的两倍。 2022年之前,各国央行每月平均仅购买17吨黄金。当前月均购金量已升至91吨,多了5倍。 官方数据与媒体估算之间的差异,是黄金市场长期存在的问题。各国央行披露购金行为总是不及时,如金子还在路上运输、代理机构还没交付、还没有办完入库手续等等,中国是数据差异最大的。 高盛的办法是,追踪伦敦场外交易市场的黄金流向,监测这些黄金进入金库或第三方托管机构的情况。这识别了不在官方储备数据中的买入行为。但还是有未报告的购金行为,如英国央行托管的外国央行黄金储备增加了63吨,或许是从纽约联储调拨而来。 另一个怀疑是,中国2026年顺差表面上没有增加,轨迹大致与去年1.2万亿美元顺差大致持平,但实际上通过大买黄金,压低了数值。 上半年进口黄金864.95吨,进口额约1300亿美元。而去年同期457.39吨约450亿美元,金额同比接近190%。为什么价格高了反而买得多了?因为中国市场觉得现在4000美元每盎司是5500跌下来的,便宜;而去年的3000是2000涨上来的,太贵了。 因此,中国2026年因为增加黄金购买,可能就能减少1500-2000亿美元顺差
今日头条 2026-09-23 00:00:00
16. 买黄金不再为面子!金饰销量暴跌,金条热销,看懂黄金新逻辑
今日头条 2026-09-20 00:00:00
17. 通货膨胀?金融危机?美元贬值?“购金潮”?他们之间有啥关系? 通货膨胀就是市场上钱变多了,物价整体上涨是你手里的钱购买力缩水,金融危机不是单纯物价涨跌,而是金融系统出大问题,资金周转困难、市场信心崩塌,进而影响企业运营和普通人收入。 美元贬值指美元购买力下降,兑换其他货币变少,人民币汇率就是人民币和外币的兑换比例,直接影响进出口、海外消费和资金流动,涨跌受政策、外贸、全球经济预期、美元走势等多重因素影响。 1949年至今,人民币对美元汇率经历多轮波动,1949年为1:2.3,1978年升至1:1.58,1990年跌至1:4.78,2000年稳定在1:8.28,2010年回升至1:6.73,2025年为1:7.14,2026年4月回升至1:6.77,6月小幅波动至1:6.82,得益于出口韧性、美元走弱和预期向好。 那这些变化和黄金储备有什么关系? 截至2026年8月末,我国央行连续22个月增持黄金,官方储备达7673万盎司,但黄金储备不是调控工具,无法直接抑制通胀、稳定汇率或杜绝金融危机,它更像底牌,不是随时打出的牌。 具体看来看,通胀时纸币贬值,黄金作为硬通货往往涨价,能对冲部分风险,但无法阻止物价上涨,只有保值属性,美元贬值时,国际金价通常走高,黄金储备账面价值提升,这是各国增持黄金、对冲美元资产波动的原因之一。 人民币汇率短期主要受中美利差、进出口、跨境资金流动影响,和黄金储备没有直接因果关系。充足黄金储备只能间接提升国际市场对人民币的信心,不能直接操控汇率。 面对金融危机,黄金是优质避险资产,极端情况下可用于国际支付,但总量有限,无法单独抵御大规模危机,只能作风险缓冲。 而近年全球“购金潮”,并非黄金能解决所有问题,而是各国在优化储备结构,此前外汇储备高度依赖美元资产,为降低单一货币风险,纷纷增持黄金实现多元化,2026年去美元化推进,黄金在各国储备中占比提升,成为稳定货币体系的补充。 总之,通胀、金融危机、汇率是相互关联又各自独立的现象,黄金储备是稳定金融体系的“压舱石”,而非万能解药,它能对冲风险、增强韧性,却无法直接干预物价、汇率和金融市场。 过度神话黄金并不客观,全球经济格局和货币政策才是核心,未来黄金储备价值可能进一步凸显,但它始终是工具箱里的一件工具,不是整间工具箱。
今日头条 2026-09-20 00:00:00
18. 中国人买黄金的逻辑,真的变了吗
今日头条 2026-09-21 00:00:00
19. 中国人买黄金的逻辑变了吗
今日头条 2026-09-21 00:00:00











已收藏
去我的收藏夹