还有一周就放假了,卡包里那张Visa卡,大概率要第一次真正上战场。但把近一个月的社区帖子翻一遍会发现,9月Visa话题里最密集的不是返现、也不是汇率,是盗刷——而且好几单,就发生在国庆前这二十天里。
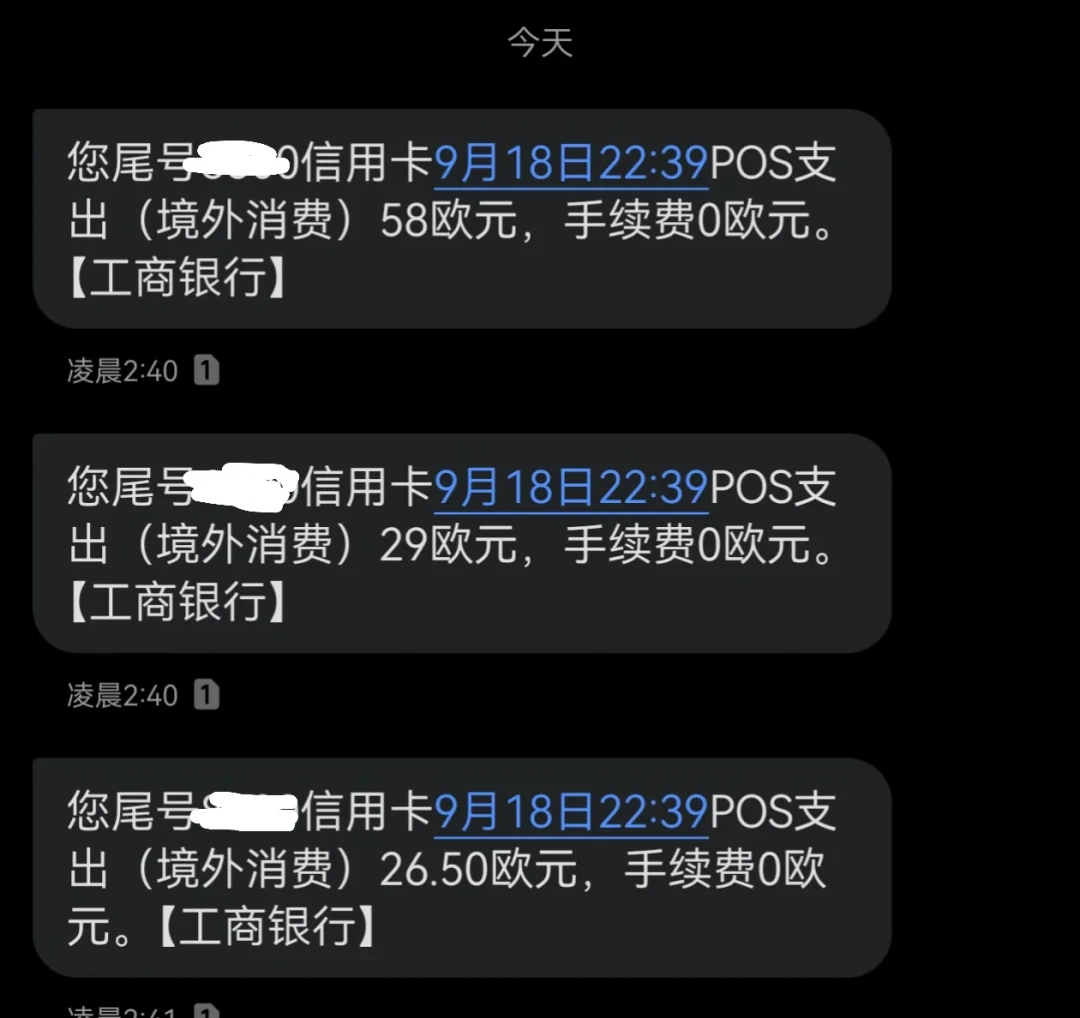
先说一个反转的故事。9月19日早上,一位人在法国的持卡人一觉醒来,发现工行星座Visa卡凌晨被刷了三笔、一共一百来欧,卡从头到尾没离过身,评论区第一反应齐刷刷是"快锁卡、快挂失"。 最后的剧情反转是:那三笔其实是法国国铁SNCF的重复扣款,退款通知已经收到,虚惊一场。小红书
所以先把丑话说在前面:账单"对不上"不等于被盗刷,重复扣款、预授权延迟释放是另一门功课。但真正的盗刷,有自己的长相。把最近能翻到的盗刷帖摆在一起看,规律明显到有点吓人。
一、真盗刷长什么样:凌晨、小额试探、你想不起在哪泄露的
第一,几乎都在凌晨。 招行全币种的那位持卡人,是在凌晨的账单推送里发现异常的,而那张卡此前只在新加坡刷公交时掏出来过,其余时间全程贴身放包的夹层里。 工行星座那篇的评论区里,还有人网站上下单输过CVV、半年多没事,结果凌晨被盗刷。 凌晨作案不是巧合:那是持卡人最不可能秒锁卡的窗口。小红书小红书
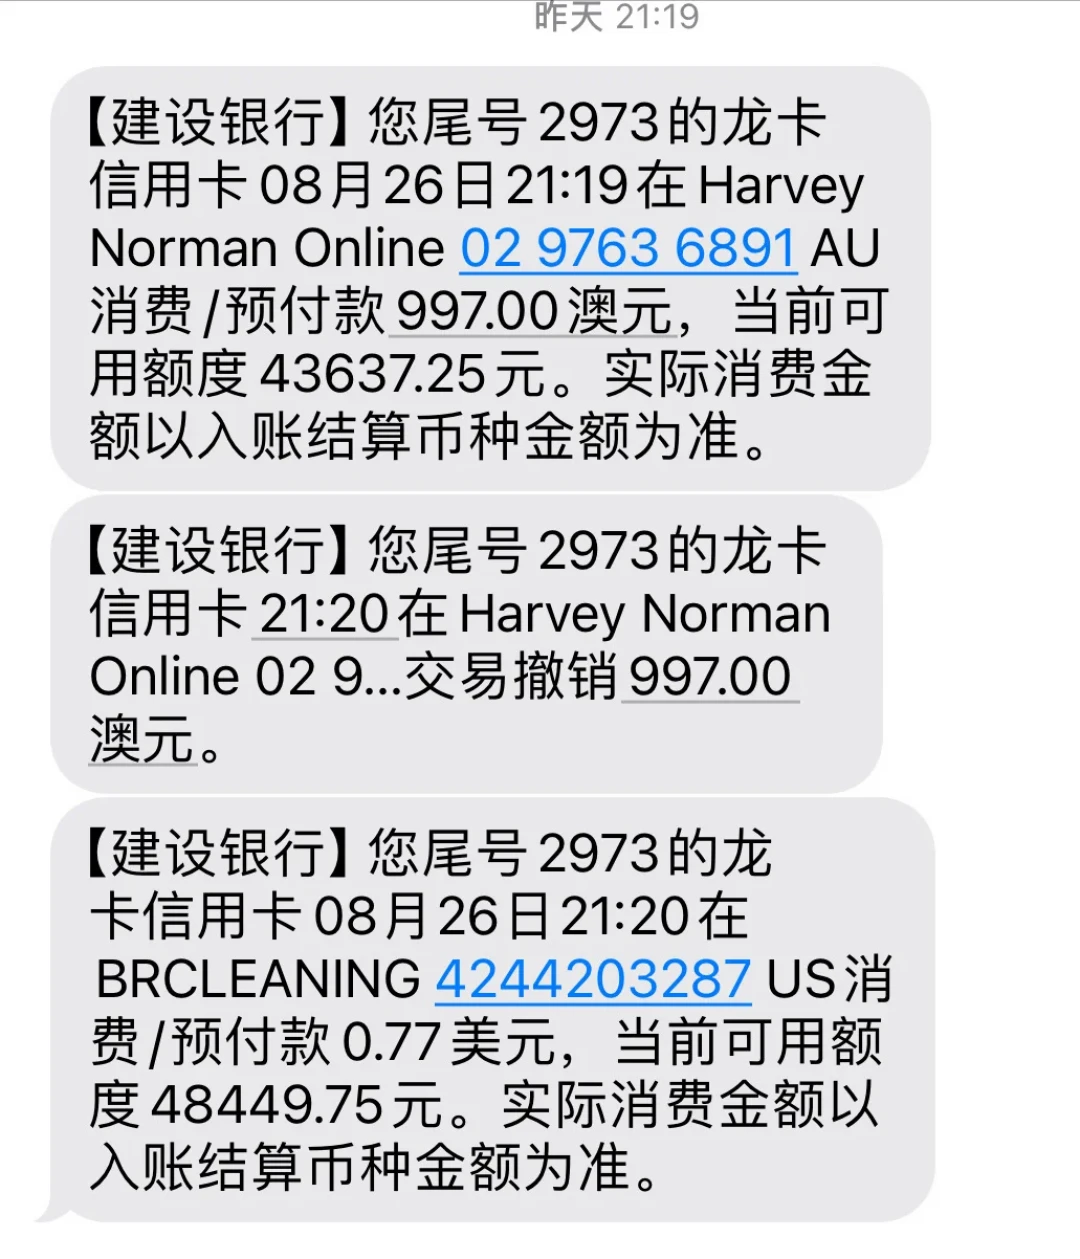
第二,不少案子先来一笔"试探"。 一位建行MUSE持卡人凌晨先被扣997澳元、随即撤销,紧接着又被刷了一笔0.77美元。 另一位人在新加坡的持卡人,几个小时前刚正常刷过卡,微信突然弹出在西班牙塞维利亚刷了3.9欧,紧跟着银行风控电话就打了过来。 所以别忽略任何一笔几毛钱的陌生外币扣款——那是有人在确认这张卡还"活着"。小红书小红书
第三,泄露渠道高度集中。 最大的一头是海外网站、订阅服务绑卡:有人在网购完一副墨镜、上飞机当天就被AWS刷走378美元,评论区另一位被刷350刀的持卡人,连AWS是个什么都不知道。 二是线下磁条被复制:塞维利亚那位的卡,是在西班牙一家餐厅由店员把POS拿过柜台、当面刷的磁条卡,几天后卡号就在异地被冒用。 三是PayPal这类中间渠道:一张泰国银行的VISA借记卡绑PayPal没绑成,卡信息先被网站窃取了。小红书小红书小红书
还有一个扎心的反常识:关掉"境外无卡交易",挡不住已经泄露的那批。 一位去过美国六次、被盗刷四次的持卡人原话是,即使关了这个开关也无效,回国后在东南亚照样被盗。 道理不复杂:这个开关拦的是"新发起"的境外无卡交易;你曾经在海外网站或订阅服务绑过的卡,商户那边存下的循环扣款授权,很多时候不走这个开关。所以别把全部安全感押在一个开关上。小红书
二、出发前真正管用的5层设置
按性价比从高到低排,第1层最值钱。
第1层:一键锁卡,用一笔开一笔。 这是追回帖评论区出现频率最高的一句忠告,被银行兜底追回的那位招行持卡人,全文结尾就在反复强调同一件事;具体路径,掌上生活APP搜"一键锁卡"就有,刷完立马锁、要用再解锁。 唯一要留意的矛盾点:如果这张卡还要拿来拍港铁、新加坡地铁的闸机,锁卡状态是过不了闸的。交通场景单独留给一张额度低、平时不锁的卡,主卡其余时间保持锁定。小红书
第2层:把限额压到"够用就好"。 那位四次被盗刷的美国老手,现在的做法是把信用卡单笔限额设到10元、每日200元,真要刷大额时临时调高、付完立刻改回去。 被兴业风控电话叫醒的那位,确认风险后也只给卡留了300块额度。 限额的意义不在防,而在兜底:真发生盗刷时,损失有天花板。小红书小红书
第3层:支付方式上,插卡输密和Apple Pay优先于拍卡、磁条。 老式磁条卡最容易整卡被复制,能换芯片卡就去换;支持密码验证的,去银行APP安全中心把"消费凭密"打开。 Apple Pay绑Visa是目前社区公认的更安全姿势——付出去的是设备级token,不是你的真实卡号。小红书小红书
第4层:CVV物理遮挡,但别迷信锡纸。 三千多赞经验贴给的标准动作是:出门前拿胶布把卡背三位安全码贴上,更谨慎的做法是拍照备份后直接刮掉。 而全网一万多赞的"药袋锡纸",防的是NFC隔空碰刷——这类场景真实存在,但在真实案例里占比很小,泄露大头始终是CVV和磁条。 卡套可以买,当个心理安慰就好,预算别花在玄学上。小红书小红书
第5层:把提醒通道全打开,出发前开好国际漫游。 塞维利亚那位能全身而退,一半功劳属于兴业的风控电话,另一半属于她能接到这通电话;她的原话是,绑定银行APP的手机号必须开漫游,不开流量都行。 微信绑银行公众号的即时推送,通常比短信来得快。另外,能带信用卡就别只带借记卡:信用卡盗刷可以走拒付,借记卡被盗刷钱是直接划走的,评论区的科普说得很直白。小红书小红书
三、万一中招,照这条时间线走
以招行那位从事发到追回只用了5天的全过程为骨架,补上律师给的处置顺序,浓缩成六步:
立刻锁卡,先别急着挂失。 APP里点一下就完成,先止住正在进行的试探;人在境外不方便冻结整张卡,至少锁掉无卡交易。
打客服电话否认交易。 证实身份、说明哪笔不是你刷的,再按客服指引挂失补发——补发的新卡会换卡号,这一步挡住同一张卡被继续刷。
留证据。 律师给的顺序是:立即冻结、保存交易记录和短信截图、报警立案拿回执、再联系银行申诉。 有条件的话,拿卡就近刷一笔或ATM取现留小票,证明卡在你身边。知乎
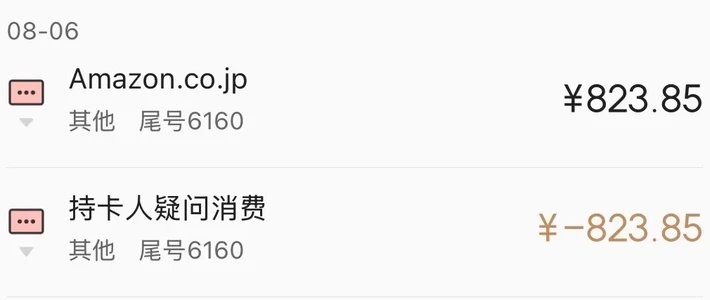
走拒付(chargeback)。 Visa有拒付机制,由发卡行向商户端发起争议。招行的做法是直接给一笔负账单先把争议金额平掉、你不用先还款,后续银行自己去向商户追索——那位持卡人8月6日事发、8月11日账单到账。小红书
争议款项别急着还。 最高法关于银行卡民事纠纷的司法解释,对伪卡盗刷和网络盗刷有明确规定,持卡人主张自己不承担被盗刷透支款本息的,法院一般会支持。知乎专栏
问一句盗刷保险。 部分卡片附带盗刷保障,评论区的提醒是尽早问客服,晚了可能无法受理。
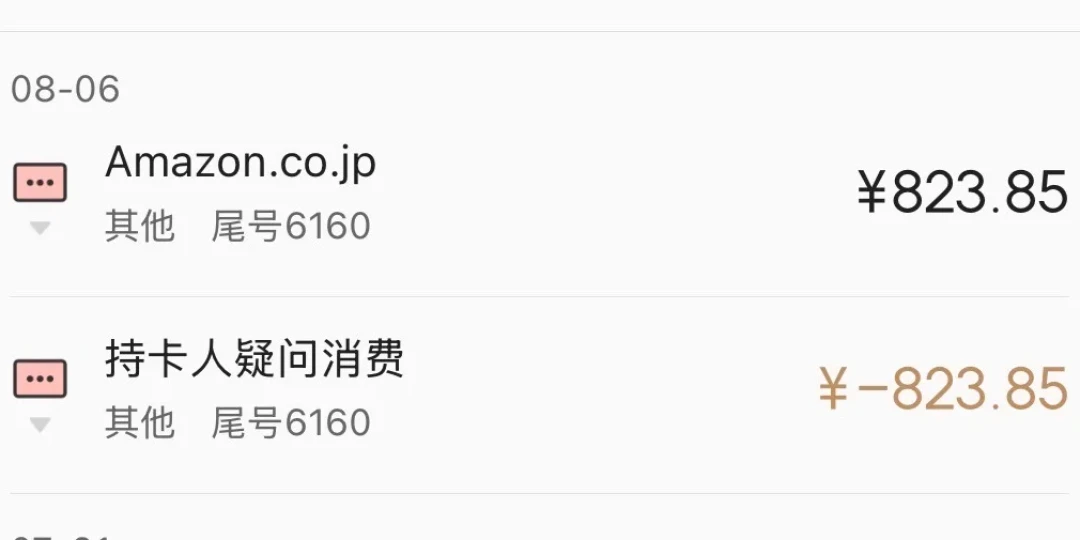
也要听一句实话:评论区有人直言,人目前在国外时,国内银行很难拒付成功。 人在境外、材料不全时,追回难度会明显变大。这恰恰是前面那5层设置的分量所在——预防的确定性,永远大于追回的确定性。小红书
四、这几类人可以先不用慌
全程只用Apple Pay、从不让卡离开视线、不往海外网站绑卡的人,风险本来就低一档;已经养成"用一笔锁一笔"习惯的人,凌晨那个最密集的作案窗口对你基本无效。真正需要补课的,是那些"在网站上输过CVV、一直没事"的卡——风险在你看不见的地方累积。
回国之后也别立刻松懈:头两个账单日盯着预授权释放,遇到0.77美元、3.9欧这种陌生小额,当烟雾弹处理,先锁卡换卡,别等第二笔。国庆的闸机、餐厅和免税店会替你检验今天这十分钟,祝大家的账单里,只有自己刷出去的钱。