9月22日早上9点半到10点半,场内纳指系ETF照例"上午闭门谢客":广发、嘉实、汇添富、易方达、华泰柏瑞、国泰、景顺长城,至少7只纳指相关ETF公告开市起停牌至当日10:30。 这不是偶发,而是连续多日的固定节目:纳指科技ETF景顺(159509)已公告于9月18日开市起停牌至当日10:30。 9月21日,纳斯达克100ETF招商、纳指ETF嘉实、纳指ETF汇添富、纳指ETF易方达、纳指科技ETF景顺、纳斯达克ETF华安、纳指ETF广发同样开市起至当日10:30停牌。南财智讯南财智讯财联社
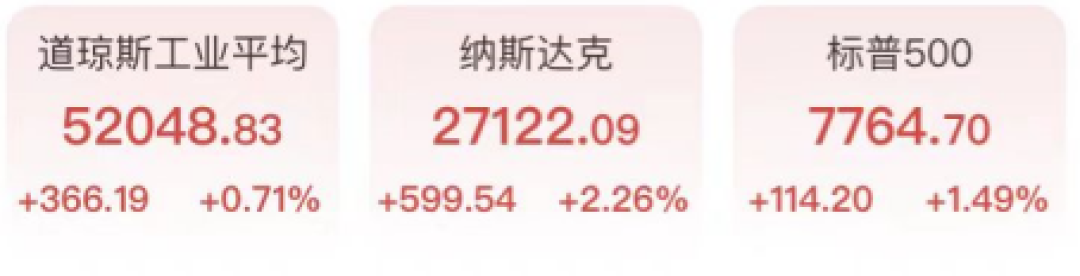
基金公告给的理由千篇一律:“二级市场交易价格明显高于基金份额参考净值”。翻译成买菜的逻辑:货架上的价签,比进货价贵出了一成到近三成,而且还在涨。对面的美股还在制造新的冲动——隔夜纳斯达克综合指数涨2.26%,报27122.09点,创下历史收盘新高,Meta引爆AI交易、英特尔涨超12%。第一财经
第一把尺子:你付出的溢价,比老经验说的贵了一倍
格隆汇9月21日收盘的ETF溢折率榜单列出了这轮溢价的真实分布:纳指科技ETF景顺28.30%、纳指ETF嘉实15.04%、纳指ETF国泰14.42%、纳指ETF广发12.95%、纳指ETF易方达11.07%、纳斯达克ETF华安10.68%、纳斯达克100ETF招商10.56%、纳斯达克ETF华夏10.41%、纳指ETF富国10.36%、纳指ETF汇添富10.33%。 中国证券报援引Wind数据显示,截至9月18日,23只投资美股的QDII类ETF中22只均处于溢价状态。格隆汇中国证券报
小红书上有一篇2025年4月被大量收藏的"老经验"帖说得很笃定:美股基金的溢价虽有波动,但波动幅度是有限的,最高在10%左右,长线投资者可以忽略溢价闭着眼睛定投。 这句话在这个九月失效了——28.3%不是孤例,超10%的产品有10只。更扎心的是趋势:易方达纳指ETF(159696)9月14日官方风险提示里的溢价是8.30%,一周后的9月21日变成11.07%;景顺纳指科技则从场外联接重开限购当周博友实测的场内26%溢价,一路爬上榜首。 停牌停了一周,溢价没窄一分,还宽了。小红书南财智讯微博
先把账算明白。以1万元仓位为例:
场景 | 付溢价买入 | 对应净值 | 若溢价回到3%(指数不动) | 价差 |
|---|---|---|---|---|
景顺纳指科技 28.3% | 10,000 | ≈7,794 | ≈8,028 | -1,972元 |
嘉实/国泰 约15% | 10,000 | ≈8,696 | ≈8,957 | -1,043元 |
华安 10.7% | 10,000 | ≈9,033 | ≈9,304 | -696元 |
注意两个细节:第一,同为纳指100的跟踪产品,嘉实15.0%和华安10.7%的溢价差出4个多点,同样1万元、同一个指数,进场费差约340元——“买贵了"内部还有"更贵"和"稍微没那么贵”。第二,景顺28.3%那只跟踪的不是纳指100本身,而是从纳指里筛出的科技股组合,成分更集中、额度更稀缺的细分票,别拿它和宽基比性价比。小红书
还有一个容易被忽略的"噪音":知乎有答主拆过,纳指ETF的显示溢价里可能既有参考值滞后带来的成分——美股是隔夜行情,白天A股盘中的IOPV是T-1口径。 所以收盘价口径的溢价才是真溢价,别被盘中数字吓到割肉,也别拿盘中数字当买入凭证。知乎
第二把尺子:抢不到、买不满——这才是溢价涨的根本原因
把场外和场内放在一起看,会发现它们说的是同一件事:额度。国际金融报统计,截至9月16日,全市场27只QDII基金"闭门谢客"、129只QDII基金暂停大额申购,其中11只单日申购上限在100元以下、8只单日限额仅10元。 中国证券报9月21日整理的Wind数据更直观:有统计数据的81只美股QDII产品中,单日单账户申购限额中位数为100元,25只产品限额不超过10元。 有产品单日限额低至2元,投资者交流平台上"欢迎来到两元店"的调侃刷屏。国际金融报中国证券报36氪
9月的场外还上演了一整轮"闪开闪关"的时间线,值得逐条看:
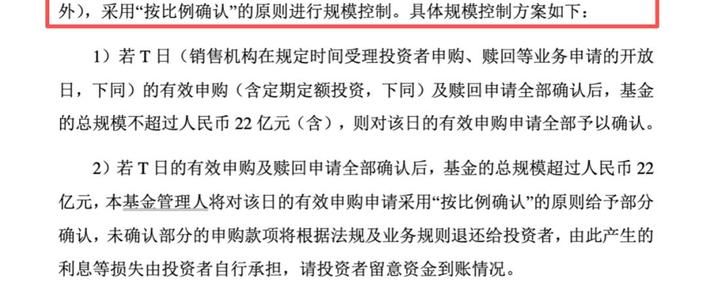
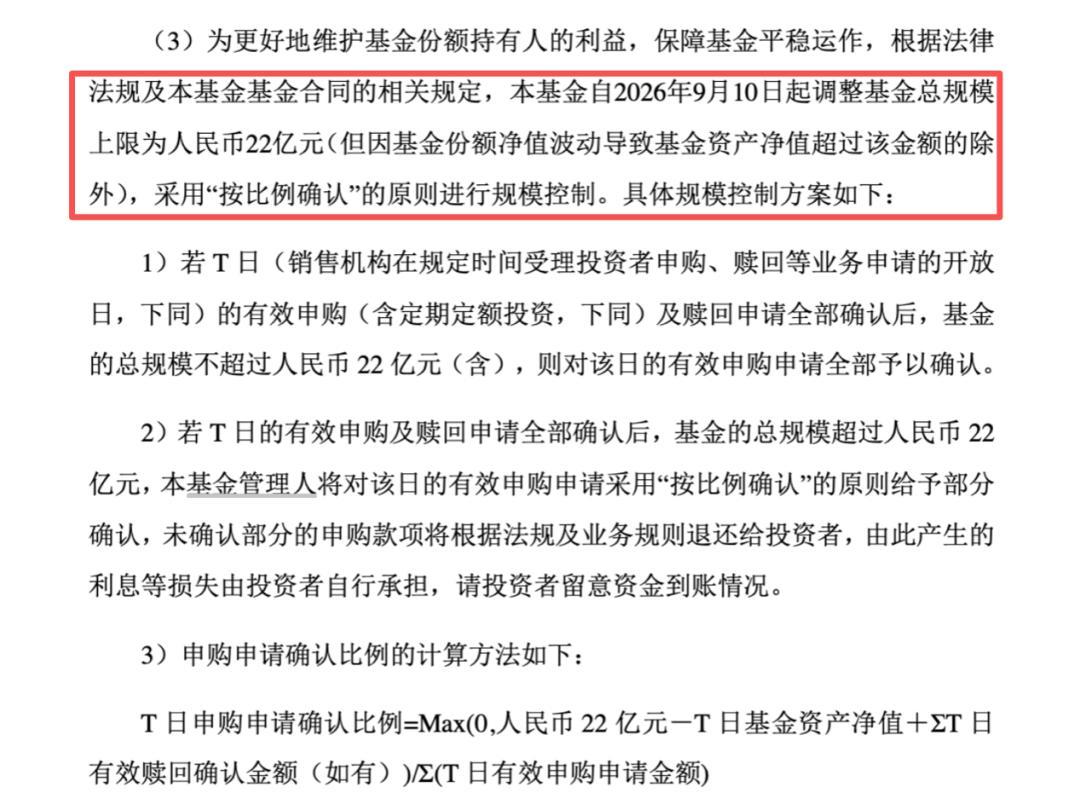
9月9日:万家纳指100放宽至代销5000元/直销2万元 → 9月10日全渠道收回100元,并设22亿总规模上限、超出部分按比例确认,申购资金被部分退回。中国证券报
9月初:汇添富纳指100联接放宽至1万元 → 2000元 → 10元 → 9月14日再放到1000元。
9月16日:景顺纳指科技联接宣布9月17日起每日限购1000元 → 9月18日即公告9月21日起收回至代销合计100元、直销500元;
9月18日:广发纳指100联接(此前限购2元)公告9月21日起全部暂停申购;天弘纳指、天弘标普500FOF同日关门。
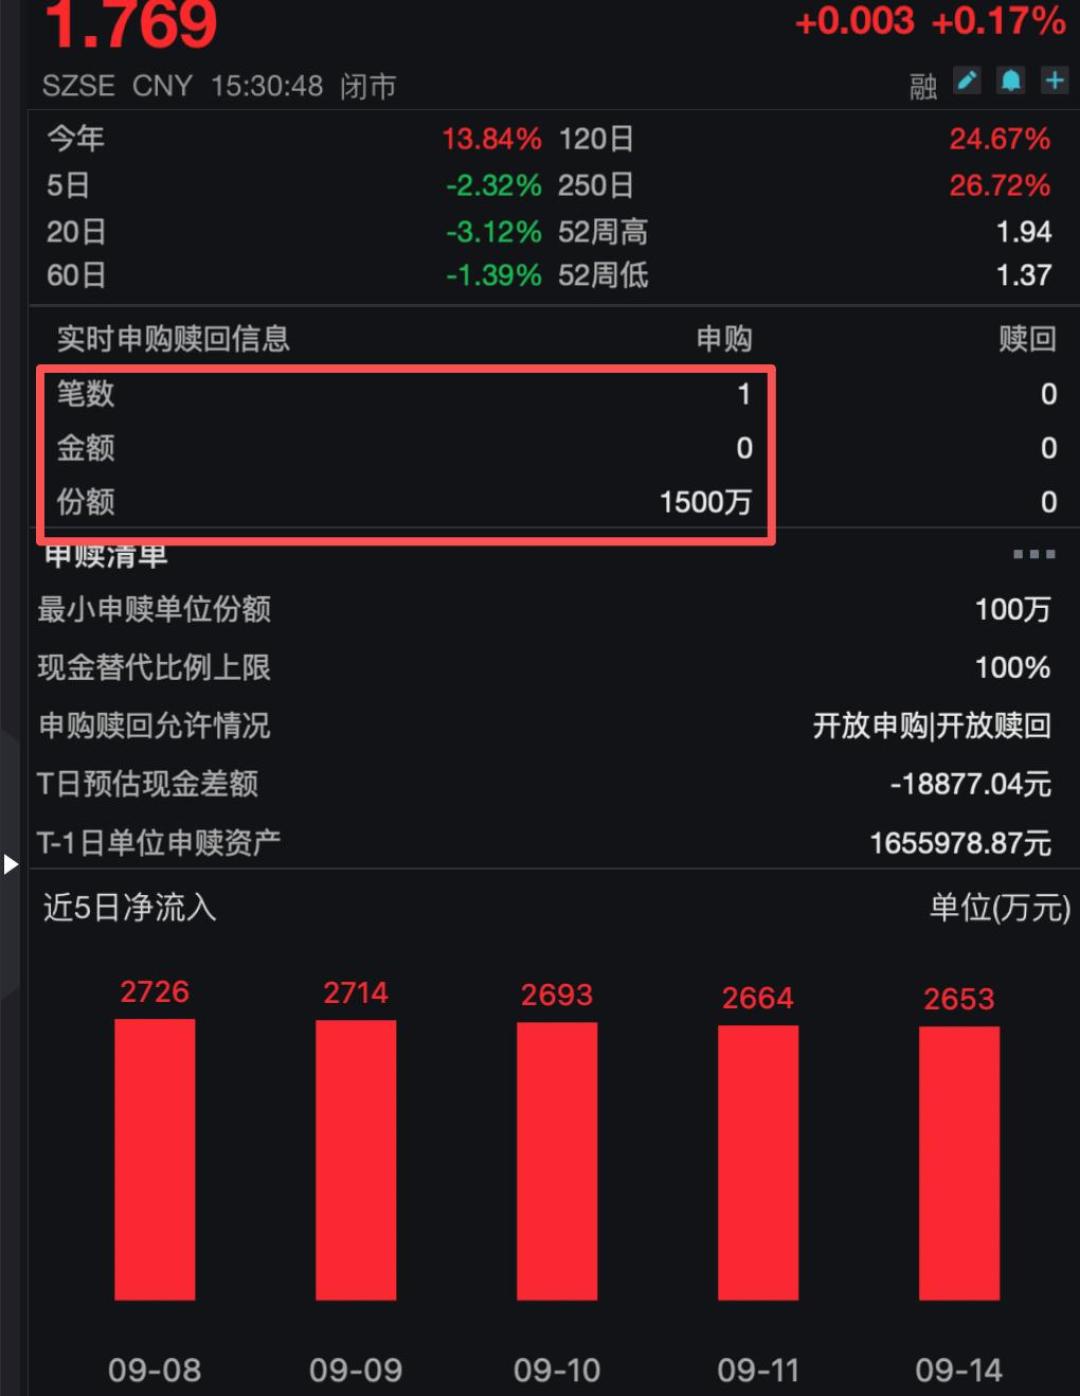
不限购的产品同样有故事:9月15日,一只纳指100ETF在场内出现一笔1500万份、按当日价格约3000万元的单一客户申购,被质疑额度被大户买在前面。 放开关额度秒光、收紧怕伤定投的人、不设限又被机构资金截胡——QDII额度分配是基金公司摆不平的两难题。36氪
根源是外汇额度这个硬约束。今年以来QDII额度供给明显增加,继3月底新增额度后,8月又迎来新一轮扩容,但相比需求而言供给依旧不足。 微博上有博主给了个体量对照:国内纳指ETF总共才100多亿美元,纳斯达克100总市值33万亿,这就是场内溢价居高不下的原因。 场内的溢价率,本质就是这100多亿美元额度在国际资产面前的"排队价"。场外开一个窗口两天就被抢购收紧,场内买的人又退不出去——申购套利的通道被限购堵死,这就是"每天停牌半小时"和"溢价不降"能同时成立的机制。别指望"风险提示"能主动压溢价,它只负责告知,不负责定价。中国证券报微博
第三把尺子:定投党、一次性党、短线党,此刻各自的最优解
社区里这两周吵得最凶的两派,其实都没错,只是资金量和用途不同。
每月1000-5000元的定投党:答案是场外,且不必焦虑"买不满"。知乎9月20日一个56万阅读的回答说得很平实:普通人场外各个基金公司每天定投下来的额度基本是够的,不太建议去场内高溢价定投。 进阶玩法小红书已经有人实测:景顺把直销渠道单列,A/C/E类各500元/日,三份额叠满一天1500元、一个月可存1-3万,且A类管理费和场内ETF一致。 这条路买的是净值、零溢价,代价是手续费结构和到账节奏要自己算清。窗口期纪律:QDII场外确认通常是T+2,而广发、天弘已经赶在节前关门——休市前"能不能买"由公告说了算,不由日历说了算,每天盯限购表比盯行情更重要。知乎小红书
手持10万以上的一次性配置党:场内28.3%溢价等于先烧掉两成仓位再谈收益,即使溢价回到3%的"常态"也亏近2000元/万元。如果必须在节前完成建仓,同是纳指100的跟踪产品里挑榜单最低档的10.7%一线,并放弃10:30前的追高冲动——停牌复牌后的半小时往往是全天溢价最跳的时刻;不必须的话,把这笔钱放进节前还有额度的场外分批进场,或者等下周中美经贸磋商、美联储表态落地后再看窗口。
想炒短线、做波段的:对手盘不是纳指,是交易所的风控清单。连续多日停牌、溢价风险提示日日更新,这类品种随时可能像万家那样"按比例确认"式关闸——把积存金当股票炒的教训,点差吃掉全部日内利润,刚在两周前应验过一次。
休市前的最后一层风险:双周里,美股不打烊
财联社的下周提醒列了两件相关的事:中秋、国庆假期来临,亚太多地股市密集休市,中美还将举行经贸磋商。 A股收市进入长假后,美股照常开盘。这意味着两件事:假期持场内纳指ETF过节的,复牌日要一次性消化隔夜美股涨跌幅与溢价率重新定价,两笔波动在9:30同时兑现,停牌半小时只会推迟、不会缓冲;假期持场外仓位的,净值按美股真实涨跌走,没有溢价噪音——同一笔配置,两种假期风险结构。财联社
所以这轮"买贵了"和"买不到"之争,对持有周期不到一年的人,真正的答案不在纳指涨不跌,而在你付的溢价撑不撑得过一次假期后高开低开的溢价压缩。
最后把三把尺子收成一句话:溢价率决定你进场先付多少,限购表决定你能不能按净值买,休市公告决定你带着什么风险过节。节前只剩最后几个交易日,QDII额度的下一轮扩容、停牌名单、每日更新的溢折率榜单,比任何"纳指还能不能买"的争论都更值得收藏着盯。
(本文数据截至2026年9月21日收盘,仅为信息梳理,不构成任何投资建议。基金有风险,投资需谨慎。)