双11这半个月,漫步者圈子里大家干的基本就两件事:对价格账,等付款。但就在昨天夜里(10月25日),这家公司把一本真正没人替大家算过的账本拍在了桌上——漫步者(002351)发布2026年三季报。这篇不是荐股,而是替还在购物车里犹豫的人回答一个更实际的问题:这一轮遍地低价,钱到底从哪省出来的,还能撑多久。金融界
先看拐点:上半年营收是跌的,单季却突然提速
前三季度累计数看起来挺"稳":营业收入20.81亿元,同比只增长1.21%;归母净利润3.40亿元,同比增长13.37%;扣非净利润3.10亿元,同比增长10.04%。深圳商报
但把这份报告按时间拆成两段读,曲线完全是另一回事。2026年半年报里,公司营业收入12.7亿元,同比下降6.3%;归母净利润2.11亿元,同比上升5.5%;扣非归母净利润1.87亿元,同比还下降0.5%。翻译成人话:上半年收入在缩水,利润却硬是保住了——增长没靠规模,靠的是别的东西。读创
反转出现在双11开打前的第三季度:单季营业收入8.13亿元,同比增长15.56%;单季归母净利润1.29亿元,同比增长29.07%;单季扣非净利润1.23亿元,同比增长31.10%。值得注意的是,扣非增速(31.10%)跑赢了归母增速(29.07%),说明这一脚油门踩下去,不是靠理财收益或一次性损益撑起来的——前三季度非经常性损益合计只有2960万元,其中委托理财损益2497万元。金融界证券之星
降价的底子:成本端这四个数
对"双11低价是不是套路"这个问题,三季报给的不是情绪,是数字。
第一,前三季度营业成本较上年同期下降约1.15%,同期收入增长1.21%——收入微涨、成本反降,一里一外,毛利空间是拉开的。第二,毛利率41.67%。第三,前三季度经营活动现金流净额3.42亿元,同比增长42.97%,公司自己的解释就一句话:本期购买商品支付的现金较上期下降。进货花出去的钱少了,赚回来的现金反而涨了四成。第四,期末货币资金7.50亿元,交易性金融资产17.22亿元,合计超过24.7亿元——账面躺着近25亿,这个体量谈"赔本甩卖"是不成立的。读创证券之星
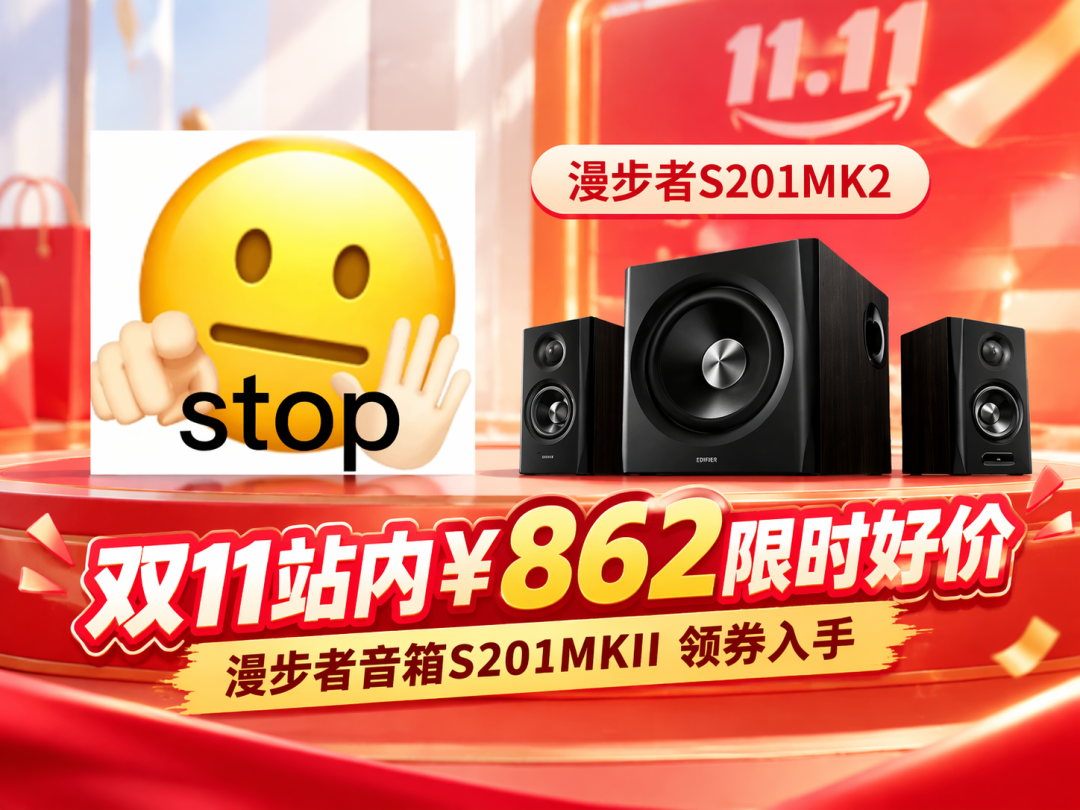
把这四个数放在一起,普通买家能带走的判断是:漫步者现在全线降价,不是断臂求生,而是成本下行后的让利空间释放。也就是说,从三季报到11.11当晚,价格大概率只有继续松、没有先收紧的底气。今天下午,站内还挂着"¥862!限时好价!漫步者音箱S201MKII领券入手"的促销视频——利润增速29%的公司,一边发财报一边在双11继续放价,这就是账本和货架的对照。哔哩哔哩
两条值得按住不放的暗线
这本报表不全是好消息,有两处和"漫步者=技术派"人设直接相关的信号。
一是研发费用的收缩:前三季度研发费用由上年同期的1.44亿元降至1.28亿元,少了约1600万,管理费用也从6592万元降至6200万元。三季报没有说明下降的具体原因,可能是节奏问题,也可能是口径变化。但如果你是冲着"技术漫步者"去买下一代旗舰的降噪、单元调校,那年报里的研发科目值得多看一眼再决定信不信新品的技术宣称。读创
二是库存与应收:期末存货5.18亿元,较期初增长17.59%,同时存货跌价准备计提增加,资产减值损失较上年同期扩大219.14%;期末应收账款2.55亿元,较期初增长32.17%,公司称主要因销售额增加。存货变多、跌价准备计提变大、应收涨了三成——对公司是去化压力,对蹲价格的人却恰恰是双11后半程继续让价的动机。
还有一个容易被圈外忽略的点:前三季度财务费用从上年同期的-1405万元变为-504万元,公司解释主要是汇率变动引起的汇兑损失增加,外币报表折算差额-2405万元。漫步者的增长引擎里有相当一块在海外,美元走弱会直接啃利润——这也是为什么单季收入提速的同时,它必须在国内市场用新品和联名维持声量。
三种人,怎么用这本账
蹲价的:成本下降+毛利改善+库存压力三个方向都指向"低价可持续",双11见了好价不用等"崩盘",付了就完事;真正的对照信号是11.11当晚的价格有没有击穿10月下旬这一波。
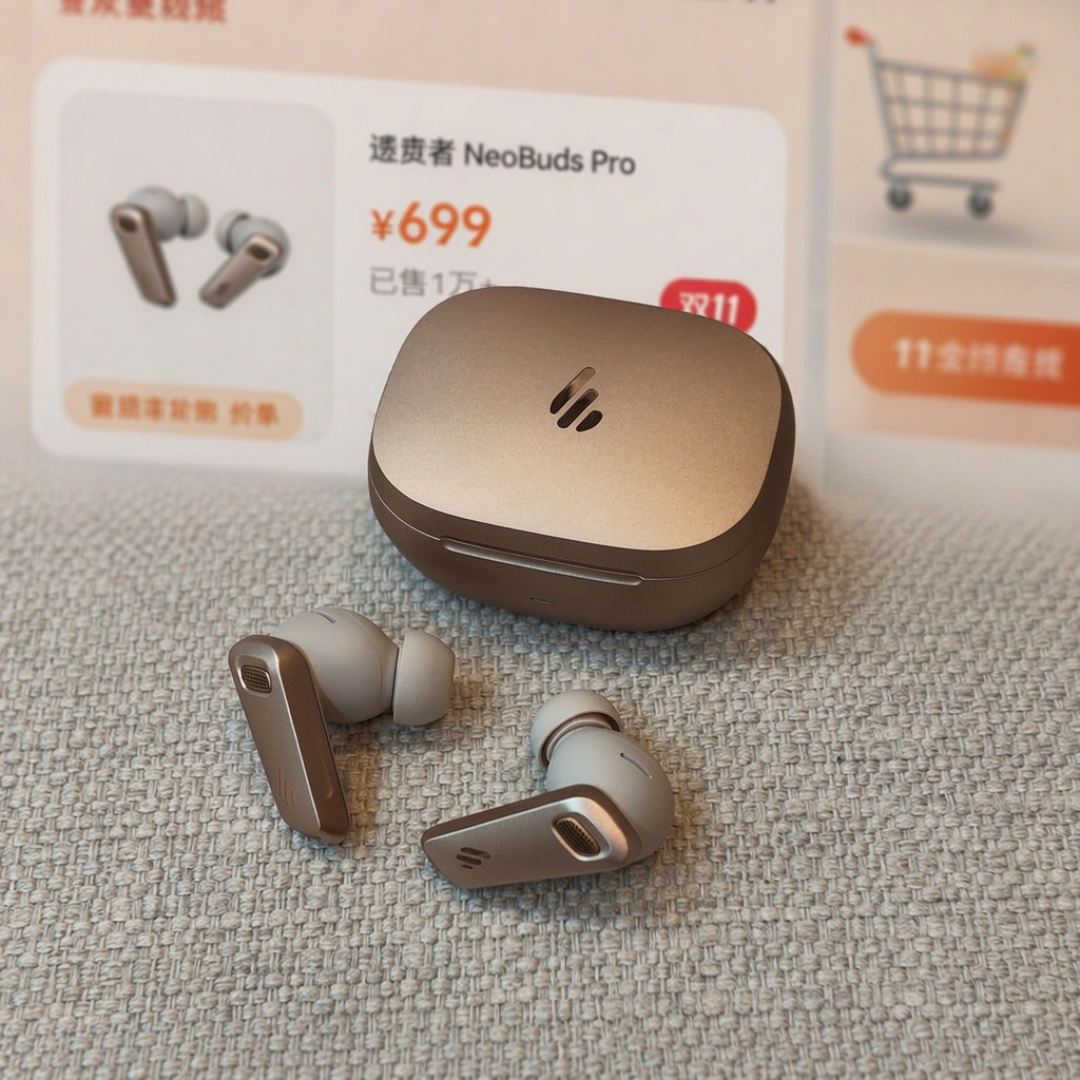
冲新技术的:NeoBuds Pro 5这类千元档旗舰的声学投入,建议等年报确认研发费用是收缩还是节奏性波动,再决定要不要为技术宣称付溢价。
看基本盘的:这篇里所有结论的有效期只到三季报——它证明的是"降价有底气",不是"明年继续涨"。接下来三个观察点:双11战报对应的营收兑现、年报里5.18亿存货的去化情况、研发费用科目。
最后照例说一句:财报数字来自公司公开披露,本文只做消费视角的账本解读,不构成任何投资建议。