周一韩股有个怪现象:大盘在跌,海力士在涨
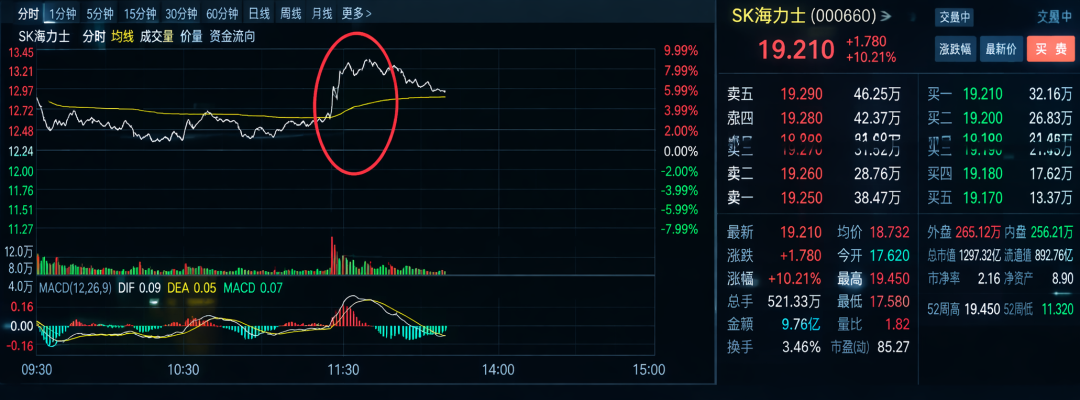
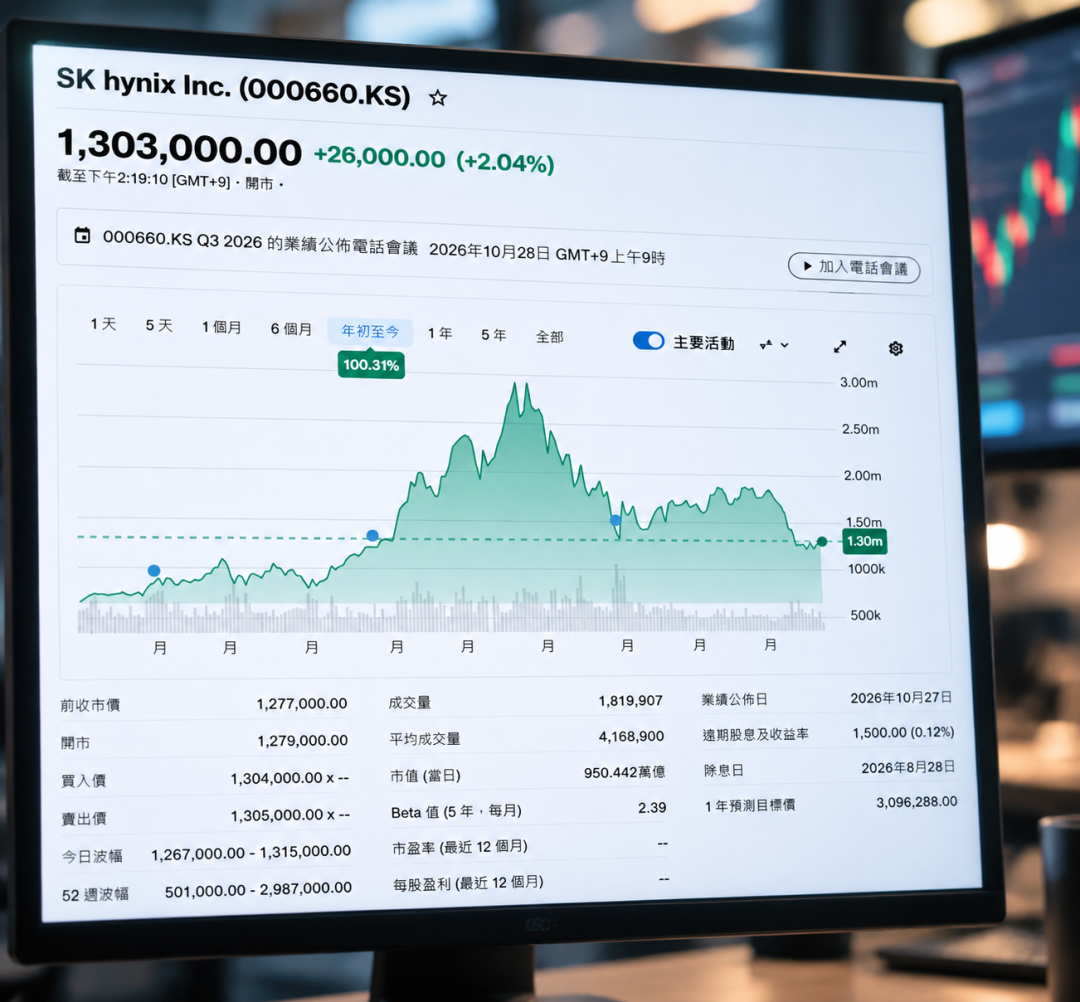
10月26日(周一),韩国KOSPI跌超1%,SK海力士的正股却一度逆势涨超2%;港股里那只人人都在盯的两倍做多海力士,午后干脆直线拉了将近6%;到了美股盘前,海力士ADR又涨了2%以上。新浪财经
推动这一切的,是一个公司自己还没官宣的数字。
当天,两家韩媒先后放出消息。《东亚日报》援引投行知情人士称,SK海力士计划派发约16万亿韩元(约合121亿美元、人民币约808亿元)的特别股息,钱来自出售日本存储厂商铠侠(Kioxia)股权的收益。 《首尔经济日报》则称,公司正准备一笔规模相同的追加股东回报计划。 叠加近期已完成的40万亿韩元自股回购注销,今年SK海力士的股东回报总规模将冲到90万亿至100万亿韩元,约为去年的7倍,创下韩国企业历史纪录。华尔街见闻金十数据华尔街见闻
注意措辞:这是"拟"“据报”,不是板上钉钉。SK海力士当天在监管文件中的原话是,公司"正在研究多种股东回报方案,但尚未就任何具体计划作出决定",只确认周三随财报一并公布。 市场赌的,就是周三那份公告会不会把"据报"变成"官宣"。财联社
两笔传闻、一份回应:先把"100万亿"拆开算清楚
很多群聊里传的"海力士要发100万亿分红",其实混着两件事,这里按信源对齐一下:
口径 | 内容 | 状态 |
|---|---|---|
《东亚日报》 | 约16万亿韩元特别股息,资金来自出售铠侠股权收益(约占该笔净利的八成) | 传闻,公司未确认金额 |
《首尔经济日报》 | 10月28日随三季报公告50万亿至60万亿韩元追加回报,以特别股息为主、同时评估额外回购注销 | 传闻 |
已落地部分 | 今年8月宣布的40万亿韩元(约合人民币2021亿元)回购注销,近期已完成 | 事实 |
公司口径 | “正审议各种股东回报措施”,周三随季报公布,具体方案未决定 | 官方,已确认周三公布 |
也就是说:90万亿—100万亿这个全年总数,是"已完成的40万亿+传闻中的50—60万亿"拼出来的区间。周三之前,任何把它当确定数字去算收益的操作,算的都是传闻。
但公司政策本身给了这个传闻一个可信的骨架:SK海力士在8月宣布40万亿韩元(约合人民币2021亿元)回购注销时,同步承诺将2025—2027年产生的超50%自由现金流用于回馈股东。 多家券商估算,公司今年自由现金流约200万亿韩元——按50%这条线切下去,100万亿韩元级别的回报在数学上是站得住的,界面新闻甚至直接给出"全年规模或达100万亿韩元"的标题式判断。 这正是市场愿意为一份"未官宣"的方案买账的原因。财联社界面新闻
铠侠这六年:4万亿进场,20万亿净利出场,折算到每股约2.3万韩元
特别股息的"钱从哪来",是这轮讨论里最有故事性的部分。
2018年,贝恩资本牵头组建美日韩投资财团,收购东芝旗下的存储业务(也就是后来的铠侠)。SK海力士通过两家特殊目的公司(SPC)分别认购了铠侠的股票和可转债,合计投入约4万亿韩元。今年,随着贝恩资本陆续卖掉最后一批股份,海力士也在一季度、二季度分批完成了清仓退出。据媒体报道,刨除初始投资成本后,这笔持仓合计实现净收益约20万亿韩元(约151亿美元)——六年时间,4万亿的本金滚出20万亿净利,相当于5倍级别的回报。 拟派发的16万亿韩元约等于这笔净利的八成,有财经博主按现有股本测算,特别股息约合每股2.3万韩元,相当于SK海力士2025年全年常规股息总额(约2.1万亿韩元)的7倍以上。 换句话说,这一把特别股息,顶过去七年的年度分红。华尔街见闻微博
有意思的是这笔钱的性质:它不是经营利润,而是投资套现。铠侠是一笔"分手费"式的战略投资退出收益——公司选择把它几乎原封不动地转给股东,而不是留在账上扩产能。这个资本配置的选择,本身就是周三公告里最值得读的信号。
为什么现在必须砸钱:盈利创纪录与估值跌回金融危机,同框出现
回报"大礼包"的另一面,是海力士这半年少见的背离局面。
先看业绩:三季报将于周三发布,券商对SK海力士三季度营业利润的预测均值约76.96万亿韩元,两家韩国芯片巨头合计单季营业利润预计超过184万亿韩元——去年两家全年合计才约90万亿。 韩亚证券和Meritz证券给出的三季度利润预测则分别是77.9万亿韩元和80.1万亿韩元。 三星电子本月初公告的初步业绩显示,单季合并营业利润约107.4万亿韩元,史上首次单季破百万亿。华尔街见闻微博
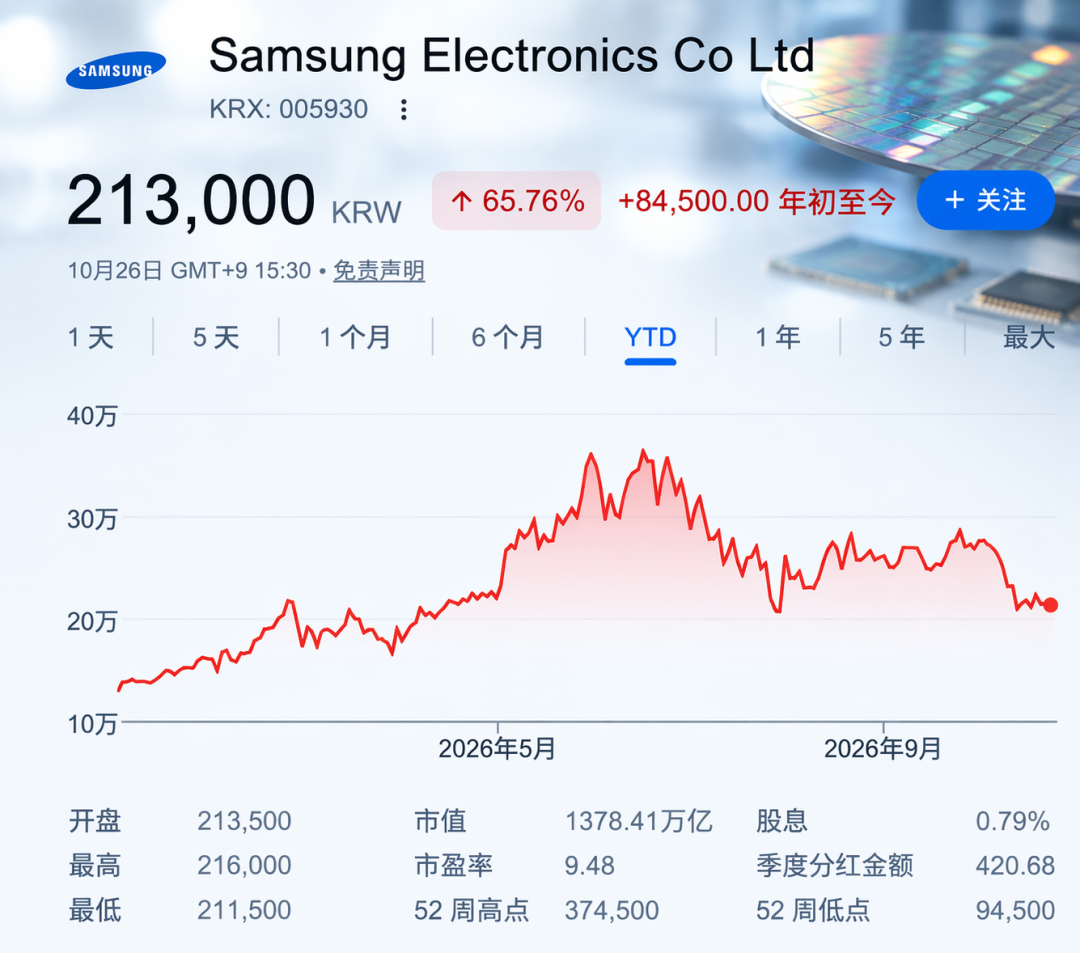
再看股价:KB证券10月26日研报的说法是"极端背离"——三星与海力士的市盈率双双跌到约3倍,外资持股比例降到2008年金融危机以来最低,海力士只有48.8%,对比2024年的峰值54.7%。 高盛前一天把KOSPI的12个月目标价从12000点砍到9000点,同时警告市场对半导体行业的悲观定价已严重脱离基本面。海力士首尔股价距6月22日的历史高点已回落逾56%。 过去约一个月,两家股价累计下挫约30%,韩国逾1100万散户股东深陷套牢,其中持有海力士的约346万人。华尔街见闻知乎
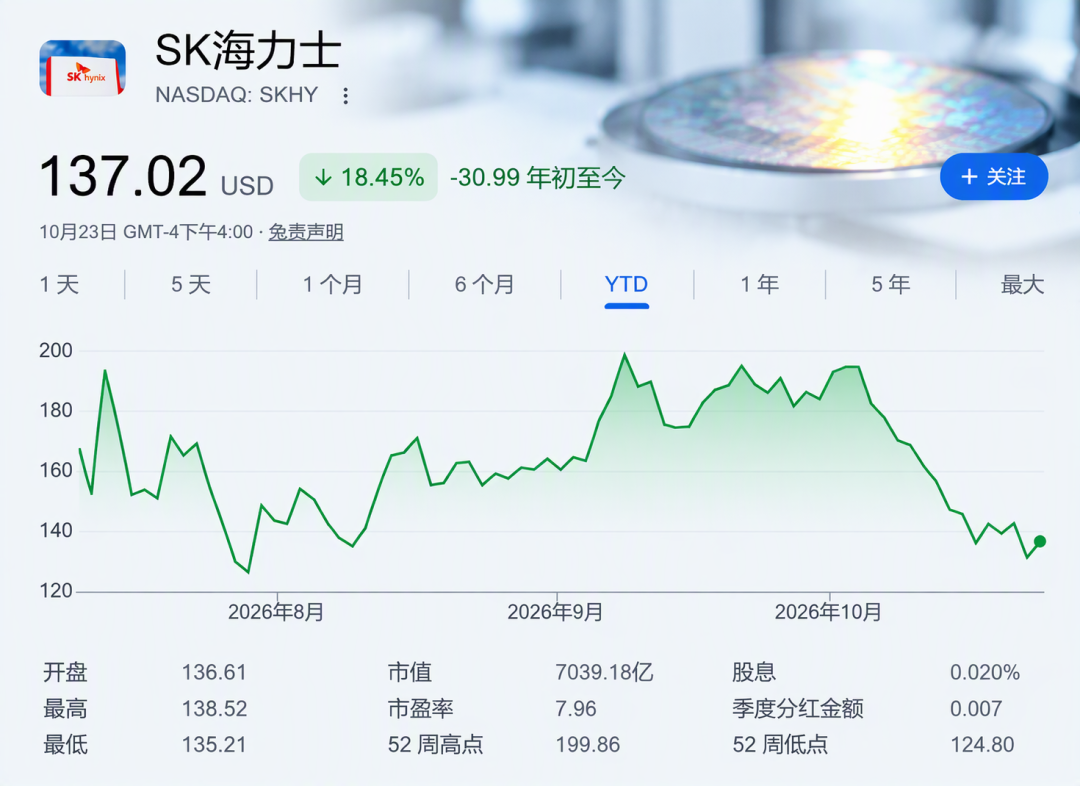
一边是"赚得史上最多",一边是"市场按金融危机定价",中间的裂缝来自同一个担忧:AI资本开支的可持续性问题。于是股东回报从"锦上添花"变成了"必须出牌"——连已完成的40万亿回购+传闻中的特别股息,都被普遍解读为管理层主动推动股价修复的重要举措。三星今年8月已率先宣布年度回报规模预计达90万亿至110万亿韩元、号称韩国企业最大,海力士若落实100万亿,两家就要正面争夺"韩国最大股东回报"这个头衔。华尔街见闻
KB证券给出的反驳市场悲观的数据也值得记下:两家公司明年计划产量的70%—80%已通过五年期长期供货协议(LTA)锁定,市场预测明年HBM均价较今年上涨121%;该券商预计2026—2027年两家合计营业利润约1571万亿韩元,是2000—2025年26年总和的2.1倍。换句话说,多头和空头吵的不是"今年赚多少",而是"这么赚钱的日子还剩几年"。
礼包的反面信号:有产品热得加杠杆,也有产品凉到退市
同一天还有条容易淹没在分红新闻里的消息:发行方Tradr ETFs宣布,两只挂钩SK海力士ADR的杠杆ETF(一只是两倍做多、一只是两倍反向)将于11月12日前后清算退市——上市仅仅约3个月,合计规模已缩到约130万美元,较峰值缩水超过60%。微博
韩国散户却还在追。10月1日至23日,他们净买入了与三星电子和SK海力士相关的14只单只杠杆产品,总额约为3亿美元。 一边是散户继续加杠杆买入,一边是挂钩海力士的美国杠杆基金清盘退市,这种"冷热分层"本身就说明:海力士现在的问题不是没人关注,而是关注它的钱风险偏好正在剧烈分化。分红消息能拉一天股价,但杠杆产品的规模曲线告诉你,这波情绪比上半年谨慎多了。微博
分人群:这份大礼包,你到底该不该关心
已经持有海力士正股/ADR的:重点不是"16万亿"这个总数,而是周三公告里的两个具体参数——派息金额和除息安排,以及是否同时宣布额外回购。按每股2.3万韩元的传闻口径,相对现价(127万—128万韩元区间)股息率约1.8%,一次性特别股息不算夸张,真正的弹药是"未来三年50%自由现金流回报"这条政策线的可信度。
通过A股/港股工具间接持有的(中韩半导体类ETF、两倍做多海力士产品):这类产品对韩股波动是放大关系,周一已经先涨为敬,若周三落地不及传闻规模(比如低于50万亿、或不含股息只含回购),回撤同样会被放大。
只关心内存涨价、准备双11装机的:这份礼包本身不影响你的内存条价格,但它透露的态度很关键——原厂宁可将退出收益发给股东也不大规模加码资本开支,意味着未来一两年新增供给仍然克制,涨价周期的"供给端逻辑"短期没有松动。
纯看热闹的:记住一个反常识就够了——一家正在发韩国企业史上最大股东回报的公司,同时也是市盈率跌到3倍、比2008年时还便宜的公司。市场定价的不是它赚不赚钱,而是它还能不能一直这么赚钱。
周三见分晓:财报电话会前,盯这三件事
规模:追加回报最终落在50万亿以下、50—60万亿之间、还是贴着60万亿上限——直接对照"自由现金流约200万亿、回报占比50%+"这条测算线。
结构:特别股息、常规分红上调、回购注销三者怎么配比。股息给散户现金流,回购给机构EPS,两者的比例就是管理层对外资诉求的回答(公司文件里那句"考虑额外回购注销以满足机构及外资诉求",值得对照官宣是否保留)。
配套表态:三季度营业利润能否兑现76.96万亿的预测中值,以及管理层对LTA覆盖率、HBM4供货节奏的增量信息——这才是决定"3倍市盈率"是陷阱还是机会的那部分。
最后一句实话:从《东亚日报》到《首尔经济日报》,目前所有大数字都还挂在"据报"两个字上。公司自己只承认了一件事——周三会说。套牢在56%回撤里的那346万韩国散户,和群里传"800亿分红"的国内投资者,周四早上看到的才是可以按计算器的那版数字。