这段时间,中信银行手机银行里,3年期大额存单刚放出额度就被抢空。客户经理说,柜台长期没额度,额度主要在手机上,得实时蹲点。
同一家银行,3年期特色定存给到1.75%,比这张1.70%的大额存单还高0.05个百分点。北京商报
利率更低,门槛更高,还得抢。这波"大额存单返场",很多人可能抢错了重点。
10月以来,恒丰、中信、西藏银行、张店农商行等一批银行密集上架3年、5年期大额存单。5年期品种去年11月才被国有大行集体下架,今年7月中国银行率先重启,如今扩散到中小银行。21世纪经济报道
把利率摆出来,并不算"高息"。大行3年期1.55%、5年期1.60%上下,中信3年期1.70%,恒丰5年期1.75%。西藏银行、永丰银行(中国)的3年期能到1.85%—1.92%。部分中小银行喊出"3年期重回2%",但多限区域、限额度,20万甚至100万起存。21世纪经济报道北京商报中国经营报
银行为什么反着来?年内大量5年期高息存款集中到期,得用中长期存单把这些钱接住。另一边,普通定存还在降。乌海银行10月30日起把3年、5年定存从1.6%降到1.40%。广东始兴农商行5年期到期转存只给1.25%。21世纪经济报道北京商报
一松一紧,是净息差1.41%下的精细算账,不是利率反转。21世纪经济报道
既然利差没了,大家抢什么?抢"可转让"。普通定存提前支取按活期计息,大额存单能在持有期内转让,保住已计利息,本金也能出来。用财经评论员付一夫的话说,可转让把"锁定三年"变成了"三年内可退出的三年期收益"。北京商报
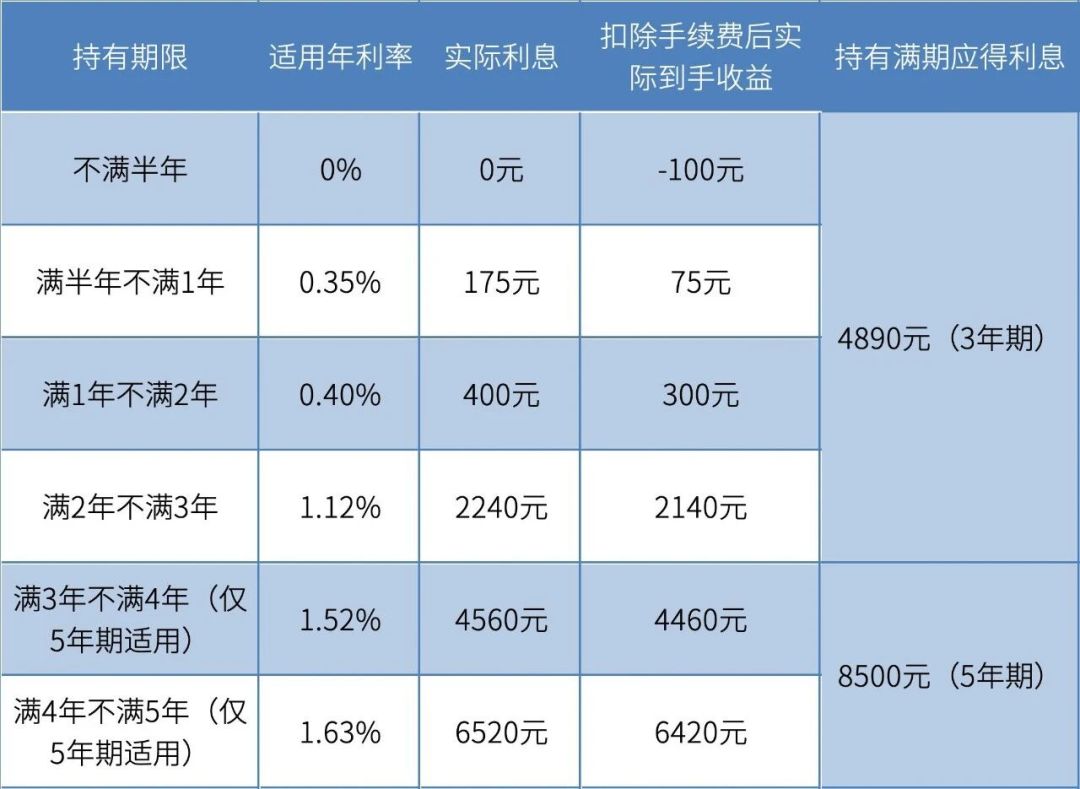
同样是锁长期,储蓄国债更热闹。10月发行的第七期、第八期国债,3年期1.63%、5年期1.70%。10万元存5年利息8500元,比大行同期限定存多2000元。部分网点开门即售罄,5年期最抢手。第一财经上观新闻理财周刊
按发行节奏,11月10日还有今年最后一批电子式储蓄国债。9月那期利率同样是1.63%和1.70%。100元起,手机银行就能买。想买要提前在手机银行搜"储蓄国债",开好个人国债账户,否则发售当天进不去购买页。单人单期上限50万元,别信"代抢"。理财周刊上观新闻第一财经
国债也有代价:不满半年提前取不计息,还要付1‰手续费。它适合三五年内用不到的钱。理财周刊
所以要不要抢,只看三个问题。这笔钱几年不用?三年内可能动用,就别锁三年,放货基或短债。要流动性还是利率?要流动性,优先看能不能转让;不能转让的存单,和定存差别不大。够不够门槛?存单常见20万起,部分100万;只有几万块,直接看国债。
这波返场,不是加息前夜,是银行在低利率里留客。别被"售罄"两个字推着走。先算清这笔钱什么时候用,再决定抢不抢——多数时候,这个答案比0.05%的利差更值钱。