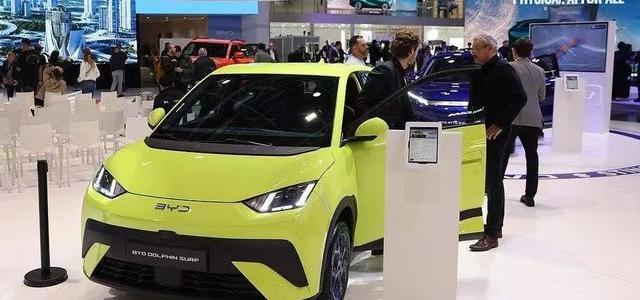
在近期举办的巴黎车展上,比亚迪披露了在欧洲市场的进一步布局规划:除了位于匈牙利塞格德的首座整车工厂预计将于今年第四季度启动大规模生产外,比亚迪还在推进欧洲第二、第三整车工厂以及一座专用电池工厂的选址与建设。其中,法国已正式进入候选短名单。
这一动作标志着中国车企的出海模式正从单纯的整车出口,向本地化制造、本地化供应链乃至整体产业生态输出转变。
作为欧洲第二大汽车市场,法国之所以能成为比亚迪设厂的核心候选地,背后有着明确的商业逻辑与政策考量。
能源成本是极其关键的硬指标。电池制造与整车组装都是耗电大户,能源开支在长期运营成本中占有很大比重。法国高度依赖核电,工业用电价格在欧洲主要国家中具备显著竞争优势。比起部分电价高企的周边国家,在法国建厂能有效降低电池与整车制造的长期能源开支。
产业基础与区位优势也是重要因素。法国拥有成熟的汽车工业底子、完备的零部件供应链体系体系以及丰富的产业工人资源。同时,法国地处西欧核心位置,以此为基地可以快速辐射西欧与南欧等主力消费市场,大幅缩短物流周期。
从外部环境看,政策压力的倒逼加速了这一进程。目前欧盟对中国产纯电动车加征了反补贴税,综合关税成本较高。与此同时,欧盟正在推行包括《工业加速器法案》在内的多项政策,对公共采购、补贴发放以及电池和零部件的本地化生产比例提出了越来越严格的要求。单纯靠从国内造车再海运出口,不仅面临关税壁垒、海运运力限制和汇率风险,未来还可能因不符合本地含量要求而失去政策准入资格。通过收购或改造当地闲置工厂实现本土化生产,能够帮助车企迅速拿到“欧洲制造”的身份,规避贸易壁垒并享受当地政策支持。
然而,落地法国并不意味着一帆风顺,比亚迪同样需要面对诸多现实挑战。法国汽车市场有着强烈的本土偏好,雷诺、标致、雪铁龙以及达契亚等本地及深耕多年的品牌长期占据销量前列,当地消费者对本土品牌的忠诚度极高。此外,法国严苛的劳工制度、较高的福利成本、强硬的工会文化以及频繁的罢工风险,都对外资车企的工厂管理、生产效率和成本控制提出了极大考验。
如果这一建厂计划最终落地,将给欧洲及法国本土车企带来多维度的竞争压力。
首先是价格与成本结构的改写。在欧洲本土实现从电池到整车的生产闭环后,车企可以彻底省去高额的进口关税和跨境海运费用。这使得中国新能源车企能够在保持技术和配置优势的同时,拥有更灵活的定价空间。对于雷诺、大众、Stellantis等主打大众化市场的欧洲本土车企而言,其原本在主场享有的价格和本土供应优势将被削弱。
其次是技术与供应链体系的正面竞争。本土建厂带去的不只是总装线,还有电池、电控、快充等核心技术的落地。当中国车企将垂直整合的供应链体系与高效的产品迭代能力搬到欧洲大本营,本土车企不仅在终端销售层面面临客源争夺,在本土人才招聘、供应链资源整合以及技术标准制定方面也将感受到直接的竞争压力。
从长远来看,关税和贸易保护政策只能为欧洲本土车企争取暂时的缓冲期,却无法阻止海外企业通过本地化投资融入当地市场。随着越来越多的中国车企在欧洲买厂、建厂、雇佣当地员工并建立研发体系,市场竞争将从“进口车与本土车的对抗”转变为“同一市场规则下的本地化较量”。这种深度的本地化重塑,将迫使欧洲本土车企加快电动化转型与技术创新的步伐。