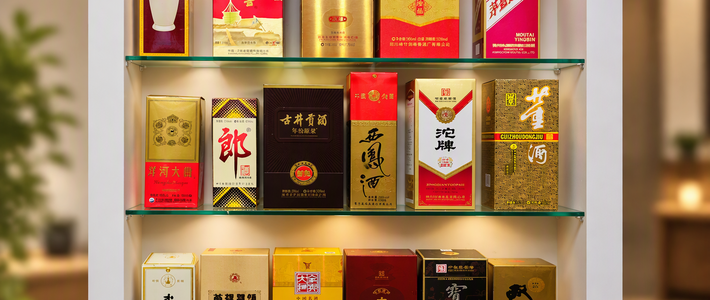
2026年10月12日,贵州茅台报收1288元,从热门科技股手里重新夺回A股"股王"的位置。 同一周,小红书上一条泸州老窖特曲60版(一款主打评酒会年代怀旧的产品线)的测评帖,点赞停在18个,评论区却堆了570条——酒友吵的不是酒质,是"当年名酒的牌子,现在到底还值不值那个价"。知乎·懂酒谛小红书
要回答这个问题,得先接受一个冷知识:中国白酒的"国家名酒"金字招牌,历史上只评过五届(1952—1989),此后37年再没有第六届。 今年7月28日,中国茶叶流通协会公告把2017年以来评出的376位"制茶大师"称号全部撤销,头衔泡沫被清理的新闻刷屏时,白酒圈其实不用回头看自己的旧账——因为"国字号"评选本身,1989年休会之后就再没开过。知乎知乎·白酒陈掌柜
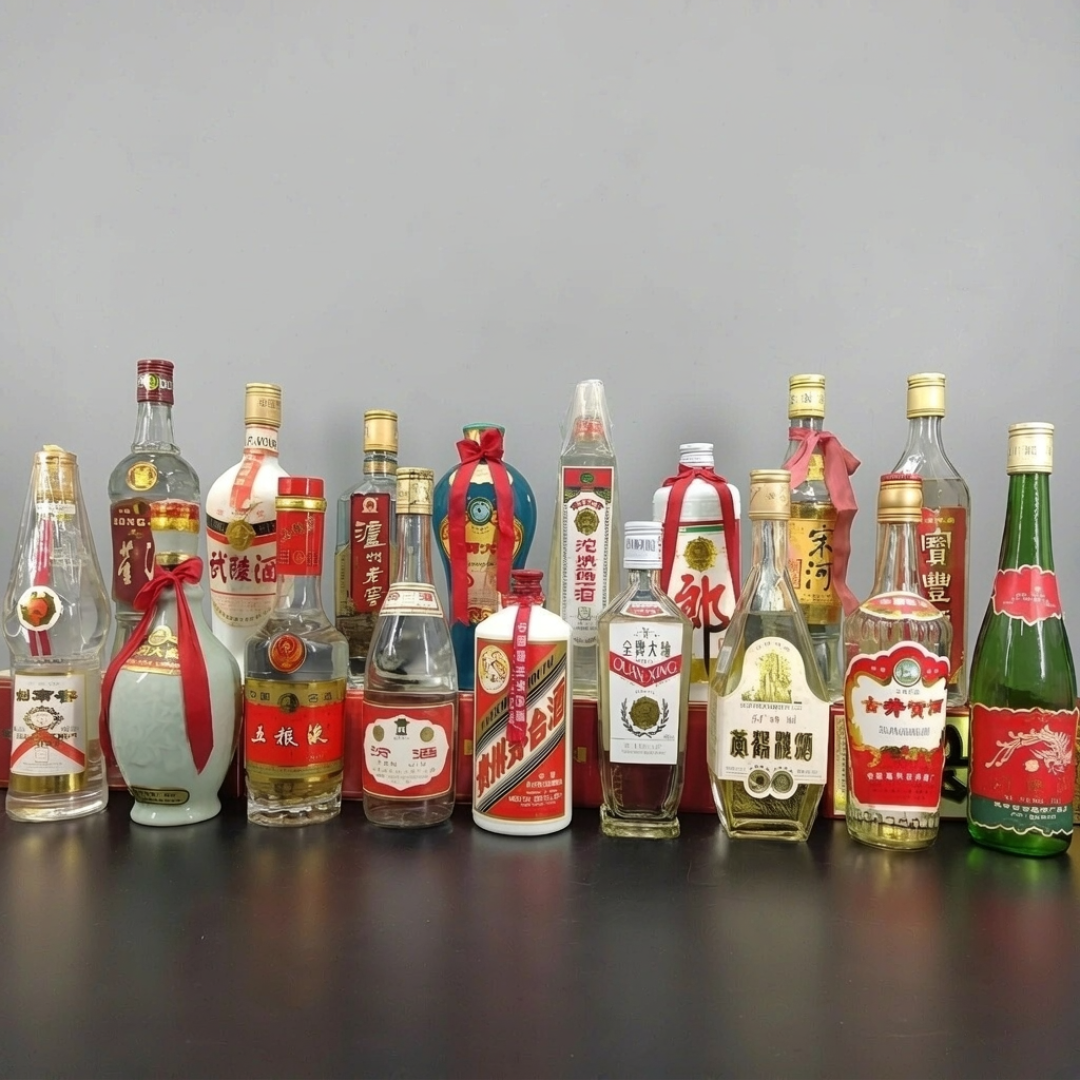
一、五届评酒会:每一席都是真刀真枪换出来的
先上全表,这是白酒圈最常被转、却最少被排整齐的一张表:
届次 | 年份/城市 | 国家名酒数 | 当届关键变化 |
|---|---|---|---|
第一届 | 1952·北京 | 4 | 茅台、汾酒、泸州大曲(今泸州老窖)、西凤,即"四大名酒" |
第二届 | 1963·北京 | 8 | “老八大”;五粮液首次进榜;有从业者归纳称此届起采用"酒样编号、不写酒名"的盲评 |
第三届 | 1979·大连 | 8 | “新八大”;首次按香型分组评比;西凤、全兴大曲落榜,剑南春、洋河大曲进榜 |
第四届 | 1984·太原 | 13 | “十三大”;西凤、全兴回流,新增郎酒、双沟大曲、特制黄鹤楼 |
第五届 | 1989·合肥 | 17 | “十七大”;新增武陵、宝丰、宋河粮液、沱牌曲酒;据多篇行业文章归纳,本届另评出53款"国家优质酒"(银奖级) |
三个容易说错的地方,恰好都在这里:
第一,十七大不是1989年一次评出17个,而是一份累计榜单。1984年的十三大全部保留在17席之内,所以1952年的"四大"(茅、汾、泸、西凤)一个不少地坐进十七大——但中间西凤在1979年落榜过一次,四年后才回来。
第二,"香型"不是天经地义的分组方式,是1979年第三届才开始有的。 在此之前,酱香、浓香、清香同一条长桌评比,怎么比全凭评委经验。酒桌上聊香型鄙视链的各位,聊的其实是一个1979年才发明的游戏规则。知乎
第三,"国家名酒"的头衔是有保质期的,只是没人宣布过期。1989年合肥第五届之后评酒会停办,至于为什么停办,没有任何一份公开的权威结论。流传最广的三种归纳是:评比尺度随香型与产能大爆发越来越难统一、市场化奖项泛滥稀释了国评含金量、企业自荐式送评容易失真。 这些出自行业文章的整理,属于"业内普遍说法"而非文件结论;个别自媒体直接归因人情运作,那就只是断言。能确认的只有一条:今天的17个"国家名酒",全部是三十七年前发的证。知乎
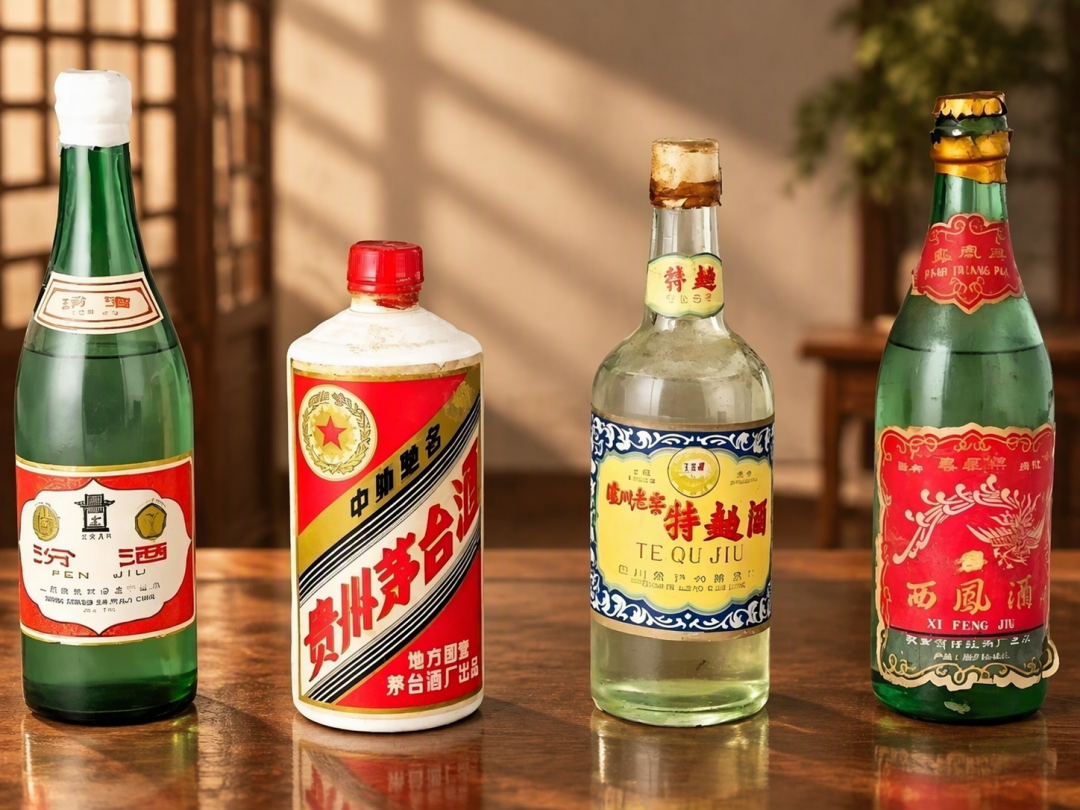
二、37年后的命运地图:17席走出三条路
把17家在2026年的现状排开(数据主要出自两篇10月中旬的行业财经长文对上市公司中报、重整公告与统计口径的归纳),分化比香型分布刺眼得多:
路A:上市巨头——不是头部撑住了行业,是只剩头部
茅台、五粮液、汾酒、泸州老窖、洋河、古井贡6家,总市值23914.76亿元、占白酒上市公司总市值的93.61%;2026年上半年六家归母净利润合计731亿元,比2025年同期的797.60亿还在下滑,但占19家白酒上市公司利润总额的94.14%。行业整体还在探底——2026年8月全国规上白酒产量19.1万千升、同比增2.1%,国家统计局口径下这已是26个月来的首次单月转正。 巨头们也在跌,只是跌着跌着,整个行业就剩他们几个站着了。知乎·懂酒谛
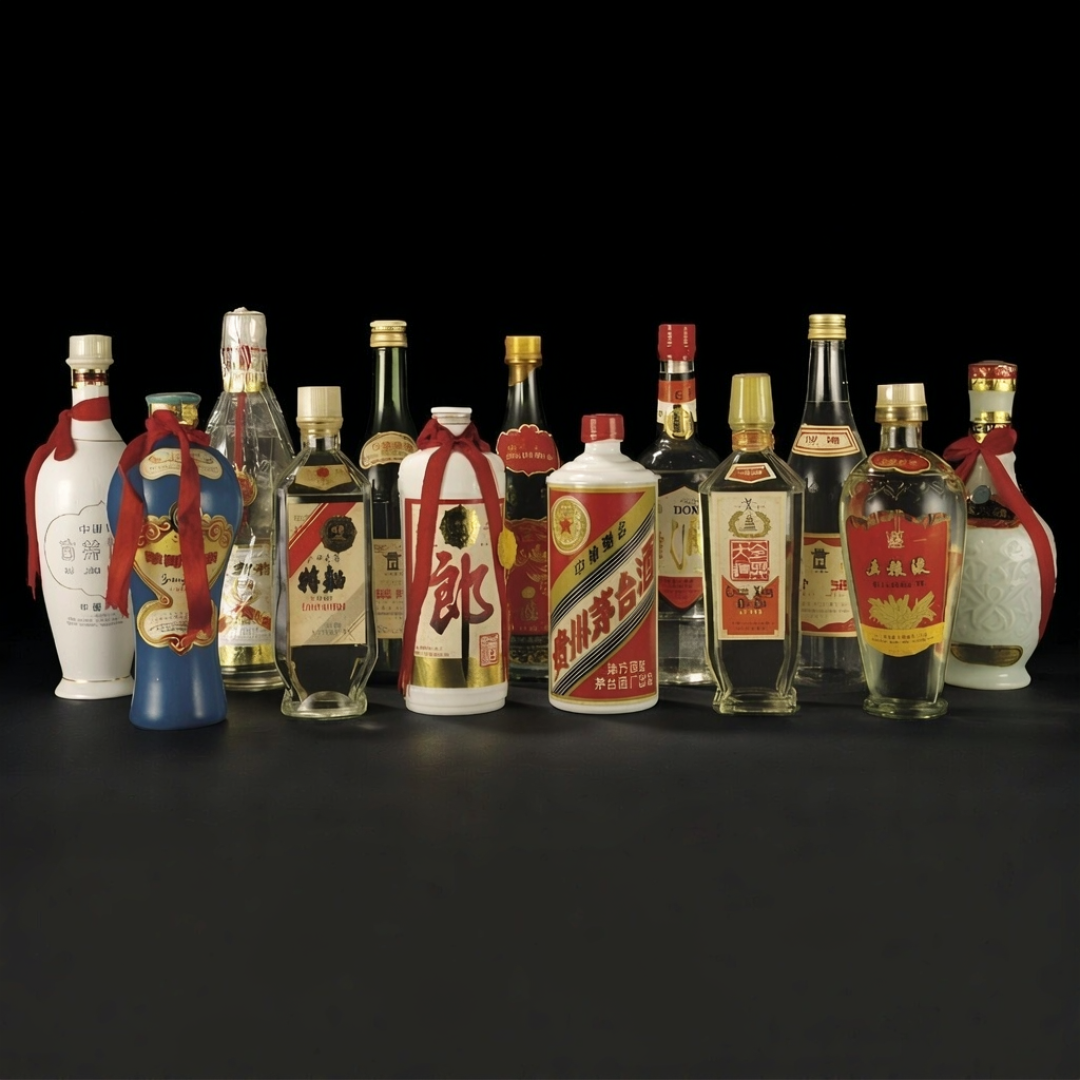
路B:被收购——招牌被另一块招牌买走,减值照样提
沱牌曲酒→复星旗下豫园股份入主,也就是今天的舍得;
武陵酒(湖南唯一的国家名酒、酱香三大之一)→衡水老白干收购,2026年上半年营收4.11亿元、净利1.30亿元,双双两位数下滑,毛利率从2022年中的83.76%回落到74.54%。知乎·懂酒谛
双沟大曲→并入洋河;
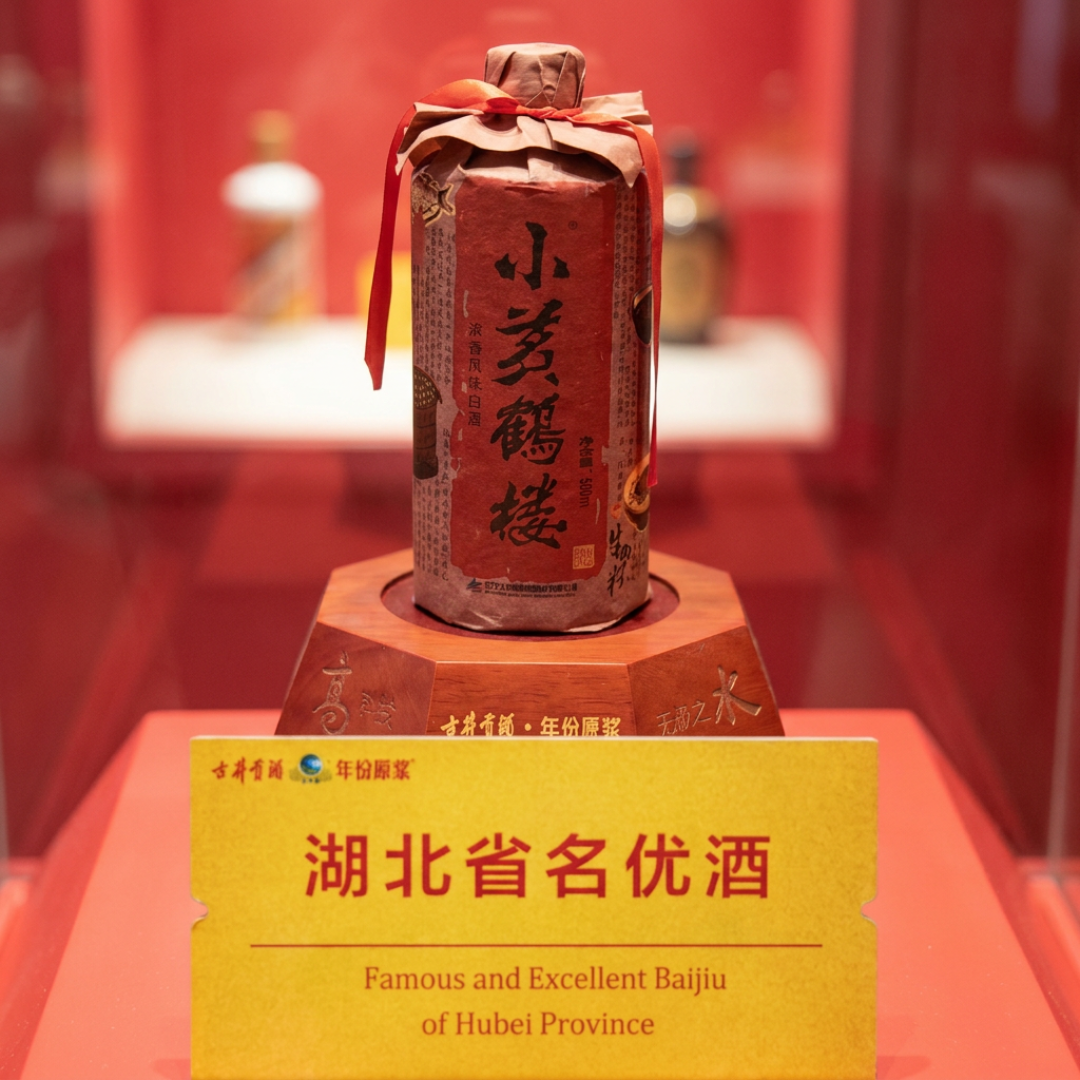
特制黄鹤楼→2016年被古井贡收购,2025年古井贡对其计提商誉减值3.15亿元、黄鹤楼全年收入同比降20.2%,2026年上半年"黄鹤楼及其他"系列收入再降34.6%。
最扎眼的是黄鹤楼:一块"国家名酒"招牌被另一块"国家名酒"招牌买走,四年后照样变成会计科目上的减值损失。知乎·酒教主
路C:未上市的7家——百亿沉默与破产重整同框
剑南春、郎酒:年度销售收入均稳定在百亿元以上,却始终没有IPO。知乎·懂酒谛
西凤:四大名酒里唯一的未上市企业,B站一条讲它掉队史的视频评论519条,比绝大多数品鉴类视频都热闹——酒友对"老字号怎么掉队"的兴趣,远大于对"老字号有多辉煌";
董酒:核心大单品佰草香批价从600元一路跌到450元,2026年初停掉佰草香、改推新品"赫盈门",被行业文章解读为"断腕求生"。它赖以立足的董香型,整个香型盘子约30亿,比董酒一家营收(约15亿)多不了几倍;
宝丰:当年"清改浓"战略失误、又被健力宝收购搅乱,2006年后回归清香;2025年销售额约11—14亿元(媒体估算),其中胖东来渠道在宝丰整体销售中的占比被估到超过50%,甚至可能达到70%。 需要注意的是,双方仅为渠道合作、没有股权绑定,翻红靠的是渠道和品质叙事,跟1989年那块招牌关系不大。知乎·酒教主
宋河粮液:2022年申请破产重整,账面资产仅剩9.69亿、负债高达115.86亿。 2025年锅圈实业入主控股,新东家喊出"一亿河南人、百亿宋河酒",2026年计划开2000家店。
至于名单里还剩一个全兴大曲——几篇行业长文在讲现状时都默契地跳过了它。在名酒叙事里,没有消息本身就是一种消息。
三、两个流传很广的说法,一个都对不上账
“第五届评酒会上武陵酒得分超过茅台”?对不上。有从业者专门考证过:第五届全国评酒会从未公开按香型分组的详细得分表,只公布了总获奖名单——所以"武陵碾压茅台拿总分第一"这类段子,永远不会有一个能查证的官方出处。它真实的功能是帮武陵做营销,而武陵的真实困境(被收购、双位数下滑、毛利率回落)段子们从不提。
“国字号招牌越大,酒越值钱”?同样对不上。同一块1989年的金牌,之后是三十七年三种走势:茅台把它做成了1.6万亿市值的定价权,贵州茅台一家的总市值就达到16101.05亿元。 董酒没防住核心单品批价从600跌到450,宋河没防住百亿级的负债表。招牌不发增量,增量全在招牌之外:渠道、香型赛道、治理结构。知乎·懂酒谛
四、双11前想抱走"老名酒",先对完这三笔账
大促页面上"中国名酒""老字号"字样满天飞的时候,这三笔账比任何榜单都管用:
血脉账:看"国家名酒"四个字现在指的是谁。是现役核心大单品,还是复刻怀旧系列(宋河就有直接以获奖年份命名的复刻"纪年1988")?注意董酒的例子:连"核心大单品"本身都会换(佰草香→赫盈门)。口粮场景里,产品的硬实力从来不取决于牌子是哪一届评上的。
财报账:上市体系查中报,非上市体系查批价。六大巨头加被并购进上市体系的沱牌/双沟/黄鹤楼/武陵,营收、毛利率、减值都在公告里,翻中报十分钟能查完;西凤、剑南春、郎酒、董酒、宝丰、宋河没有公开财报,批价与渠道动作几乎是唯一仪表盘——批价下跌不等于买不到好价,但它是最诚实的先行信号。
场景账:按用途选人。自饮口粮:清香线(汾酒、宝丰)+ 盯批价,老字号里性价比叙事最强;送礼办事:六巨头嫡系,“国酒"资历是现成话术,且信息透明、买假概率相对低;收藏摆柜:提醒一句冷事实——评酒会1989年终结,意味着"国家名酒"体系没有增量,老酒的价值认定从此只有市场这一杆秤,别再指望什么"官方再评一次帮你抬轿”。
值得继续盯的信号:白酒月度产量能否连续为正(2026年8月刚转正一次);董酒赫盈门上市后的批价走势;锅圈对宋河"2000家店"计划的落地率。这三件事的走向,比任何"名酒复兴"通稿都更能说明老招牌还剩多少成色。
1989年冬天,合肥的评酒会散了场。此后三十七年,17个席位在货架上各自演化:6家成了巨头,4家改了门庭,1家还在重整,剩下的在沉默里各凭本事。招牌还印在瓶身上,但标价早就被改写了。下回头酒桌上有人再说"我们当年可是国家名酒",你可以补一句:1989年是最后一届——之后的故事,全归市场讲。