10月27日晚,五粮液三季报出来,酒友群和股民群同时炸了:Q3单季营收44.42亿、归母净利9.58亿、净利同比降48.25%;前三季度归母净利却有97.11亿、同比增49.98%。两个数字都是真的,但讲的是两个故事——这正是双11想捡漏白酒的人,下单前必须对完的第一组数字。知乎
第二天行情把戏剧性拉满:10月28日全市场普涨,上证收3681.47涨0.91%,4156只个股上涨,两市成交1.63万亿;白酒板块却整组跌2.20%,19只成分股收盘无一翻红,五粮液收72.40元——两年前它还是「百元股」门面的成员。 喝酒这边同样在变盘:青花汾20这轮双11被打到300上下,踩破了守了好几年的295元「漏价线」;而今年8月五粮液刚刚给经销商划过一条红线——第八代普五不得低于800元抛售。行业下跌第三年,报表、限价令、到手价三个口径在说三套话,等底党只听完一套就下单,大概率买错。知乎
第一本账·报表:腰斩有几成是真的
先把数字摆平:Q3单季营收44.42亿、同比-37.68%,归母净利9.58亿、同比-48.25%;前三季度累计营收328.58亿、同比+7.25%,归母净利97.11亿、同比+49.98%。反转的来源是基数:去年是全行业出清的大跌年,低基数把前三季度数字托得很体面,单季口径才是当下水位。
更细的一层很多人没看。第一财经「壹评级」指出,三季度报表的收入降幅高于终端真实动销降幅——是公司主动收缩发货、让渠道先消化历史库存,报表在「挤水分」;同时三季度末合同负债比二季度末少了15.1亿,经销商打款意愿仍偏弱,Q3销售费用同比+19.6%,酒企在给渠道加大补贴。 对喝酒的人,这本账翻译过来就一句话:终端没有烂到卖不动,但渠道已经没有钱也没胆再垫货了。往后双11、春节档,电商补贴只会更狠——因为最缺现金流的,是经销商。第一财经
第二本账·限价令:「牌价」是价格体系最后的体面
看行业风向标数据:10月22日中国白酒业12大单品终端零售均价十跌两平、无一上涨——飞天茅台1788元(-2)、普五八代794元(-3)、青花汾20 389元(-6)、青花郎699元(-9)、梦之蓝M6+ 607元(-7)、古井贡古20 527元(-8)、水晶剑409元(-1),只有茅台1935(684元)和国窖1573(887元)平着没动。 界面新闻同日转发的同一份「酒价内参」数据,逐条完全对得上。国酒财经界面新闻
茅台这一项最值得玩味:今年3月飞天销售合同价(出厂价)由1169元/瓶调整为1269元/瓶,7月再由1269元提到1369元;终端均价却顺着大盘滑到1788元。出厂价在涨、流通价在跌,官方提价提掉的是渠道的利润空间。 今年618时,飞天京东到手1746.5元、当日批发价1635元,普五京东价格还维持在800元上下、淘宝810元左右——线上线下价差已经压薄,但牌价还没塌。国酒财经界面新闻
五粮液这边更直接:8月13日前后,酒厂向经销商下发禁令,第八代五粮液不得低于800元/瓶抛售,低价出货和窜货要处罚。 这就是为什么「酒价内参」均价里的普五还能站在794——那是限价令撑着的「体面」。牌面价是官方直营和线下烟酒店还撑着的价,不是你的入手价,别拿这本账下单。微博
第三本账·到手价:价格体系是从「到手」端破的
把几把尺子按时间摆在一起,普五的轨迹一目了然:6月618京东800元上下;8月13日限价令红线800元;10月22日牌价均价794元;这轮双11,电商补贴到手价已经进到700出头——限价令划下三个月后,市场用脚把800的线踩穿了。 再和其他单品对表(电商大促到手晒单价,与内参均价并列看落差):知乎
单品 | 终端均价(10/22) | 双11到手晒单价 | 落差 |
|---|---|---|---|
普五八代 | 794元 | 700出头 | 约12% |
青花汾20 | 389元 | 300上下 | 约23%,破295漏价线 |
青花郎 | 699元 | 500多 | 约28% |
水晶剑 | 409元 | 340(川酒券后) | 约17% |
国窖1573·书香门第(500ml) | —— | 700左右 | 较牌价大幅下探 |
红花郎15 | —— | 首轮255 | 去年还在400+ |
跌的顺序比跌幅更有信息量:先是酱酒崩,连前两年挺价控货的洋河、泸州老窖、古井贡的好价都肉眼可见地变多,书香门第等国窖1573系列跌到700左右;最后连「确定性全行业最强」的汾酒也松了——青花汾20一破300,市场「还没见底」的预期反而打齐。知乎
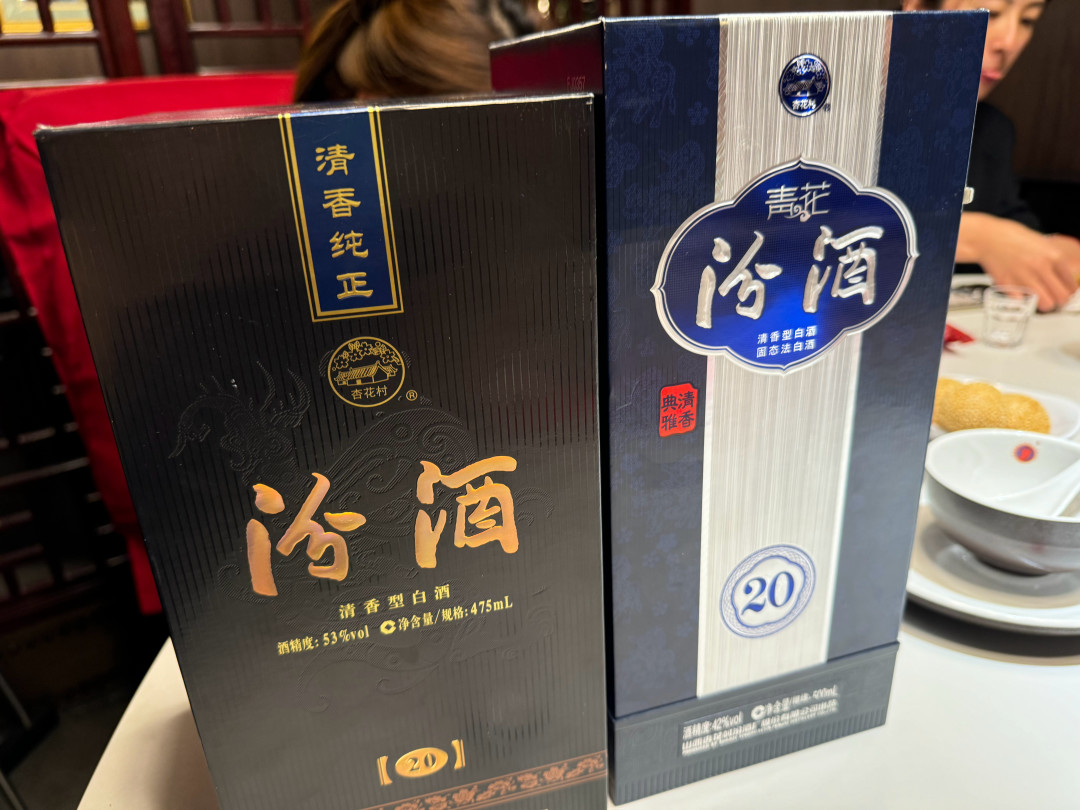
喝酒端的人群跟着分裂:小红书上五粮液跌价帖评论区三百多条,「很多人估计都放弃了吧」和「不打算卖、所以继续买」同屏出现。 知乎那条「白酒行业真的要完蛋了吗」浏览冲到426万;连烟酒店老板都在抖音发帖「双十一电商大促,同行你们最近还好吗」。 吵的从来不是酒,是底。小红书抖音
第四本账·退路:谁能现在买,什么坚决不囤
四本账对完,按人来拆:
现用现买党(年底送礼、宴席、自饮):普五700出头、汾20三百、水晶剑340,这三个数字已经落进历史大促区间——水晶剑这几年就在330~390之间晃,是最稳的锚。 要多少买多少,别为赌底误了用酒的节点。知乎
囤货党:酱酒热门款(红花郎、青花郎这类)是「买完就跌」重灾区——去年400多的红花郎还没喝完,今年260已经稀松平常;能囤的只有口粮,二代五粮春150、茅台王子酱香经典一百多这种百元段,波动小,囤的是喝,不是涨。 有价格分享博主判断酱酒还有10~15%跌幅空间——这是个人预期不是事实,但足够说明现在囤高端是在接飞刀。知乎
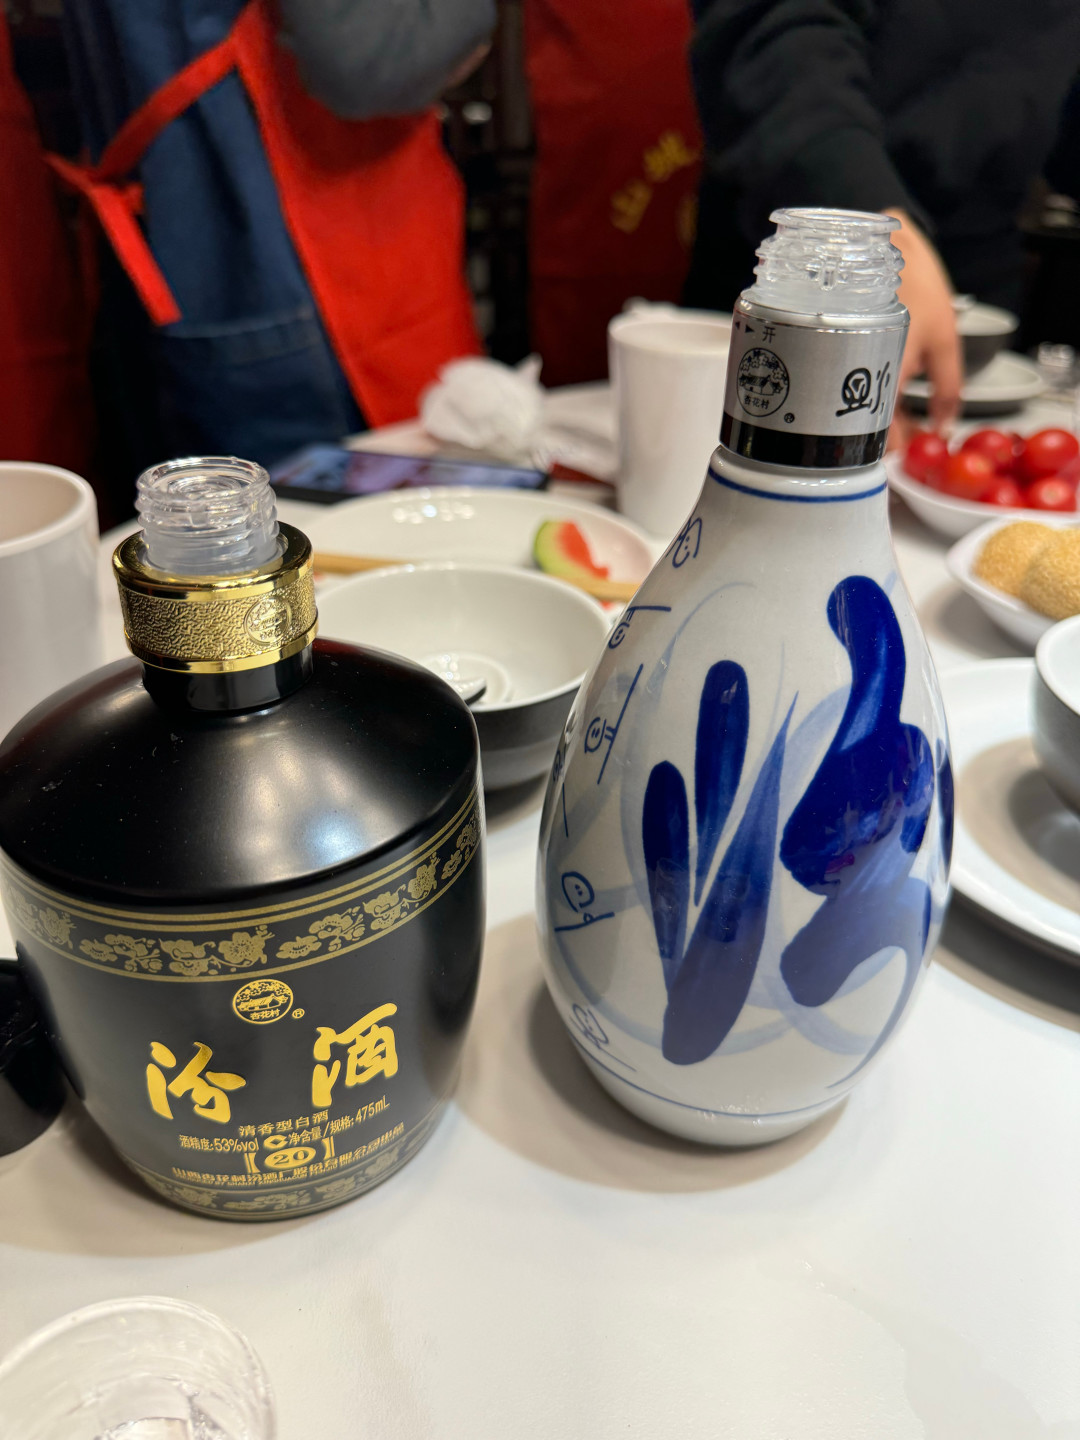
渠道红线:低价越多,背后的渠道越乱,买酒渠道永远比价格重要——只认官方旗舰店和平台自营。 比自营价还低一大截的直播间「骨折价」,先想一遍假货率:小红书上就有人晒「旗舰店下单、物流显示第三方发出」的遭遇。 买国窖系记得换算容量:书香门第有500ml也有1L大坛,1L款从2100一路跌到1400,别拿坛子价对标瓶装均价。知乎小红书
见底信号(继续观察这四个数,出现了再谈右侧):①五粮液后续报表里合同负债止跌;②春节后经销商补货意愿回升;③「酒价内参」12大单品不再出现「全跌」;④青花汾20到手价连续两个大促不再新低。这四个数凑齐之前,「800元限价令被踩穿」就不会是最后一次。
最后留一个反证,防止把这篇读成「白酒完蛋论」:壹评级认为五粮液低估值叠加管理层回购,无需过度悲观,静待经营拐点即可。 白酒板块近20日主力仍净流入17.89亿,10月28日单日里机构在接茅台、撤的只是短期交易盘。 华泰证券的分场景口径是:商务宴请、高端礼赠仍弱,但个人礼赠、家庭聚饮和大众宴席相对有支撑。 行业收缩和酒真的便宜了,是同时成立的两件事——而且恰恰是前者,才给了后者。第一财经知乎国酒财经
所以双11的白酒,早就不是「抢不抢」的问题,而是「哪一瓶、什么价」的问题。报表在挤水分,限价令在撑体面,到手价已经先一步替喝酒的人把价格打了下来——剩下的风险,只有「买完就跌」的耐心和渠道的坑。