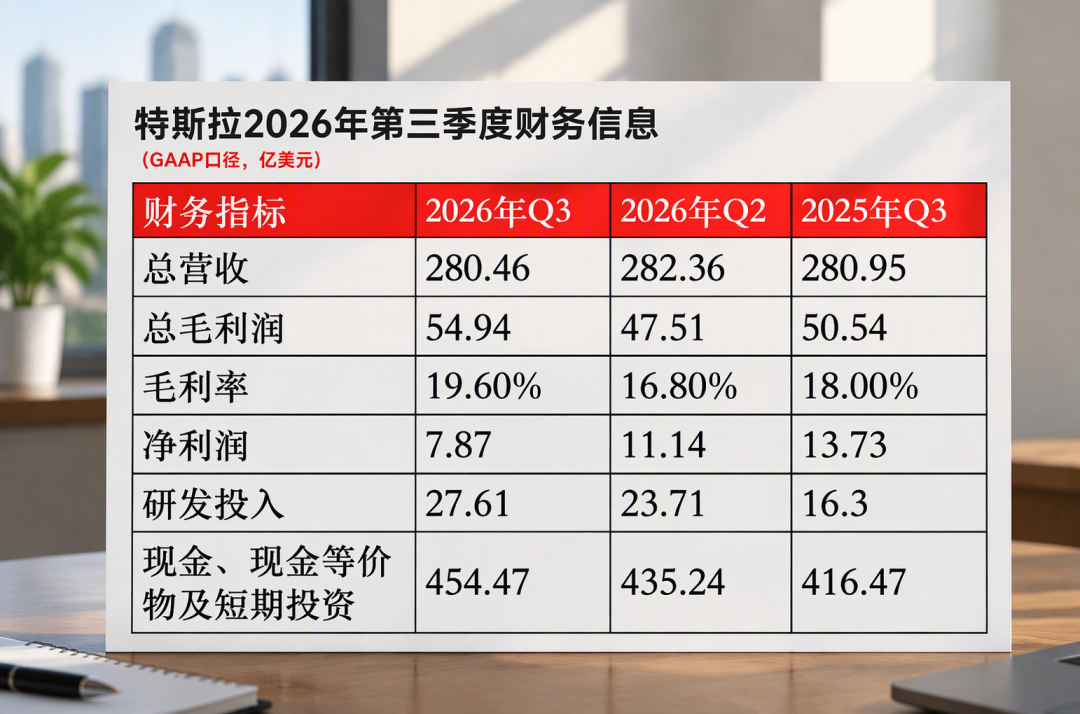
10月22日凌晨,特斯拉交出2026年第三季度财报:营收280.46亿美元,同比微降0.2%;净利润7.87亿美元,同比大跌43%;营业利润更是直接腰斩,下滑56%。这是特斯拉六年来最差的一份Q3财报——净利润退回2020年和2021年之间的水平,比2022年的高峰少了四分之三。知乎知乎36氪
怪事:车还在卖,毛利率反而涨了
这份财报有个"反常识"的组合:总毛利率从一年前的18%回升到19.6%,汽车业务剔除监管积分后的毛利率从二季度的16.3%升到18.1%,毛利反而多赚了4.4亿美元。但营业利润却少了9亿。知乎
钱从哪漏掉的?费用。单季运营开支47.76亿美元,同比涨39%,其中研发一项就吃掉27.6亿。资本支出同比激增110%,达到47.3亿美元,自由现金流随之缩水62%,只剩15.3亿。知乎36氪
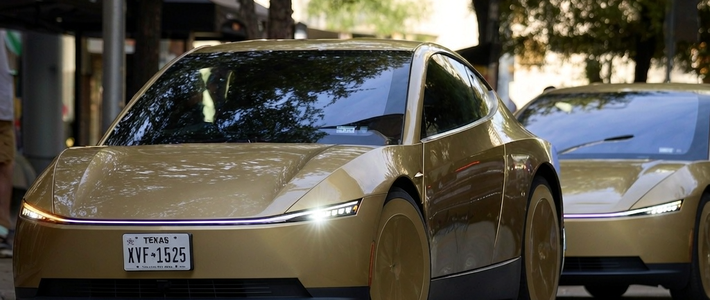
翻译成人话:卖车赚的钱,被马斯克整桶整桶地倒进了机器人、无人驾驶和那座千亿美元级的芯片厂。财报电话会几乎成了AI发布会。无监督FSD明年年中左右向部分用户开放。Cybercab年底可能开放外部购买,也只是小批量。Optimus机器人向外部客户交付,预计要等到2027年底。知乎36氪36氪知乎
车还是基本盘,但基本盘老了
三季度交付48.65万辆,同比跌2%。其中Model 3/Y交付47.82万辆,占比98.3%,其他所有车型加起来只有8000多辆。Model S/X停产后,"其他所有车型"基本就是Cybertruck一款车。曾经被寄予25万年销厚望的它,如今成了尾款。36氪知乎
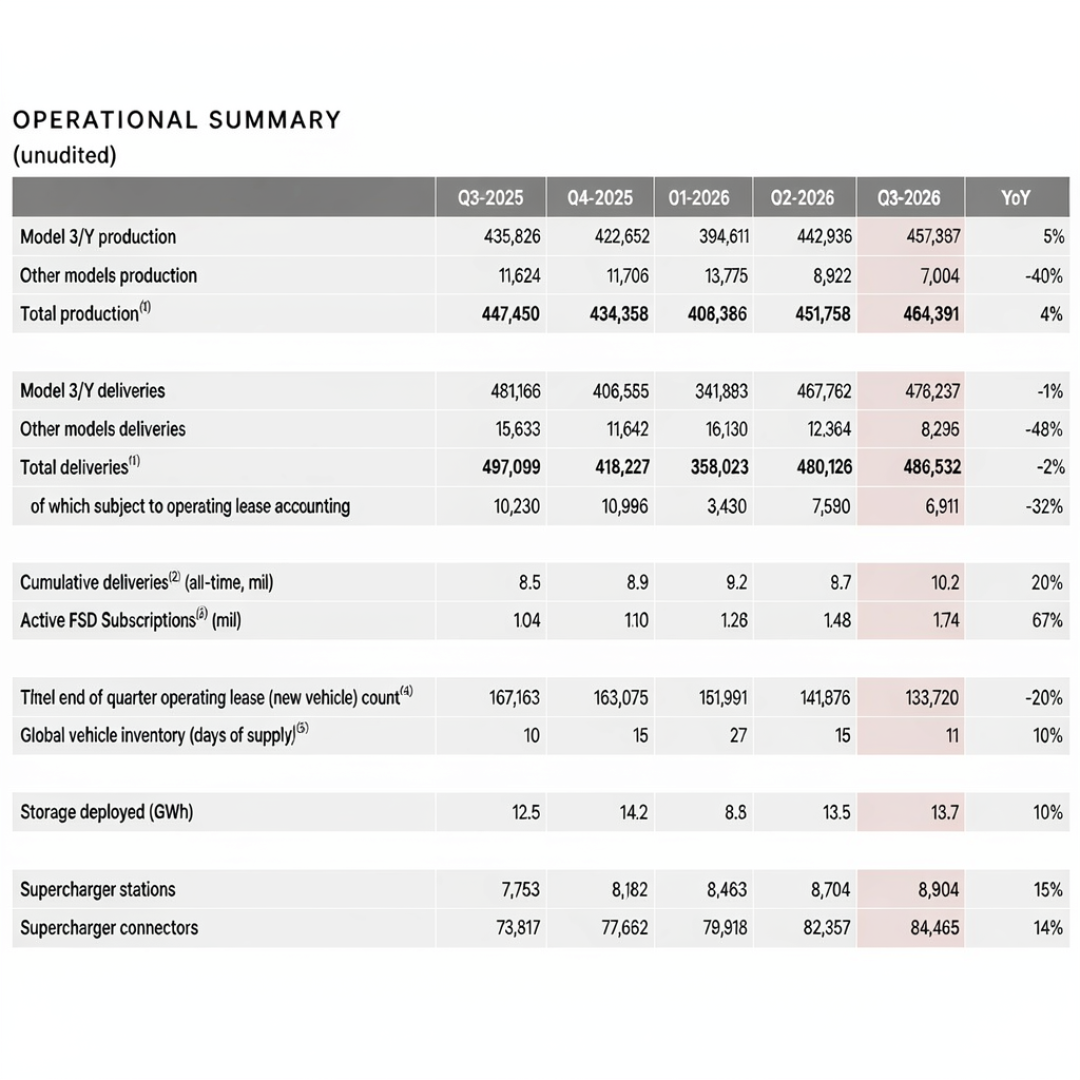
好消息是,乘用车待交付订单量创下近四年新高,3/Y这对老将的需求没有崩。FSD也算亮点:全球付费用户174万,同比大涨67%,北美新车搭载率超过75%。欧洲已有9国放行,用户超过10万。知乎36氪36氪
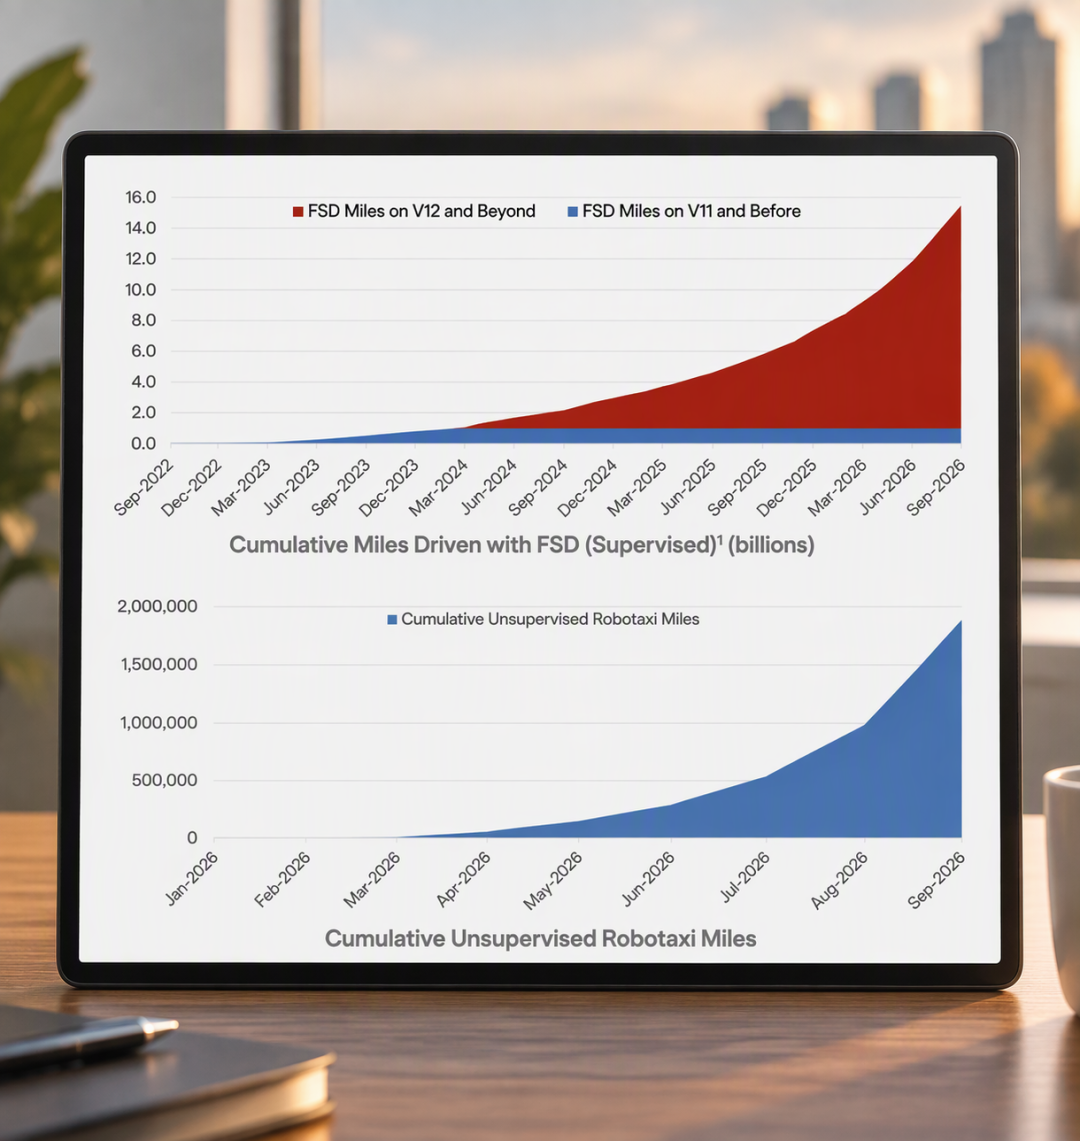
但对等FSD入华的中国用户来说,冷水一盆接一盆。去年马斯克还说"中国全面批准大概在2026年2月或3月",今年初又改口"最快下个月"。如今财报会上只剩CFO那句"正在非常积极地争取FSD在中国获得更广泛的批准"。新的时间表,没有了。36氪知乎
国内目前仍是约5000台车规模的灰度测试,6.4万元买断价没变。马斯克甚至罕见承认:中国车企在自动驾驶上竞争激烈,特斯拉还没建立起明显领先优势。国内版本停留在V13,北美已经跑到V14.3,差距还在拉大。36氪
这份财报,跟你有什么关系
想等官方大降价的:难。毛利率刚回升,特斯拉现在处于"保利润"模式,降价空间比想象中小。
冲着FSD买车的:别把它算进购买决策。入华没有时间表,落地了也要先过本土对手这一关。
担心特斯拉"不行了"的:想多了。季末账上的现金、现金等价物及短期投资达到454.47亿美元。市场照样给出1.52万亿美元市值、425倍市盈率。资本买的早就不是车,是马斯克的2027年。知乎36氪
这份财报像一次分水岭:卖车的特斯拉越来越"没劲",烧钱的特斯拉越来越猛。2027年将是它兑现承诺的大考之年。至少现在,马斯克手里有钱,梦也还在天上飞。