这轮涨价潮真正的问题不是“有没有底可以抄”,而是“这个等待要持续到什么时候”。先给结论:当前并不存在所谓“底”——这是一场AI抢占产能引发的全链条成本传导,显卡只是链条上刚刚轮到的环节;“抄底还是再等等”的正确改法是“我急不急”:未来一两个月装机需求确定的,按现在双11的价格入手,用平台券和国补对冲;现在这台电脑还能凑合的,可以等,但等来的大概率不是旧价格,现实上最早值得观察的转折信号要看到2027年。最能说明问题的是供给方的态度:连英伟达副总裁都在RTXSpark发布活动上承认,游戏显卡短缺已经“超出英伟达的控制范围”,是影响整个半导体行业的供应链问题(韩媒ELEC报道,知乎硬件社区转述)。
指导价上调、渠道断货,双11涨成了“涨价节”
装机市场多年的规律是“一年掉价一截”,今年被打破:618期间多数显卡型号还创下换代以来的新低,四个月后的双11形势彻底反转,存储涨价的趋势顺着产能传到了显卡端。厂商动作也罕见地走在了前面:渠道价刊显示AMD自10月1日起执行第四季度新指导价,国内外统一调整,原因是2GB显存颗粒采购价再涨约一成、叠加芯片代工成本上升,其中RX 9070上调700元至6299元;需要说明,这份调价明细出自博板堂渠道价刊,AMD官方尚未公开发布涨价声明。渠道端更紧张:微星、华硕等厂商已向渠道反馈本月和下月几乎没有显卡货源,RTX 5090、5080面临断货。比价记录里,RTX 5060 Ti 8G在618到手约3200元,如今平台价在4000元上下;2000元以下的新品基本退出市场,主流装机段几乎找不到旧低价。知乎知乎
涨价在整条链上往下传:从内存条到笔记本再到手机
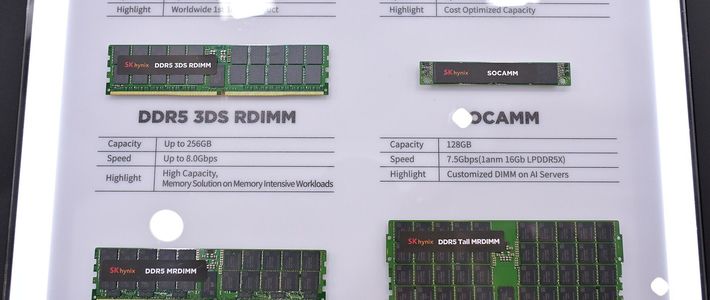
起点是存储。DDR5近一个月的涨幅已经收窄到2.7%——不是回落,而是累计涨幅实在太大,比本轮存储危机之前涨了459%,整体价位已是之前的5.6倍。成本压力已经传到整机层面:集邦咨询10月8日的报告指出,在建议零售价约900美元的主流笔记本里,CPU、内存、SSD三项合计约占物料成本的68%;机构判断,若DRAM价格维持高位,2027年全球笔记本会面临出货与价格的双重承压。两端都在应验:威刚刚在国内上市的32GB DDR5套条标价5499元——那是两根内存条的价格;上游设备端,ASML供应韩国客户的光刻机替换备件价格也统一上调了10%,三星和SK海力士已接受;余承东更直言,内存涨价让每部手机成本增加超过200美元,未来不得不涨价。不是哪一家在抬价,是整条链一起把成本往下压。知乎知乎
显卡环节的涨幅,其实才刚开始
拉长一年看,德国主要零售商的GPU均价整体上行:英伟达GPU整体上涨66%,RTX 50系列至少上涨50%,AMD平均上涨46%。但更关键的是最近一个月的结构变化:显卡月涨15.6%,其中AMD显卡涨16.6%、NVIDIA显卡涨15.5%,明显快于已经涨不动的内存——涨价的接力棒刚刚递到显卡手里。需求端也没有降温的意思:高盛10月18日把全球服务器价值TAM在2027、2028年分别上调31%和45%,云厂商没有因零部件涨价压缩采购,而是把涨价部分计入了资本开支。至于RTX 5090停产的传闻,英伟达高管已出面辟谣,但高端卡的供给预期并没有因此乐观起来。知乎知乎36氪
装机党怎么办:按需求买,别用旧价格做预期
社区的判断其实比“抄底还是等待”更实用:近期真要装机、加内存的,按现价买就行;只是“想升级、但还能凑合用”的,先别动,也不必恐慌性囤货。具体三步:刚需装机优先盯双11的套装凑单价,10月20日的硬件比价记录里,RX 9070 GRE加固态套装折合显卡约3480元,明显低于3800元的常规好价,平台券与国补是目前最主要的对冲工具;内存和硬盘之间,内存波动最大且不少机型内存焊死在主板上,能一次配足就一次配足,固态可以后补;还能用旧机器的,不必为“怕错过”而升级,二手老平台(DDR4、上代显卡)的性价比在这轮行情里反而凸显。知乎
以上判断有一个前提:AI数据中心的产能挤占没有松动。存储永远有周期,价格总会回落,但目前没有任何公开数据显示2026年内能回到本轮涨价前的水平;真正值得盯的拐点信号,是3DCenter的月度数据和机构合约价何时出现趋势性回落——在那之前,“抄底”是个伪命题,“再等等”则要等得起。