10月20日上午,#蛋白粉大涨价# 又被推上微博热搜,西安日报、半岛晨报、中国商报连着转发;底下的顶帖讲的是"蟑螂粉",那笔账我们前几天刚对完。但真正让金标用户夜里刷手机的,不是蟑螂粉,是购物车里那桶的标价——它和去年已经不是同一个数字了。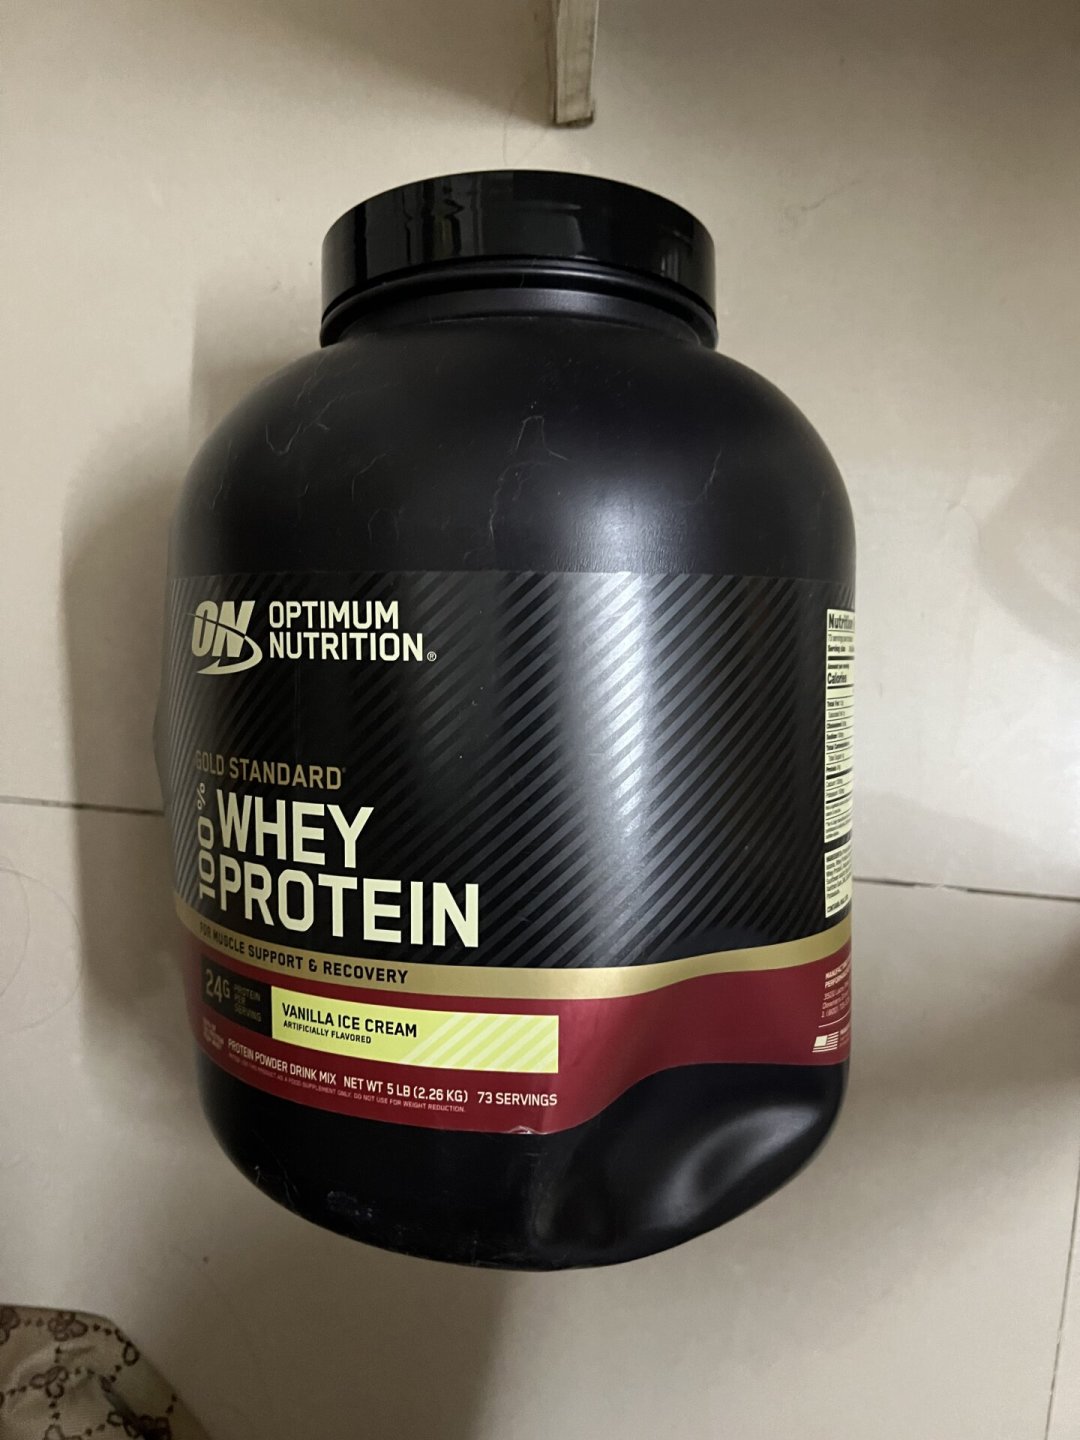
小红书那条"健身人最痛的一刀,来自山姆货架"两天攒了333条评论:山姆的ON分离乳清,前年450、今年6月650、现在挂到789.9,还有上海会员说700多的已经直接下架,“下次上架估计八九百”。小红书
这段时间我们把这个兴趣的账对了几十遍:券的账、袋装的账、港澳的账、改款的账——可评论区问得最凶的那个问题,一直没人真正对过:这波涨价到底什么时候是个头?因为这不是电商账,是"奶粉账"。这回我把六处原料端数字和一张产能时间表摊开,再按"你一个月喝多少"分档,看双11到底该上车还是该等。
一、先对终端:不存在统一的"涨价",是一条价格带
从微博羊毛贴、小红书晒单价帖、B站好价视频里拉出本周(10/15–10/20)ON金标和分离乳清的十来个实价样本:
到手/券前价 | 样本出处 |
|---|---|
868 | 微博券报·美版5磅(10-18) |
758 / 718 | 微博券报(10-19 / 10-15) |
739 | B站"739拿下金标5磅值不值"(10-19) |
699返50 | 京东,小红书晒单价帖引用(10-17) |
687 / 680 / 664 | 小红书实付晒单(10-17~10-19) |
640 | 小红书"on蛋白粉640?好价吗",帖下61条全在问真假和比价 |
428 / 438 | 2磅小桶券价(10-18 / 10-19) |
789.9 | 山姆分离乳清,且处于"下架躲猫猫"状态 |
第一个结论就挺反直觉:ON没有发过任何涨价公告,旗舰店在用券消化成本。868和718之间那150块差价,就是"官方没涨价、但好价越来越难蹲"的证据。所以你真正的问题不是"ON涨没涨",而是——为什么连640的实付价,都让人觉得这不会是底?答案在上游。微博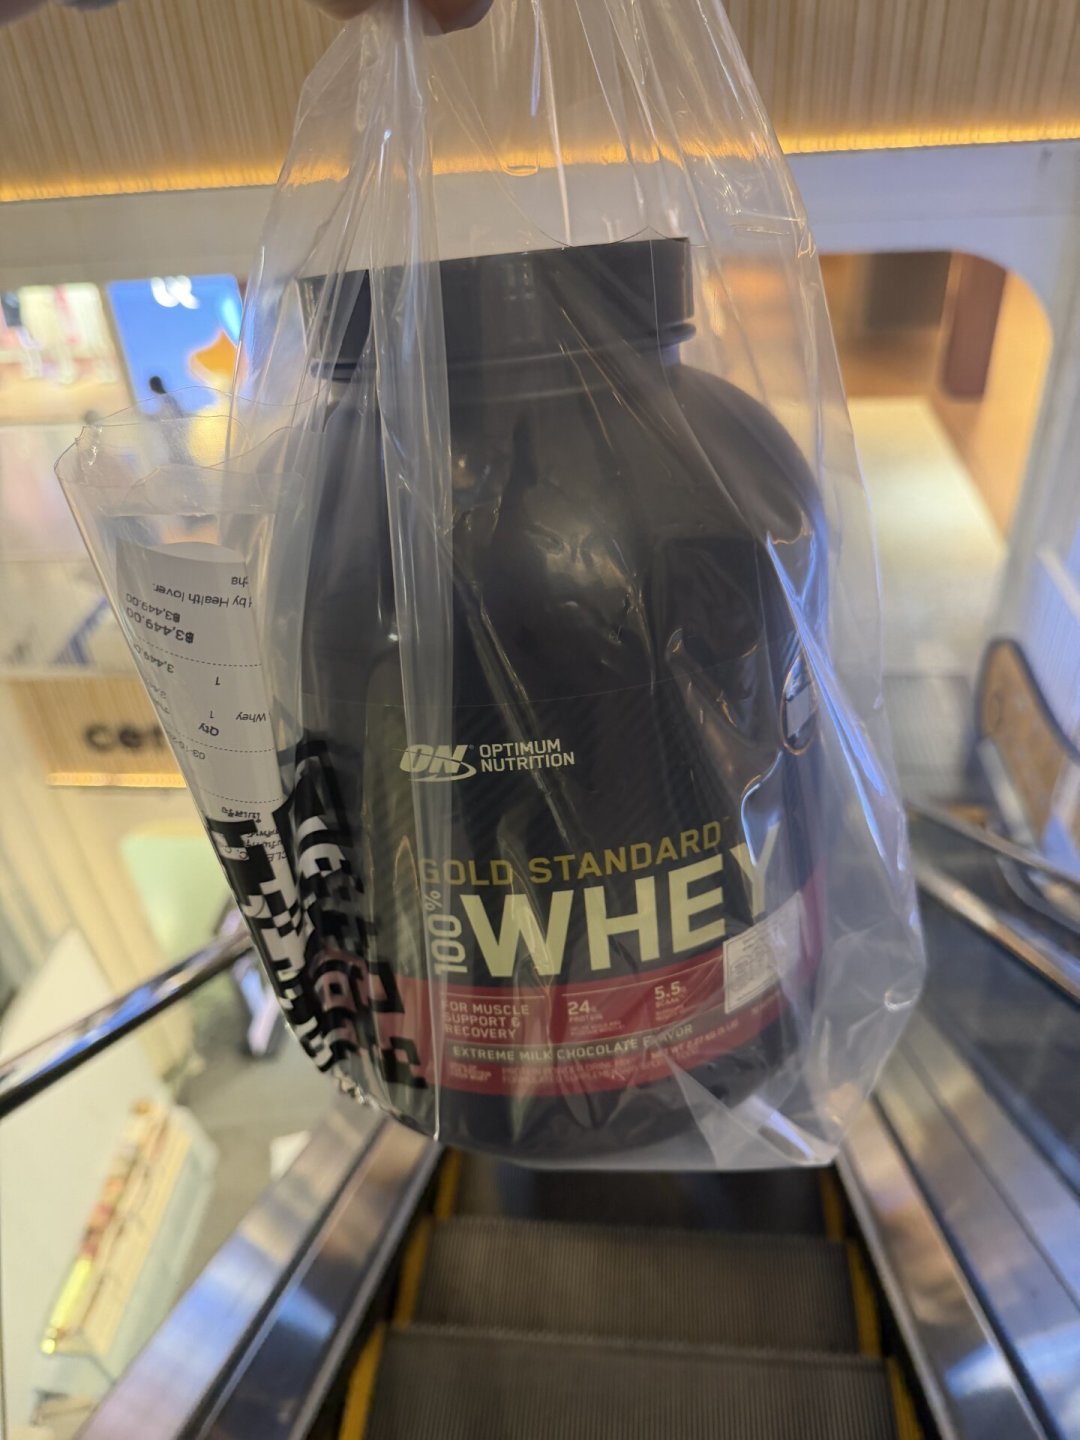
二、对奶粉账:六个数字,环环相扣
WPC80(浓缩乳清蛋白80)价格同比涨了快90%——StoneX咨询口径;过去两年WPC原料成本+108%,纯度更高的分离乳清WPI直接+139%。界面新闻
今年1-4月进口乳清均价1409美元/吨、同比+17%,进口量22.21万吨、同比还少了8.6%(中国奶业协会)——量减价涨,卖方握着市场。界面新闻
海关口径更紧:1-2月国内进口WPC80及以上高含量蛋白产品只有0.5万吨,同比-18%。
乳清没法想扩就扩:它是做奶酪的副产品,全球90%产能依附奶酪产业,扩产周期2-3年;欧洲库存跌到五年低位,而我国乳清自给率不足10%,基本全靠进口。
"打针的人"在抢同一条产线:GLP-1减重针用户只占美国家庭4.5%,却贡献了"肌肉健康"类产品43%的销售增长。小红书评论区那条54赞的"不就是因为扎针的",方向真没错——妙可蓝多也在投资者答复里把"GLP-1用药人群持续扩大"列为乳清需求推手。界面新闻
下游已经扛不住:康比特2025年毛利率从39.41%掉到32.84%,汤臣倍健年报里乳清采购单价同比+49.39%;康比特官旗5月初官宣调价(900g 299→329),赛霸三四月份涨过一轮,Myprotein客服原话是"近两年原料涨超80%,被迫调价"。
串起来就一句话:这轮金标涨价不是品牌坐地起价,是"牛奶的副产品"变成了全球争抢的资源,整个行业的成本曲线一起上移,ON只是用户最多、所以最显眼的那把尺子。
三、什么时候是个头:把产能时间表摊开
这是全网吵得最凶、但没人把两头发消息拼齐的地方。拼起来看,变量就三层:
短期变量:做乳清贸易的北京银河路经贸6月报告里说,全球需求远高于供应(美国1-2月WPC80产量同比+10.89%都填不上缺口),并预计新产能四季度投放、供需紧张持续到年底,“短期内价格无望缓解”。界面新闻
中期变量:菲仕兰、恒天然的在建新产能,公开报道口径要2027-2028年才集中释放——扩产周期2-3年,不由愿望压缩。
国产变量:伊利的乳清浓缩液线已投产,蒙牛的脱盐乳清粉D90下线,飞鹤自建浓缩WPC产线并在5月和康比特签了原料合作。技术缺口在凿开,但国人奶酪吃得少、副产品乳清天生就少,多出来的酪蛋白怎么处理还是另一笔账,快不了。
翻译成你的行动预期:双11前别指望看到四五折的桶价;就算Q4产能如期落地,原料端降价传导到货架还要几个月,顺利的话2027年上半年才谈得上像样回落——而且要记住,这是贸易商预测,产能投放拖期是这个行业的老毛病。
四、上车还是等:按"你一个月喝多少"分档,别拿一个数字套所有人
两桶能喝到年后的重度用户:双11在718–758这段券价带里就低上车,别赌明年Q1,等待更可能是花钱;但囤两桶封顶——口味疲劳、效期、出桶转让这些账我们都单独对过,第三次囤的边际收益是负的。
喝不连续的新手和"训练日才冲"人群:拿2磅(428–438)过冬,别为"5磅每克便宜"囤大桶——在868这个价位上,"大包必然省钱"对非重度用户是沉没成本陷阱。
肠胃只认分离乳清的人:别去追山姆789.9的躲猫猫,本周样本里线上自营的分离券价有低于山姆的,为蹲补货搭进去的时间也是钱。
正在考虑换粉的人:酵母粉、大宗奶粉的替代账单独对过,结论不变——这轮连酵母蛋白都在跟着涨,换粉治得了今天的疼,治不了原料的根。
铁了心等450的人:关掉购物车,盯四个信号就够了——①奶业协会月度进口乳清均价回落;②恒天然或菲仕兰官宣新厂投产;③金标5磅实付价带连续两周跌进600以内;④山姆700+分离下架扩散到线上渠道。四个里真两个,"奶粉账"才轮到翻盘。
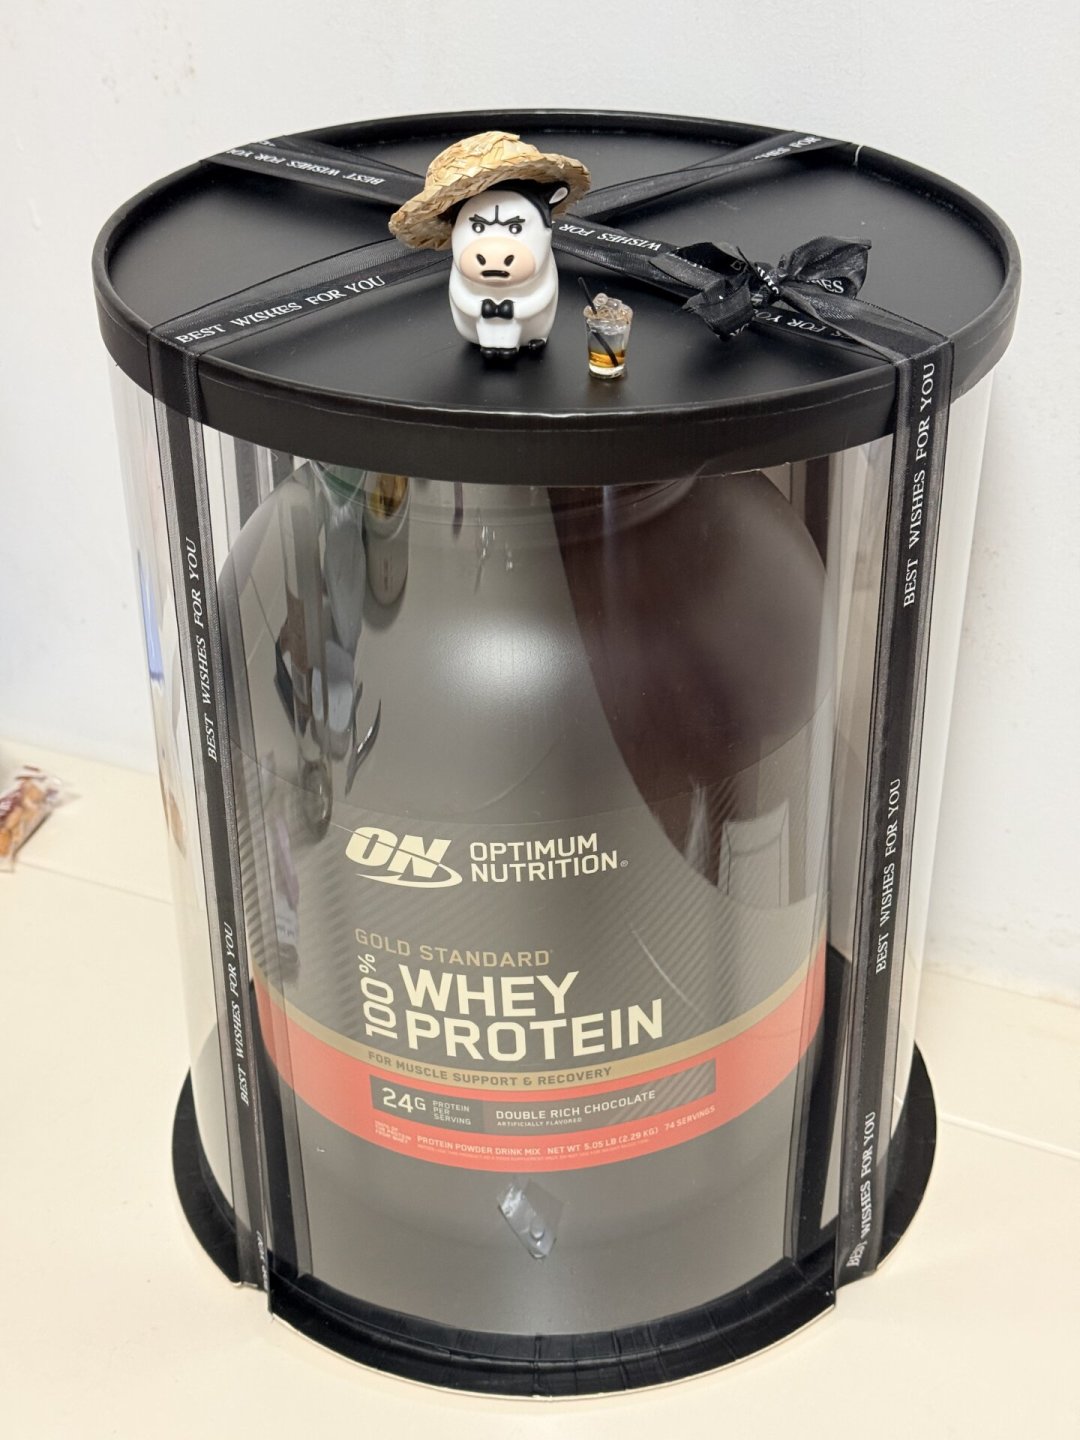
最后留一句能带走的:你最近对的所有账,本质都不是蛋白粉的账,是奶粉的账;这是供需周期,不是大促周期——供需周期里,唯一确定的好价,是按今天的券价买下你真喝得完的量,剩下的行情,当信息看,别当机会赌。