21家银行集体发中期红包,浦发这次缺席:老铁先别酸,把这三本账算完再骂
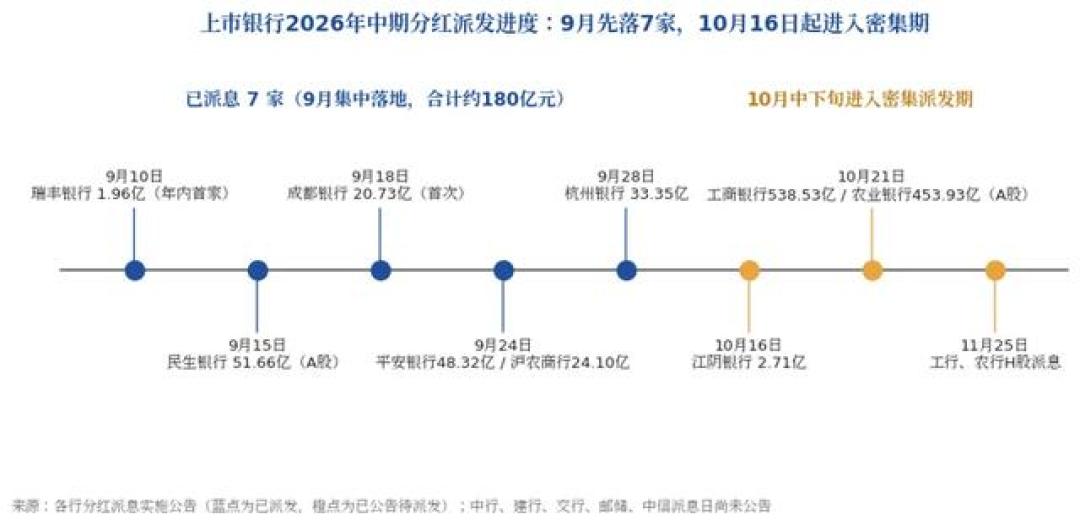
10月27日的盘面很分裂:三大指数全天走弱,银行板块却逆着涨——沪农商行一度涨近4%,重庆银行、北京银行、江苏银行、南京银行、浦发银行都涨超2%,建设银行干脆又刷了历史新高。消息面上写得很直白:21家A股上市银行披露了2026年中期分红方案,合计拟派息超2600亿元,六大行还把现金分红比例从30%统一提到了31%。工商银行、农业银行的A股中期红利10月21日就到账了,比2025年提前了将近两个月。金融界证券之星中科财经
热闹是别人的。持浦发银行(600000)的收息党们翻了一遍公告才发现:在这个"中期分红"最密集的10月,浦发、华夏、浙商银行明确表示不进行中期分红。外滩12号总部大楼门前那对铜狮倒是照旧一声不吭——年度分红7月就到过账,10月的"到账提示音"这一次没轮到浦发。朋友圈里工行、建行股东晒截图的时候,浦发股吧的情绪是熟悉的配方——“业绩涨了,分红没份,股价年内还垫底”。区域行研究
先别急着酸。这篇就是把三本账拆开算清楚:谁在发、浦发到底发没发、以及10月31日那份三季报,你该盯哪四个数。
第一本账:中期分红的"朋友圈"里,到底谁在发
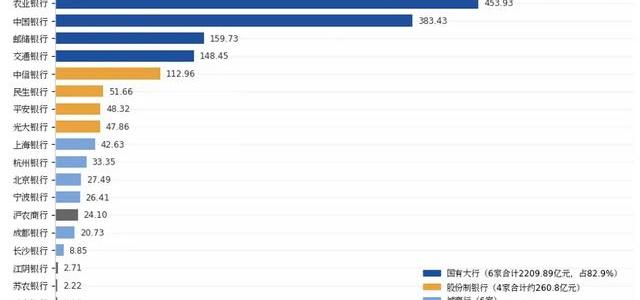
把21家披露中期分红方案的银行按阵营排开,格局非常清楚(口径来自"区域行研究"10月20日对各家公告的汇总,比例统一按归属母公司股东净利润计):
国有大行:六大行全员中期分红,比例统一提到31%,合计拟派超2200亿元,占已披露总额八成以上。工行、建行单家中期都超500亿元。
股份行:中信银行居首,中期分红金额112.96亿元。民生银行(同比降13.24%)、平安银行、光大银行(同比降22.86%)也已披露具体金额。兴业银行、招商银行宣布了"要分"但金额还没出;浦发、华夏、浙商,明确不分。区域行研究
城商行、农商行:上海银行42.63亿元领跑,杭州银行+21.05%、宁波银行+33.33%,去年不分红的北京银行、成都银行、江阴银行、瑞丰银行今年都进了局。
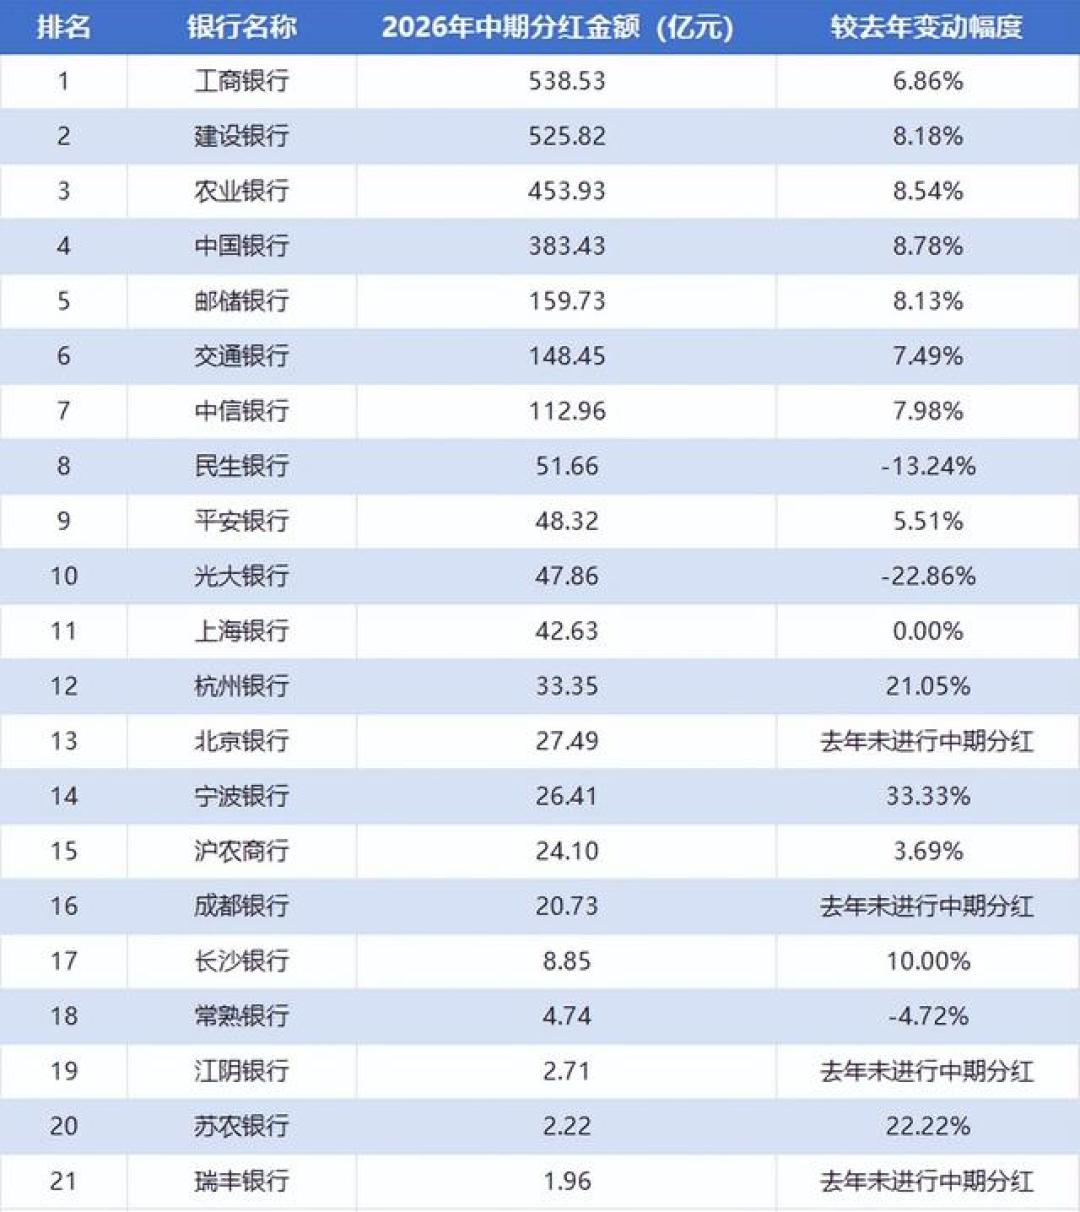
注意一个反证信号:分红金额下滑最狠的两家——民生中期降13.24%、光大降22.86%——恰好对应上半年归母净利润-8.62%和-24.01%。中期分红已经变成了上市银行的"半年报延伸",谁的业绩硬,谁才敢在10月提前发红包。这也是为什么新"国九条"之后,超1000家公司做中期分红成了标配动作——你今年不发,明年股吧就会替股民记着。区域行研究东方财富
所以浦发的"缺席"扎眼,不是没道理。
第二本账:浦发不是不分,是"一年只掀一次锅盖"
但只看到"缺席"两个字就开骂,是把节奏问题当成了意愿问题。把浦发全年的分红摆出来:
2025年年度权益分派:每股现金股利0.42元(含税),合计139.88亿元,比上年度增长12.72%,2026年7月16日已经派发到账;现金分红比例连续三年保持在30%以上。南都·湾财社
放在全行业看:2025年A股42家上市银行共分红6456.36亿元,浦发分红总额的涨幅12.72%在涨钱的银行里排第五。
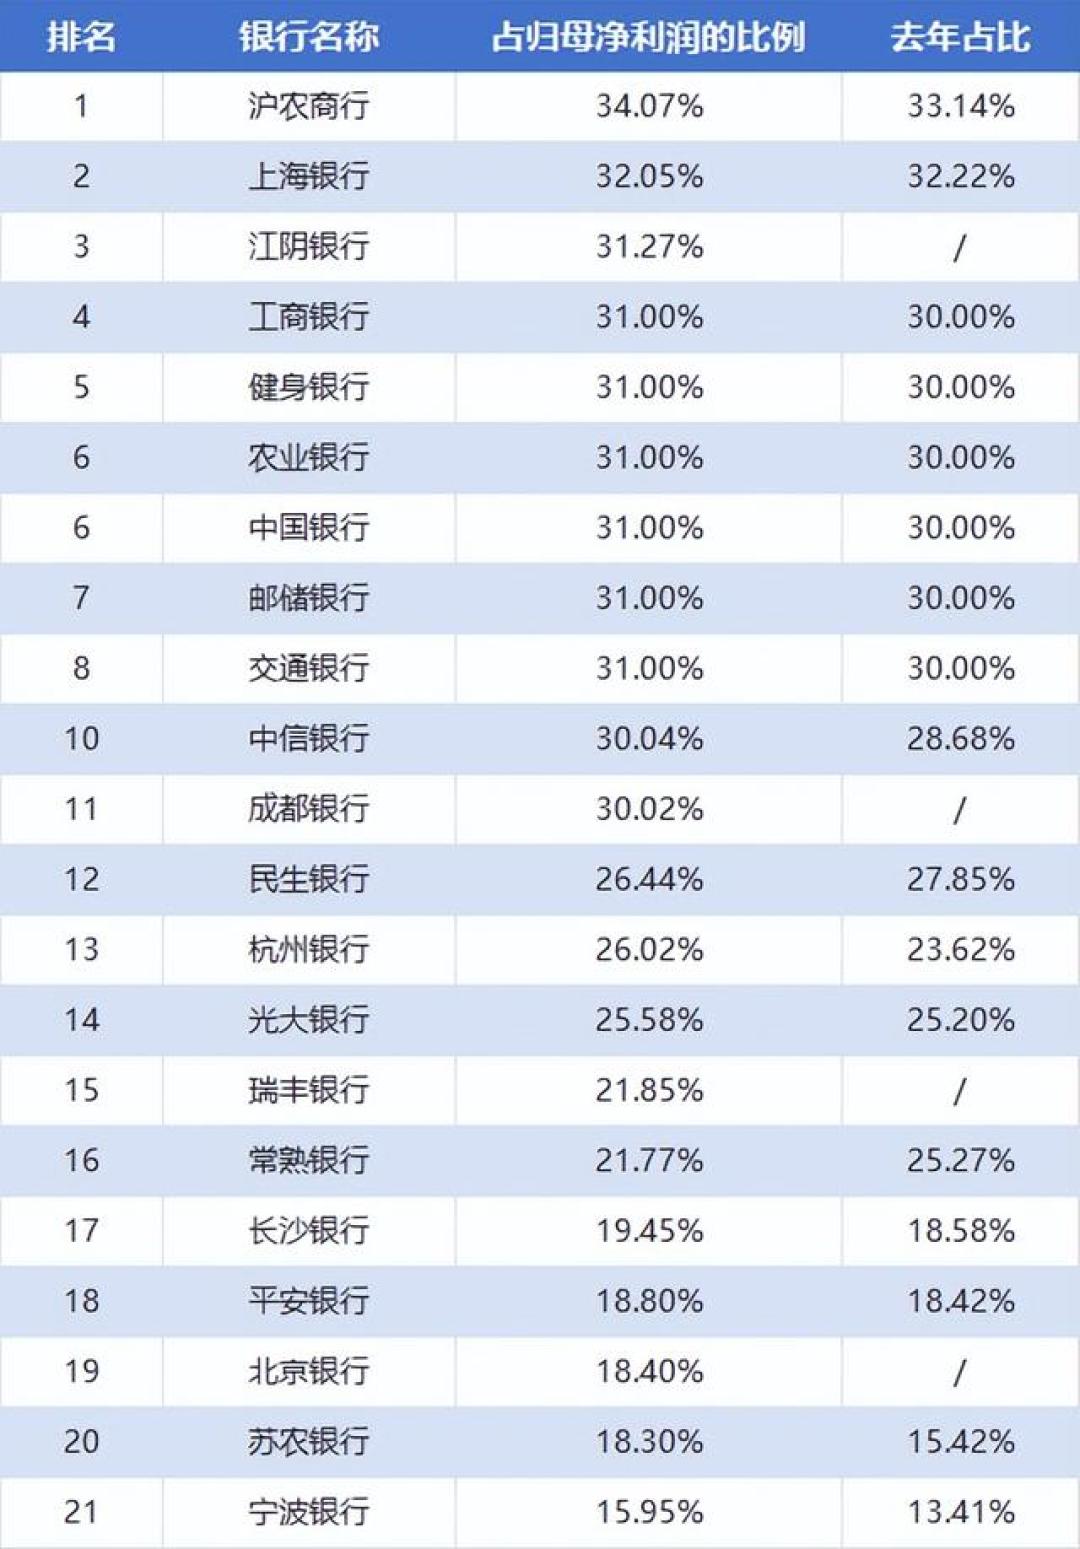
换句话说:浦发的分红总量在涨、比例没掉队,只是把全年一坨都押在了"年报这一次"。对比隔壁中信:2025年全年派现212亿元创新高,中期再单独发112.96亿元,一年两次到账。你就能理解股民的落差感了:不是浦发不给钱,是浦发给钱的次数少,"到账提示音"这个情绪价值,别人有,你没有。知乎
对收息党来说,"一次发"和"两次发"在到手总额上差别没那么大(税制还跟着持有期走),差别在两处:一是现金流节奏,指望中期红利补日常现金流的,浦发给不了;二是心理账户,板块走牛的窗口(比如今年10月)恰好是中期分红落地期,"边涨边分"的银行有双份话题度,浦发只占了股价跟涨的份——10月27日盘中涨超2%,是板块贝塔,不是自己分红给的阿尔法。
第三本账:省下的中期那一笔,钱花哪儿去了
这一本账最扎心,也最需要讲公道。铜狮蹲归蹲,浦发的账本自己有自己的算法。
先看浦发上半年的成绩单(中报及业绩快报口径):营收937.77亿元、同比+3.55%,归母净利润309.51亿元、同比+4.08%,二季度单季营收、利润增速分别提到约5.8%、7.8%,逐季在提速。6月末总资产104053.55亿元,以不到215亿元的优势反超中信,站上十万亿股份行头名之争的身位。知乎
但拆开看"质量的里子",浦发的留存有它的算术:
息差是股份行垫底位:上半年净息差1.43%,同比回升2BP,但在上市股份行里仍排末尾——招行1.83%、平安1.80%、中信1.62%都在前头。而且这轮企稳主要靠存款到期重定价压成本(二季度负债成本环比降8BP),资产端定价能力还没回来。知乎
非息是短板:手续费收入119.24亿元、同比-1.92%;其他非息收入少了28.73亿元、降14.3%,主要被汇兑拖累。
风险还在出清段:不良率1.25%较上年末下降,但市场要看到的是"见顶回落"的连续证据,不是一期数据。
一边是"业绩修复要留弹药",一边是分红比例已经压在30%+的体面线上——两头一挤,"一年一分"就成了最现实的资本安排:留存利润是补充核心资本最便宜的钱。Wind数据显示,截至10月14日,浦发银行年内跌幅达19.72%,排在42家上市银行的末尾。而它的分红总额还能涨12.72%。市场给浦发的定价,考的根本不是今年发不发中期,而是"出清"俩字什么时候兑现。利润回暖、股价垫底这种背离,8月就有自媒体直接写成《业绩报喜,涨幅垫底,浦发银行有点尴尬》。知乎
给长钱一个公道话:二季度险资股票资产净增约2633亿元,中国人寿传统险账户加仓名单里就有浦发(还有中信、江苏、杭州);全国社保基金持有银行股市值超2500亿元,财政部还在推动险资按FVOCI口径配置银行股。"不分中期"的浦发,并没有被最会算股息的那批钱拉黑。证券之星
到手计算器:0.42元×你的股数,税怎么扣
拿回最实际的:就算按2025年度那一次,你的到账长这样——
1万股:0.42×10000=4200元(含税);
差异化红利税按卖出时的持有期结算:持有超过1年免征;1个月至1年(含)按10%计,即420元;不足1个月按20%,即840元。派发时不预先扣税,别看到账金额先愣神。
对照板块统计:截至10月16日,银行AH指数股息率4.92%、中证银行指数4.01%,国有大行普遍4%以上(交行4.32%、邮储4.22%),股份行与优质城农商行多在5%—5.5%之间。浦发0.42元一股对应多少,拿你软件里的现价自己除,别抄网上的"精确股息率"。证券之星
10月31日交卷:三季报盯四个数
浦发被安排在10月31日披露三季报——那天是18家同日出稿,六大行全员+招行、民生、光大、华夏、浙商都在这天,10月30日则是中信、兴业等12家。月末两天合计30家、占42家的71.4%,信息洪峰躲不开。对你手里这只票,值得逐条对照的:证券之星
净息差:板块二季度净息差1.41%、环比+1BP,是2022年以来首次回升。浦发的1.43%能不能跟上企稳队形,还是继续垫底?证券之星
非息收入:手续费-1.92%的缺口,三季度有没有中收修复的迹象?三家券商对板块前三季度营收/利润增速的预测分别是7.8%/3.6%(国投)、9.1%/5.3%(国泰海通)、7.2%/3.2%(中信),方向一致、幅度打架,看浦发落在哪边。
不良率:1.25%往下走的斜率,以及信用卡中心那张320万罚单之后,零售风险有没有连带暴露。
分红表态:管理层有没有给"明年恢复/加入中期分红"留话头。贷款端还有个外部变量——9月20日LPR连续第16个月不变(1年期3.0%、5年期以上3.5%),定价下行空间基本封住。
最后,按人对号
拿浦发收息的长线:你该看的是139.88亿元、+12.72%、比例三年30%+这条主线,节奏少≠回报差,10月31日重点核对息差和不良的"出清进度条"。
想靠中期分红现金流过日子的人:今年这班车浦发没上;明年股吧大概率会继续拿这条问管理层,观察公告措辞。
被"银行股新高"吸引、还没上车的:别把板块贝塔当浦发的阿尔法——它今年还是42家银行里的跌幅垫底生,破净全行业未改(截至10月16日42家全部PB小于1)。想清楚你要的是股息叙事还是估值修复叙事,再看31号那份报告买不买单。证券之星
浦发的故事讲到10月底,就是半句话:"别的银行把红包拆成两顿发,它攒成一顿大的,顺带给资本留出喘气的空间。"这顿大的值不值,10月31日见分晓。
你今年收到银行中期分红到账的短信了吗?持仓名单里有没有浦发?评论区晒个坐标和到账金额,我统计统计浦发的"零到账"有多少。
(本文数据均来自上市银行公告及南都湾财社、证券之星、格隆汇、区域行研究等公开报道,截至2026年10月27日;仅为信息梳理,不构成投资建议。)