









89
28
1150亿美元不买芯片,买光:AI的瓶颈换人了
2026-11-03 23:00:24
0点赞
0收藏
0评论
11月2日深夜,Marvell 挂出公告:全股票收购 Lumentum,隐含企业价值约 1150 亿美元,1 股 Lumentum 换 4.5 股 Marvell。
我把换股那段看了两遍。4.5 这个比例不算好看,但它比任何一句"战略协同"都实在,两边的股东从此被绑进同一张财报。今年最大的一笔半导体并购,买的不是 GPU,也不是内存,是激光器、探测器,是把电变成光的那一小块。公告里那个 5500 亿美元的市场规模,是公司自己算的口径,第三方还没接话。
瓶颈不在算得慢,在送不出去
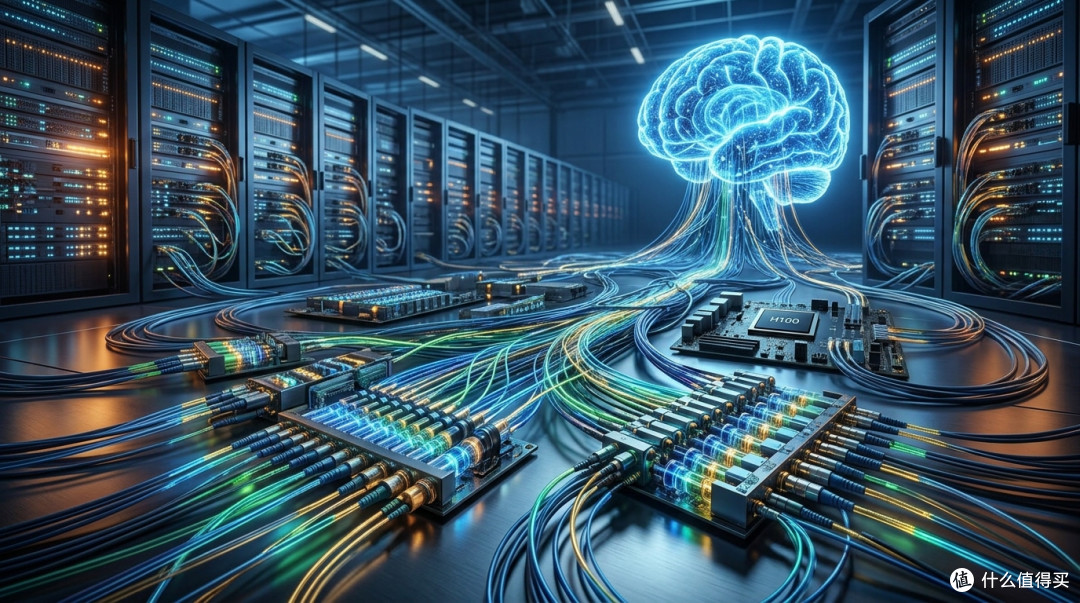
一个 GPU 机柜里最贵的零件,常常是那几百根线。
单颗芯片之间的互联已经跑到每秒 1.6 太比特。一个机柜要几百根光纤,把几十块板卡串起来。铜缆撑不住这个距离,超过两米信号就开始掉,所以从 400G 那一代起,机柜之间和机柜内部的长连接,陆续换成了光。
光模块的活其实很笨。把电信号翻译成光,送到对面,再翻译回来。
盒子拆开只有两半。一半是 DSP 电芯片,管电压时序。另一半是激光器和探测器,管电和光的互换。
麻烦在接口上。这两半过去由不同厂商分头供货,客户自己拧在一起,对接处的阻抗匹配要靠代工厂一遍遍调,业内说法是几个月。公开的拆解图里能看到那圈金线焊点,电芯片贴着光引擎,频率越高反射越难压,功耗和良率都从这儿漏出去。
合并要做的事,就是把这圈焊点从"两家商量着改",变成"一家在设计阶段定死"。
规格跳一档,能供货的就少一批
数据中心光模块,2025 年大约 350 亿美元,业内估 2028 年超过 550 亿。更值得看的是结构:1.6T 以上的占比现在不到 10%,预计爬到 30% 左右。
1.6T 不是把 800G 调快一格。激光器线宽、探测器响应、DSP 功耗预算,任何一项差一点,整条链路就在误码率上翻车。只做电芯片的公司,下一代的天花板由别人家的激光器决定,那 1150 亿就是为这一步伸手。
交割还隔着两道坎
交易预计 2028 年上半年完成。中间要过双方股东,也要过监管。美国 FTC 处理核心半导体并购,节奏通常是 15 到 18 个月,公告后 15 到 30 天进入等待期。英伟达买 Arm、高通买恩智浦,都卡在这一步。
全股票不用掏现金,代价是两边股东一起承担整合结果。两家在高速 DSP 算法和光子集成工艺上重叠得厉害,研发团队怎么合、产品线怎么裁,公告里一个字没提。
端到端也不是独家路线。Broadcom 拿自家交换芯片配光引擎,已经在云厂商那边拿到设计中标。Intel 的硅光也在推。合并之后,大客户少了一个能货比三家的供应商,这件事对买方不全是好消息。
更耐用的判断:钱在从"算"往"连"走
公司名可以不用记。这一轮里更耐用的判断是,AI 基础设施的钱正从算力那头挪到连接这头。
往后看三个可核查的点。下一代互联规格的良率什么时候公开,头部云厂商的新订单落在谁手上,军工级光器件会不会被要求剥离。哪一条卡住,2028 年上半年这个节点都得往后挪。
如果你平时只刷 AI 新闻,这里有条挺实用的提醒:别光看参数表上的算力数字,顺手查一下那套方案用了什么互联、带宽和功耗各是多少。真正的成本,往往不在芯片的报价单上。
我把这笔交易的换股条款和交割条件按时间顺序捋了一遍。2028 年上半年这个节点,你觉得是保守还是乐观?
作者提示含AI生成内容。作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~










