




















14
5
公积金躺着15万,一年利息1800:冲不冲还贷,一条公式算清
2026-11-14 04:07:13
0点赞
0收藏
0评论
6月那张结息单,纠正了我的心算
11月上旬,爱人账户的月冲刚签完,我趁势把全家的公积金账单又翻了一遍。公积金账户每年6月30日结息,去年我家两个账户合计拿到1,800元利息。
我第一反应是不对。结账日两本账加起来15万,按1.5%一年该有2,250元,怎么少了450?
翻出结息规则才搞清楚我错在哪:计息周期是上年7月1日到本年6月30日,一年里缴进去的6万块,是从7月到6月陆续进账的,平均只住了半年,按6万×1.5%÷2算,利息450元;期初已经趴在账上的9万,住满了全年,9万×1.5%=1,350元。两笔加起来1,350+450,正好1,800,跟结息单分毫不差。这笔账我第一次就错在没搞清「钱在账户里住了多久」——这个坑很容易踩。

钱躺在账户里的规矩
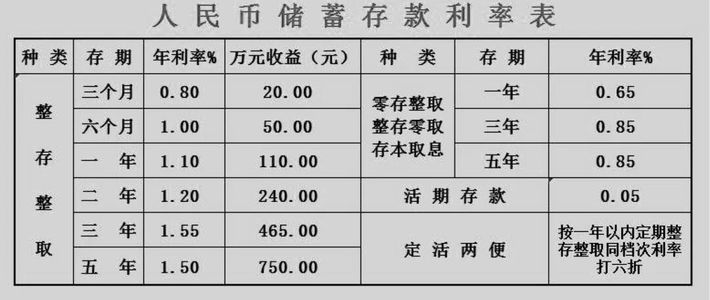
这个1.5%有官方口径:从2016年2月21日起,职工公积金账户的存款利率统一按一年期定期存款基准利率1.50%执行,当年缴存和上年结转不分档,每年6月30日结息一次,利息免税、并进本金接着滚。各地公积金中心和青岛早报都按同一个口径算:账户里10万块,一年结息1,500元。
更要紧的是,这笔钱不是想取就能取。不满足购房、退休、离市这些条件,想靠租房取也有额度:成都今年7月就租房提取额度公开征求意见,拟统一成每月1,800元、全年不超过2.16万元,现行规则里租赁未备案的每月只有1,200元。所以别把公积金余额当成家庭账本上的现金——它要么躺在账户里拿1.5%,要么进贷款这笔账。

冲还贷,就是把钱挪到另一本账上
冲还贷分两种,合肥市住房公积金中心和多地中心的线上指南口径一致:
月冲:每月从账户余额划扣当月的本息,账户不够的部分再从绑定的银行卡扣。月供本身不变,但工资轻松了。
年冲:每年一次,把账户余额直接冲抵贷款本金,再重算月供或者缩短年限。月供得自己从工资里掏,但本金降得快、省息多。
月冲 | 年冲 | |
|---|---|---|
钱花在哪 | 当月本息 | 直接减贷款本金 |
之后月供 | 不变 | 变小,或者年限变短 |
省息幅度 | 少 | 多 |
适合谁 | 现金流紧、工资顶月供吃力的家 | 工资有余量、想压总利息的家 |

我家这两笔账是怎么算出来的
我们2021年组合贷款买房:商贷部分余额60万,今年重定价后执行利率3.05%——央行10月30日公布,2026年三季度全国新发放商业房贷加权平均利率也是3.05%,我家这笔正好在这个线上;公积金贷款部分50万、20年,存量利率从2026年1月1日起执行首套2.6%,人民日报海外版11月初用同样的本金和年限算过:月供从2,735.59元降到2,673.94元。
第一笔,躺着不动的成本。 拿6月30日结账日的15万当例子,用1.5%和贷款利率的差算:商贷部分,15万×(3.05%−1.5%)=2,325元/年,这是钱躺着、贷款利息照常付的代价;只看公积金贷款部分,差1.1个百分点,是15万×(2.6%−1.5%)=1,650元/年。
第二笔,年冲的数。 两个账户合计每月缴存5,000元,一年6万。年冲是每年把余额冲本金:这6万冲掉后,头一年少付的利息是6万×3.05%=1,830元,后面每年跟着本金降。月冲则是这笔钱化在每月本息里,本金降得慢,头一年省下的比这个数小。
(上面两笔用的是我家的贷款参数做演示,利率取的是前文官方口径;你家用自己合同上的数字重算。)

改合同之前,我先查了三件事,一件都饶不了人
一是锁定。 上海的规则:冲还贷方式要执行满一年才能申请变更,变更之后一年内不得再变。我的月冲是去年8月签的,今年4月我想改年冲,页面告诉我执行未满一年,最早等到8月——一个不留神,我家按旧方式多跑了4个月。

二是批次。 上海年冲每年就4月、9月两个批次,错过一班车等好几个月。别的地方批次规则不一样,动手前先去当地公积金中心公众号查窗口。
三是保留额。 太原今年10月公布的按月冲还贷细则:先从借款人账户扣,不足再扣配偶;两个账户各保留100元,保留额之外不够抵一个月本息时,协议自动终止,只能回App重新签约。我爱人账户余额是两头里少的,这条我看了最久。
我家最后这么定的
我把账画成三步决策树:
公积金账户之外的应急金不满6个月家庭开销?→ 先用月冲保工资现金流;
贷款利率高于1.5%吗?→ 高于才值得把账户的钱「挪」进贷款,组合贷先冲利率高的商贷部分;
未来两年有换房、二套或者大额现金计划?→ 有就慎签年冲,签了至少锁一年。
我家走出来的结果:我的账户今年8月改成年冲,9月批次把账户里的旧余额直接冲了商贷本金;爱人账户今年9月刚签月冲,按上海的规则要执行满一年,又只能等4月或9月的批次,就让她先按月冲走,替工资现金流挡一阵。定期存款另算一本账,公积金账户里的钱,我家从来不划进应急款。

你家的账重算只要三步:先用「余额×(贷款利率−1.5%)」看躺着付的差;再用「年缴存×贷款利率」看年冲头一年能省多少;最后去当地公积金中心页面查三样——变更锁定时点、年冲批次、账户保留额。三步里有任何一步查不清,就先别去办变更。
作者声明:以上是老周替自己家算的账,我的选择不是普遍建议,具体办理以当地住房公积金管理中心现行规定为准。
内容由AI生成





