3月,云鲸发布逍遥003,双目视觉、VLM识别、自维护,首发优惠叠加国补后5199元起。五个月后,扫地机线上均价跌到2824.9元,同比少了13.6%。
中间隔着两千多块钱。
10月19日,广发证券一份研报援引奥维云网监测:9月28日到10月11日的双节促销期,扫地机线上销售额同比下滑26%。科沃斯跌17%,追觅跌23%,石头跌31%。超聚焦
云鲸跌了51%,接近行业均值的两倍。科技Nice
另一组数据是反的。2026年前四个月,云鲸毛利率提升超过10个百分点,海外收入同比增长近50%,国内线下渠道增速突破150%。科技Nice
创始人张峻彬在5月给出过一个排序:先提组织效率,优先看利润,最后再追规模。
线上那条陡降的曲线,就是这个排序的账单。
份额不是这个月才掉的。洛图科技的数据里,今年1到2月,云鲸国内线上销售额份额还有7.7%,排第四;7月降到6.3%,排名掉到第五。
8月回到6.7%,前面站着份额8.2%的米家和追觅。同一个月,石头和科沃斯分别拿走33.8%和32.5%,两家合计66.3%。超聚焦
行业正在降价换量。8月线上销量微增4.4%,销售额却跌了10.1%。3000元以下的价格带被各家用配置填满,跟进去就是赔本赚吆喝。
云鲸的选择是砍掉线上低毛利、高买量成本的促销单品,收紧渠道乱价。毛利立刻好看了,货架上的位置也空了出来。
更麻烦的是产品卡在了中间。今年旗舰是5199元起的逍遥003。可8月增长最猛的是超薄嵌入式,销售额同比涨143.6%,占全行业29%。科技Nice
这块增量里,石头一家吃掉47.1%。一边是均价往下走,一边是增量集中在能塞进定制柜的机型。云鲸手里那台高客单旗舰,既不够便宜走量,也没踩中最肥的细分。
组织的震荡也在同一时间发生。过去一年,产品、中国区、海外三条线的负责人先后离开。
2025年初,产品副总裁李阳离职;2025年11月,从石头挖来的中国区负责人王俊刚走人,任职不到一年;2026年初,联合创始人吴一昊卸任管理职务。
CMO阎乐、AI产品负责人郭亚楠、硬件结构负责人余成志也在同期出走。员工从1600人减到1400人。
张峻彬向媒体复盘过一个内部教训:前端销售提报要货,等工厂把货生产出来,前端却说已经不需要了,机器直接变成积压库存。
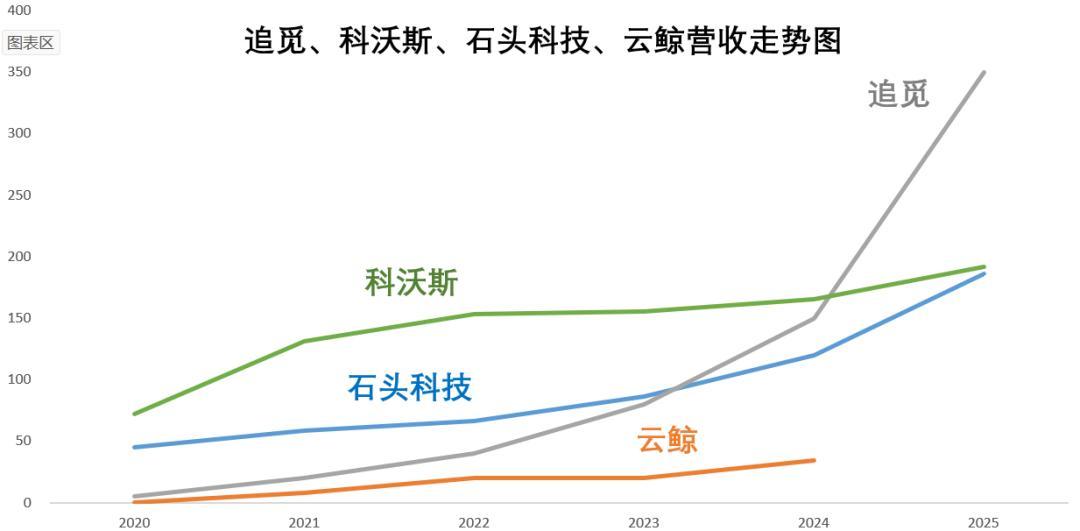
2025年内部定的营收目标是50亿,实际做了34亿,不到石头186.95亿的五分之一。多数月份亏损,中国区绩效按6.5折发放。超聚焦数智研究社
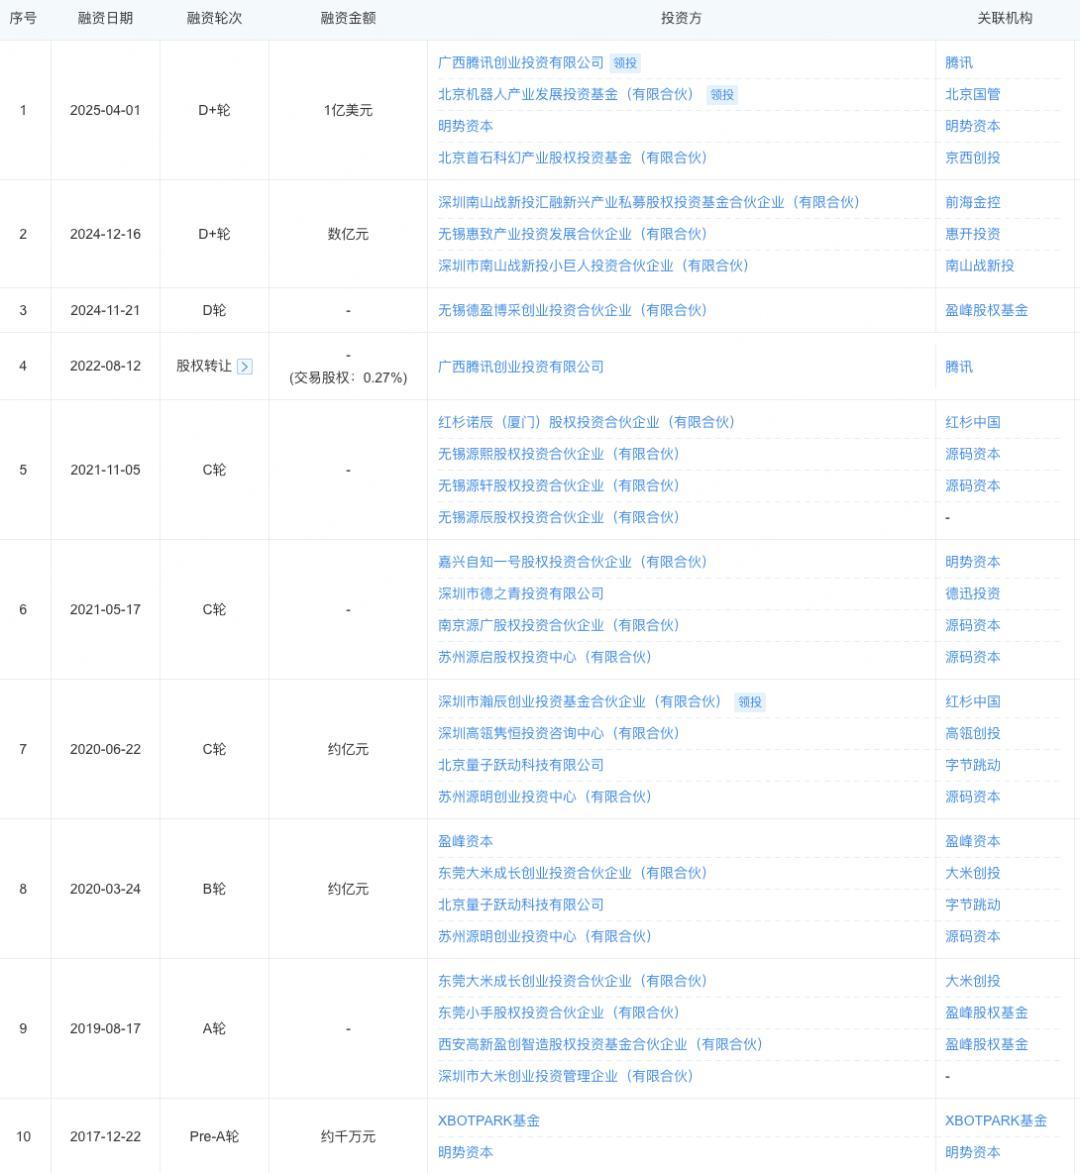
资本那头是另一个故事。2025年4月,腾讯与北京机器人产业基金联合领投1亿美元,估值突破百亿。36氪
张峻彬在全员信里说,资本市场团队正在为香港上市做最后冲刺。可港股看的是现金流、份额和团队稳定性。六位最了解公司基本面的人,在递表前陆续离场。
产品本身并不差。2026年3到4月,在没有外部补贴的常态化市场里,云鲸拿过全网扫地机好评率第一,收入和毛利率都创下历史新高。数智研究社
它输的不是产品,是行业已经不允许它按自己的节奏走。
毛利改善的另一面,是品控和售后的压力。黑猫投诉上,云鲸的投诉量在涨,漏水是最高频的故障,“过保即坏”是另一个集中点。36氪
对正在看云鲸的人,短期能感受到的是价格和渠道变化。长期要看的则是服务网点、老机型OTA和配件还供不供得上。
张峻彬说,较大的架构调整已经基本完成,组织效率会在2026年三季度达到“足够好的状态”。现在三季度已经过去。
接下来能看的信号不多:港股递表有没有进展,线下150%的增速能不能撑住,以及下一款走量的机器,能不能把线上坑位买回来。
省出来的利润可以过冬,牌桌上的位置,还得靠产品重新打回来。