










99
53
羊存栏八年新低、羊肉价创年内新高:今冬涮肉为啥便宜不了
2026-11-05 16:44:04
0点赞
0收藏
0评论
眼看就到立冬,第一顿涮肉已经提上日程。最近买过羊肉的人多半有感觉:今年的羊肉,贵了。
感觉没错。山东省畜牧总站9月下旬的周度监测里,全省羊肉零售均价79.42元/公斤,同比涨了10.55%,创下年内新高;农业农村部对全国500个县集贸市场的监测,8月羊肉均价72.89元/公斤,同比涨5.9%。到10月上旬,行业行情报告里的羊肉价格已经突破80元/公斤——一斤合40块钱。
有人想再等等:肉贵是季节性的,立完冬、涮肉需求一过,价格不就回来了?
我的判断是:别指望。这一轮涨价不是季节在起哄,是供给端出了实打实的窟窿,而这个窟窿,今年冬天补不上。
窟窿在供给,而且今冬填不上
先看存栏。到今年二季度末,全国羊存栏28517万只,比去年同期少了1566万只,降幅5.2%。这已经是连续第四个季度站在3亿只关口之下,处在近八年低位。去年底更低,只有2.7亿只。
再看出栏。上半年全国羊出栏12396万只,同比少了884万只,降6.7%,是近八年同期最少。对应到肉上,上半年羊肉产量202万吨,同比降3.9%,近六年同期新低。山东更明显,二季度羊肉产量同比降了近两成。
还有进口。很多人默认国内缺了有进口肉兜底,这条路今年也变窄了。海关总署的数据,1到7月羊肉进口19.2万吨,同比下滑19.8%,少了整整4.7万吨,7月单月还在降16%。不光量在缩,海外养殖和冷链海运成本在涨,进口羊肉从"量降价低"变成"量降价升",低价冻肉压制国产羊价的日子,暂时结束了。
窟窿为什么补不上?因为羊慢。羊从配种到出栏要16到18个月,比猪慢一大截。更要命的是,能繁母羊的基数在前几年的亏损里被持续淘汰——淘汰一只母羊,等于砍掉之后两年的产能。就算现在有养殖户下决心补栏,按这个繁育周期算,那批产能真正走上市场,也得是2028年的事。
所以这个冬天羊肉有多少,其实早就定了。悬念只剩一个:价格能涨到哪去。
但天花板被猪肉焊死了
听到这儿先别急着清空冰箱囤肉。这轮行情的另一面,是天花板上压着两块实心的石头。
第一块是猪肉。山东的肥猪出栏价一公斤才11.31元,全国猪肉批发均价10月27日是15.70元/公斤——去年10月中旬还在18.85元,同比跌了超过16%。猪肉这么便宜,羊肉一旦冲得太高,买肉的人转头就去买猪肉鸡肉,屠宰企业不敢放开涨价,怕货砸在自己手里。替代效应这个东西,在肉案前从来不讲情面。
第二块是冻品库存。前期低价进的进口冻羊肉还在消化周期里,行业手里有存货,现货就断不了供,价格就飞不起来。
所以机构对四季度的预判高度一致:温和上涨、稳步抬升,暴涨概率很低。翻译成大白话:羊肉价格的底,被供给缺口托住了;顶,被猪肉价格焊死了。贵是真贵,但贵不出格。
“羊价要崩”?先对一遍数据
10月以来,市面上流传不少"羊价要变天、马上能买便宜肉"的文章,理由通常是进口多了、出栏多了、促销多了。
拿数据对一遍。进口:海关口径,前7个月同比降19.8%,方向完全反了。出栏:上半年同比降6.7%,也是反的。这类文章通篇给不出一个官方监测数字,信源全是"懂行的朋友"。
有一个信号是真的,但经常被读歪:双节过后,部分产区的活羊价格确实出现了阶段性回落,10月上旬东北一些产区的活羊价还小幅走低——那是前期压栏的养殖户集中出栏,行业9月就预判过这个节奏。可要注意两件事。第一,回落的是源头的活羊价,从活羊到你锅里的肉,中间还隔着屠宰、运输、批发好几道环节,零售端10月上旬照样突破了80元/公斤。第二,源头肯出栏,恰恰是因为价格涨到位了、养殖户愿意落袋,这是高位的正常修正,不是下跌的开始。
口径也要分清:活羊价(30元/公斤上下的出栏价)、白条批发价(65.9元/公斤左右)、零售价(80元/公斤上下),是三个数字。看到"活羊价回调"的标题就高兴,高兴得早了点。
那这冬天的涮肉到底怎么买
既然"等降价"这条路基本堵死,更实际的问题是怎么买得聪明。几条具体建议:
别囤。家用冰箱不是冷库,冷冻贮存≤-18℃那套标准是给冷链设计的,家用冷冻室天天开门,温度上上下下,冻羊肉放上一两个月,口感和风味就明显打折。随吃随买,一次买一顿的量,最划算。真要备货,也按一两个月的量封顶。
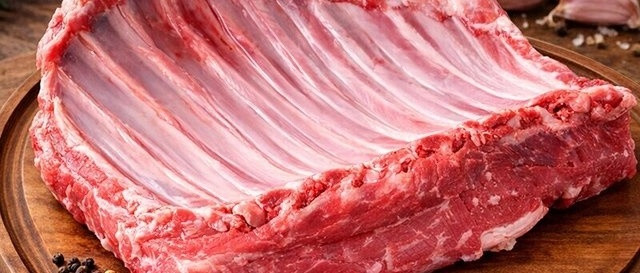
部位能省一笔钱。羊腿、羊排是热门部位,价格最硬;炖汤、红烧的话,羊脖、羊腩、羊蝎子实惠得多,风味不差,差价是实打实的。
盯住日历。元旦、春节前的三五天是全年最贵的窗口,节后平淡期价格会松一些。要大量用肉,错开这几天。
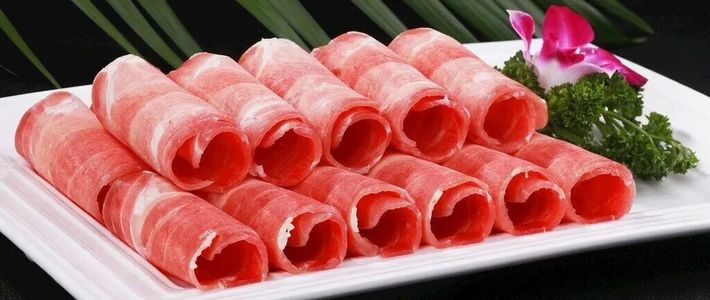
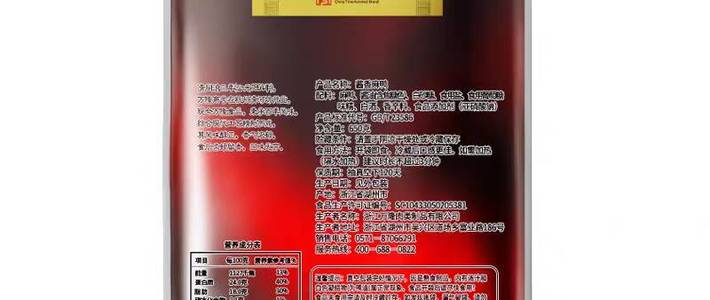
低价要长个心眼。鲜羊肉颜色红润、脂肪乳白,发暗、渗水、带腥闷味的别碰;价格低得反常的"鲜羊肉",警惕反复冻融的库存货。买冻肉卷看原包装上的生产日期,袋子里冰霜结得厚、像反复上过冻的,放下。另外,羊肉卷单价明显偏低的,翻到背面看品名和配料表:配料里除了羊肉还有别的肉、一串添加剂的,那是调理合成的肉卷——不是不能吃,但别按原切鲜肉的价钱付。
顺便说清一件事:进口冻羊肉的大头走的是商超冻柜和餐饮渠道,国内羊肉的进口依存度只有12%左右,菜市场的主角始终是国产鲜肉。所以如果你在火锅店觉得肉卷没怎么涨价,那多半是进口冻片在扛价;真正在涨的,是你家楼下菜市场那扇鲜羊。这是两块价签,别混在一起算。
这轮是修复,不是失控
换个视角看源头,这轮涨价的另一头,是养殖户熬了很久的翻身仗。去年4月,全国活羊均价31元/公斤,同比跌6.8%,是近四年同期最低;山东的监测里,羊肉价格直到去年5月才同比转正——在那之前,跌势整整走了40个月。
现在羊粮比涨到12.85:1,盈亏平衡线不过8到9,养一只羊出栏能赚150到270元,终于回到赚钱区间。但这笔钱是周期溢价,不是养殖水平突然变好,而周期溢价这东西,来得快,退得也快。
苗头已经有了:二季度末全国羊存栏比一季度末多了421万只,环比增1.5%,是连续四个季度下滑之后第一次明确的筑底信号。羊的周期比牛快得多——16到18个月对27到28个月——所以这轮高价窗口大概率长不了。但"长不了"是以年计的,不是这个冬天。
所以结论很简单:这个冬天,涮肉照吃,该买就买,选对部位,别囤货,也别等降价。真想等便宜,盯着的不是菜市场的价签,是接下来一年存栏那个数字能爬回去多少。
内容由AI生成