

作为“理财稳学家”,我信奉“稳字当头”的生存哲学。过去三年,我通过“阶梯式储蓄法”实现存款从0到15万的跨越:每月工资到账后,先强制存入10000,再将3000元转入货币基金作为流动资金,剩余部分用于日常开销。这种“先储蓄后消费”的模式,让我在2024年股市震荡中成功避险——当同事因基金亏损焦虑时,我的国债收益已覆盖全年房租。
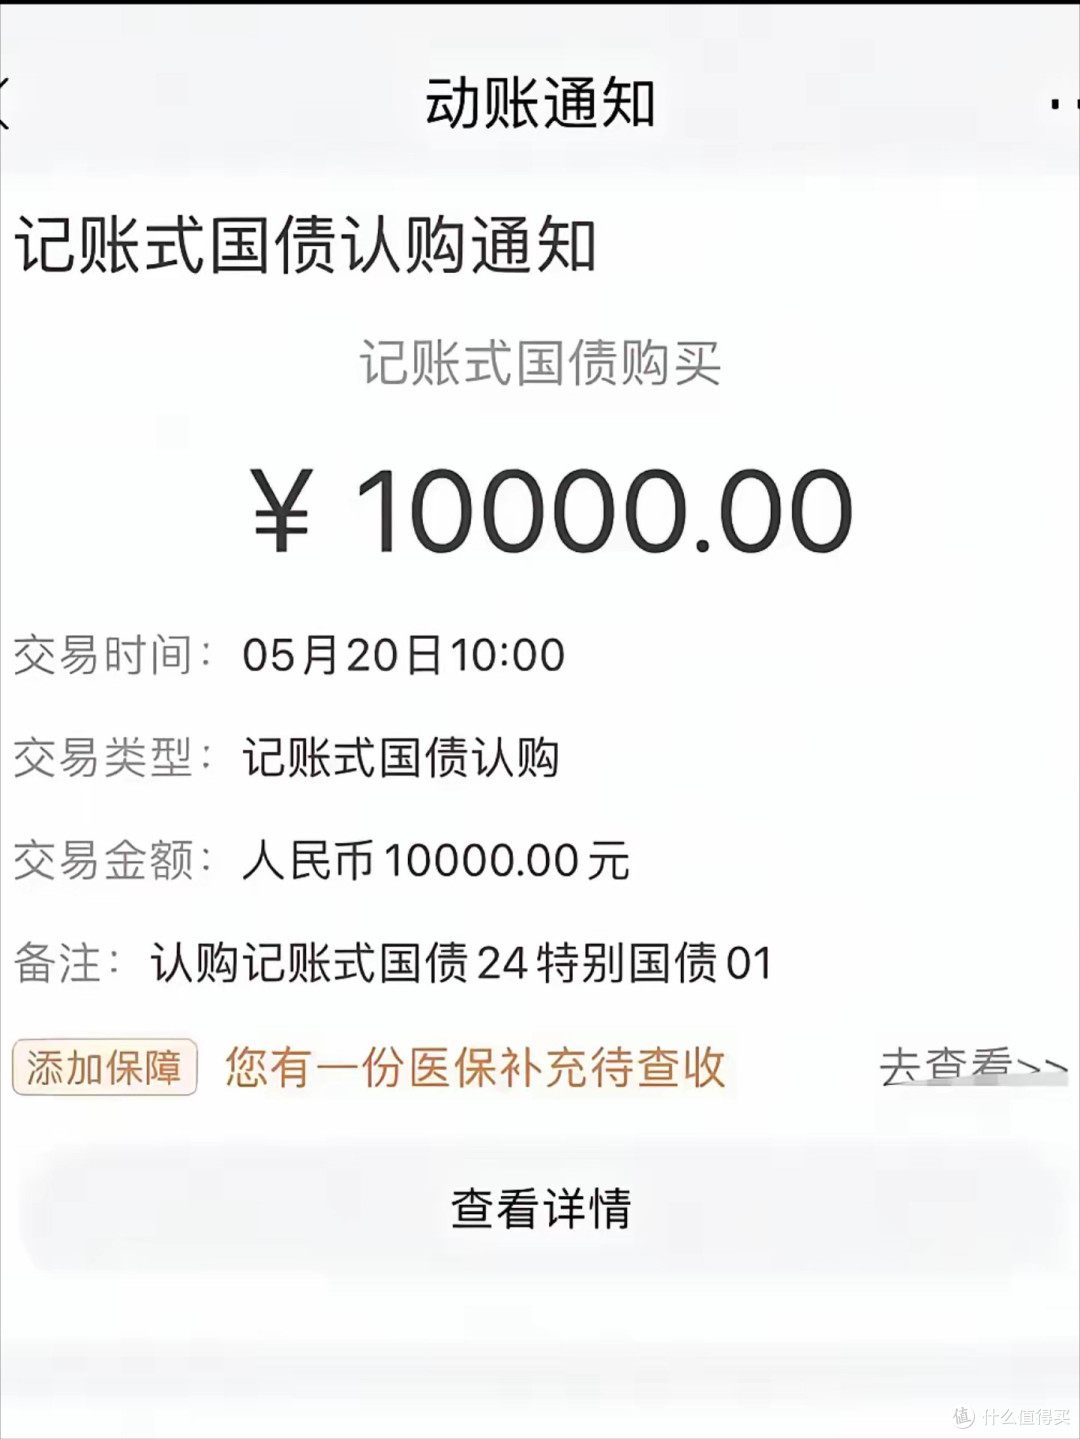
我的理财核心是“三不原则”:不买股票型基金、不参与虚拟货币、不碰P2P。去年朋友推荐某“高收益理财”,我坚持用“三问法”判断:是否保本?是否能随时赎回?是否有银行托管?最终发现该产品存在资金池风险,果断放弃。如今我的资产配置中,国债占比40%、大额存单30%、货币基金30%,年化收益约3.2%,虽不高但胜在安心。
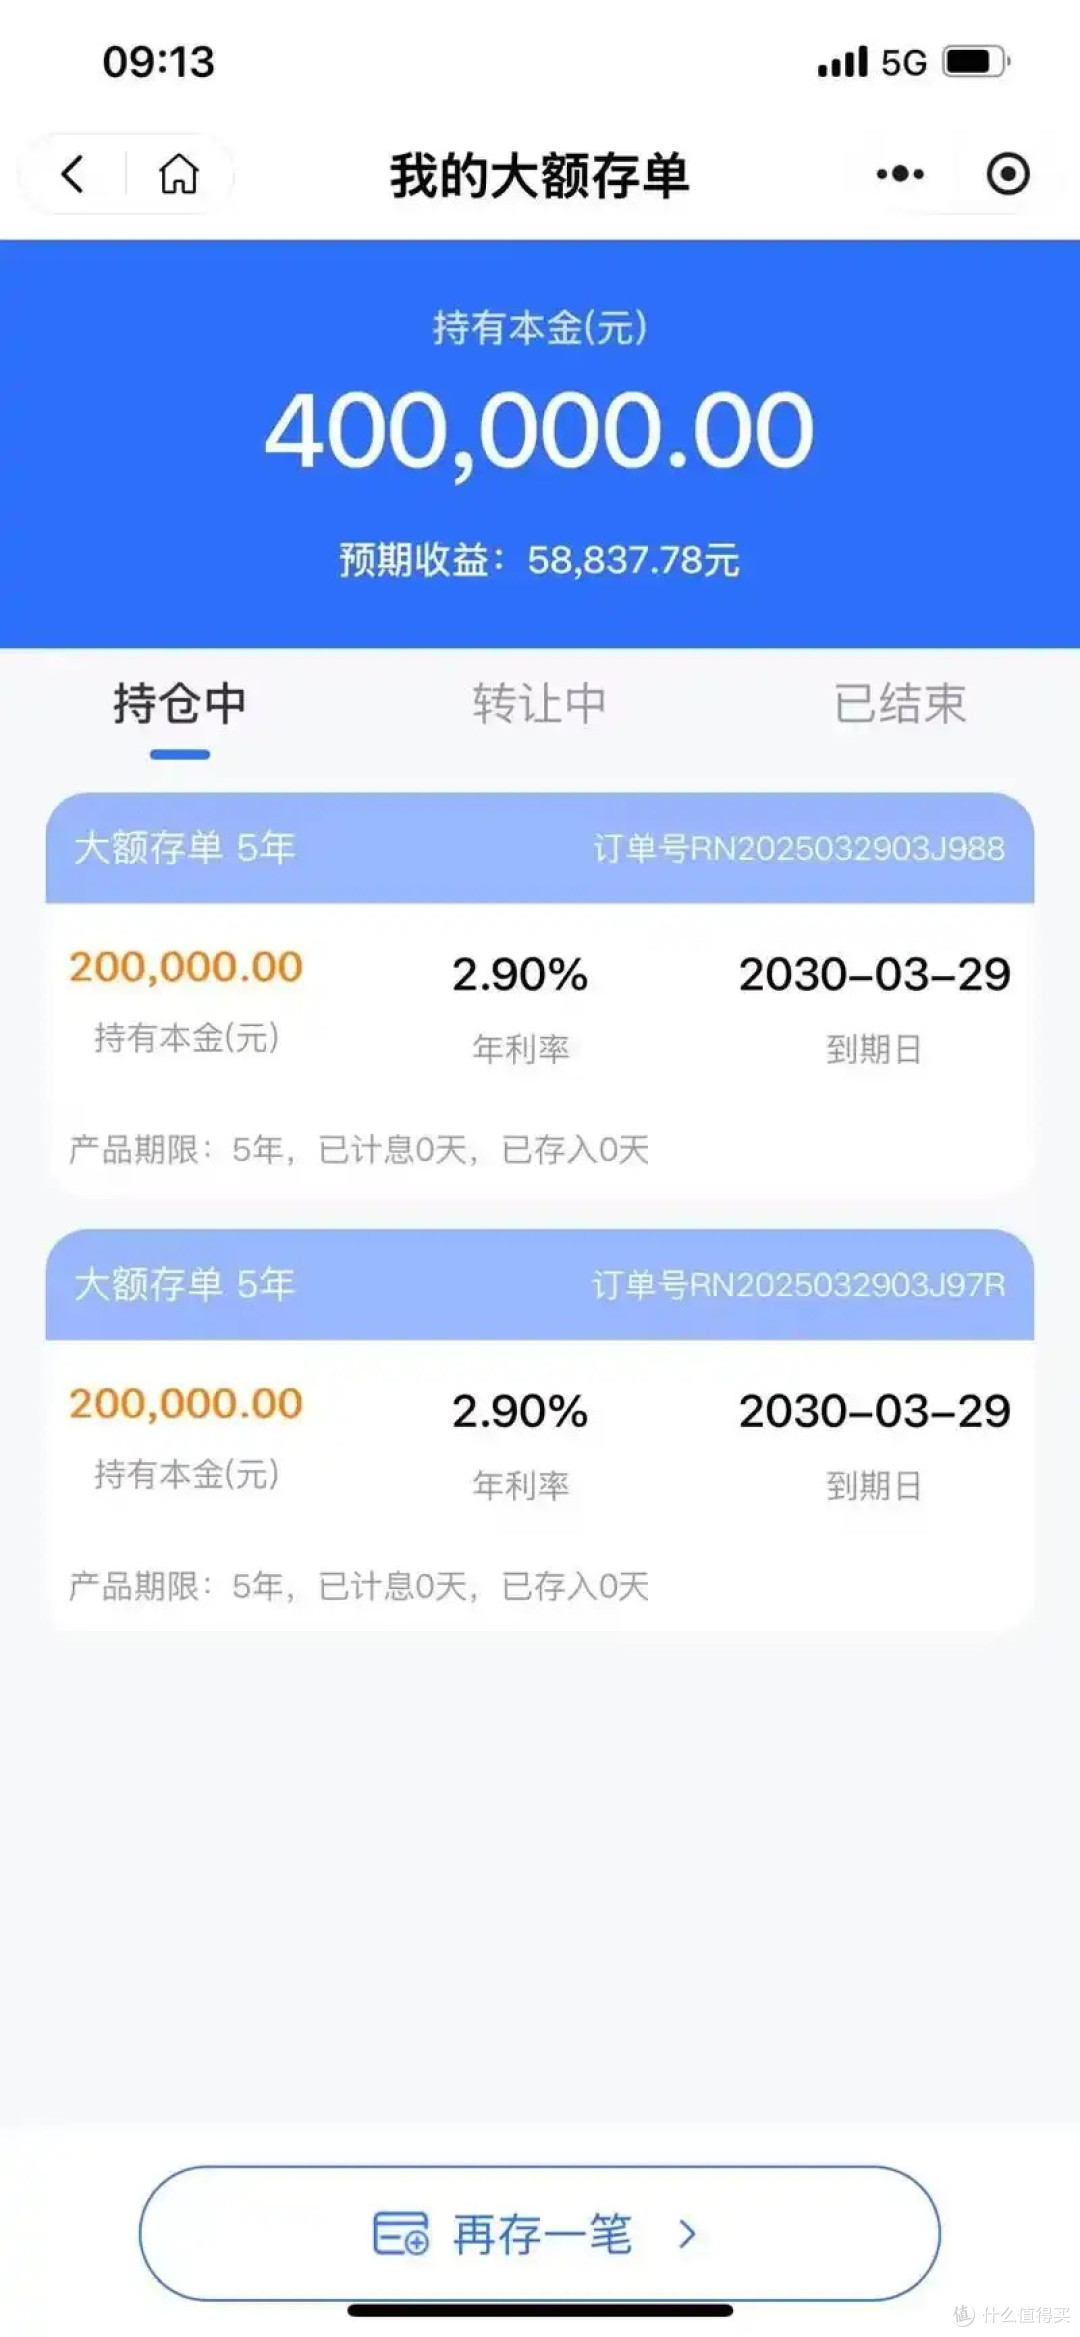
“稳学家”的快乐在于:当同龄人因消费主义焦虑时,我已用存款构建起安全网。去年家里装修,我从容取出20万元应急资金,无需向亲友借钱。这种“睡得香”的幸福感,远比短期高收益更珍贵。
当前文章无评论,是时候发表评论了