9月15日,迈克尔·戴尔在高盛大会上当着资本市场放话:AI引发的半导体结构性短缺短期缓解不了,2027年的缺料情况会比2026年更严重,而且缺货比涨价更麻烦——他还顺手给了个注脚:戴尔凭长期稳固的供应链合作,可灵活调配产能。说这话的当天,戴尔股价盘中一度涨超6%、再创历史新高,年内累计涨幅约355%。微博IT之家
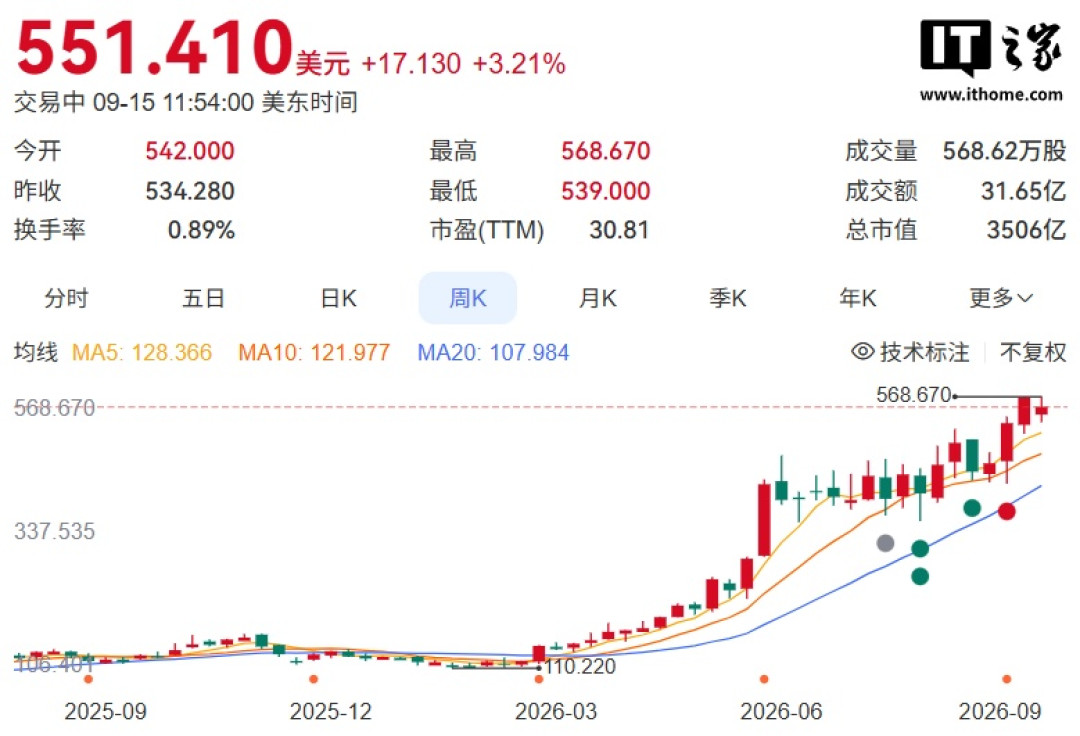
资本市场对"2027更糟"这句话的反应,和等等党完全不同:一个在定价"垄断供给",一个在担心"还要不要等"。
前两句你上个月大概率已经听腻了——这轮涨价潮里,"明年还得涨"的消息换了好几轮主角。真正值得你把下单计划改一版的,是"缺货比涨价更疼"这个判断,以及不在戴尔自己嘴里的两份报价单。
一、先把"未来两波涨价"定下来的,不是戴尔的嘴,是两份报价单
第一份:苹果认了的。9月15日,界面新闻从产业链获悉,苹果已接受三星电子2027年一季度存储芯片报价:DRAM接近2.0美元/Gb,NAND闪存接近0.33美元/Gb,较今年三季度上涨30%—40%。买电脑的人对"2.0美元/Gb"没概念,换个说法:连苹果这种议价权的怪物,都放弃了"等2027年回落再下单"的选项,选择锁价保量。你的目标机型在2027年Q1的物料成本地板,这份合约已经帮你钉死了。知乎
第二份:戴尔自己电话会里的。截至7月31日的FY27Q2财报营收创了历史新高,单季净利润暴涨256%,全年指引继续上调。但电话会上给出的缺料清单同样具体:戴尔在电话会上直言供应仍然不够,DRAM、NAND、CPU、硬盘、ABF载板、光学器件都在名单上。注意这个画面——一家手握创纪录AI服务器积压订单的公司,先承认的是"不够供",而这些料,和你要买的笔记本、小主机、准系统,用的是同一张桌。36氪知乎小红书
挤走这些产能的去向也有公开坐标:美光HBM月产能2026年底有望做到10万片、较去年翻倍。SK海力士更不客气,为HBM4E准备的1c nm工艺预计2027年初就升为其第一大DRAM工艺。最先进的产能,正在从你的内存条上被抽走。IT之家IT之家
再补两个参照系:国内算力同周集体提价,昇腾950PR由约6万元升至8万元以上(+30%)、910C板卡由约9万元升至11万元以上(+20%)。央视财经8月下旬的报道则点得更直接:在亚马逊提价之前,苹果、微软、戴尔等科技企业已通过上调产品售价、缩减硬件标配内存的方式把成本传给了消费者,部分存储产品涨幅约60%。知乎央视财经
四路不同来源指向同一件事:问题已经不是"终端还会不会涨",而是"以什么形式涨、涨在哪台机器上"。
二、“缺货比涨价更疼”,翻译到你的购物清单上是三件事
CEO嘴里的"缺货",不会以"无货可买"的形态出现在你的购物车里。它有三个更安静的形态:
1. 标配越卖越薄。“缩减标配内存"已经被官方媒体点名。同一台机器,去年标配16G、今年从更低容量起步,名义上"没涨价”——但你想补到能用的状态,得按现在破千的内存价自己掏。这比涨价隐蔽,因为它不出现在价签上,出现在参数表的默认行里。央视财经
2. 低价的落点会漂移。双11的低价可能不会消失,但低价落位大概率从"甜点配置"滑向"丐版配置":你想买的32G+1T那档,地板成本被2027Q1的存储合约钉住,能省的只有渠道补贴的部分。换句话说,双11你等到的"历史低价",参照物可能是"今年9月的新挂牌价",而不是2025年的旧价——后者在2027年之前,日程表上没有。
3. 产能按利润率分配,消费线拿剩的。“戴尔可灵活调配产能"这句是承诺,也是剧透:料紧张时,优先喂给最赚钱的订单——AI服务器排第一,高利润的游戏本/工作站排第二,走量的消费本拿剩余产能。落到具体购物场景,风险不是你看中的型号"涨价”,而是它的某个内存版本、某个补贴SKU"下架不补"。(这条是从分配逻辑推出的判断,不是事实,怎么验证往下看第四节。)
配套的一个反常识结论放在这:他说"戴尔有产能",真正的信息量在反面——这轮缺货先干掉的是没有长协能力、给不出"比戴尔便宜"的中小品牌。拿"它比戴尔便宜"当换品牌的理由时,前提得是对方在2027年之前都还能按那个价供出货。
三、把问题换掉:还在等双11的人,2026年9月15日之后的新方案
你的情况 | 9/15之前的等法 | 今天之后的等法 | 你真正要等的东西 |
|---|---|---|---|
旧机还能战,只是心痒 | 忍到双11 | 继续忍,别进场 | 等的需求本身——你的成本不涨,别人的涨 |
必须买、预算卡死 | 等最低价那天 | 甜点配置(32G档)进预算上限就出手,别纠结最后200 | 一个"配置还在"的瞬间,不是降价 |
必须买、预算有余量 | 等国补+平台券 | 照等,但"值不值"的基准从2025价改成本月新挂牌价 | 渠道补贴,不是产品降价 |
准备DIY/捡垃圾佬件 | 等内存回落再配机 | 路线换向:给现有机器扩容,好过2026年从零配新 | 二手与上游的跟涨节奏 |
不锁定戴尔、纯比价 | 谁便宜买谁 | 先查对方2027前的交付记录再谈价 | “它卖不卖得出”,不是"它贵不贵" |
四、日历上值得存的三个信号
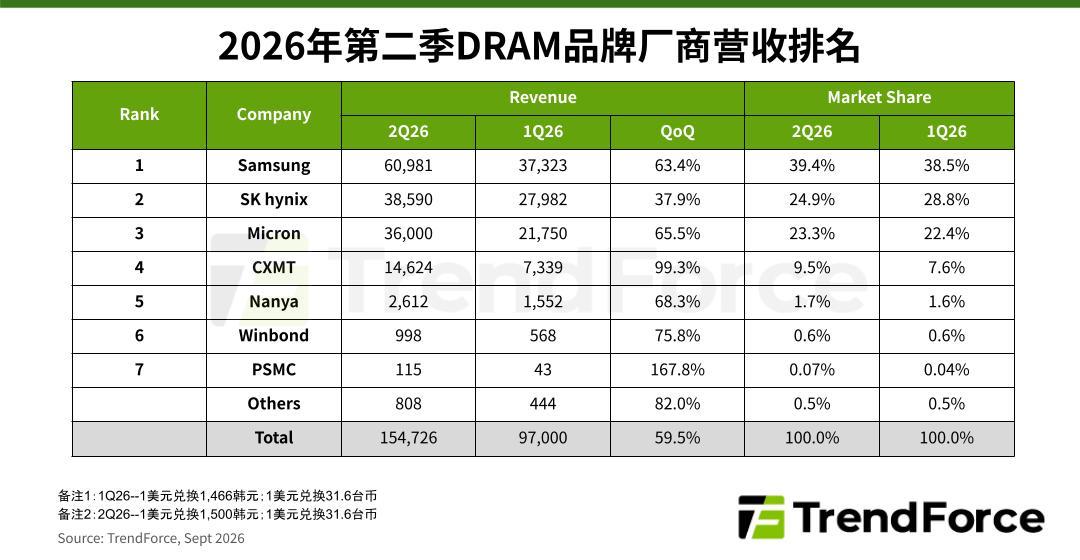
看2027Q1合约的第二家。苹果接受+30%-40%是风向标;如果10月底前出现任何一家OEM把该季度报价谈到走平或回落,等策略立刻复活;没有的话,双11所有的"低价"都按"渠道补贴的结果"来理解。顺便把"等国产把价格打下来"这条也校准一下:TrendForce数据,长鑫DRAM营收2026Q2环比几乎翻倍、市占逼近10%。而8月初界面新闻报道,长鑫拒绝了苹果的压价,要求报价不低于三星电子和SK海力士——国产产能同样坐在卖方席位上,它改变的是份额分布,不是"降价日程表"。IT之家界面新闻
看10-12月新机首发页的默认内存。如果接下来几个首发机型,低配重新回到8G起步、甜点档悄悄砍单,"标配变薄"的推论就被坐实——那时你对"旧价格"的最后一点念想也可以删了。
看二手的定价逻辑。这轮涨价周期里二手戴尔已经被围猎过几轮,盯一个细节:挂价是继续跟着"比全新便宜"定价,还是开始跟着上游存储报价动。后者一旦启动,说明缺料从生产端传导到了流通端,连"等不到新机就买二手"的退路都会开始涨价。
五、最后
戴尔CEO在高盛大会说"2027比2026更糟",不是喊你现在买——那是渠道的话术。他递过来的是一根更冷的标尺:"回到2025年的价格"在2027年之前不会发生,而"同样的钱能买到的配置"正在慢慢变薄。
今年双11真正值得规划的变化在这:你等的不再是一个价格,而是那一档"内存容量、焊不焊、还能不能加"的组合,在当前成本地板上的最后一次出现。
下单之前,先看清页面的是配置,不只是价格。