每年一到九十月,就是车险续保的"过渡月"。但今年车主们刷论坛,问得最多的不是"买什么",而是"多少钱才算正常":湖南一位开了6年车、从没出过险的宝马车主,续保报价比去年贵了一千多。上海朗逸车主第二年交了2845元,还在评论区全网问"买贵没有"。还有人晒出"返现下来2850"的截图,求懂行人帮忙把关。微博小红书小红书

同样一句"今年车险贵了",拆开看其实是两笔钱:一部分是报价单上的数字真的变了,另一部分,是过去那层"返现、送油卡、送保养"的隐性折扣,正在被监管一点点收走。续保前先分清这两笔,再决定你该生气、该砍价,还是该后怕。
第一本账:你拿到的"返现",从来不是保险公司的折扣
老车主都熟悉这套默契:报价4100,业务员私下返你650,实际3450,皆大欢喜。但这钱的来源不是公司让利,而是保险公司付给渠道的手续费——业务员把佣金掏出来返给你,法律上叫"给予投保人保险合同约定以外的利益"。《保险法》早就把这条写进了保险公司从业机构和中介人员的禁止行为清单,保险公司、代理人、经纪人都不得给予投保人合同约定以外的任何利益。只不过过去多年,市场上默认了这套"暗折"玩法。知乎
2024年4月开始,口子收紧:上证报从业内获悉,国家金融监督管理总局印发《关于加强车险费用管理的通知》,部分保险公司随即要求代理、经纪渠道自4月15日起执行严格自律,禁止通过返现、赠送等方式承诺约定外利益,并首次在车险领域提出"查处、通报、挂钩"三项机制。到了2025年下半年,行业费用进一步压降,有保险从业者总结得很直白:佣金砍到很低,公司"无力返点"了。新浪财经知乎
监管数据能印证力度:据消费日报报道,2026年1至4月,全国38家财险公司收到监管罚单,罚没总额超6400万元;5月各地再开出18张行政处罚单,"违规返利"是主要处罚事由。消费日报
最值得看清的是江西宜春的案例。一位连续多年无出险的货车司机被以"专属优惠"揽走,出单后发现总保费比上年涨了2000多,业务员随后私下返还600元现金,报价单里还藏了一笔全程未告知的"+100"意外险。监管最终查实:虚构中介业务套取手续费、欺骗投保人等多项违规成立。看明白了吗——“先抬价、再返现”,你觉得自己砍下来了,其实折扣是从你自己多交的钱里返给你的。消费日报
所以今年续保报价"变贵",第一反应可以先别愤怒:有相当一部分,只是价格回到了备案口径。过去那条账外通道被堵上了。
第二本账:报价要看"净成本口径",面值差是假差
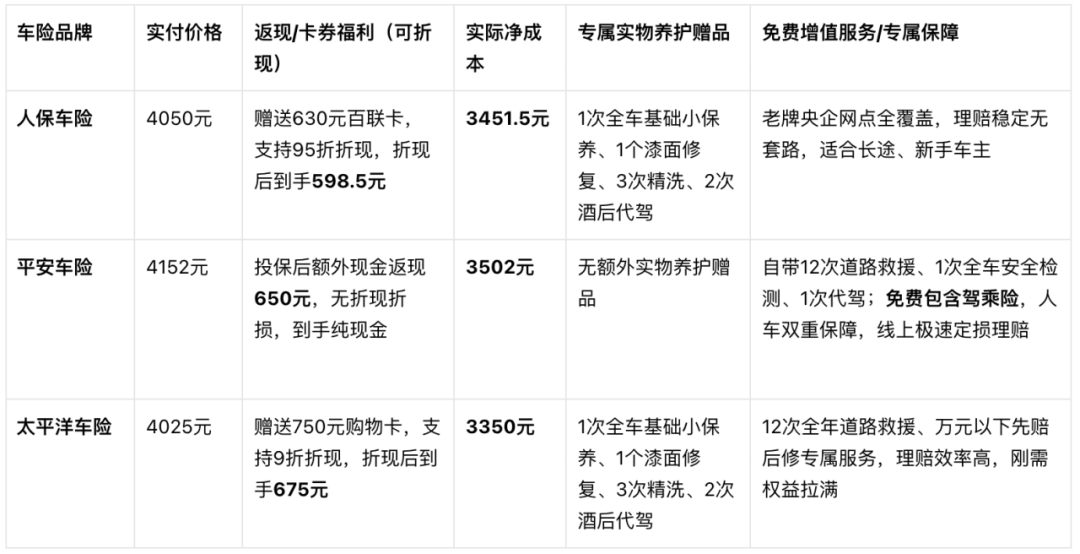
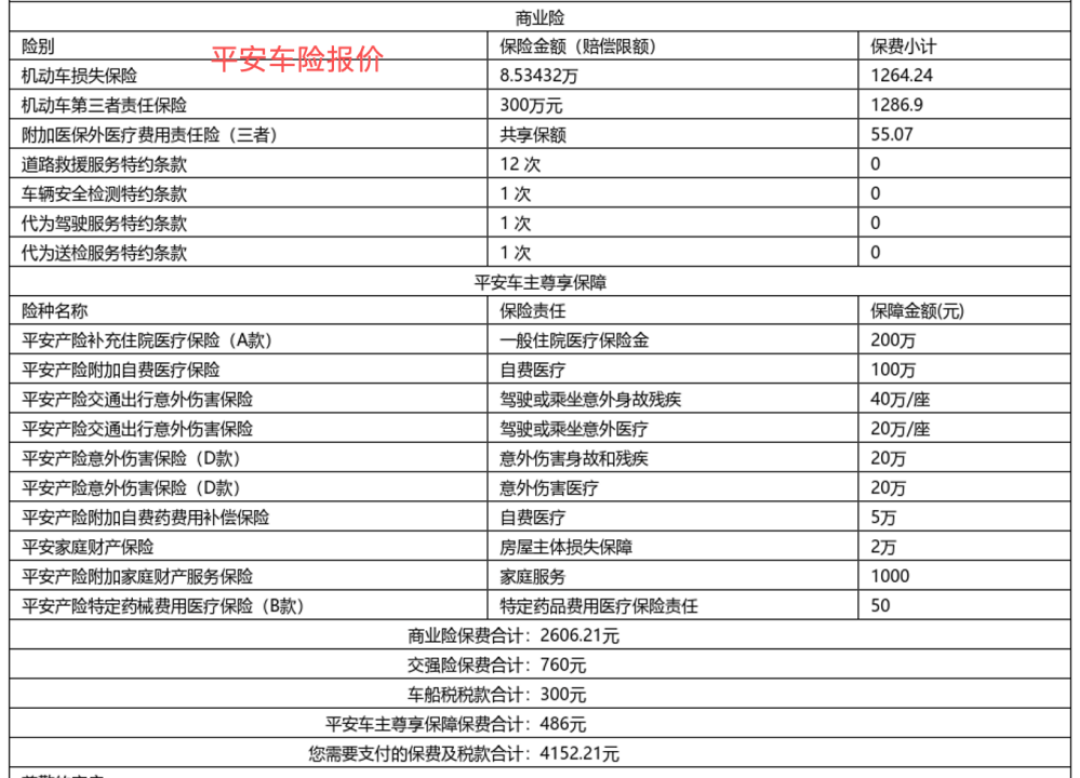
返现消失不等于比价失效——只是比较的方式要换。今年6月,北京一位车主晒出同样保障内容下三家头部的真实报价:人保实付4050元,返630元百联卡(95折可折现598.5元),另送保养、漆面、洗车、代驾;平安原价4152元,直接返现650元;太平洋4025元,送750元购物卡(9折折现675元)再加保养漆面。按面值看太平洋最便宜,但把返点和赠品全部折现后,净成本是太平洋约3350、人保约3450、平安3452——三家真正的差距,其实只有一百多块。知乎
这单案例里那份逐行列着险种、保额、保费的报价明细,才是你续保时该要的东西——不是业务员嘴里"放心,给你返650"的一句话:
它给出三个可直接抄的比价动作:
先统一口径再比价:险种、保额、医保外用药附加一模一样,报价才有可比性,否则是拿两份不同的产品比价格;
把返现、购物卡、保养全部按自己的真实使用率折算现金:购物卡9折折现,保养你不用就归零,代驾洗车看用车习惯,别把用不上的赠品当优惠;
记住正常净差在缩窄:监管收紧后,合规渠道的报价差已经压到一两百元量级——如果哪家比净成本口径还便宜两成以上,先怀疑问题,再心动,见第三本账。
第三本账:还能给你大额返现的,分两种人
第一种:还在掏佣金换业绩的电销和小中介。 有车主2026年年中反馈,线下渠道基本已不返现,但电销端仍有承诺。这类钱未必是骗局,但它是"账外承诺",不受任何合同保护:承诺返现的,付完款后不回消息、翻脸不认的比例极高,博主们的维权姿势也高度一致——聊天记录、通话录音全程留痕。换句话说,省下的那几百块,取证成本和反悔风险都转嫁给了你。微博
第二种:更便宜、但根本"不是保险"的。 常州货车司机李某拿着保单去理赔,才知道系统里根本没有投保记录,保单是PS的——劝他投保的正是曾把他当客户的离职业务员,用"内部折扣"推销远低于市场价的"货车专项统筹服务",收钱后连投保手续都没办,最终因诈骗罪被判刑。注意"统筹"这个词:交通安全统筹是运输圈内部的互助基金,不是财产保险。2025年7月,交通运输部等五部门已联合发文,严禁把交通安全统筹包装成保险售卖——它不受保险法保护,出事之后赔不赔,全看对方良心和账户余额。荔枝新闻
所以今年续保,验真比砍价重要。三分钟做三件事:
看合同主体:必须写明"××财产保险股份有限公司××分公司",出现"统筹服务"“汽车服务”"互助"字样的公司,直接拉黑——正规网点挂的也是这块牌子:

出单当天核验:打承保公司官方客服(人保95518、平安95511、太平洋95500)或登录官网、官方APP,凭保单号加车牌查真伪,同时核对承保险种和保额是否与报价一致;正规投保通常当场就有承保短信:

把危险信号当信号:业务员先收钱、“过几天再出单”、“报行系统慢”、报价低得反常却催你立刻付款的,一律视为高危。
续保季收尾清单:五步把该省的省掉、该防的防住
别拖到脱保日:多数地区到期前一到三个月就能续(各地窗口略有差异),国庆、中秋连休前确认保单在有效期内,脱保上路既违规、风险又全由自己扛;
涨价先看自己账本:过去两年出险几次、有没有累积违章记录——不少车主反映折扣没涨回去的原因就是违章进了定价系数,这笔账先过一遍再去找保险公司理论;
比价只比净成本:同口径保单、返点折现、赠品按使用率折算,一两百元的差正常,两成以上的差高危;
返现先问两句话:“这钱从哪个费用科目出”“保单号能不能马上在官网查到”——答不利索的,默认第一种或第二种人;
留证据、找对门:遇到隐瞒附加险、抬价返现、拖延出单,聊天记录和录音留好,向承保公司总部投诉或拨打12378金融消费投诉热线,维权成本远比发帖子低。
今年续保季的真实变化,一句话就能说清:明折明扣时代落地,"报价后面还能砍出几百块"的空间正在快速收窄,砍价的收益变小了,但验真保单的避坑价值在变大。没出险还涨价的账,可以拿着罚单数据和监管口径去问个明白;而主动塞给你大额返现的人,你更要问一句——我买到的,到底是保险吗?微博